














在強制平倉之前,市場逆向走多少 pips 你還能承受?不用計算工具也能算出來。
以帳戶餘額減去(所需保證金 x 強制平倉水準),再除以每1 pip的價值。在JPY 100,000、槓桿1:1000、1手USD/JPY、水準20%的情況下,約為97 pips。
以下是步驟、速查表,以及包含 HFM 與 Exness 在內 10 家券商的水準,各附確認日期(截至 2026 年 10 月 30 日)。代入您自己的數字,答案就出來了。
摘要:強制平倉距離=餘額減去保證金 x 水準
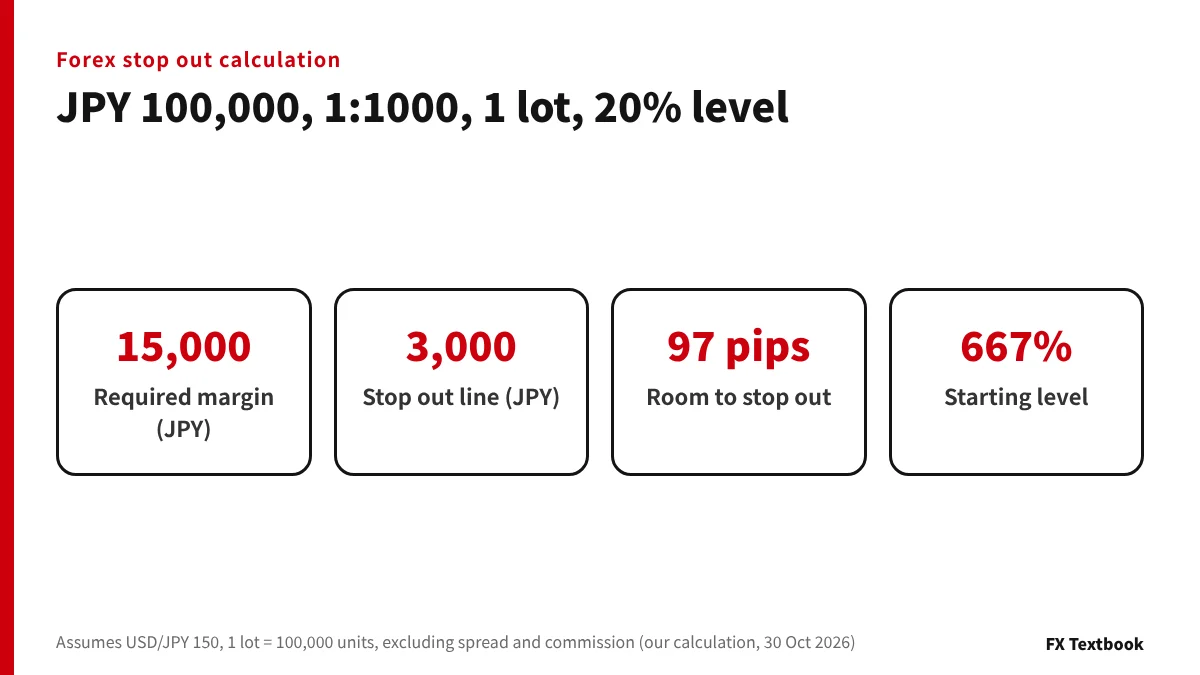
- 所需保證金 = 手數 x 100,000 單位 x 匯率 / 槓桿
- 強制平倉線=所需保證金 x 強制平倉水準
- 可承受的虧損 = 帳戶餘額 - 強制平倉線
- 可承受的 pips = 可承受的虧損 / 每 pip 的價值
- 手數對距離的影響遠大於槓桿
| 券商(帳戶、槓桿) | 至警告或通知 | 至強制平倉(SO) |
|---|---|---|
| HFM (PREMIUM, 1:2000) | MC 50%:96.25 pips | SO 20%:98.5 pips |
| Axi(MT4/MT5,1:1000) | 在 100% 時通知:85 pips | SO 20%:97 pips |
| Exness(Standard,1:2000) | MC 60%:95.5 pips | SO 0%:100 pips |
三家券商距離強制平倉的幅度都在 97 至 100 pips,僅相差 3 pips。更大的差異在於警告出現的位置,以及平倉後剩下多少資金。Axi 最高為 1:1000,因此其所需保證金比兩家 1:2000 的券商更大。
若價格跳空,部位可能以比強制平倉水準更差的價格平倉。外匯與 CFD 交易可能讓你損失部分或全部存入的資金。
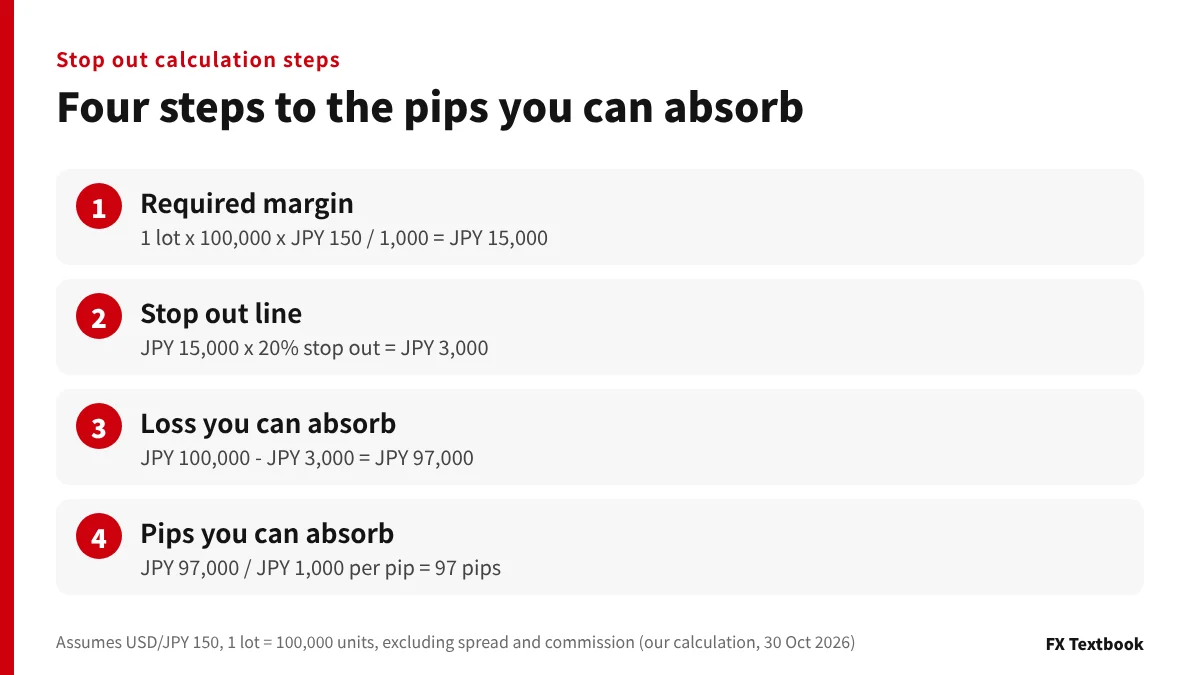
強制平倉公式:四個步驟求出可承受的點數
你需要五個數字:帳戶餘額、槓桿、手數、價格與強制平倉水準。這些都能在交易平台或券商的帳戶頁面上看到。
- 01計算所需保證金
1 lot × 100,000 單位 × 150 JPY ÷ 1,000 = 15,000 JPY。這是持倉期間存放在帳戶中的資金。
- 02計算強制平倉線
15,000 日圓 x 20% = 3,000 日圓。當淨值(餘額加上浮動損益)降至此金額時,部位即被平倉。
- 03計算你能承受的虧損
100,000 日圓 - 3,000 日圓 = 97,000 日圓。當浮動虧損達到此金額時,即會觸發強制平倉。
- 04換算為 pips
USD/JPY 1 手的 1 pip 為 1,000 日圓。97,000 日圓 / 1,000 日圓 = 97 pips。
起始保證金維持率為JPY 100,000 / JPY 15,000 x 100,約667%。降至20%時發生強制平倉。
所需保證金公式與MetaQuotes說明頁一致:手數 x 合約規模 / 槓桿。其範例中,EURUSD 1手在1:100下為1,000歐元。
先扣除點差與手續費
新部位一開始就有等於點差的浮動虧損。點差為 1.4 pips 時,實際空間為 97 - 1.4 = 95.6 pips。對於收取手續費的帳戶,請先把來回手續費換算成日圓,從可承受的虧損中扣除。
速查表:依餘額與手數列出的強制平倉前 pips
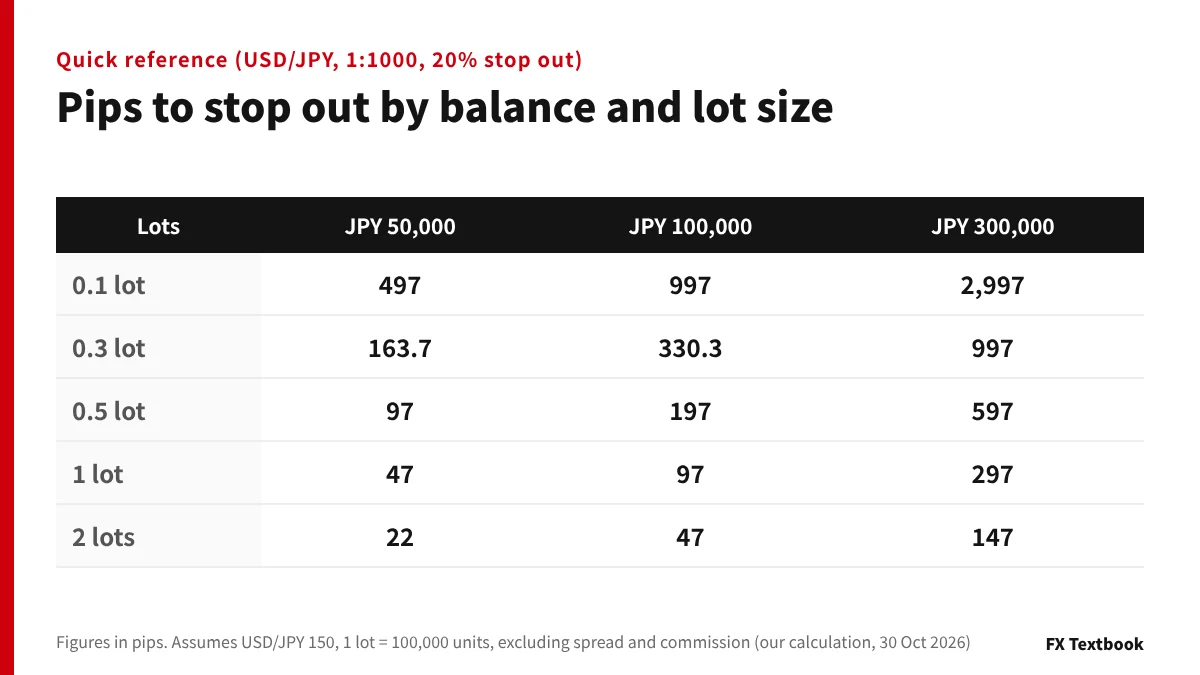
各數字為價格逆向變動至強制平倉前可承受的幅度,單位為 pips。
| 手數 | JPY 50,000 | JPY 100,000 | JPY 300,000 |
|---|---|---|---|
| 0.1 手 | 497 pips | 997 pips | 2,997 pips |
| 0.3 lot | 163.7 pips | 330.3 pips | 997 pips |
| 0.5 手 | 97 pips | 197 pips | 597 pips |
| 1 手 | 47 pips | 97 pips | 297 pips |
| 2 手 | 22 pips | 47 pips | 147 pips |
以JPY 50,000持有1手時,47 pips(JPY 0.47)的變動就會使倉位被平倉。同樣餘額、0.1手時,空間為497 pips。
0.5 手搭配 50,000 日圓,與 1 手搭配 100,000 日圓,兩者皆為 97 pips。決定距離的是餘額與手數的比例。
在 160 時,1 lot 的所需保證金變為 16,000 日圓。
槓桿與強制平倉水準如何改變距離
常有人說,較高的槓桿能保護您免於強制平倉。以數字比較,差異其實很小。
| 槓桿 | 0.1 手 | 1 手 |
|---|---|---|
| 1:2000 | 998.5 pips | 98.5 pips |
| 1:1000 | 997 pips | 97 pips |
| 1:500 | 994 pips | 94 pips |
| 1:100 | 970 pips | 無法開通 |
在 1:2000 與 1:500 之間,即使是 1 lot,差距也只有 4.5 pips。在 1:100 下,1 lot 需要 150,000 日圓的保證金,因此 100,000 日圓的帳戶開不了。
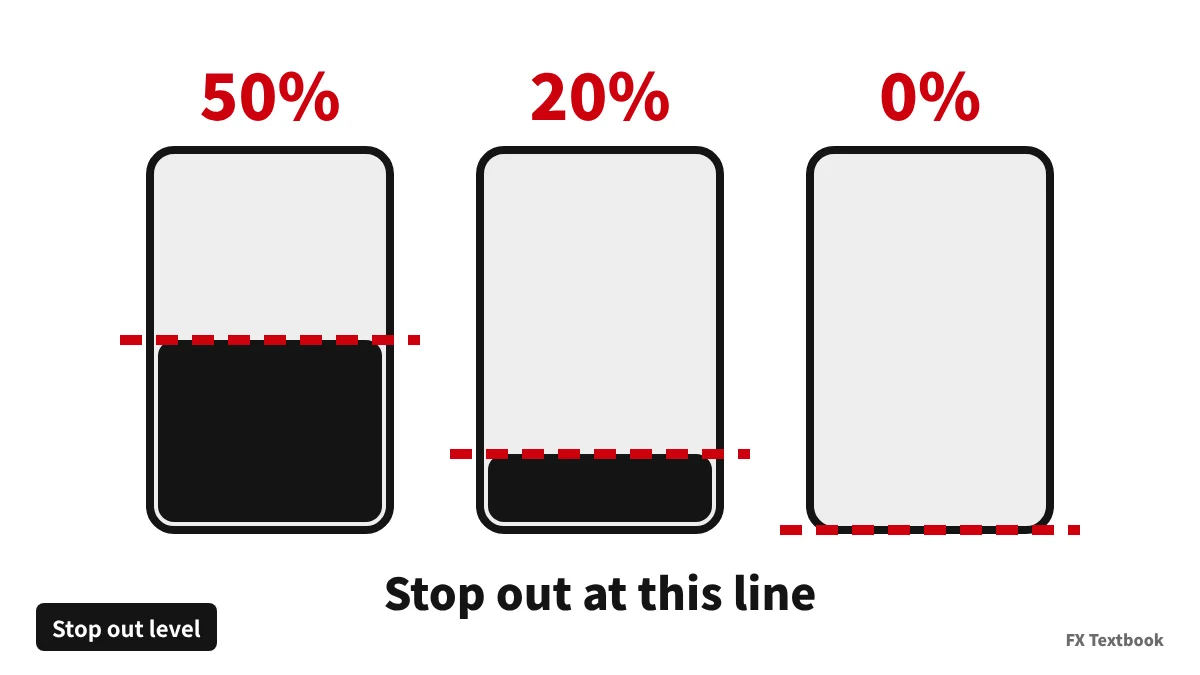
級別較低時空間較大,但剩餘資金較少
| 手數 | To 50% | To 20% | To 0% |
|---|---|---|---|
| 0.1 手 | 992.5 pips | 997 pips | 1,000 pips |
| 0.5 手 | 192.5 pips | 197 pips | 200 pips |
| 1 手 | 92.5 pips | 97 pips | 100 pips |
| 2 手 | 42.5 pips | 47 pips | 50 pips |
| 強制平倉時的剩餘金額(1 手) | JPY 7,500 | JPY 3,000 | JPY 0 |
無論槓桿為何,1 手的 1 pip 都是 1,000 日圓。決定虧損大小的是手數。0% 的帳戶空間較大,但強制平倉後帳戶內幾乎不會留下任何資金。
與日本國內外匯相比:25 倍槓桿上限
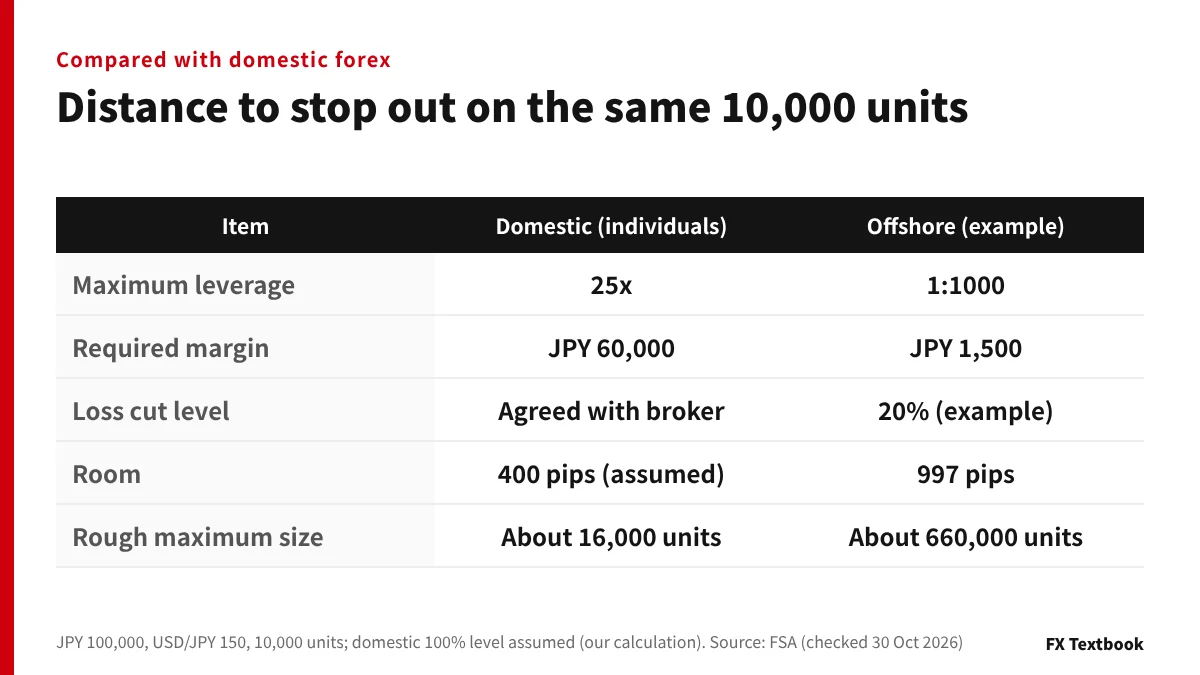
日本國內經紀商必須向個人收取至少交易金額 4% 的保證金。金融廳說明,這相當於 25 倍以下的槓桿。
| 項目 | 國內(個人) | 離岸(範例) |
|---|---|---|
| 最高槓桿 | 25x | 1:1000 |
| 10,000 單位的保證金 | JPY 60,000 | JPY 1,500 |
| 強制平倉水準 | 與券商約定 | 20%(範例) |
| 空間 | 400 pips(假設為 100% 級別) | 997 pips |
| 大致的最大下單規模 | 約 16,000 單位 | 約 660,000 單位 |
同樣是 10,000 單位,離岸經紀商所需保證金較少,強制平倉點因而更遠。若假設國內水準為 50%,則空間為 700 pips。
在 1:1000 下,100,000 日圓的帳戶可開約 660,000 單位。若不自己壓低手數,緩衝空間會迅速縮小。
金融廳表示,券商設定強制平倉規則是為了防止虧損擴大。水準由與券商約定,行情劇烈波動時,虧損可能超過已存入的保證金。
求出買入與賣出部位的強制平倉價格
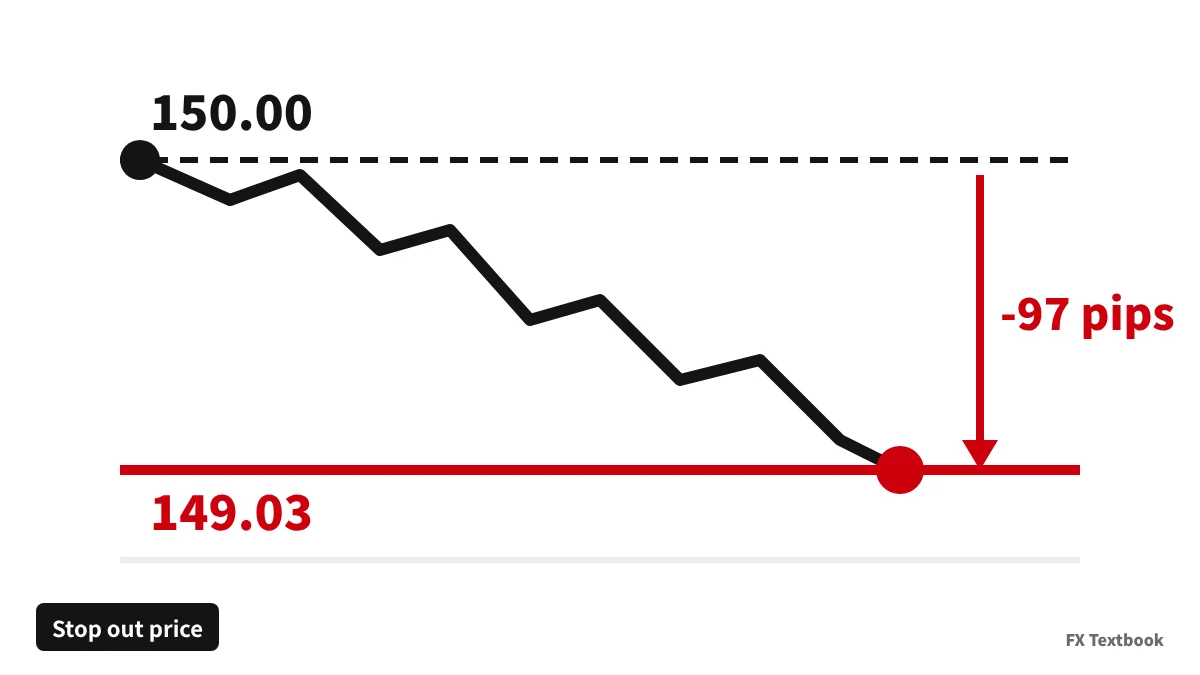
- 買進:進場價 - 可承受的 pips × 0.01
- 賣出:進場價+可承受的點數 x 0.01
- EUR/USD 等貨幣對:一個 pip 為 0.0001,計算方式相同
| 訂單 | 空間 | 強制平倉價格 |
|---|---|---|
| 以 150.00 買進 1 lot USD/JPY | 97 pips | 149.03 |
| 以150.00賣出1手USD/JPY | 97 pips | 150.97 |
| 以 1.1000 買進 1 lot EUR/USD | 64.5 pips | 約 1.0936 |
買進部位以買價(bid)計價。點差擴大時買價下跌,因此可能在您計算的價格之前就觸及強制平倉線。
若週末期間價格大幅變動,週一的開盤價可能超出你的強制平倉價格。請將計算出的價格視為大致平倉位置的參考。
以美元計價貨幣對與黃金的強制平倉計算
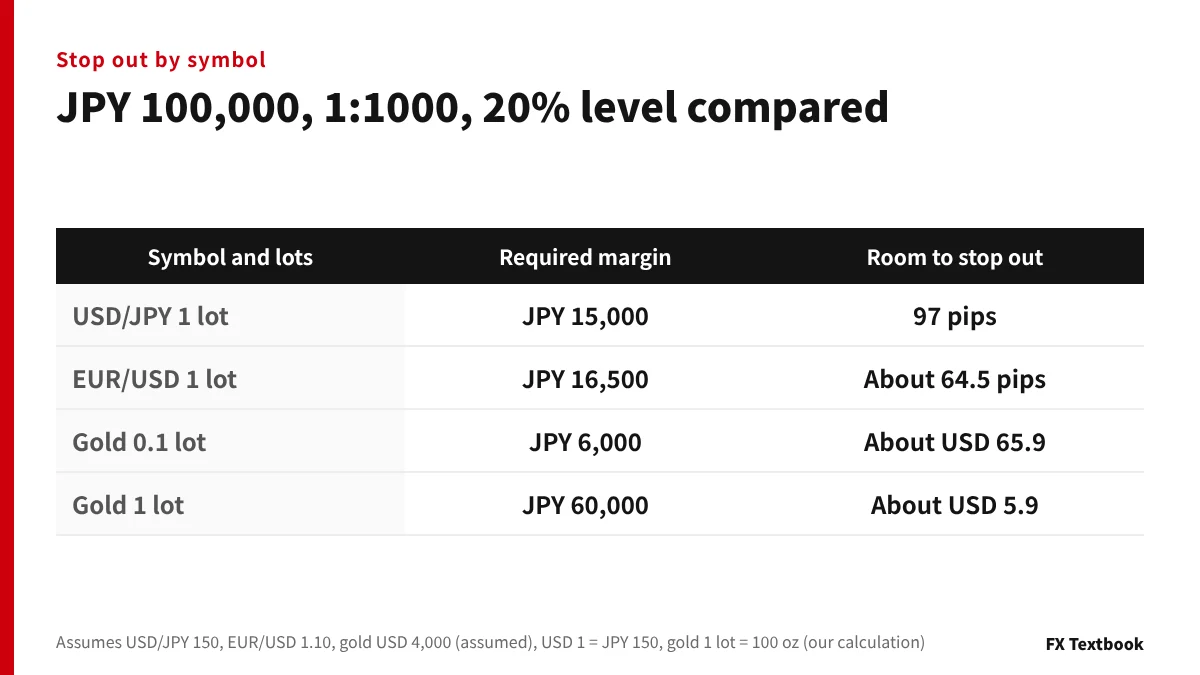
對於右側貨幣不是日圓的貨幣對(如 EUR/USD),多一個步驟:將美元換算為日圓。
| 項目 | EUR/USD 1 手(1.10) |
|---|---|
| 交易價值 | USD 110,000 = JPY 1,650萬 |
| 所需保證金(1:1000) | JPY 16,500 |
| 強制平倉線(20%) | JPY 3,300 |
| 您可承受的虧損 | JPY 96,700 |
| 每1 pip的價值 | USD 10 = JPY 1,500 |
| 空間 | 約 64.5 pips |
由於 1 pip 價值 1,500 日圓,緩衝空間為 64.5 pips,比 USD/JPY 的 97 pips 更短。當 USD/JPY 波動時,虧損的日圓價值也會隨之改變。
黃金請以變動的美元金額計算,而非pips
黃金的 1 pip 在部分經紀商為 0.1 美元,在其他經紀商則為 1 美元。為避免混淆,請以價格變動的美元金額計算。
| 手數 | 所需保證金 | 可承受的波動幅度 |
|---|---|---|
| 0.01 lot(1 盎司) | JPY 600 | 約 665.9 USD |
| 0.1 lot(10 盎司) | JPY 6,000 | 約 65.9 USD |
| 1 lot(100 盎司) | JPY 60,000 | 約 5.9 USD |
以 1 手計,下跌約 5.9 美元就足以觸發強制平倉。
此表假設1手=100盎司、1:1000。XMTrading的GOLD為1000倍,24小時的GOLD24-7為250倍(2026年10月29日確認)。
各經紀商的追加保證金通知與強制平倉水準:HFM、Axi、Exness 等
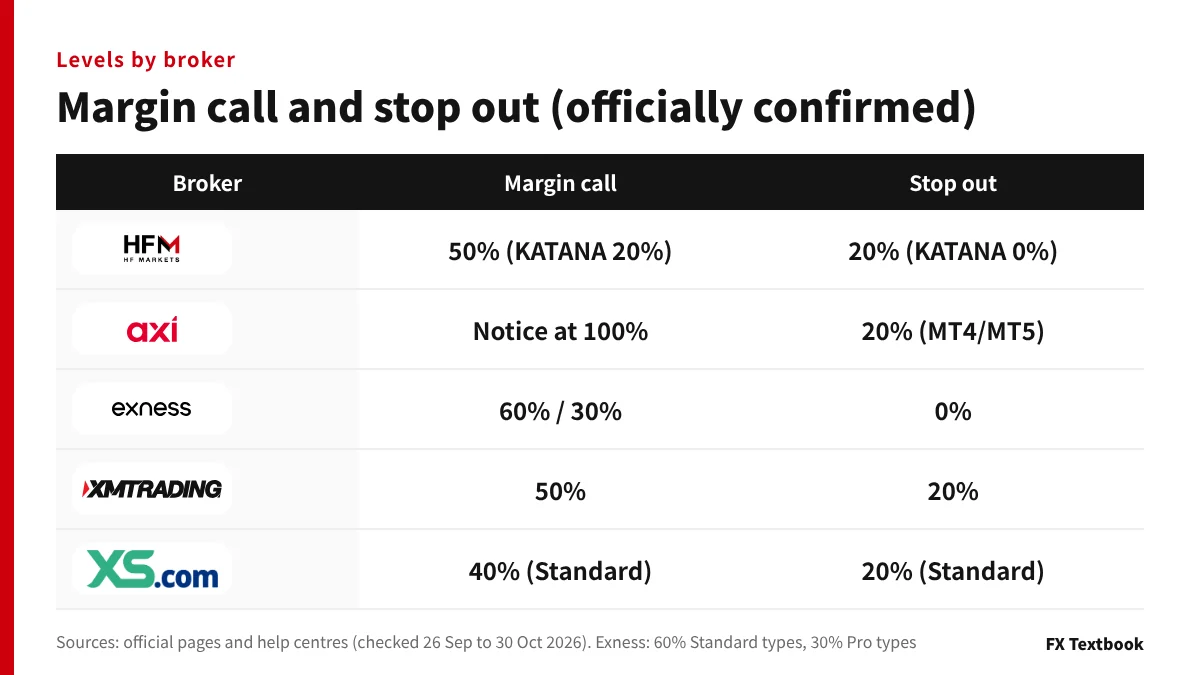
| 經紀商 | 保證金追繳 | 強制平倉 | 已確認 |
|---|---|---|---|
| HFM | 50% (KATANA 20%) | 20% (KATANA 0%) | 2026 年 9 月 26 日 |
| Axi | 在 100% 時通知 | 20%(MT4/MT5)/ 50%(Axi Trading Platform) | 2026 年 10 月 30 日 |
| Exness | 60%(Standard 類)/ 30%(Pro 類) | 0%(全部 5 種帳戶) | 2026 年 10 月 30 日 |
| XMTrading | 50% | 20%(4 種帳戶) | 2026 年 10 月 29 日 |
| XS | 40%(Standard) | 20%(Standard) | 2026 年 10 月 30 日 |
| AXIORY | 50%(Max 與 Zero 為 30%) | 20%(Max 與 Zero 為 0%) | 2026 年 10 月 17 日 |
| Monaxa | 50%(標示為停損) | 20% | 2026 年 9 月 2 日 |
| INFINOX | 50%(依帳戶群組而異) | 20%(相同) | 2026 年 10 月 30 日 |
| Vantage Trading | 30%(Premium) | 0%(Premium) | 2026 年 9 月 15 日 |
| DecodeFX | 未公布 | 未公布 | 2026 年 10 月 17 日 |
Axi 說明中心表示,當保證金維持率低於 100% 時,會發出追加保證金通知。但不保證通知一定送達。
MT4 與 MT5 帳戶的部位在 20% 時被平倉,Axi Trading Platform 則在 50%(說明中心,2026年10月30日確認)。2026年10月6日起施行的商品附表,也將 Standard、Premium 與 Elite 帳戶的強制平倉水準定為 20%。
在 Exness,登記於肯亞或約旦實體的客戶,強制平倉水準為 20%,持股比例可提高至 100%。Monaxa 的獎勵帳戶為 30%。
當帳戶類型與槓桿限制改變結果時
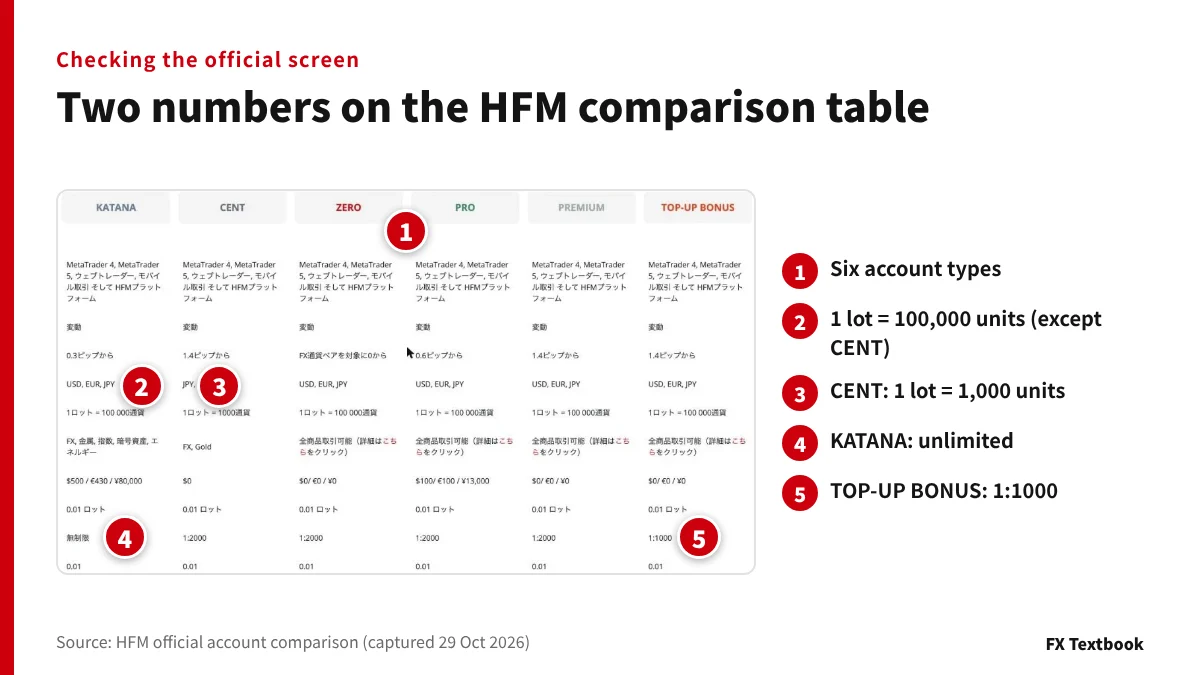
計算前,請確認您帳戶每 lot 的單位數與最大槓桿。在 HFM 的比較表上,兩者各佔一列。
- 每手單位:CENT以外的五種帳戶為100,000,CENT為1,000
- 最大槓桿:KATANA 為無限制,TOP-UP BONUS 為 1:1000,其餘四種為 1:2000
- 在 CENT 帳戶上,USD/JPY 每手的 1 pip 為 10 日圓,即標準手的百分之一
在 HFM CENT 帳戶存入 10,000 日圓,以 1:2000 持有 1 手(1,000 單位):所需保證金為 75 日圓。在強制平倉水準 20% 下,空間為 998.5 pips。
槓桿何時自動下降
| 經紀商 | 觸發條件 | 下跌後 |
|---|---|---|
| Exness | 淨值達 USD 30,000 以上 | 1:1000(100,000 USD 起為 1:500) |
| Exness | 在重要新聞前 15 分鐘到後 90 秒內開立的訂單 | 外匯為 1:200 |
| XMTrading | 總淨值超過 USD 40,000 | 1:500(之後為 1:200 與 1:100) |
| AXIORY | 所有帳戶淨值合計超過 JPY 300,000 | Max 帳戶失去 1:2000 |
在重要新聞前 15 分鐘到後 90 秒之間,於 Exness 開立 1 手,以 1:200 計算,所需保證金為 75,000 日圓。0% 的強制平倉仍可提供 100 pips,但 60% 的追加保證金通知在 55 pips 後就會到來。
如果在消息公布前加單,請以降低後的槓桿重新計算。
對沖與多個部位:以淨手數計算
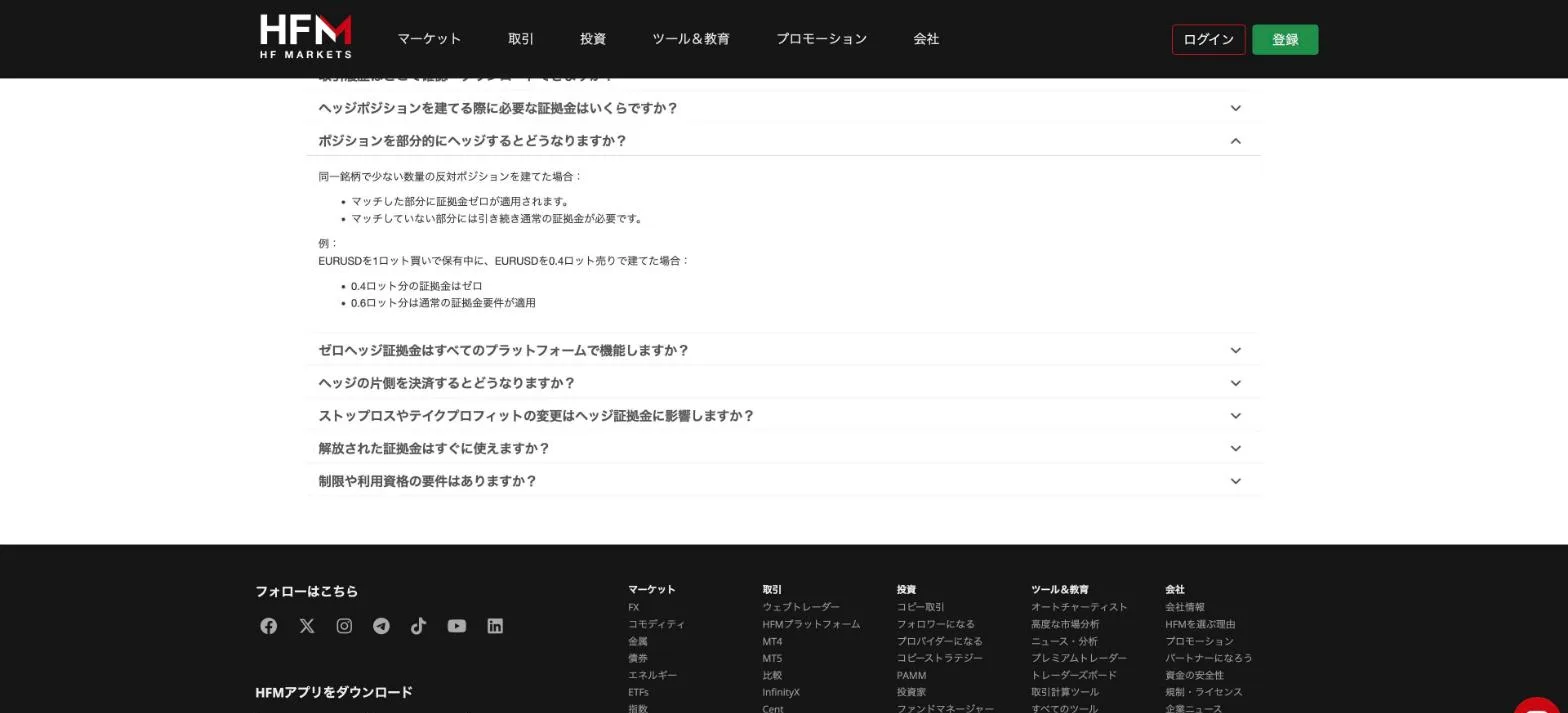
同時持有同一商品的買單與賣單會改變保證金。HFM 的 FAQ 說明相互抵銷部分的保證金為零。
- 完全對沖:相互抵銷部分的保證金為零(HFM)
- 部分對沖:未對應的成交量適用一般保證金
- 平掉一邊:其餘部分立即恢復為一般保證金
- Exness 也將完全平衡對沖的保證金設為 0%
| 項目 | USD/JPY買入1手+賣出0.4手 |
|---|---|
| 淨手數 | 0.6 lot(買進) |
| 所需保證金(1:1000) | JPY 9,000 |
| 強制平倉線(20%) | JPY 1,800 |
| 每1 pip的價值 | JPY 600 |
| 空間 | 約 163.7 pips |
同時持有多個貨幣對時,將所有所需保證金與浮動損益加總,即可得到保證金維持率。MT5會在畫面上顯示合計。
對沖期間,點差與隔夜利息對雙方倉位都會產生。許多券商禁止跨帳戶或與其他券商進行對沖。
含贈金額度帳戶的強制平倉計算
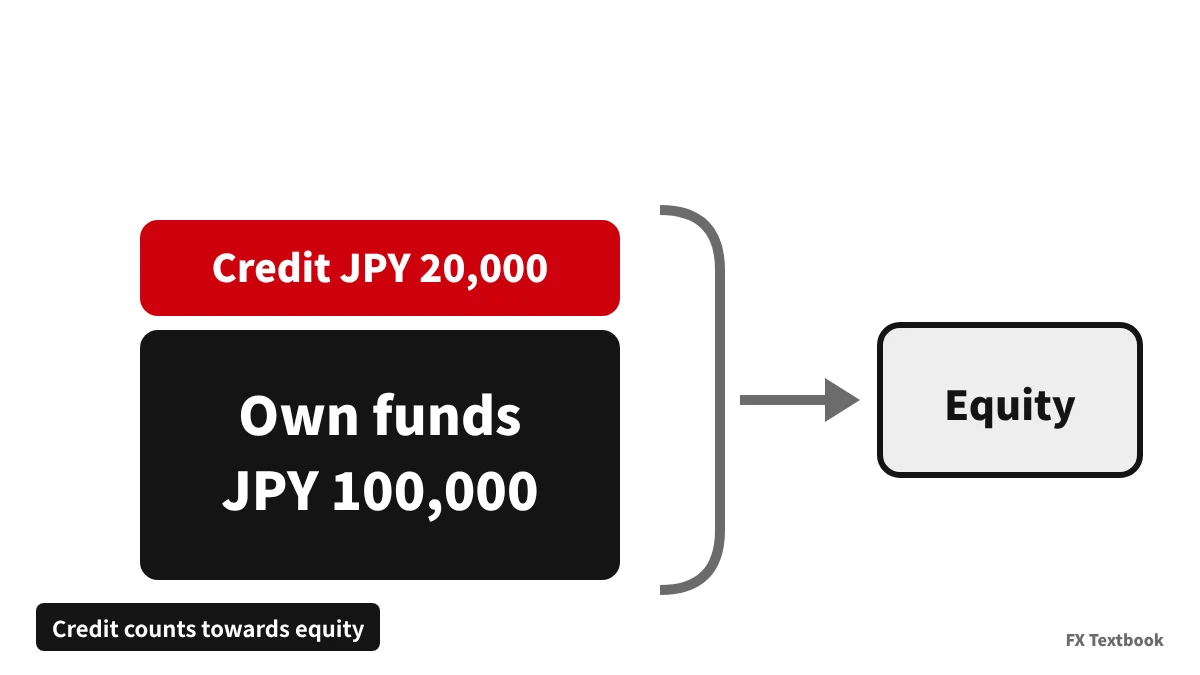
MT5說明頁將淨值定義為餘額+信用額度-手續費±浮動損益。含信用額度時,保證金維持率會顯示得比實際高出該額度。
| 情形 | 淨值 | 空間 |
|---|---|---|
| 僅 100,000 日圓自有資金 | JPY 100,000 | 97 pips |
| 100,000 日圓 + 20,000 日圓信用額度 | JPY 120,000 | 117 pips |
額度是否吸收虧損,取決於贈金類型。請查看條款,確認適用哪一種。
- 緩衝型:自有資金用盡後,贈金仍繼續吸收虧損
- 提領型:現金餘額變為負數時,額度會被移除
- 已註明的類型:INFINOX 註明,信用額度不能防止強制平倉
若贈金因提領或內部轉帳而消失,保證金比率會大幅下降。請以自有資金所提供的 97 pips 作為規劃基準。
在畫面上確認:MT5 的交易分頁會顯示保證金比率
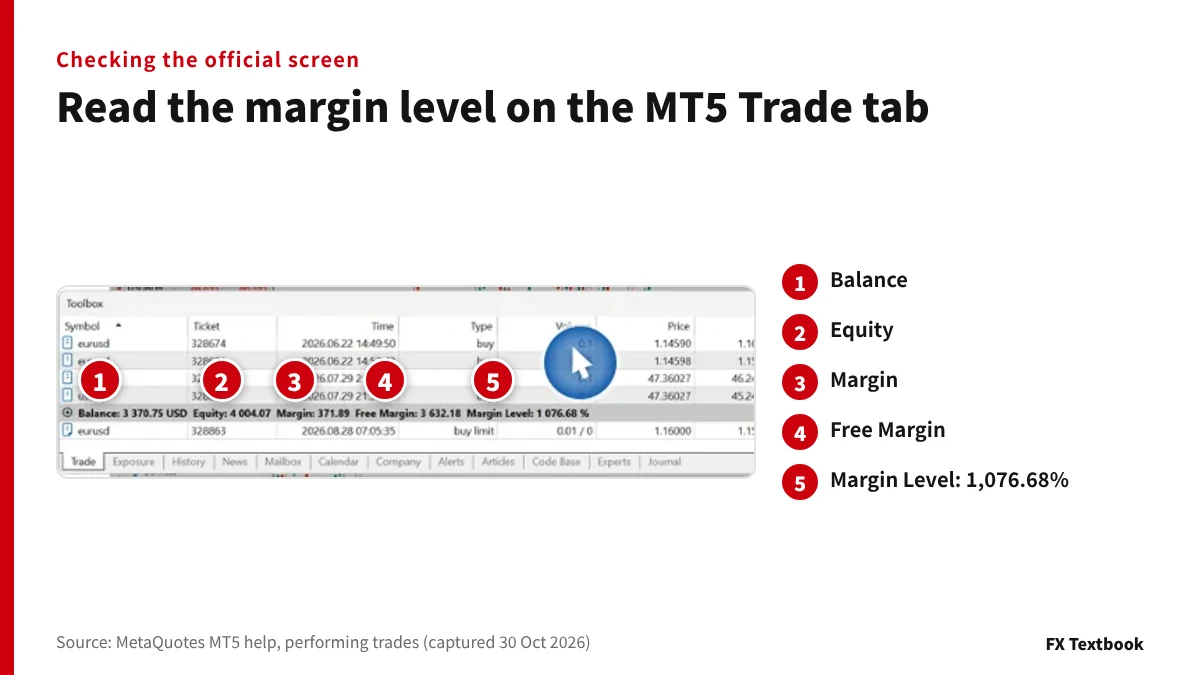
你可以在MT5工具箱的交易(Trade)分頁中核對數字。在持倉列表下方,帳戶狀態會以一行顯示。
| 標記與標籤 | 意義 | 說明頁面範例 |
|---|---|---|
| 1 餘額 | 包含已平倉結果的餘額 | USD 3,370.75 |
| 2 有效淨值 | 餘額 + 信用金 ± 浮動損益 | USD 4,004.07 |
| 3 保證金 | 持有部位所需的金額 | USD 371.89 |
| 4 可用保證金 | 淨值 - 保證金 | USD 3,632.18 |
| 5 保證金維持率 | 淨值 / 保證金 x 100 | 1,076.68% |
核對官方範例:4,004.07 / 371.89 x 100 = 1,076.68%,與畫面一致。
- 01開啟「交易」分頁
若看不到工具箱,請從「檢視」選單開啟。
- 02查看第 5 點的保證金水準
請與經紀商的追加保證金通知與強制平倉水準比對。
- 03以3和2求出空間
2 減 3 × 級別,即為可承受的虧損。再除以每 pip 的價值。
帳戶處於追加保證金通知或強制平倉狀態時,帳戶狀態列會變紅(MT5說明)。
本站觀點:在強制平倉之前以停損先行止損
若要讓強制平倉點更遠,請減少手數,而不是提高槓桿。0%帳戶(Exness、HFM KATANA)提供最大空間,但強制平倉時不會留下任何餘額。若想保留餘額,請使用20%帳戶並先設定止損。
對於官方頁面未列出水準的券商(例如 DecodeFX),計算前請在平台上或向客服確認您帳戶的水準。
強制平倉是帳戶資金耗盡前的最後手段。若要在自己選定的金額停損,請在下單時設定停損單。
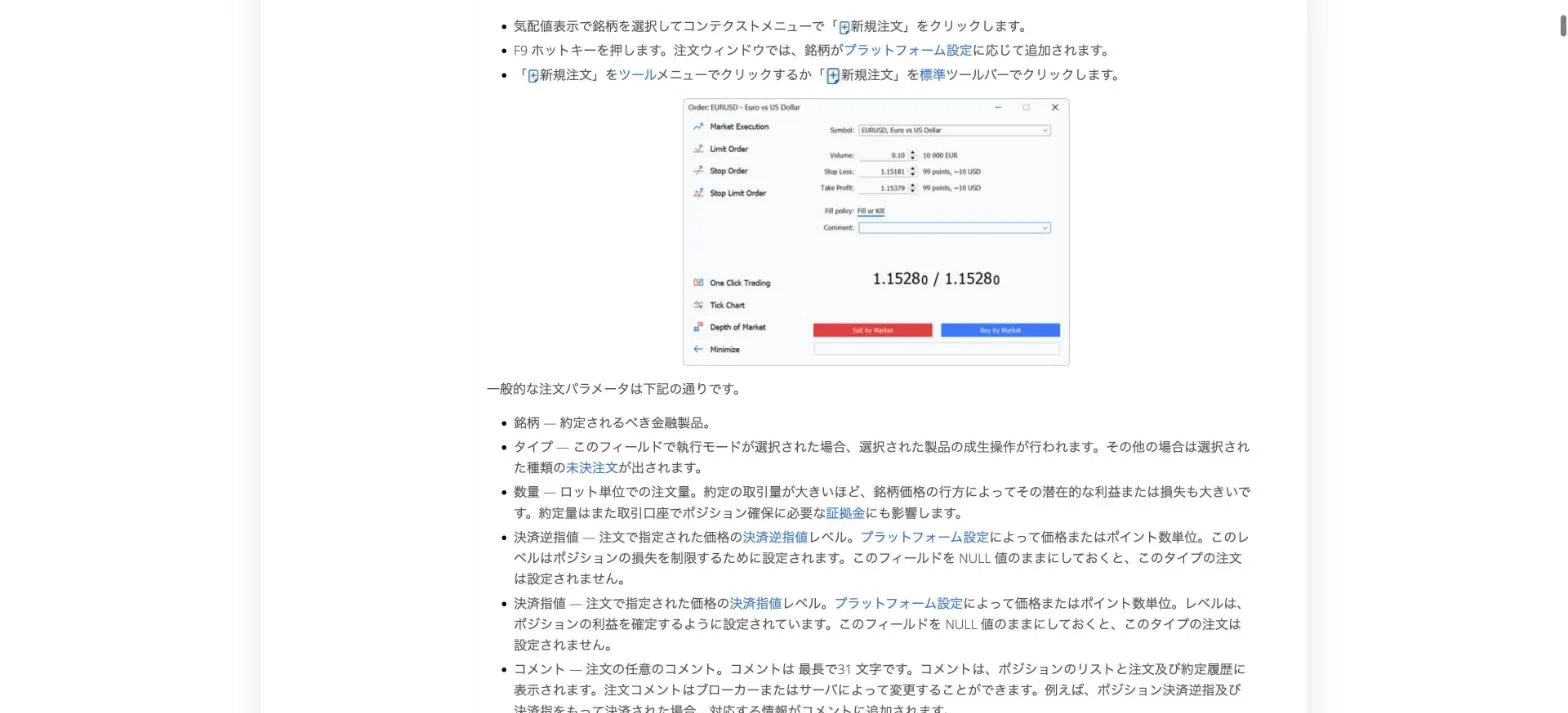
MT5訂單視窗設有交易量、止損與止盈欄位。在說明頁的畫面中,0.10手的止損顯示為99點,約為10美元。
- 01決定單筆交易可承受的虧損
範例:JPY 100,000 餘額中的 JPY 2,000。此比例僅為範例,因人而異。
- 02決定停損距離
範例:USD/JPY 20 pips,設在圖表所示的位置。
- 03回推手數
2,000 日圓 / 20 pips = 每 pip 100 日圓,相當於 USD/JPY 的 0.1 手。
- 04確認強制平倉水準距離夠遠
以 0.1 lot 計,100,000 日圓的帳戶有 997 pips,遠超過 20 pips 的停損。
- 若保證金比率下降,可平倉部分以縮減手數
- 追加資金只是爭取時間;持續虧損仍會讓您回到原點
常見問題
Q. 外匯強制平倉要怎麼計算?
答:將所需保證金(lot × 100,000 單位 × 價格 / 槓桿)乘以強制平倉水準,即得強制平倉線。從餘額減去該線,再除以每 pip 的價值,即得 pips 數。
Q. 以 100,000 日圓、1:1000 槓桿、1 手計算,在強制平倉前有多少 pips?
答:以 USD/JPY 150、20% 強制平倉計算,約為 97 pips。當有效淨值跌至 15,000 日圓保證金的 20%(即 3,000 日圓)時,部位即被平倉。點差為 1.4 pips 時,實際緩衝空間為 95.6 pips。
Q. 保證金水準多少才算安全?
答:沒有固定的安全數字。基本原則是在接近券商的追加保證金通知水準(HFM 為 50%)之前,先縮小手數或設定停損單。行情劇烈時,保證金維持率可能迅速下降。
Q. 哪些離岸外匯經紀商的強制平倉水準是 0%?
答:依本站確認,Exness 全部 5 種帳戶、HFM KATANA、AXIORY 的 Max 與 Zero 帳戶,以及 Vantage Trading 的 Premium 帳戶皆為 0%(2026 年 9 至 10 月確認)。0% 時倉位會維持到有效淨值幾乎歸零,帳戶中所剩無幾。
Q. 槓桿較低就比較不容易強制平倉嗎?
答:相同手數下並非如此。較低的槓桿會提高所需保證金,因此帳面上強制平倉會稍微提早到來。以 100,000 日圓與 1 lot 計算,1:1000 為 97 pips,1:500 為 94 pips。若要取得更多緩衝空間,請減少手數。
Q. 獎金會計入強制平倉的計算嗎?
答:MT5 的有效淨值包含信用金,因此保證金維持率顯示得較高。信用金是否能吸收虧損,取決於獎勵類型。請以您自己的資金(不含信用金)來決定交易規模。
Q. 強制平倉後我的帳戶會變成負數嗎?
答:若平倉跟不上劇烈行情,餘額可能轉為負值。許多離岸券商採用將負餘額歸零的負餘額保護,但條件依條款而異。您存入的資金仍可能虧損。
資料來源與條件
- 日本金融廳:零售外匯交易(4% 保證金與停損規則,2026 年 10 月 30 日確認) →
- MetaQuotes MT5 說明:執行交易(淨值與保證金水準的定義,2026年10月30日確認) →
- MetaQuotes MT5 說明:零售外匯與期貨的保證金計算(2026年10月30日確認) →
- HFM 官方:帳戶比較(2026 年 10 月 29 日擷取;水準於 2026 年 9 月 26 日確認) →
- HFM 官方:對沖保證金 FAQ(2026 年 10 月 30 日確認) →
- Axi 說明中心:什麼是追加保證金通知?(2026 年 10 月 30 日確認) →
- Axi 說明中心:什麼是保證金強制平倉(斷頭)水準?(2026 年 10 月 30 日確認) →
- AxiTrader LLC:MT4 與 MT5 產品附表(2026 年 10 月 6 日生效,2026 年 10 月 30 日確認) →
- Exness 說明中心:各帳戶類型的追加保證金與強制平倉水準(2026 年 10 月 30 日確認) →
- Exness 說明中心:較高保證金要求(HMR)(2026 年 10 月 29 日確認) →
- Exness 說明中心:槓桿(2026 年 10 月 29 日確認) →
- XMTrading官方:交易條件(2026年10月29日確認) →
- XS官方:Standard帳戶(2026年10月30日確認) →
- AXIORY 官方:負餘額保護、追加保證金通知與停損(2026 年 10 月 17 日確認) →
- Monaxa 官方:帳戶類型(2026年9月2日確認) →
- INFINOX 官方:保證金與隔夜利息 FAQ(2026 年 10 月 30 日確認) →
- Vantage Trading官方:Premium帳戶(2026年9月15日確認) →
FX Textbook 是獨立的資訊網站,並非經紀商,也不提供個人投資建議。外匯與 CFD 交易具有風險,您可能損失部分或全部投入資金。不保證任何交易結果。
NEXT STEP
用你的強制平倉距離來選擇HFM帳戶。
HFM 的追加保證金為 50%、強制平倉為 20%(KATANA 為 20% 與 0%)。可比較其六種帳戶的槓桿與最低入金。
本專欄涵蓋的業者
帳戶類型、交易條件與目前的優惠請見各經紀商頁面。