


EAの販売ページで右肩上がりのバックテストを見て、どこまで信じてよいか迷っていませんか。
先に見るのは利益額ではなく、テストの条件・最大ドローダウン・取引数の3つです。MetaQuotesは、価格データの質やドローダウンの計算式を公式ヘルプで公開しています(2026年10月30日確認)。
読み終えると、MT5のテストレポートを自分で読み、見かけだけ良い結果を10項目で見分けられます。
結論:利益額より先に「条件・落ち込み・取引数」を見る
- 条件:期間・ティック生成モード・スプレッド・手数料・遅延を最初に読む
- データ:ヒストリー品質で価格データの抜けを確かめる
- 落ち込み:含み損を含む最大の落ち込み(Equity Drawdown Maximal)で資金を決める
- 取引数:回数が少ないと、1回の大勝ちで数字が大きく動く
- 差:最適化した期間と、別の期間(フォワード)の成績を比べる
プロフィットファクターや回復率は、この5つを確かめた後に見ます。バックテストは過去の価格で動かした結果で、将来の成績を約束しません。
EAのバックテストとは:MT5のテスターでできること
MT5のストラテジーテスターは、EA(エキスパートアドバイザー=自動売買プログラム)を過去の価格データで動かす機能です。公式ヘルプは「テスト」と「最適化」を分けて扱っています。
| 機能 | 公式ヘルプの説明 | 読むときの注意 |
|---|---|---|
| テスト | 固定したパラメータで1回だけ動かす | 設定が1組なので条件を確かめやすい |
| 最適化 | パラメータの組み合わせを何通りも試し、合う組を選ぶ | 選ばれた組は過去に合った結果になりやすい |
| フォワードテスト | 期間を2つに分け、後半で選んだ組を試す | 最適化に使っていない期間の成績が分かる |
| ビジュアルモード | 取引の様子をチャートで再生する | 数字では見えない建て方を確かめられる |
テスターは銘柄の履歴を取引ツールから読み込み、足りない分だけを取引サーバーから取ります。同じEAでも、業者が違えば結果は同じになりません。
MQL5マーケットの製品には、テスターで動かせる無料のデモ版が付いています(公式ヘルプ)。買う前に、自分のMT5で同じ条件のテストを取れます。
EAの仕組み、VPS(仮想サーバー)での動かし方、止める基準は初心者ガイドにあります。
公式画面で確かめる:レポートの項目と計算式
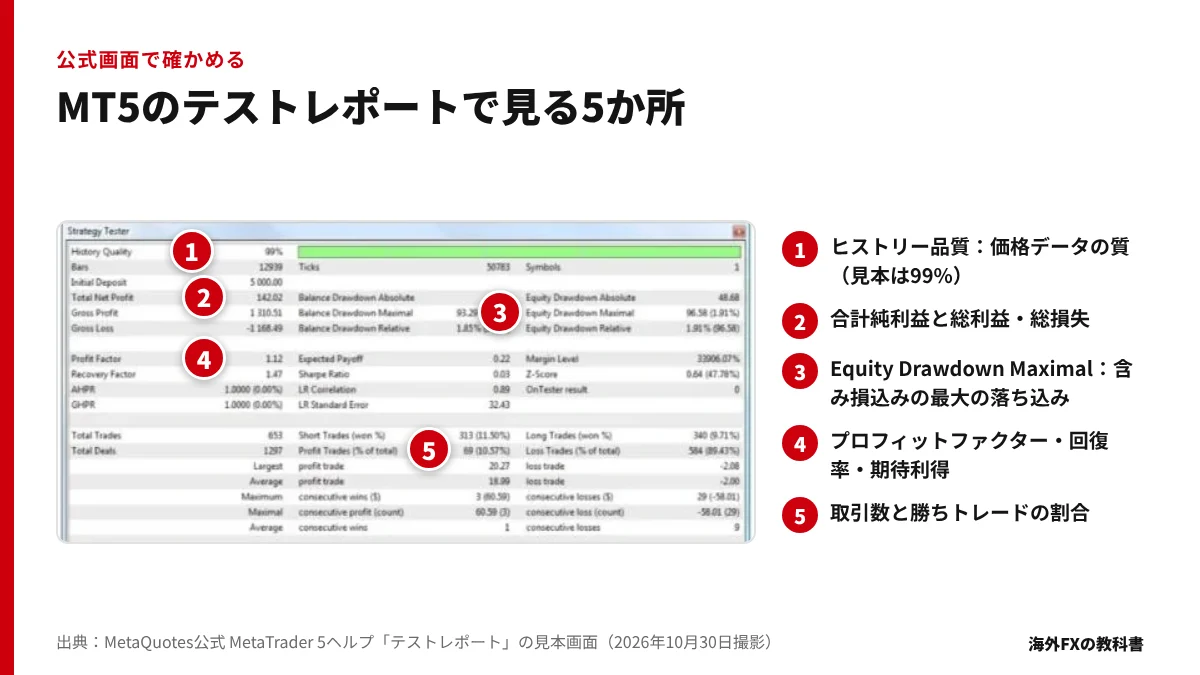
上の画像は、テスト後に「結果」タブへ出る詳細レポートの見本(MT5公式ヘルプ)です。番号の5か所を上から順に読みます。
| 項目(英語) | 公式の訳 | 意味・計算式 |
|---|---|---|
| History Quality | ヒストリー品質 | 1分足データのうち、正しいデータの割合(%) |
| Total Net Profit | 合計純利益 | 全ての取引の結果(総利益−総損失) |
| Profit Factor | プロフィットファクター | 総利益÷総損失。1なら損益が同じ |
| Expected Payoff | 期待利得 | 1回の取引の平均の損益 |
| Recovery Factor | 回復率 | 利益÷最大ドローダウン |
| Sharpe Ratio | シャープレシオ | 収益率÷収益率の標準偏差(無リスク金利は0) |
| Profit Trades | 勝ちトレード | 利益が出た取引の数と割合 |
公式ヘルプの訳では、Total Net Profit は「合計純利益」、Recovery Factor は「回復率」です。画面の表示語と違う場合もあるため、英語名で照らし合わせると取り違えません。
ドローダウンは3種類。残高とエクイティで2つずつ
| 種類 | 公式ヘルプの定義 |
|---|---|
| Absolute | 初期入金額と、それを下回った最低額との差 |
| Maximal | 高値から次の安値までの下げ幅の最大(金額。括弧内に%) |
| Relative | 高値から次の安値までの下落率(%)の最大 |
Balance は決済した後の残高、Equity は保有中の含み損益を含めた額です。ポジションを長く持つEAほど差が開くため、資金は Equity Drawdown Maximal で決めます。
シャープレシオの公式の目安
| 値 | 公式ヘルプの解釈 |
|---|---|
| 0未満 | ストラテジーは不採算(悪い) |
| 0以上1.0未満 | リスクは報われない(不定) |
| 1.0以上 | リスクが報われ、結果を示せる可能性(良い) |
| 3.0以上 | 各取引で損失を出す可能性が非常に低い(とても良い) |
数字の下には、時間・曜日・月ごとのエントリーと損益の棒グラフが並びます。時間ごとのグラフの色は、アジアが黄、欧州が緑、アメリカが赤の時間帯です。
公式の見本レポートを読む:勝率10.57%で利益が出た理由
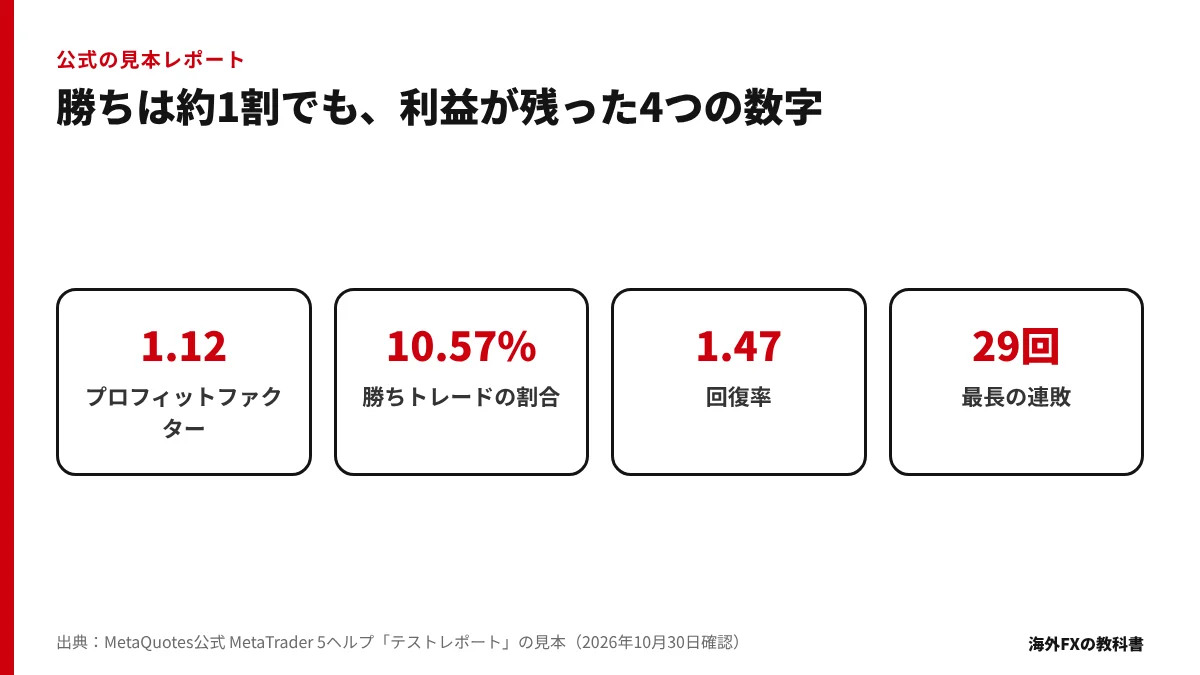
ヘルプに銘柄・ロット・口座通貨の記載は無いため、金額は口座通貨の単位として読んでください。
| 項目 | 見本の値 | 当サイトの検算 |
|---|---|---|
| 初期証拠金 | 5,000.00 | ― |
| 合計純利益 | 142.02 | 1,310.51−1,168.49=142.02 |
| プロフィットファクター | 1.12 | 1,310.51÷1,168.49≒1.12 |
| 期待利得 | 0.22 | 142.02÷653≒0.22 |
| 回復率 | 1.47 | 142.02÷96.58≒1.47 |
| 勝ちトレード | 69回(10.57%) | 69÷653≒10.57% |
勝った取引は約1割です。それでも利益が残ったのは、平均の勝ちが18.99、平均の負けが2.00だったからです。勝ち1回で、負け約9.5回分を取り返せる計算になります。
負けは最長で29回続き、その間の損失は58.01でした。初期証拠金5,000の約1.2%にあたります。勝率の低いEAでは、この長さの連敗に耐えられるかを先に考えます。
- 最大の落ち込み:残高93.29(1.85%)、含み損込み96.58(1.91%)
- 取引数653回・約定数1,297回
- ヒストリー品質99%(緑の帯が全期間)
見本のシャープレシオは0.03で、公式の目安では「不定」の範囲です。PF 1.12は、テスト期間に利益が出たことを示すだけです。
見抜き方①:期間と取引数の偏り
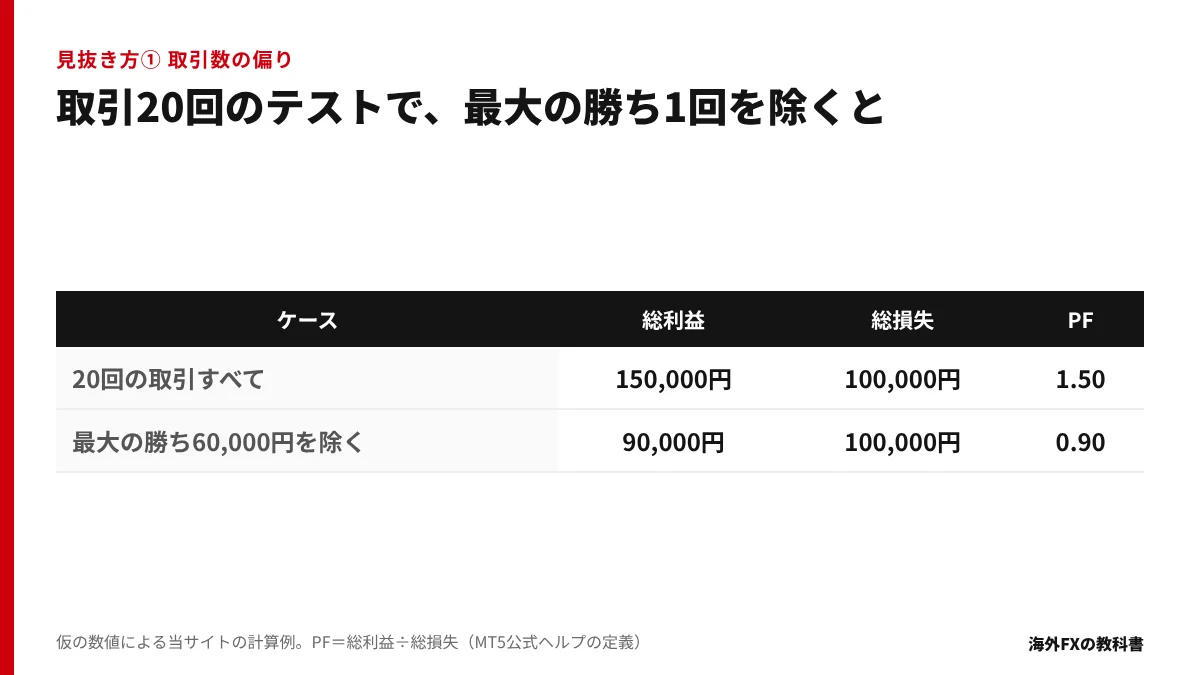
期間の短いテストは、たまたまEAに合った相場だけを切り取っているかもしれません。取引数が少なければ、1回の大勝ちで全体の数字が動きます。
| ケース | 総利益 | 総損失 | PF |
|---|---|---|---|
| 20回の取引すべて | 150,000円 | 100,000円 | 1.50 |
| 最大の勝ち60,000円を除く | 90,000円 | 100,000円 | 0.90 |
1回の取引を外しただけで、PFが1を割りました。最大の勝ち(Largest profit trade)が総利益の大半を占めていないかは、レポートの数字で確かめられます。
- 期間:上昇・下落・横ばいの相場をそれぞれ含むか
- 取引数:期間に対して極端に少なくないか
- 偏り:利益が特定の月や時間に集中していないか(棒グラフで見る)
公式ヘルプでは、開始日は期間に含まれ、終了日は含まれません。開始前に100本以上の足を作れるだけの履歴が無いと、開始日が自動でずれます。
見抜き方②:スプレッド・手数料・遅延の設定
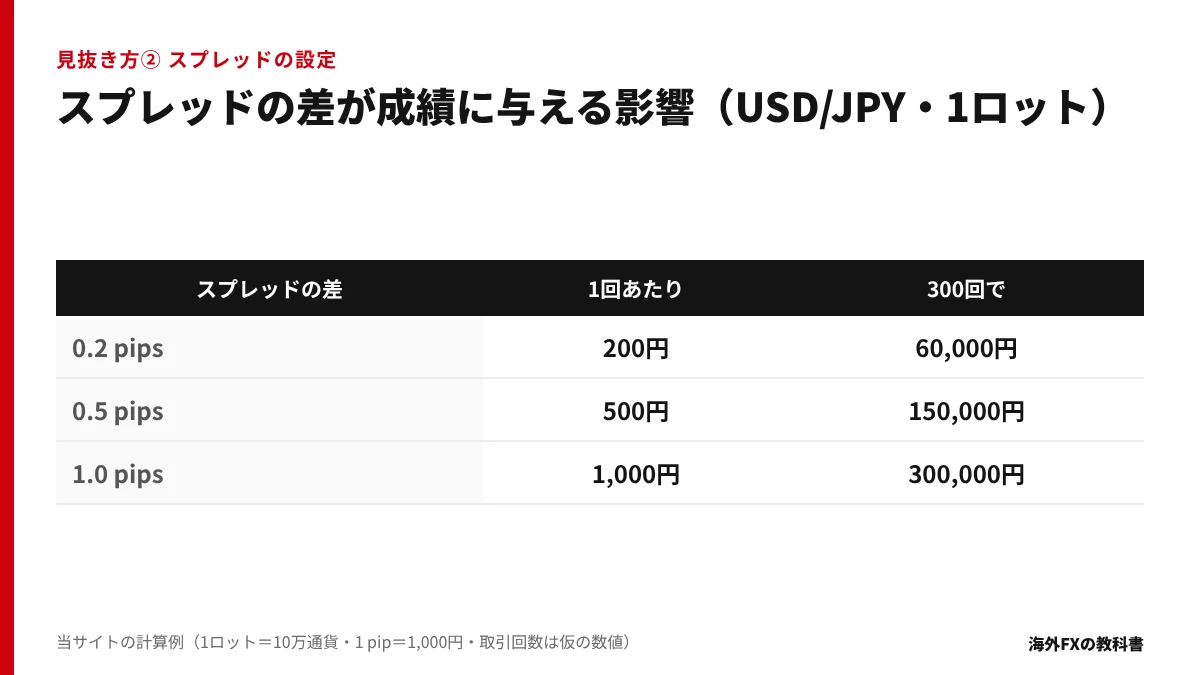
MT5のテスターはスプレッドを作らず、履歴データから取ります。実際のティックでは1分の中でもスプレッドが動き、生成したティックではその足のスプレッドで固定です。
別の業者や口座で取ったレポートは、自分の口座のスプレッドとずれます。USD/JPYの1ロット(10万通貨)なら、1 pipの差が1,000円です。
| スプレッドの差 | 1回あたり | 300回で |
|---|---|---|
| 0.2 pips | 200円 | 60,000円 |
| 0.5 pips | 500円 | 150,000円 |
| 1.0 pips | 1,000円 | 300,000円 |
pipsで利益を計算するモードでは、スワップと手数料が外れ、証拠金の管理もされません。公式ヘルプも大まかな見積もり用としており、成績として見せる数字ではありません。
手数料と約定の遅れも条件に入れる
往復手数料のある口座で使うなら、詳細設定に手数料を入れたかを確かめます。つないでいる口座の手数料をそのまま使う設定(Use predefined commissions)もあります。
- 遅延なし:全ての注文が要求した価格で約定する理想の条件
- ランダム遅延:0〜8秒が90%、9〜18秒が10%の確率で遅れる
- 固定遅延:決めた秒数か、業者サーバーへのpingを遅れにする
見抜き方③:ティック生成モードとヒストリー品質
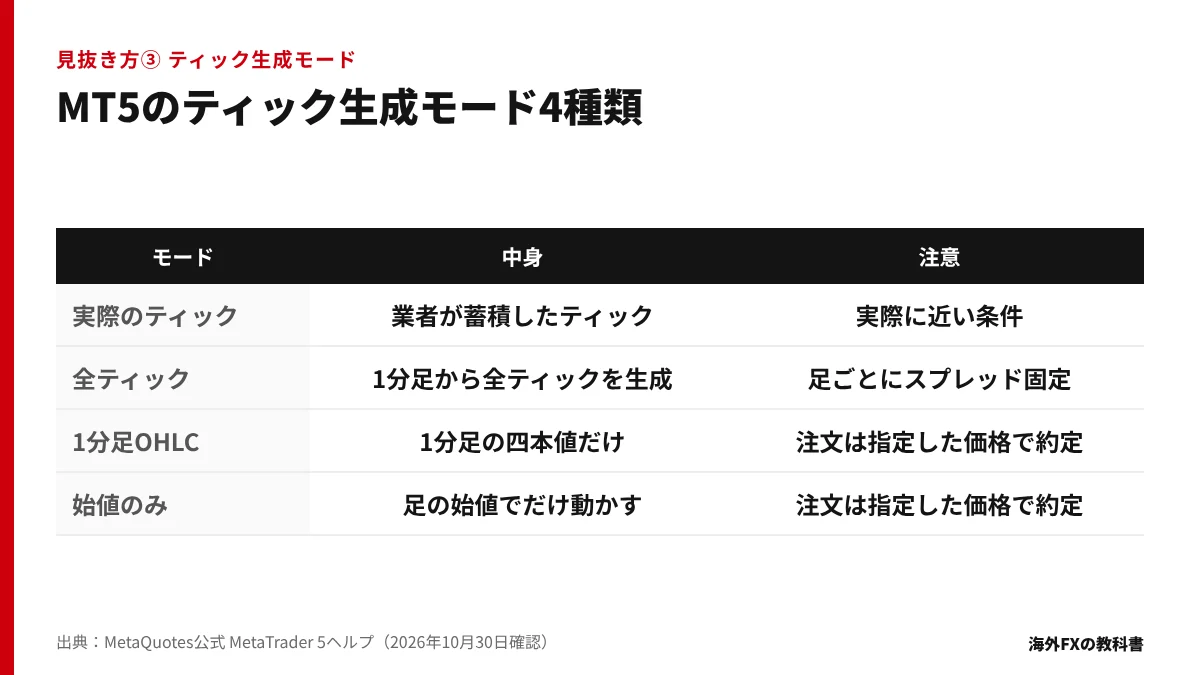
ティック生成モードは、テストの細かさを決める設定です。粗いモードほど早く終わる代わりに、足の中の値動きを再現しません。
| モード | 公式ヘルプの説明 | 読むときの注意 |
|---|---|---|
| 実際のティックに基づくすべてのティック | 業者が蓄積した実際のティックを使う | 実際に近い条件。初回はダウンロードに時間がかかる |
| 全ティック | 1分足から全てのティックを作る | 作ったティックは足ごとにスプレッドが固定 |
| 1分足OHLC | 1分足の始値・高値・安値・終値だけを使う | 足の中の値動きは作らない。未決注文と決済注文は注文の価格で約定 |
| 始値のみ | 足の始値でだけEAを動かす | 始値以外ではEAが判断しない。未決注文と決済注文は注文の価格で約定 |
数pipsを狙うEAは、1分の中の値動きで結果が変わります。粗い2つのモードでは、指値・逆指値や決済注文が指定した価格のまま約定する仕様です。粗いモードのレポートしか無ければ、実際のティックで取り直した結果を求めます。
ヒストリー品質(MT4はモデリング品質)
MT5のヒストリー品質は、1分足データの正しさを%で表したものです。出来高が1なのに四本値が違う足や、履歴の抜けは不正確なデータとして数えます。
- MT5:帯は薄い緑ほど品質が良く、赤は品質50%以下の区間
- MT4:灰色はテストに使っていない区間、赤は下位の足が無い区間
- MT4:「始値のみ」でテストすると、モデリング品質は n/a と出る
MT4のモデリング品質は、MQL5公式記事の計算式で求めます。式の重みは最大0.9なので、1分足だけで作っても90%が上限です(式から当サイトで計算)。
見抜き方④:過剰最適化とフォワードテストの差
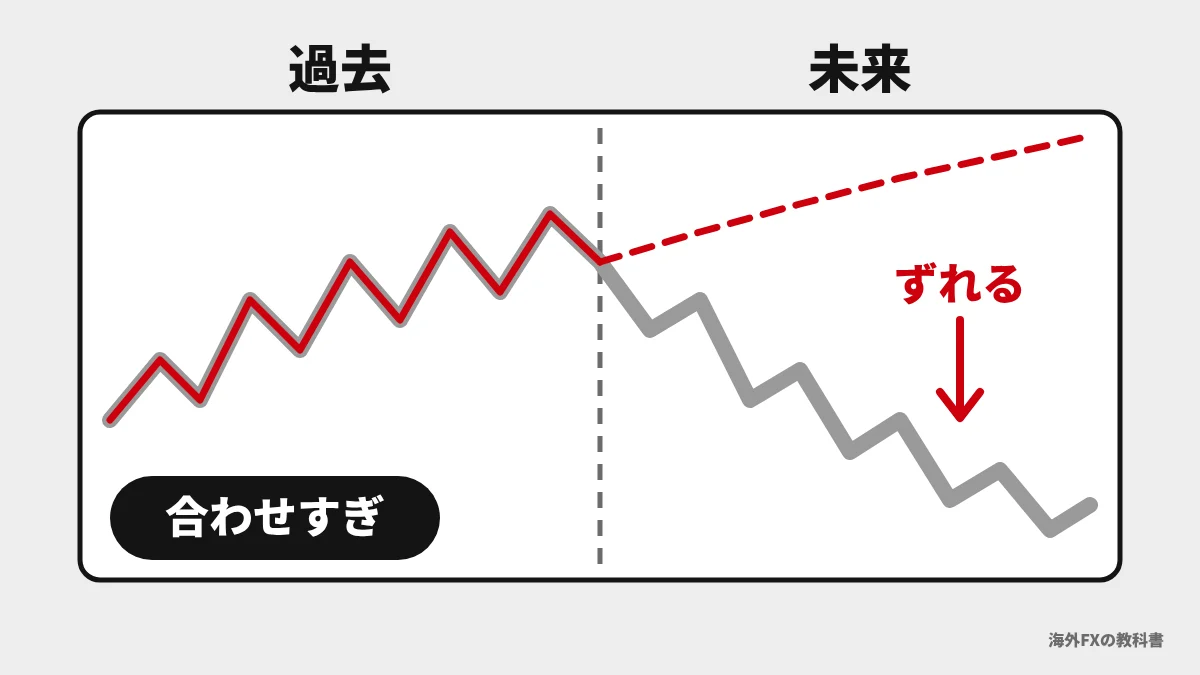
最適化は、パラメータの組み合わせを何通りも試し、成績の良い組を選ぶ機能です。過去の値動きに合わせすぎた組は、別の期間で崩れることがあります。これが過剰最適化(カーブフィッティング)です。
公式ヘルプは、過適合を避ける方法としてフォワードテストを用意しています。仕様は次の4点です。
| 公式の仕様 | 内容 |
|---|---|
| 分け方 | 期間の1/2・1/3・1/4、または開始日を指定 |
| フォワードの期間 | 常に新しい側(後半)を使う |
| 試す組 | 完全アルゴリズムは上位10%、遺伝的アルゴリズムは上位25% |
| 最低の数 | 256通りに満たないときは追加して試す |
- 前半と後半で、PFや最大ドローダウンが大きく違う
- 設定を少し変えただけで成績が大きく崩れる
- 最適化した期間の終わりと、販売を始めた時期が近い
- フォワードや実口座の記録を出していない
最適化グラフは、パラメータごとの成績を色の濃さで示します。当サイトでは、1点だけ飛び出した設定より、周りも似た成績の設定を「少しの変化に強い」と読みます。
実際の値動きでの確認は、デモ口座が次の段階です。
チェック表:EAの成績を見せられたら確かめる10項目
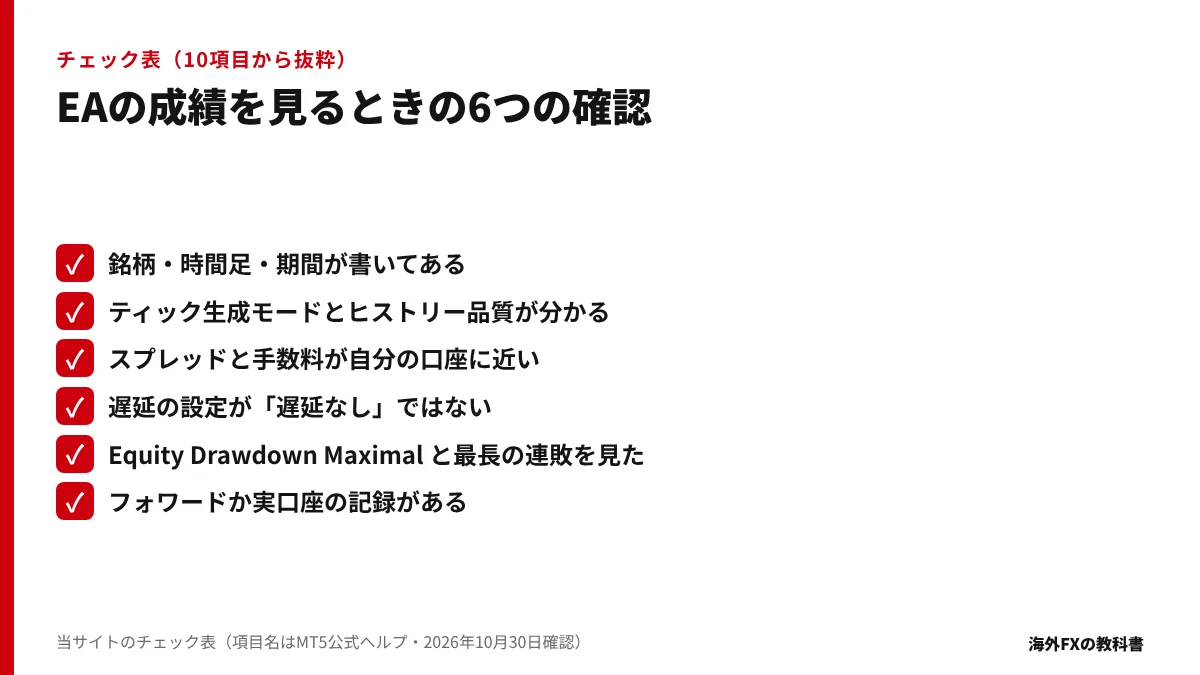
| 確かめること | 「いいえ」なら |
|---|---|
| 1. 銘柄・時間足・期間が書いてある | 条件が分からず比べられない |
| 2. ティック生成モードが分かる | 始値のみなら実際のティックで取り直す |
| 3. ヒストリー品質(MT4はモデリング品質)が出ている | データの抜けを確かめられない |
| 4. スプレッドと手数料が自分の口座に近い | コストの差だけ成績が下がる |
| 5. 遅延の設定が「遅延なし」ではない | 理想の約定で出した結果 |
| 6. 取引数が期間に見合っている | 少数の取引に偏った結果の可能性 |
| 7. Equity Drawdown Maximal が出ている | 含み損の大きさが分からない |
| 8. 最長の連敗の回数と金額を見た | 連敗の途中で止めてしまうおそれ |
| 9. フォワードか実口座の記録がある | 過去に合わせただけの可能性 |
| 10. 元のレポートかデモ版で再現できる | 画像だけでは確かめられない |
1つでも「いいえ」があれば、その数字は成績として扱わず、条件をそろえて取り直します。販売者が元のレポートを出さない場合も同じ扱いです。
ポジションを買い増す設計は、残高の線がなめらかでも含み損が膨らみます。最大ポジション数とロットの増え方も合わせて見ます。
自分でバックテストする手順(MT5)
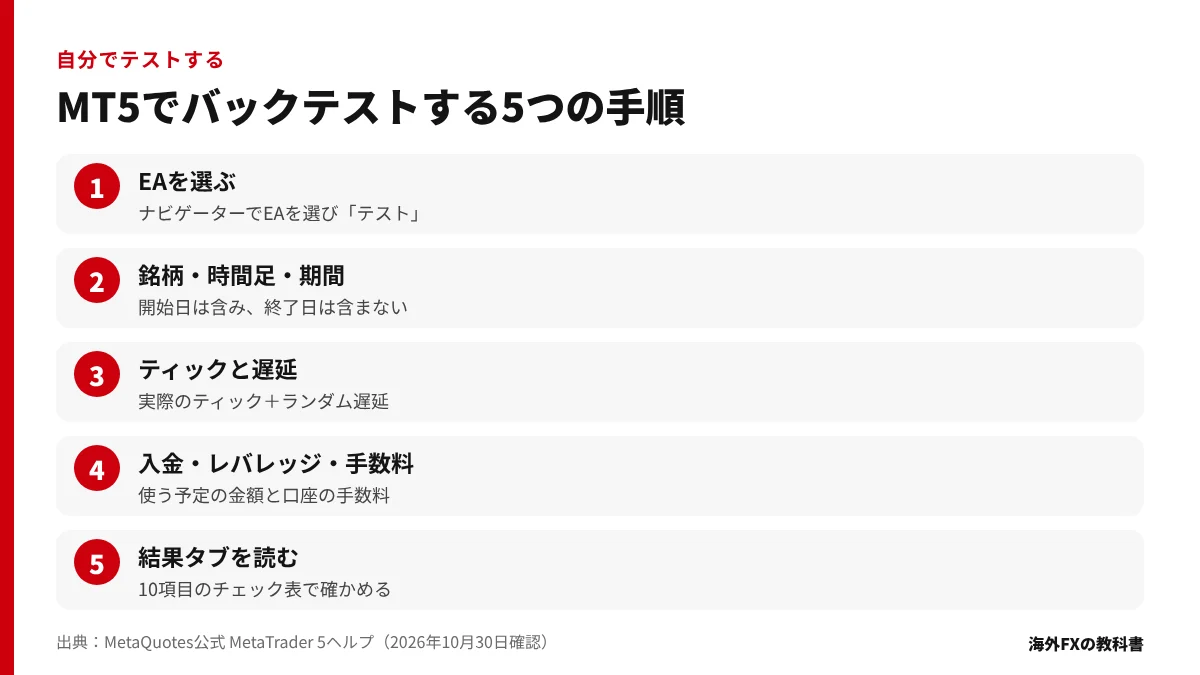
- 01テストするEAを選ぶ
ナビゲーターでEAを選び「テスト」をクリックします。複数の銘柄を使うEAは、気配値表示で銘柄を表示させておきます。
- 02銘柄・時間足・期間を決める
EAを動かす予定の銘柄と時間足を選び、日付を入れます。開始日は含まれ、終了日は含まれません。
- 03ティックと遅延を選ぶ
ティック生成は「実際のティックに基づくすべてのティック」、遅延は「ランダム遅延」か業者へのpingを選びます。
- 04初回入金・レバレッジ・手数料を入れる
使う予定の金額とレバレッジを入れます。手数料のある口座は、詳細設定に手数料も入れます。
- 05結果タブのレポートを読む
この記事のチェック表で確かめます。フォワードを1/3などに設定すれば、後半の結果も並びます。
週足のテストでは、指定した期間の前の2年分の履歴も読み込む仕様です。初回は業者のサーバーからデータを取るため、時間がかかります。
デモ口座は資金が動かないため、約定やスプレッドが実口座と完全には一致しません。最後は少ない金額の実口座で、コストと約定を確かめます。
編集部の結論:立場ごとにバックテストの使い方を変える
条件と Equity Drawdown Maximal が書かれていない成績は、どの立場でも判断に使いません。そのうえで、先にすることは立場ごとに次の1つです。
| あなたの立場 | 先にすること |
|---|---|
| EAを買う・受け取る前 | 条件とドローダウンを確かめ、デモ版を自分のMT5で動かす |
| 自分でテストできる | 実際のティック+遅延あり+手数料込みで取り直す |
| すでに稼働中 | テストの最大ドローダウンを超えたら止める基準を決める |
学習環境・EAのページには、各コミュニティの参加条件と受け取りまでの流れを載せています。受け取ったEAも、チェック表で確かめてから動かしてください。
よくある質問
Q. EAのバックテストはどこを見ればいいですか?
A. 先にテストの条件(期間・ティック生成モード・スプレッド・遅延)を読みます。次に Equity Drawdown Maximal と取引数、最後にプロフィットファクターや回復率を見ます。
Q. プロフィットファクターはいくつ以上なら良いですか?
A. 公式ヘルプが示すのは、1なら総利益と総損失が同じという定義だけです。1を超えればテスト期間では利益が出ています。取引数が少ない、またはフォワードで下がる場合は、高い値でも当てになりません。
Q. 最大ドローダウンは残高とエクイティのどちらを見ますか?
A. 資金を決めるときは、含み損を含む Equity Drawdown Maximal を見ます。公式見本では残高93.29に対し、エクイティは96.58でした。
Q. ヒストリー品質(モデリング品質)が低いと何が問題ですか?
A. 価格データに抜けや誤りがあり、実際には無かった値で売買した可能性があります。MT5の帯は赤が品質50%以下の区間です。MT4では「始値のみ」でテストするとモデリング品質が n/a になります。
Q. バックテストとフォワードテストの違いは何ですか?
A. バックテストは過去の価格で動かした結果です。フォワードテストは、最適化に使っていない新しい期間で、選んだ設定を試した結果を指します。両方の成績が大きく違うときは、過剰最適化を疑います。
Q. MT4とMT5でレポートの項目は違いますか?
A. MT4公式ヘルプのレポート項目一覧には、回復率(Recovery Factor)とシャープレシオがありません。データの質もMT4はモデリング品質、MT5はヒストリー品質と呼び方が分かれます。
Q. 販売ページのバックテスト画像は信用できますか?
A. 画像だけでは条件を確かめられません。元のレポートか、MQL5マーケットの無料デモ版で同じ条件のテストを取れるかを確かめます。取れない場合は成績として扱いません。
条件の確認先
- MetaQuotes公式:MetaTrader 5ヘルプ「ストラテジーテスト」(2026年10月30日確認) →
- MetaQuotes公式:MetaTrader 5ヘルプ「テストレポート」(2026年10月30日確認) →
- MetaQuotes公式:MetaTrader 5ヘルプ「実際ティックと生成ティック」(2026年10月30日確認) →
- MetaQuotes公式:MetaTrader 5ヘルプ「ストラテジーの最適化」(2026年10月30日確認) →
- MetaQuotes公式:MetaTrader 5ヘルプ「テスト機能」(2026年10月30日確認) →
- MetaQuotes公式:MetaTrader 4ヘルプ「Strategy Testing — Results」(2026年10月30日確認) →
- MQL5公式記事:EAのバックテストのレポートの見方(MetaQuotes) →
- 広告・アフィリエイト関係とリスク開示 →
本サイトは掲載する業者・コミュニティの公式サイトではない独立した情報メディアです。個別の投資助言、売買の指示、利益の保証は行いません。FX・CFDは、相場変動やレバレッジにより、投じた資金の一部または全部を失う可能性があります。
次に確認する
EAを選ぶ前に、提供条件と学び方を確かめる。
当サイトの学習環境・EAのページで、各コミュニティの参加条件と受け取りまでの流れを確認できます。