


你在銷售頁面上看到一個回測曲線平滑上升的EA,但不確定能相信到什麼程度。
在看獲利數字之前,先看三件事:測試設定、最大回撤及交易筆數。MetaQuotes 在其官方說明中公布了價格資料品質與回撤的衡量方式(2026年10月30日確認)。
讀完後,您可以自行閱讀 MT5 測試報告,並用 10 項檢查清單找出只是看起來漂亮的結果。
結論:先確認設定、最大回撤與交易筆數
- 設定:先確認期間、報價模式、點差、手續費與延遲
- 資料:使用 History Quality 檢查價格資料是否有缺漏
- 回撤:依含未實現虧損的最大跌幅決定帳戶規模(Equity Drawdown Maximal)
- 交易筆數:筆數少時,一次大獲利就會改變所有數字
- 差距:將最佳化期間與另外的前進測試期間比較
先看完這五項,再看獲利因子與恢復因子。回測呈現的是 EA 在過去價格上可能的交易表現,並不保證未來的結果。
什麼是EA回測:MT5策略測試器
MT5策略測試器以歷史價格數據運行EA(Expert Advisor,自動交易程式)。官方說明將測試與最佳化分開處理。
| 功能 | 官方說明 | 需留意的事 |
|---|---|---|
| 測試 | 以固定參數執行一次 | 只有一組設定,因此容易驗證 |
| 最佳化 | 以不同參數組合多次執行,以挑選最佳者 | 所選的參數組容易貼合過去 |
| 前進測試 | 將期間分割,並以後段期間測試所選的參數組 | 顯示最佳化期間以外的結果 |
| 視覺化模式 | 在圖表上重播交易 | 顯示持倉的建立方式 |
測試器從平台讀取品種歷史,只從交易伺服器下載缺少的部分。因此同一個EA在不同券商可能得到不同結果。
每個 MQL5 Market 產品都有可在策略測試器中執行的免費試用版(官方說明)。購買前可在自己的 MT5 上測試。
EA 的運作方式、在 VPS(虛擬伺服器)上執行,以及何時停止,均在本站初學者指南中說明。
在畫面上確認:報告欄位與公式
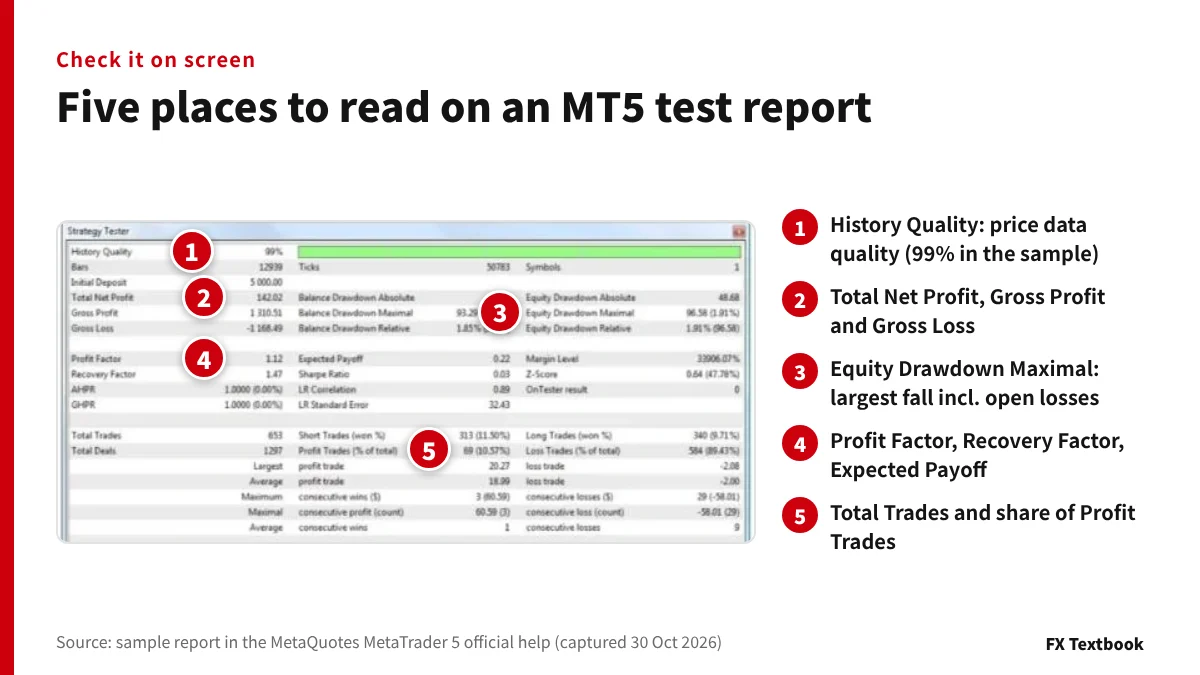
測試結束後,結果(Results)分頁會顯示詳細報告。上圖為MT5官方說明中的範例。請由上而下閱讀五個編號處。
| 欄位 | 含義或公式 |
|---|---|
| History Quality | 正確1分鐘數據的占比(%) |
| 淨利總額 | 所有交易的結果(毛利減毛損) |
| 獲利因子 | 總獲利除以總虧損;1 表示持平 |
| 預期報酬 | 每筆交易的平均損益 |
| 恢復因子 | 獲利除以最大回撤 |
| 夏普比率 | 報酬除以其標準差(無風險利率設為 0) |
| 獲利交易 | 獲利交易的筆數與占比 |
平台的翻譯版本,欄位名稱可能與說明頁不同。以英文欄位名稱對照可避免混淆。
三種回撤類型,各自分為餘額與淨值
| 類型 | 官方定義 |
|---|---|
| 絕對值 | 初始入金減去其下方的最低值 |
| 最大 | 資金從高點到下一個低點的最大跌幅(括號內為 %) |
| 親屬 | 從高點到下一個低點的最大百分比跌幅 |
餘額只計算已平倉的交易。有效淨值則包含未平倉損益。EA 持倉越久,兩者差距越大,因此請以最大淨值回撤(Equity Drawdown Maximal)來決定帳戶規模。
夏普比率官方指南
| 數值 | 官方解讀 |
|---|---|
| 低於 0 | 該策略無法獲利(不佳) |
| 0 至低於 1.0 | 承擔風險未獲回報(不確定) |
| 1.0 以上 | 承擔風險獲得回報,成果可能隨之而來(良好) |
| 3.0 以上 | 每筆交易虧損機率極低(非常好) |
數字下方是依時段、星期與月份統計的進場與損益長條圖。在時段圖中,亞洲、歐洲與美洲時段分別為黃色、綠色與紅色。
解讀官方範例:勝率 10.57% 下的獲利
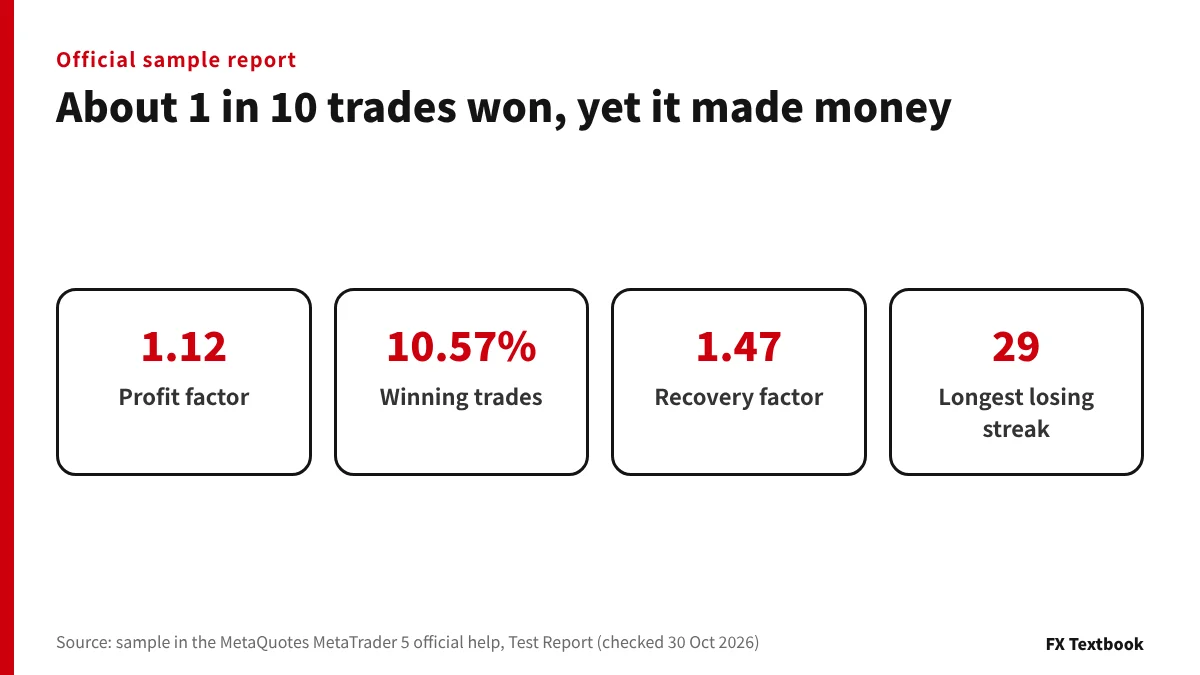
以下逐行閱讀官方範例。說明中未標明商品、手數或帳戶幣別,因此請以帳戶幣別單位解讀金額。
| 欄位 | 範例值 | 本站確認 |
|---|---|---|
| 初始入金 | 5,000.00 | - |
| 淨利總額 | 142.02 | 1,310.51 - 1,168.49 = 142.02 |
| 獲利因子 | 1.12 | 1,310.51 / 1,168.49 = 1.12 |
| 預期報酬 | 0.22 | 142.02 / 653 = 0.22 |
| 恢復因子 | 1.47 | 142.02 / 96.58 = 1.47 |
| 獲利交易 | 69 (10.57%) | 69 / 653 = 10.57% |
大約十筆交易只贏一筆。但測試仍然獲利,因為平均獲利為 18.99、平均虧損為 2.00。一次獲利可以支付約九次半的虧損。
最長連敗為29筆,虧損58.01,約為5,000入金的1.2%。勝率低時,請先自問是否能承受如此長的連敗。
- 最大跌幅:餘額 93.29(1.85%)、淨值 96.58(1.91%)
- 653 筆交易與 1,297 筆成交
- History Quality 99%(整個期間為綠色帶)
樣本夏普比率為0.03,位於官方指南的不確定區間。PF 1.12只表示測試期間有賺錢。
警訊 1:期間短、交易筆數少
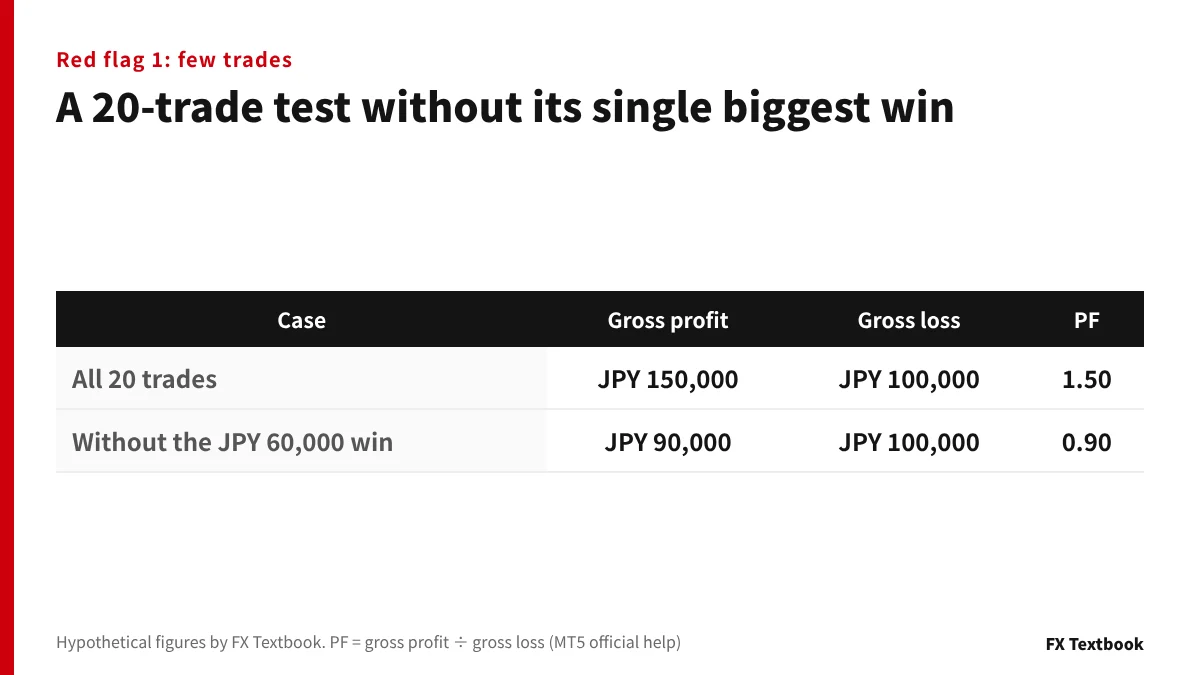
短期測試可能只涵蓋恰好適合該 EA 的市場階段。交易次數少時,一筆大幅獲利就會讓所有數字改變。
| 情形 | 總獲利 | 總虧損 | PF |
|---|---|---|---|
| 全部 20 筆交易 | JPY 150,000 | JPY 100,000 | 1.50 |
| 扣除最大獲利JPY 60,000後 | JPY 90,000 | JPY 100,000 | 0.90 |
剔除一筆交易後,PF 就會跌到 1 以下。光看報告就能知道,最大獲利交易是否占了毛利的大部分。
- 期間:是否包含上漲、下跌及盤整的行情?
- 交易筆數:相對於測試長度,筆數是否太少?
- 集中度:獲利是否來自少數幾個月或幾個時段(請見長條圖)?
在官方說明中,起始日包含在內,結束日不包含。如果歷史資料不足以在起始日之前建立至少 100 根 K 線,起始日會自動移動。
警訊 2:點差、手續費與延遲設定
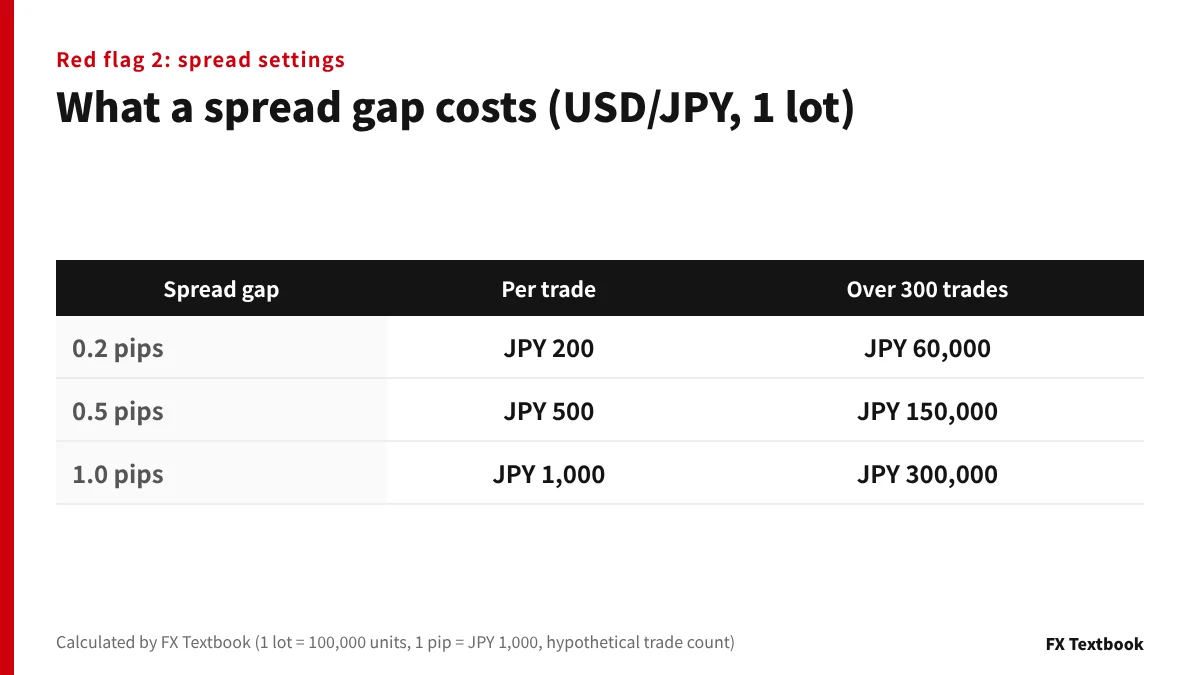
MT5測試器的點差取自歷史數據,而非模擬。使用真實報價時,點差在一分鐘內會變動;使用生成報價時,點差在每根K線內固定。
以其他券商或帳戶製作的報告,將與您的點差不一致。以 USD/JPY 而言,1 lot(100,000 單位)即每 pip 1,000 日圓。
| 點差差距 | 每筆交易 | 超過 300 筆交易 |
|---|---|---|
| 0.2 pips | JPY 200 | JPY 60,000 |
| 0.5 pips | JPY 500 | JPY 150,000 |
| 1.0 pips | JPY 1,000 | JPY 300,000 |
以 pips 計算獲利,會忽略隔夜利息與手續費,也略過保證金管理。官方說明稱之為粗略估算,而非可作為績效展示的數字。
納入佣金與執行延遲
如果您的帳戶收取來回佣金,請確認已在進階設定中輸入。另有選項可套用所連接帳戶自身的佣金(Use predefined commissions)。
- 沒有延遲:所有訂單都以要求的價格成交,屬於理想情況
- 隨機延遲:90% 的情況為 0 至 8 秒,10% 為 9 至 18 秒
- 固定延遲:固定的秒數,或對經紀商伺服器的 ping 值
警訊 3:報價生成模式與歷史品質
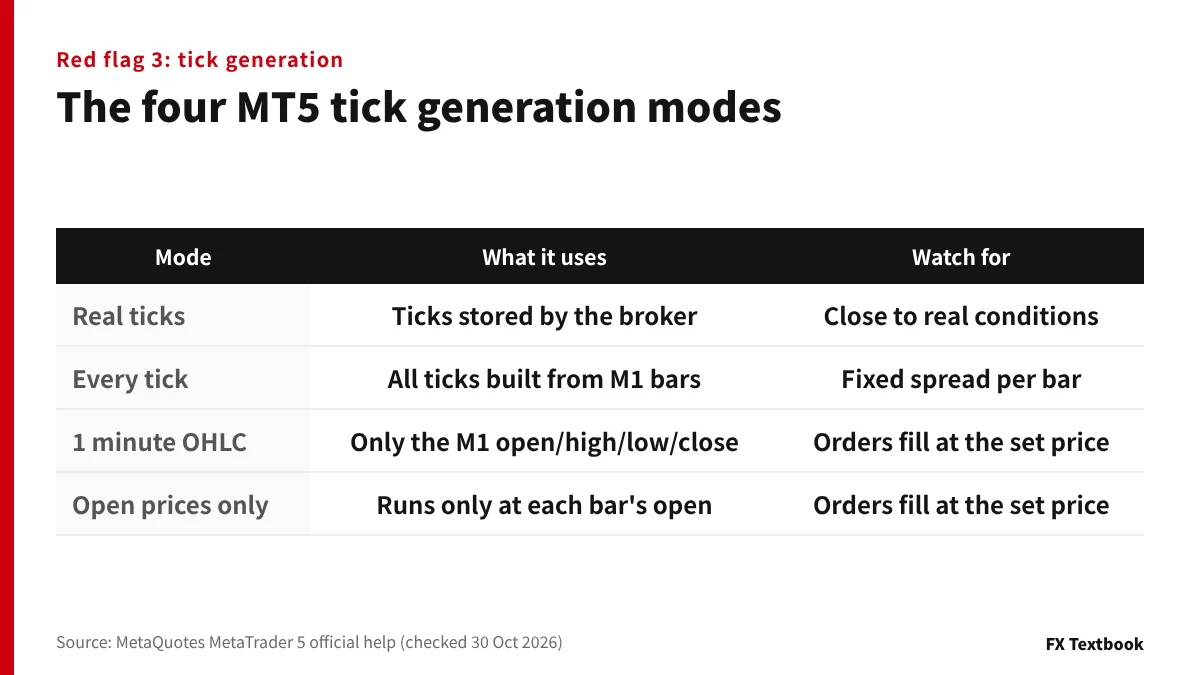
報價生成模式決定測試的精細程度。較粗略的模式完成較快,但無法重現每根K線內的價格走勢。
| 模式 | 官方說明 | 需留意的事 |
|---|---|---|
| 以真實逐筆報價為基礎的每個逐筆報價 | 使用券商儲存的真實報價 | 接近真實條件;首次下載較慢 |
| 每個逐筆報價 | 由 1 分鐘 K 線生成所有逐筆報價 | 生成的逐筆報價在每根 K 線內維持固定點差 |
| 1 分鐘 OHLC | 僅使用每分鐘的開盤、最高、最低與收盤價 | K 線內部沒有價格變動;掛單與停損/停利以訂單價格成交 |
| 僅開盤價 | 僅在每根 K 線開盤時執行 EA | EA僅在開盤時動作;掛單與SL/TP按訂單價格成交 |
以賺取數 pips 為目標的 EA,對一分鐘內的波動很敏感。在兩種粗略模式中,限價單、停損單與 SL/TP 單都會剛好以設定價格成交。若只有這些報告,請要求以真實 tick 重新執行。
History Quality(MT4 中的 Modelling quality)
MT5 的歷史品質是正確 1 分鐘資料所占的比例。成交量為 1 但 OHLC 值不同的 K 線,以及歷史資料中的缺口,都會被視為不正確的資料。
- MT5:綠色越淺代表品質越好;紅色標示品質在 50% 以下的區段
- MT4:灰色為未使用的歷史資料;紅色表示缺少較小時間框架的資料
- MT4:僅以開盤價測試時,建模品質顯示為 n/a
MT4 的建模品質依據 MQL5 官方文章中的公式。其最大權重為 0.9,因此即使是純 1 分鐘資料,上限也只有 90%(本站依公式試算)。
警訊 4:過度擬合與前瞻測試的落差
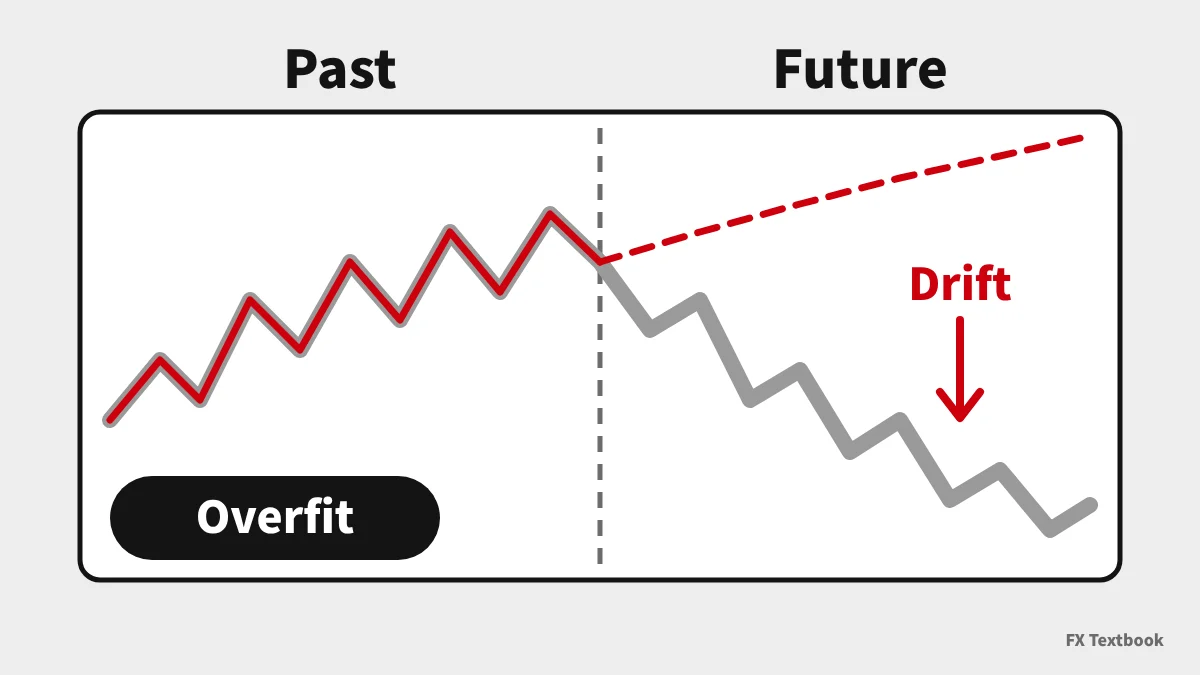
最佳化會嘗試許多參數組合,並保留表現最好的。過度貼合過去價格的組合,在另一段期間可能失效。這稱為過度擬合,或曲線擬合。
官方說明提供前向測試(forward testing)作為避免過度擬合的方法。它將期間一分為二,用較新的部分測試所選的參數組。
| 官方規則 | 詳情 |
|---|---|
| 分割 | 期間的 1/2、1/3 或 1/4,或自訂起始日 |
| 前進測試期間 | 一律是較新、較後面的部分 |
| 已測試的參數組 | 前10%(完整演算法)或前25%(遺傳演算法) |
| 最低 | 若少於 256 次,會加跑額外的次數 |
- 兩段期間的 PF 或最大回撤差異很大
- 設定稍有變動,結果就崩壞
- 最佳化期間在EA開始販售前結束
- 未顯示前瞻或真實帳戶的紀錄
最佳化圖表以顏色深淺顯示各參數的結果。我們認為,周圍結果相近的設定,比單獨突出的峰值更能抵抗小幅變動。
在真實市場環境下,繼續以模擬帳戶進行前進測試。
檢查表:核對 EA 成績的 10 件事
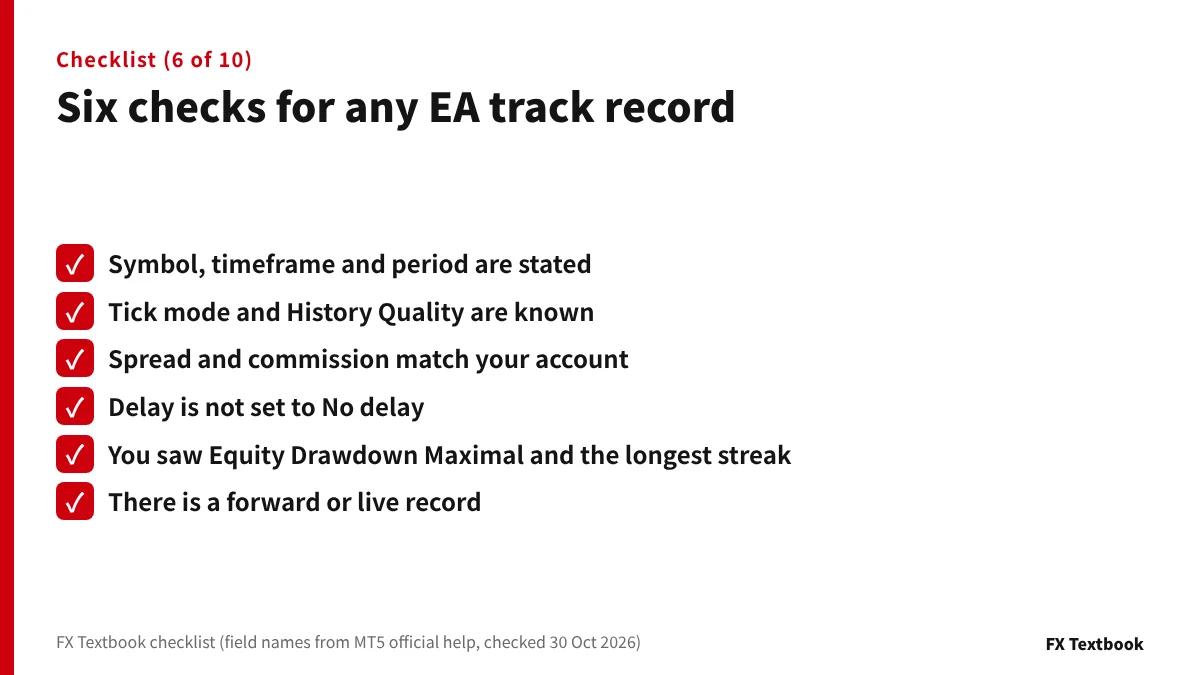
| 確認 | 若答案為否 |
|---|---|
| 1. 已註明交易品種、時間週期與期間 | 沒有設定的數字無法比較 |
| 2. 已確認 tick 模式 | 若為 Open prices only,請以真實逐筆報價重新執行 |
| 3. 顯示歷史品質(MT4 中的 Modelling quality) | 無法確認資料缺漏 |
| 4. 點差與手續費接近您的帳戶條件 | 結果會依成本差距而下降 |
| 5. 延遲未設為無延遲 | 成交價格理想 |
| 6. 交易次數與期間相符 | 結果可能只靠少數幾筆交易 |
| 7. 顯示最大淨值回撤(Equity Drawdown Maximal) | 未實現的虧損未知 |
| 8. 已確認最長連續虧損及其成本 | 你可能會在連敗途中停止EA |
| 9. 有前進測試或實盤紀錄 | 可能只適用於過去 |
| 10. 可透過原始報告或模擬帳戶重現結果 | 僅憑一張圖片證明不了任何事 |
若有任何一項答案為否,請不要把該數字當作績效。請對齊設定後重新執行。若賣方不願提供原始報告,也同樣適用。
加倉型設計即使餘額曲線看似平穩,未實現虧損仍可能擴大。請一併確認最大持倉數與手數的增加方式。
如何在 MT5 自行回測
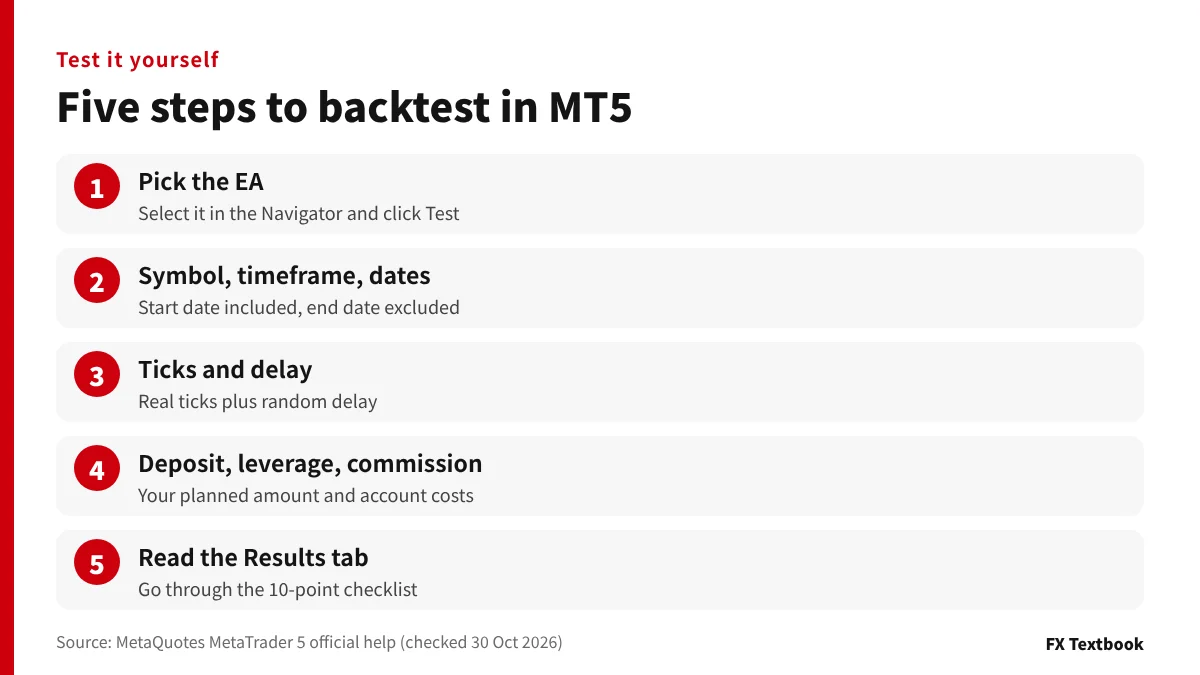
- 01選擇 EA
在導航器中選擇 EA 並點擊「測試」。若是多商品 EA,請先在報價窗口中顯示這些商品。
- 02設定交易品種、時間週期與日期
選擇預定交易的商品與時間框架並輸入日期。起始日包含在內,結束日不包含。
- 03選擇逐筆報價與延遲
請選擇以真實報價為基礎的「每個報價」,以及隨機延遲或與您經紀商之間的 ping 值。
- 04輸入入金、槓桿與佣金
請使用你打算交易的金額與槓桿;若你的帳戶收取手續費,請在進階設定中加入。
- 05查看結果報告
請逐項檢視本文的檢查表。將前進測試期間設為 1/3 左右,也能看到後段的結果。
以週線時間週期進行測試時,會在所選期間之前額外載入兩年的歷史資料。首次執行須從券商伺服器下載資料,因此需要一些時間。
模擬帳戶不會有真實資金流動,因此成交與點差不會與真實帳戶完全一致。最後請以小額真實帳戶確認成本與成交。
本站結論:依情況分別運用回測
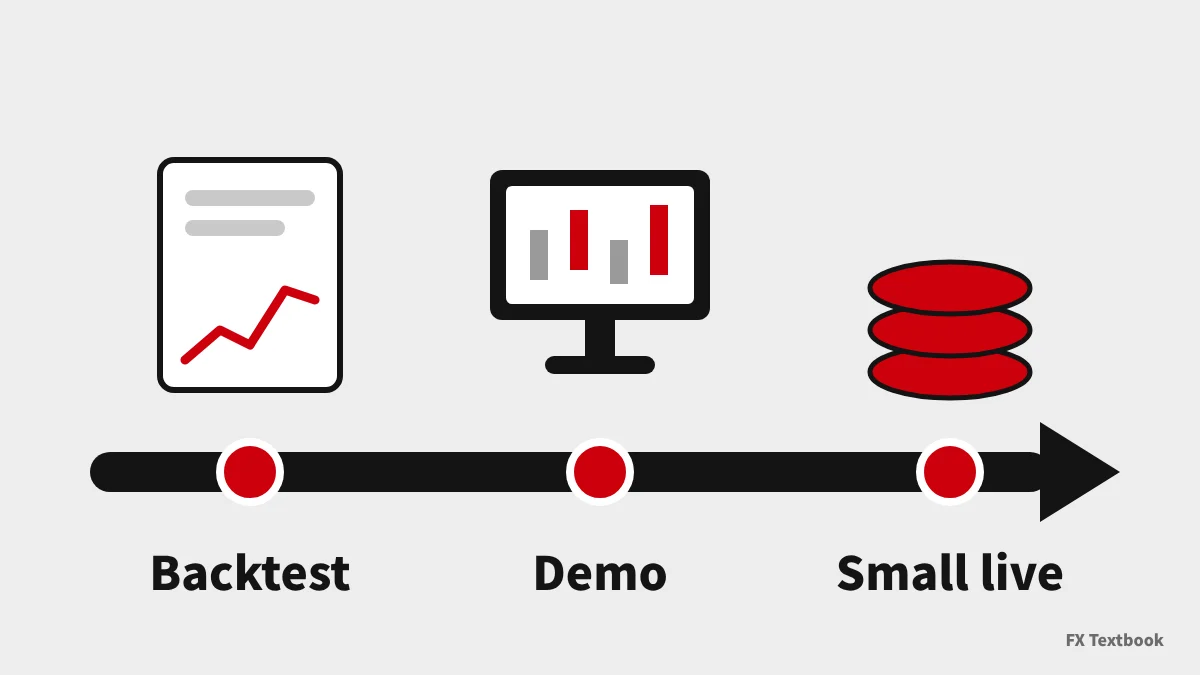
無論你的情況如何,都不要依據沒有列出設定或淨值最大回撤的結果來判斷EA。除此之外,第一步取決於你所處的位置。
| 您的情況 | 請先做這件事 |
|---|---|
| 購買或取得 EA 之前 | 確認設定與最大回撤後,在自己的 MT5 上執行模擬測試 |
| 你可以執行測試 | 以真實報價、延遲及手續費重新執行 |
| 已在進行中 | 以測試所得的最大回撤設定停止規則 |
在決定 EA 帳戶規模之前,先決定您的資本中有多少可以承受在回撤中損失。
常見問題
Q. 看 EA 回測時應該先看什麼?
答:先看設定:期間、tick 模式、點差與延遲。接著檢查最大淨值回撤(Equity Drawdown Maximal)與交易次數,最後才看獲利因子與恢復因子。從獲利開始看,會掩蓋設定上的差異。
Q. 獲利因子多少才算好?
答:官方說明僅將 1 定義為總獲利等於總虧損。高於 1,表示該期間測試是賺錢的。若交易次數少,或在前進測試中下滑,高數值就沒有太大意義。
Q. 應該看餘額回撤還是淨值回撤?
答:請以最大淨值回撤(Equity Drawdown Maximal)來決定帳戶規模。有效淨值包含未平倉虧損,因此顯示的跌幅比餘額更深。在官方範例中,餘額回撤為 93.29,淨值回撤為 96.58。
Q. 為什麼歷史品質或建模品質偏低會有影響?
答:價格資料若有缺漏或錯誤,測試可能是在從未存在過的價格上成交。在 MT5 中,紅色標示 50% 以下的區段。在 MT4 中,若僅以開盤價測試,Modelling quality 會顯示為 n/a。
Q. 回測與前瞻測試有何不同?
答:回測是以過去價格執行。前進測試則是在最佳化時未使用的較新期間,檢驗所選設定。兩者差距過大,表示可能過度擬合。
Q. MT4 與 MT5 的報告顯示相同的欄位嗎?
答:不。MT4 官方說明中的報告欄位不包含 Recovery Factor 或 Sharpe Ratio。資料品質在 MT4 稱為 Modelling quality,在 MT5 稱為 History Quality。
Q. 可以相信銷售頁面上的回測圖片嗎?
答:圖片看不出設定。請索取原始報告,或以相同設定執行 MQL5 Market 的免費模擬版。若兩者都辦不到,就不要視為績效。
資料來源與條件
- MetaQuotes:MetaTrader 5 說明,策略測試器(2026年10月30日確認) →
- MetaQuotes:MetaTrader 5 說明,測試報告(2026年10月30日確認) →
- MetaQuotes:MetaTrader 5 說明,真實與生成的報價(2026年10月30日確認) →
- MetaQuotes:MetaTrader 5 說明,策略最佳化(2026年10月30日確認) →
- MetaQuotes:MetaTrader 5 說明,測試功能(2026年10月30日確認) →
- MetaQuotes:MetaTrader 4 說明,策略測試結果(2026年10月30日確認) →
- MQL5 官方文章:EA 測試報告中的數字代表什麼(MetaQuotes) →
- 廣告、聯盟關係與風險揭露 →
FX Textbook 是獨立的資訊網站,並非經紀商,也不提供個人投資建議。外匯與 CFD 交易具有風險,您可能損失部分或全部投入資金。不保證任何交易結果。
NEXT STEP
測試過EA了嗎?接下來請比較MT4與MT5券商。
以官方來源與確認日期,比較本站所列經紀商的帳戶類型、交易平台與成本。