
海外取引所でビットコインなどの利益が出て、2026年分の税金がいくらになり、どう申告するのか迷っていませんか。
2026年中の利益は、取引所が海外にあっても雑所得として給与などと合算し、所得税5〜45%と住民税10%がかかります。分離課税20%は法律が成立しただけで、まだ始まっていません。
国税庁のFAQ(令和7年12月改訂)と、財務省・金融庁の資料をもとに、2026年10月30日に確かめました。読み終えると、申告がいるかどうか、税金はいくらくらいか、どんな記録を残せばよいかが分かります。
結論:2026年中の仮想通貨の利益は雑所得・総合課税
- 区分:個人の利益は原則、雑所得(その他雑所得)で総合課税
- 税率:所得税5〜45%に住民税10%。合わせて最大55%
- 時期:売る・交換する・支払いに使うと課税。持つだけなら課税なし
- 申告:給与が1か所の会社員は、給与以外の所得が年20万円超で申告
- 改正:分離課税20%は適用開始日以後の取引から。2026年分は対象外
この記事は制度のしくみの説明です。個別の税額や所得の区分は、税理士か税務署に確かめてください。
仮想通貨の税金の税率:所得税5〜45%と住民税10%
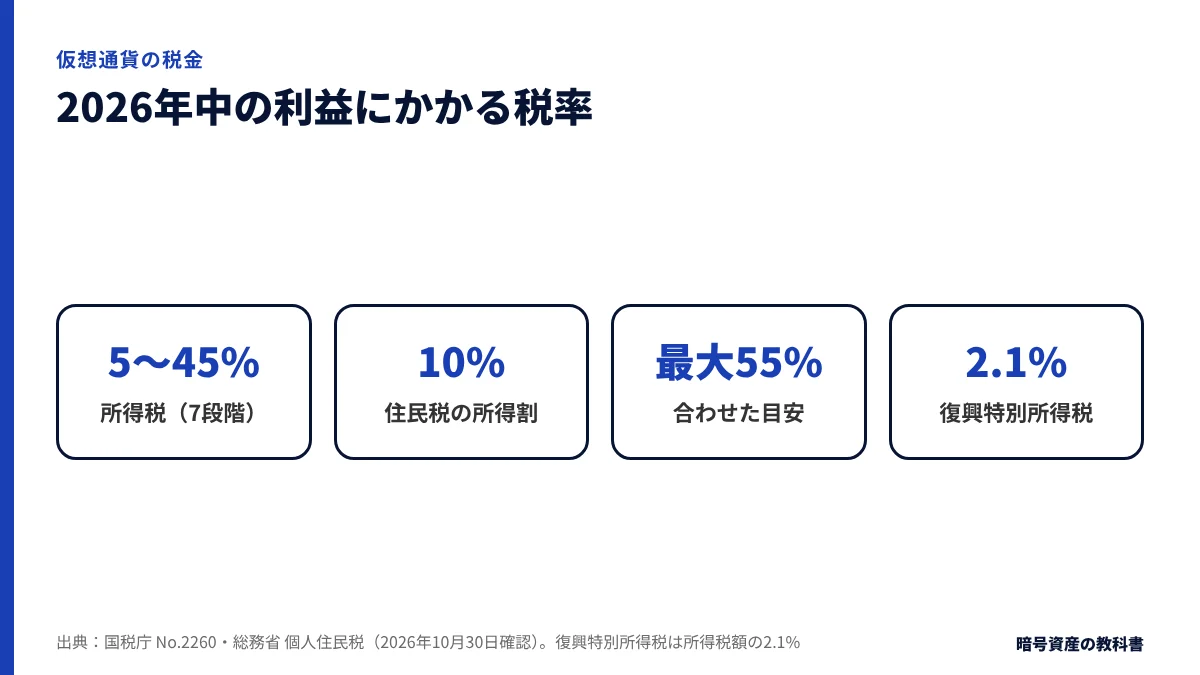
国税庁のFAQ 2-2は、暗号資産の取引で出た利益を、原則として雑所得(その他雑所得)に分けています。給与などと足し合わせてから税金を決める、総合課税というしくみです。
国内FXは申告分離課税ですが、暗号資産の証拠金取引はそこから外されています(FAQ 2-12)。ほかの所得が多い人ほど、仮想通貨の利益にかかる税率も上がります。
| 課税される所得金額 | 所得税率 | 控除額 | 住民税を足した目安 |
|---|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 | 約15% |
| 195万円〜329万9,000円 | 10% | 9万7,500円 | 約20% |
| 330万円〜694万9,000円 | 20% | 42万7,500円 | 約30% |
| 695万円〜899万9,000円 | 23% | 63万6,000円 | 約33% |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 | 約43% |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 | 約50% |
| 4,000万円以上 | 45% | 479万6,000円 | 約55% |
※ 所得税額は「課税される所得金額×税率−控除額」です。住民税の所得割は10%(道府県民税4%・市町村民税6%)です(総務省)。
復興特別所得税も上乗せされる
所得税には、その額の2.1%にあたる復興特別所得税が上乗せされます。令和9年から防衛特別所得税が始まっても、2つを合わせた税率は変わりません(No.2260)。
年間の収入が300万円を超えると区分が変わる
1年の取引の収入金額が300万円をこえると、帳簿があるかないかで区分が変わります(FAQ 2-2・令和7年12月更新)。
| その年の取引の状況 | 所得の区分(原則) |
|---|---|
| 収入金額が300万円以下 | 雑所得(その他雑所得) |
| 300万円超で、帳簿を保存している | 事業所得 |
| 300万円超で、帳簿を保存していない | 雑所得(業務に係る雑所得) |
| 事業の仕入れの支払いに使った | 事業所得 |
※ 帳簿があっても、取引に営利性が認められないときなどは、事業所得かどうかを個別に判断します。
ビットコインの税金はいつかかる?売却・交換・決済
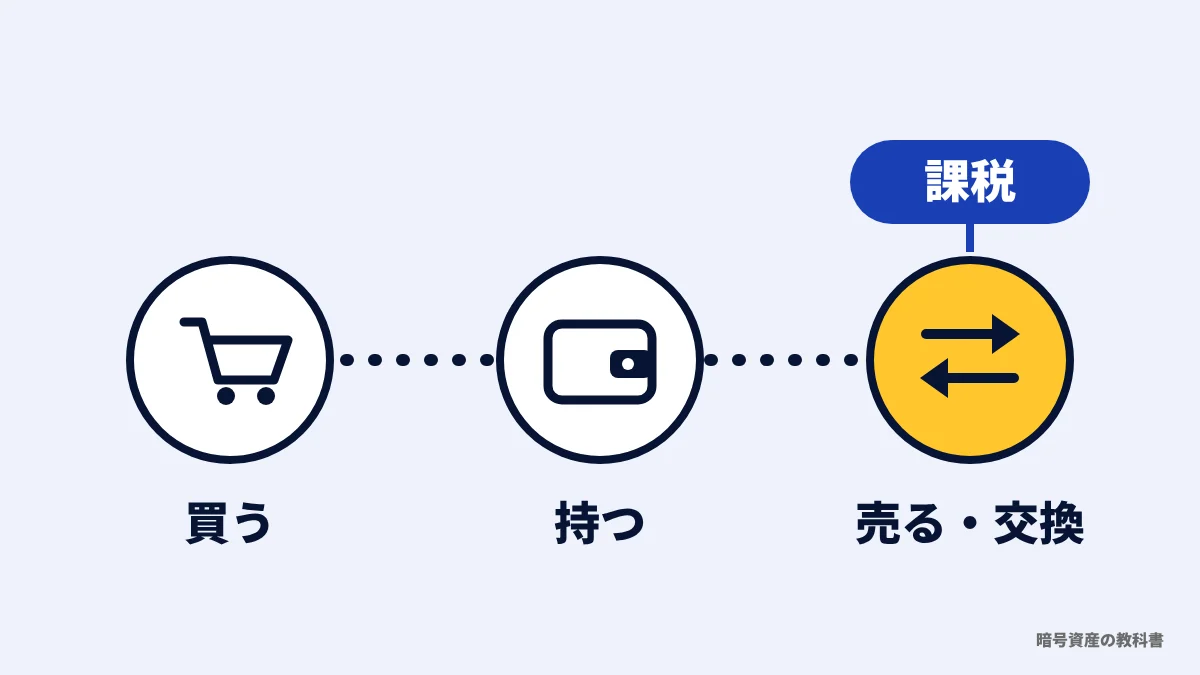
税金がかかるのは、暗号資産を手放して利益が決まったときです。値上がりしたまま持っているだけなら課税されません。
| 取引 | 税金の扱い | 国税庁FAQ |
|---|---|---|
| 日本円に売る | 課税(売った額−取得価額) | 1-1 |
| 商品やサービスの支払いに使う | 課税(商品の価額で売った扱い) | 1-2 |
| 別の暗号資産と交換する(BTC→USDTなど) | 課税(受け取った側の時価で計算) | 1-3 |
| マイニング・ステーキング・レンディングで受け取る | 受け取った時の時価が収入 | 1-7 |
| 先物(証拠金取引)を決済する | 決済の損益が総合課税の雑所得 | 2-12 |
| 信用取引で売り付けて買い戻す | 売付け価額−買付け価額が決済した年の所得 | 2-13 |
| 持ち続ける・自分のウォレットへ移す | 課税なし | — |
所得になる年は、原則として売った暗号資産を引き渡した日の年です。売買の契約をした日の年を選ぶこともできます(FAQ 2-1)。
FAQの例で見る「交換」の計算
FAQ 1-3の例では、400万円で買った4BTCのうち1BTCを渡し、40XRP(1XRP=3万円)を受け取ります。XRPの価額120万円がBTCの売値になり、1BTCの取得価額100万円を引いた20万円が所得です。
海外取引所でBTCをUSDTに替える取引も、暗号資産同士の交換です。日本円に戻していなくても、替えた年の所得になります。
支払いに使ったときの計算(FAQ 1-2)
| 項目 | 金額 |
|---|---|
| 買った値段 | 4BTCで400万円(1BTCあたり100万円) |
| 支払った商品の価額 | 40万3,000円(0.3BTCで支払い) |
| 0.3BTC分の取得価額 | 30万円 |
| 所得 | 40万3,000円−30万円=10万3,000円 |
仮想通貨の税金の計算方法:仮の数値で計算例
所得は「売った額−取得価額−手数料など」で出します。FAQ 1-1の例では、400万円で買った4BTCのうち0.2BTCを21万円で売ります。0.2BTC分の取得価額は20万円なので、所得は1万円です。
利益100万円で増える税額(仮の数値)
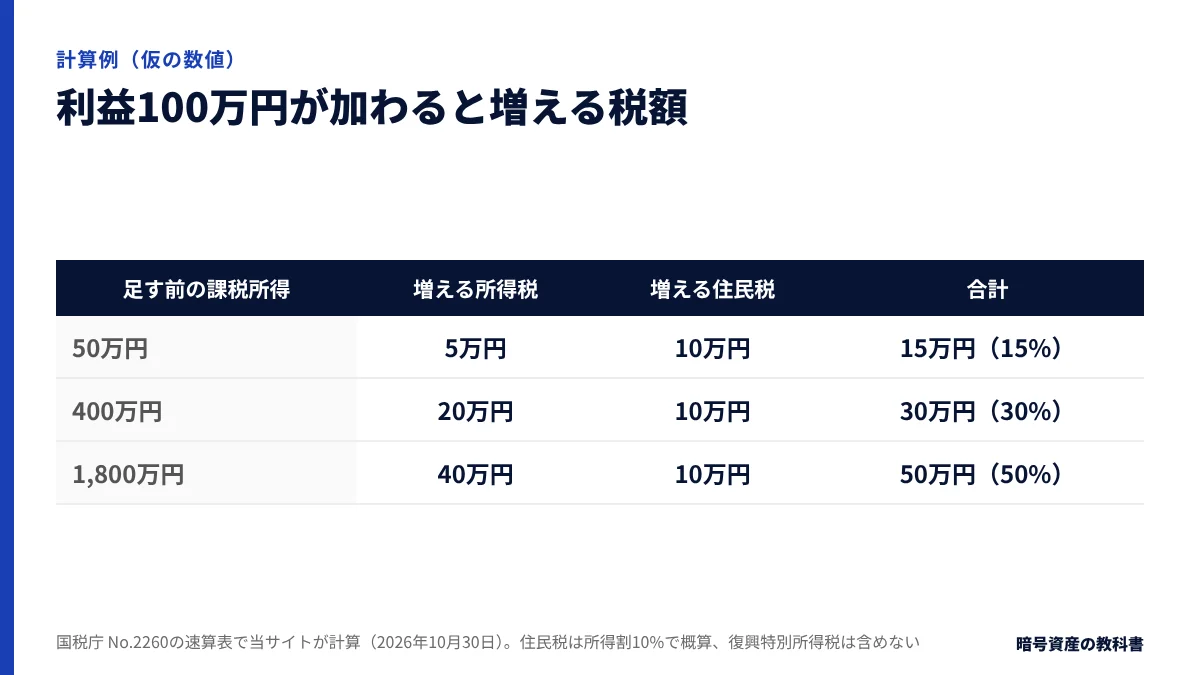
同じ100万円の利益でも、ほかの所得によって増える税額は3倍以上変わります。表は、利益を足す前の課税所得だけを変えた説明用の数値です。
| 足す前の課税所得 | 増える所得税 | 増える住民税 | 合計(利益に対する割合) |
|---|---|---|---|
| 50万円 | 5万円 | 10万円 | 15万円(15%) |
| 400万円 | 20万円 | 10万円 | 30万円(30%) |
| 1,800万円 | 40万円 | 10万円 | 50万円(50%) |
※ 例:400万円の人の所得税は、利益を足すと57万2,500円、足さないと37万2,500円で、差は20万円です。復興特別所得税は含めていません。
必要経費になるもの(FAQ 2-3)
- 売った暗号資産の譲渡原価(取得価額のうち売った分)
- 売るときに払った手数料
- 回線料やパソコン代のうち、売るために直接いる部分(回線料は取引分を分けられるときだけ)
- 1年以上使う一定額をこえるパソコンは、何年かに分けて経費にする
取得価額は総平均法か移動平均法で出す
同じ銘柄を何度も売り買いした年は、1年分の譲渡原価を総平均法か移動平均法で計算します。届出をしなければ、総平均法になります(FAQ 2-4・2-5)。
あとから方法を変えるときは、変えたい年の3月15日までに変更承認申請書を税務署に出します(FAQ 2-6)。
| 項目 | 総平均法 | 移動平均法 |
|---|---|---|
| 1年の売却額(5BTC) | 5,295,000円 | 5,295,000円 |
| 譲渡原価 | 3,106,000円 | 3,080,200円 |
| 所得 | 2,189,000円 | 2,214,800円 |
※ 同じ取引でも、計算方法を変えると所得が25,800円違います。
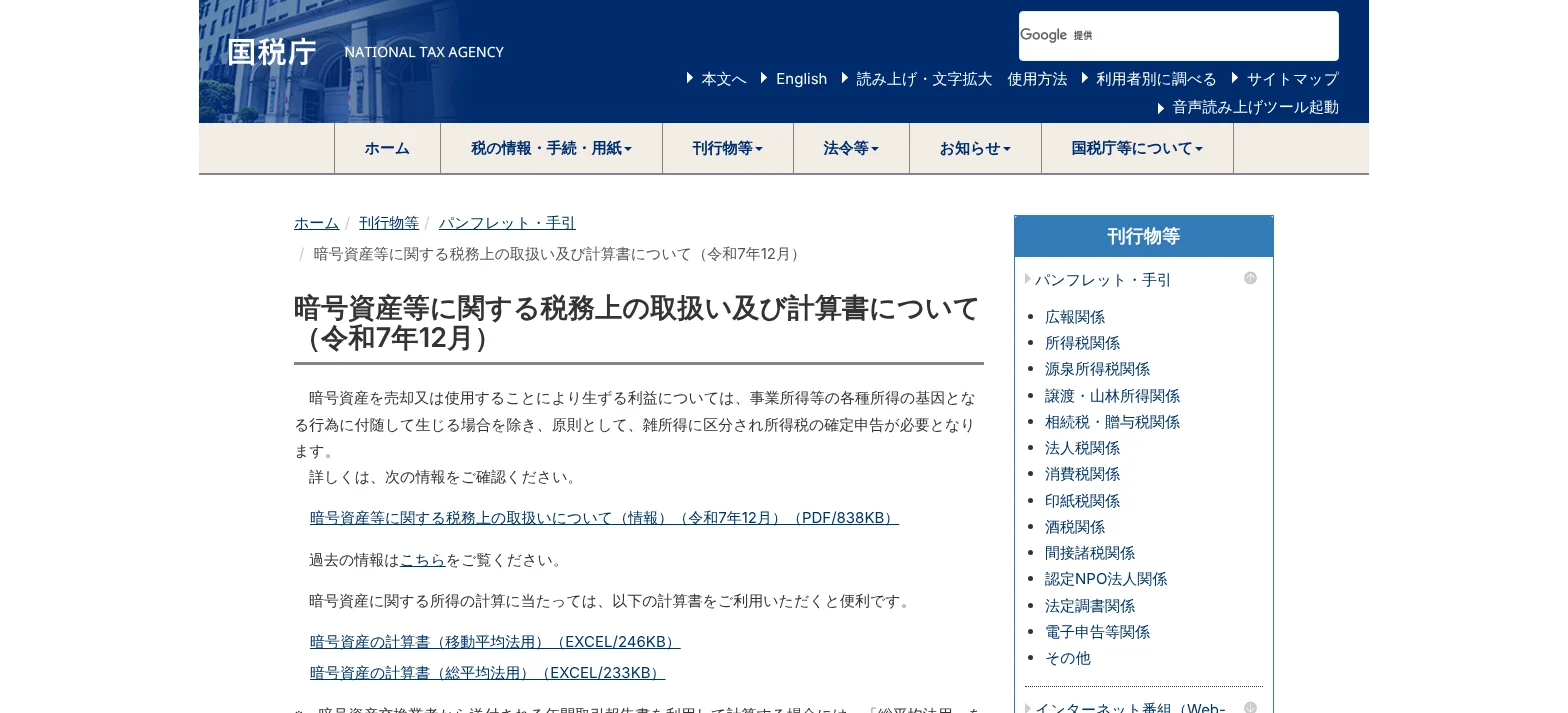
国税庁は「暗号資産の計算書」(Excel)を、移動平均法用と総平均法用の2種類配っています。1年分の売買の合計を入れると所得が出ます(FAQ 2-8)。
確定申告が必要な人:会社員の20万円ルールと住民税
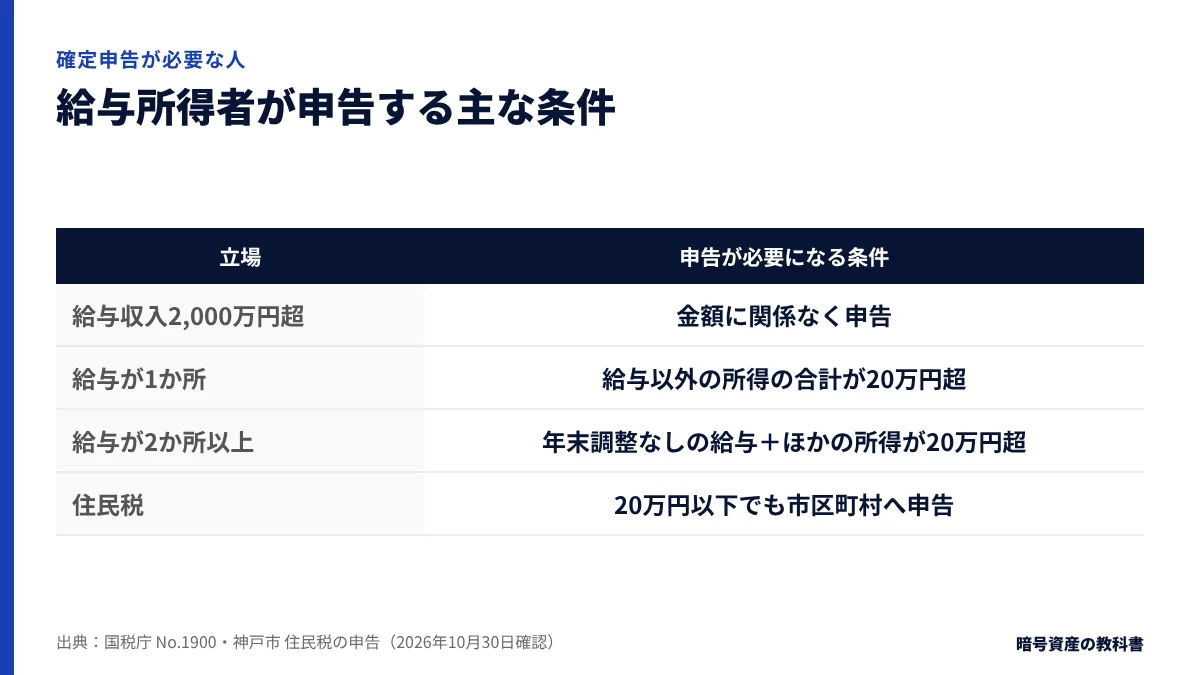
年末調整を受ける会社員でも、No.1900の次の3つにあたる人は確定申告が必要です。
| 立場 | 申告が必要になる条件 |
|---|---|
| 給与の年間収入が2,000万円超 | 金額に関係なく申告する |
| 給与を1か所から受けている | 給与・退職所得以外の所得の合計が20万円超 |
| 給与を2か所以上から受けている | 年末調整されない給与と、ほかの所得の合計が20万円超 |
※ 20万円は売った額ではなく、取得価額や手数料を引いた所得で判定します。
所得税の申告がいらない人でも、住民税の申告は別にいります。神戸市は、給与のほかの所得が20万円以下で確定申告をしない人にも、市県民税の申告をするよう求めています。
医療費控除などの還付申告をする年は、20万円以下の所得も合わせて申告します(国税庁「確定申告を要しない場合の意義」)。
申告と納税の期限
申告の期間は、利益が出た年の翌年2月16日から3月15日までです(No.2024)。2026年分なら2027年2月16日(火)から3月15日(月)です。
- 01取引の記録をそろえる
取引所ごとに、1年分の売買・交換・入出金の履歴を集めます。海外の取引所はCSVで保存します。
- 02銘柄ごとに所得を出す
前の章の計算書を、銘柄ごとに1枚ずつ作ります。
- 03作成コーナーで申告書を作る
確定申告書等作成コーナーで金額を入れると、税額が自動で計算されます。e-Taxか郵送などで出します(No.2024)。
- 04期限までに納める
3月15日までに申告し、所得税を納めます。遅れると、延滞税がかかります。
損失が出た年:損益通算と繰越の範囲
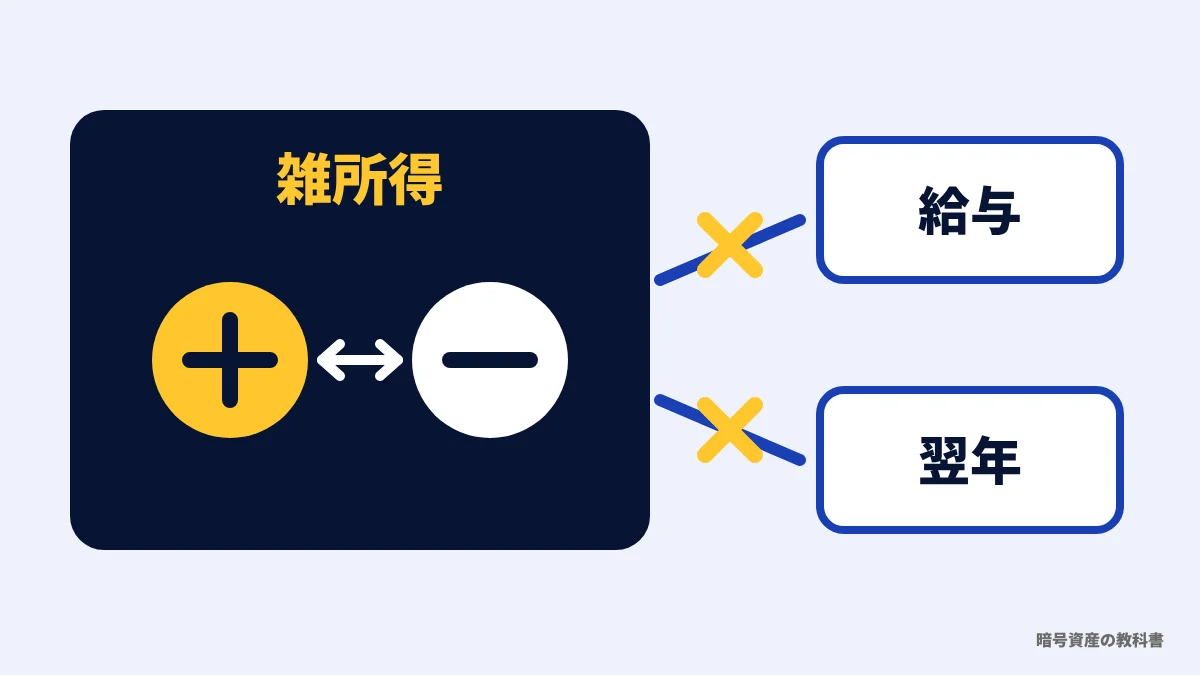
雑所得の損失は、給与などほかの所得から差し引けず、翌年へ繰り越す決まりもありません(No.2250・FAQ 2-11)。
| 相殺したい相手 | できるか |
|---|---|
| 同じ年の別の暗号資産の利益 | できる |
| 同じ年の暗号資産の先物の利益 | できる(FAQ 2-12) |
| 給与所得・事業所得 | できない |
| 株・投資信託の譲渡益、FXの利益 | できない(分離課税の所得) |
| 翌年以後の暗号資産の利益 | できない(繰越なし) |
No.2250で損益通算ができるのは、不動産所得・事業所得・譲渡所得・山林所得の損失だけで、雑所得は入っていません。
- 損の年も、取引履歴と円に直したレートを保存する
- 年末に持っている数量と、その評価額を計算しておく
- 翌年の譲渡原価は、年初に持っていた分の評価額から始まる(FAQ 2-4)
12月31日を越えてから損を確定すると、前の年の利益とは相殺できません。売るかどうかは、税金とは別に判断してください。
分離課税20%はいつから?令和8年度税制改正の中身
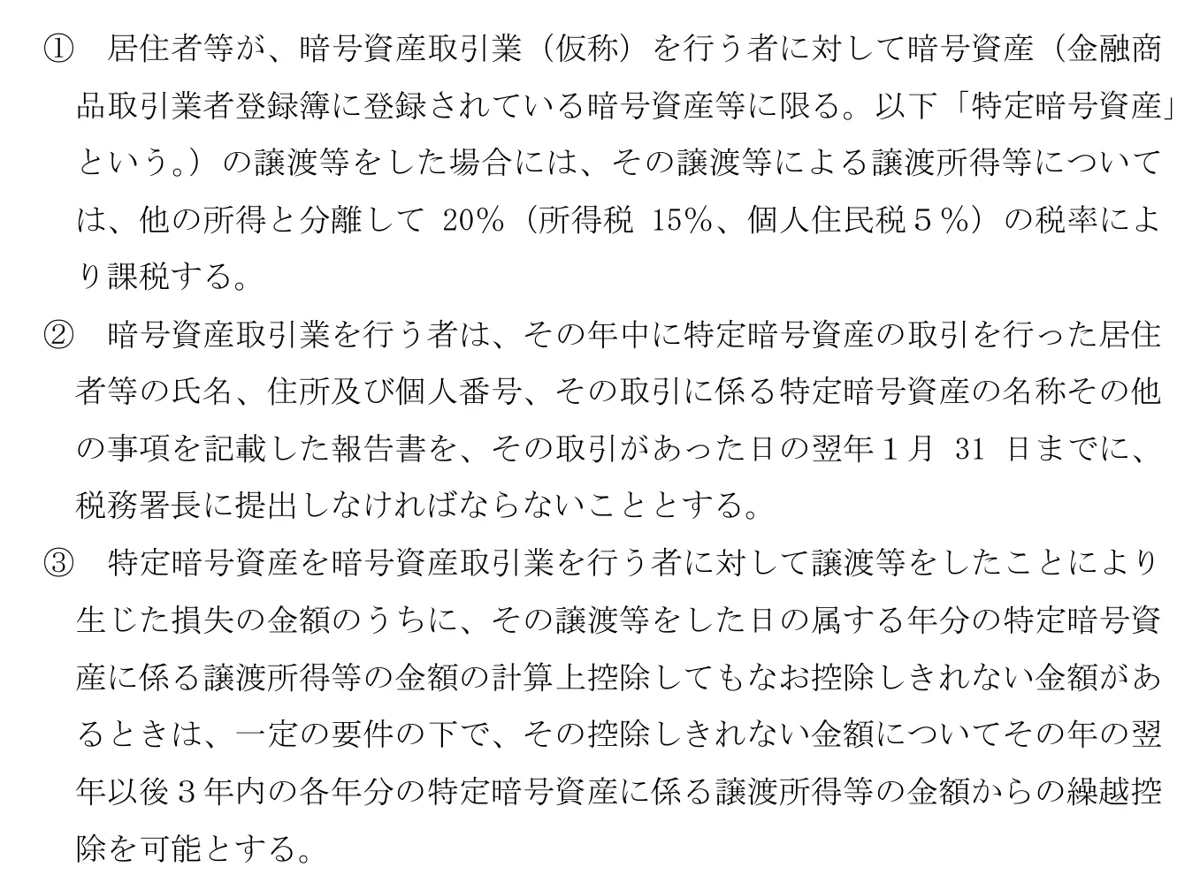
令和8年度税制改正の大綱(2025年12月26日閣議決定)は、一部の暗号資産を分離課税にすると決めました。税率は20%(所得税15%・住民税5%)です。
| 日付 | できごと |
|---|---|
| 2025年12月26日 | 税制改正の大綱を閣議決定 |
| 2026年3月31日 | 所得税法等の改正法が成立 |
| 2026年7月15日 | 改正金融商品取引法が成立 |
| 公布から1年以内 | 政令で決める日に改正金商法を施行 |
| 施行日の翌年1月1日 | 分離課税の適用開始日 |
所得税法などを改めた法律の附則によると、分離課税が始まるのは「改正金商法が施行された年の、次の年の1月1日」です。施行の日は、公布から1年以内に政令で決めることになっています。
2026年10月30日の時点で、施行の日を決めた政令は見つかっていません。施行が2026年中なら2027年1月1日、2027年中なら2028年1月1日に始まります。どちらでも、2026年中の取引は今のルールで申告します。
適用開始日から変わること
| 項目 | 適用開始日以後(特定暗号資産) | いま |
|---|---|---|
| 税率 | 20%(所得税15%・住民税5%) | 5〜45%+住民税10% |
| 損失の繰越 | 翌年以後3年内に繰越控除 | できない |
| 先物 | 特定暗号資産のデリバティブは先物取引の特例へ | 総合課税の雑所得 |
| 業者の報告 | 適用開始日の翌年の取引から、業者が翌年1月31日までに税務署へ報告 | — |
大綱と法律案要綱が対象にしているのは、金融商品取引業者登録簿にのっている暗号資産を、暗号資産取引業者に売るときです。海外の取引所で売るときを対象にするという書き方は、どちらにもありません。
復興特別所得税を足すと、分離課税の税率は20.315%です。適用開始日より前の損失を新しい制度に持ち込む規定は、大綱にありません。
譲渡所得になる暗号資産の見直し
- 総合課税の譲渡所得になる暗号資産は、特別控除を使えない
- 5年をこえて持った分を2分の1にする計算も使えない
- その損は、ほかの総合課税の所得と差し引きできない
3つとも大綱の個人所得課税(2)⑥の内容で、改正金商法の施行の翌年分の所得税から適用されます。
海外取引所の利益:申告の扱いと残す記録
国税庁 No.2010によると、日本に住む人のほとんど(非永住者以外の居住者)は、すべての所得が課税の対象です。国の内と外のどちらで生じたかは問いません。MEXCやBingXなど海外取引所の利益も、国内と同じ雑所得に足します。
国内の業者には、国税庁が年間取引報告書を出すようお願いしていますが、海外の取引所にはこのしくみがありません。FAQ 2-7は、銀行口座のお金の出入りや取引の履歴、公表されている相場で金額を確かめるよう案内しています。
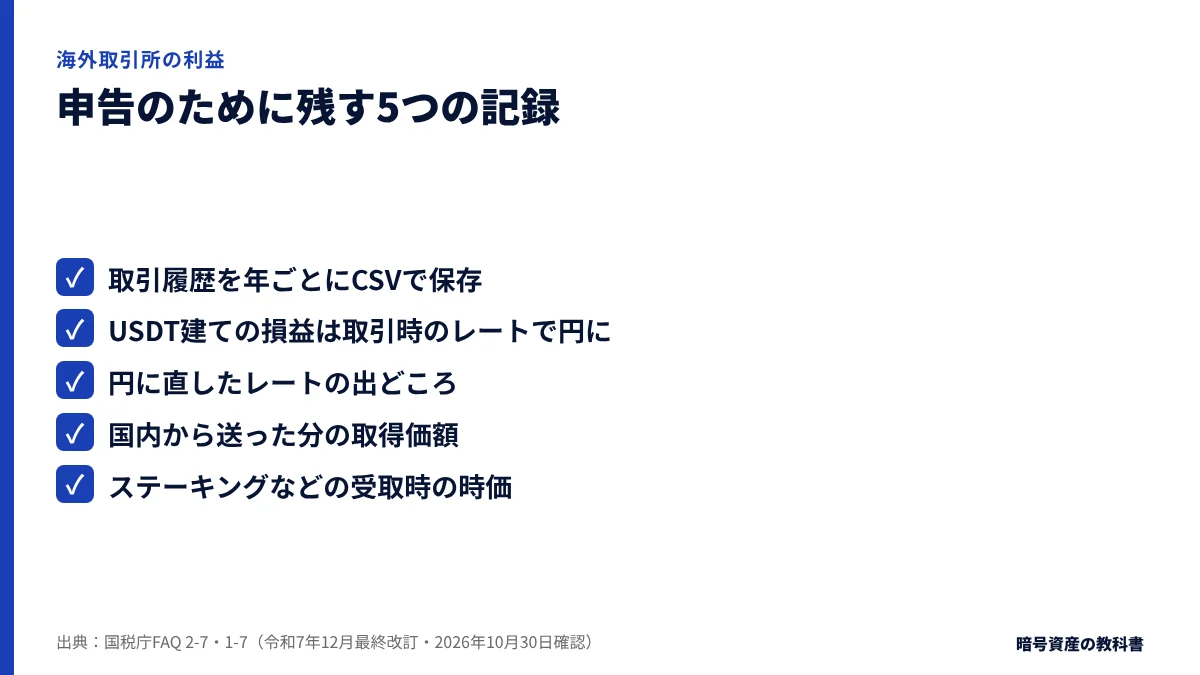
- 取引履歴(現物・先物・入出金・手数料)を年ごとにCSVで保存する
- USDT建ての損益は、取引した時点のレートで円に直す
- 円に直したレートの出どころ(どの取引所の相場か)を書き残す
- 国内から送った暗号資産は、国内で買った取得価額を引き継ぐ
- ステーキングなどで受け取った分は、受け取った時の時価で記録する
取引履歴がなく取得価額が分からないときは、売った額の5%を取得価額にできます(FAQ 2-7)。500万円で売れば取得価額は25万円で、475万円が所得です。
海外での取引も把握される仕組みがある
CARF(暗号資産等報告枠組み)は、各国の税務当局が暗号資産の取引の情報をやりとりするための国際的なルールです。当局は自分の国の業者から、よその国に住む人の情報を集めて、その人が住んでいる国へ渡します。
日本では2026年1月1日から、業者に住んでいる国を届け出るしくみが始まりました。国内の業者は2027年から、毎年4月30日までに税務署へ報告します(国税庁 CARFコーナー)。
申告を忘れたときの無申告加算税
期限を過ぎてから出すと期限後申告になり、無申告加算税がかかります(No.2024)。
| 申告したとき | 50万円まで | 50万〜300万円 | 300万円超 |
|---|---|---|---|
| 調査の通知の前に自分で | 5% | 5% | 5% |
| 通知の後、調査の前 | 10% | 15% | 25% |
| 調査を受けた後 | 15% | 20% | 30% |
※ 金額は、納めるべき税金のうちの部分ごとです。このほか、納付の日までの延滞税がかかります。
公式画面での確かめ方:国税庁の3つのページ
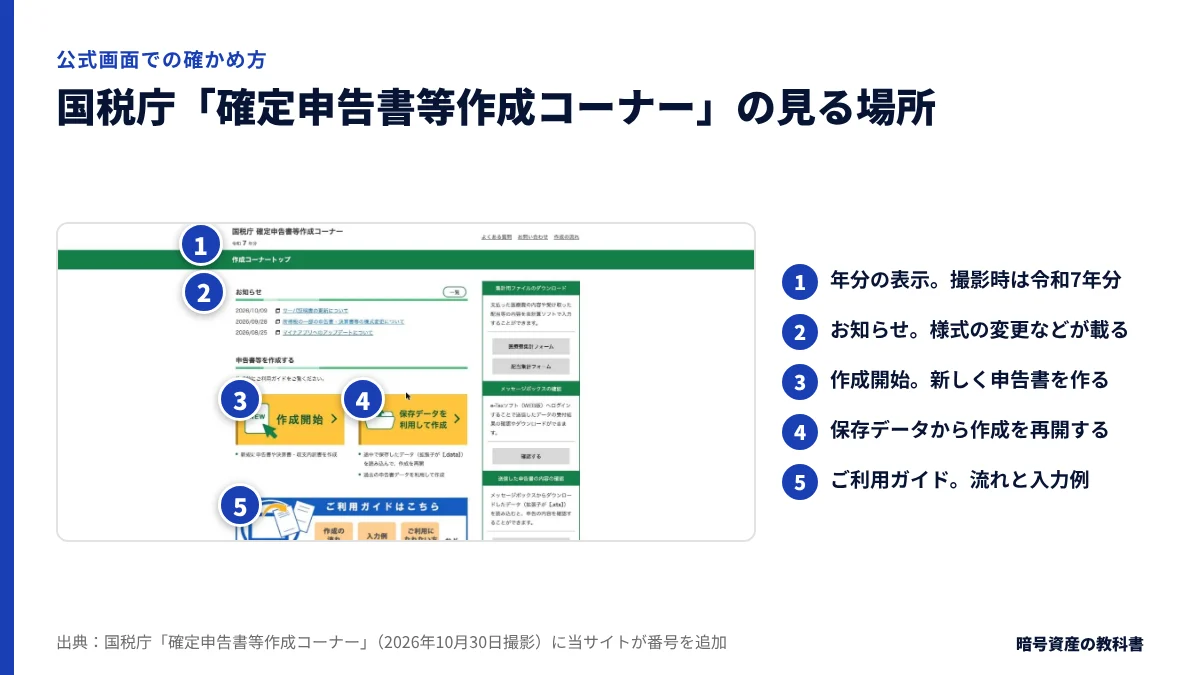
国税庁のページには、いつの法令にもとづく内容かが書かれています。次の3つのページで、今の決まりを確かめます。
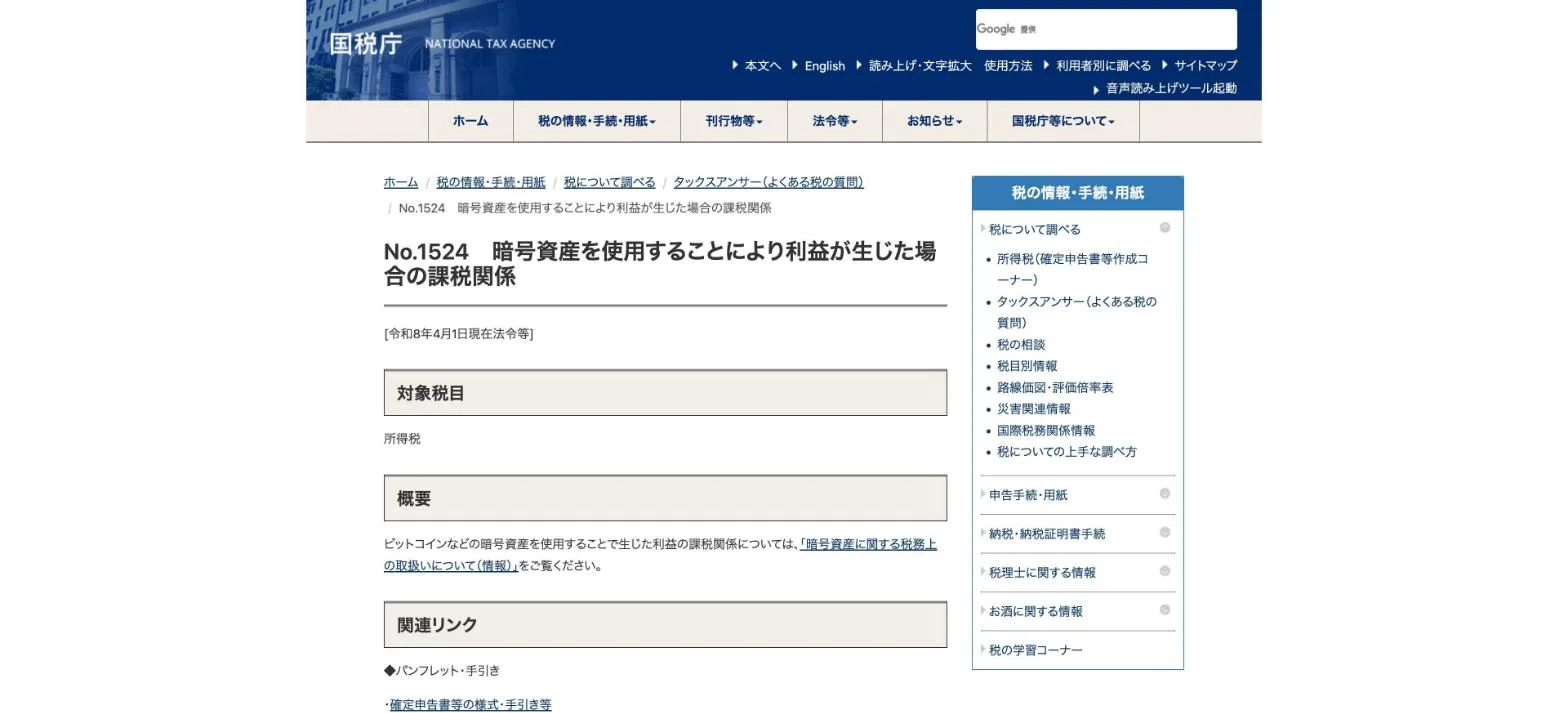
- 01タックスアンサー No.1524を開く
暗号資産の課税について、国税庁が案内する入口です。ページ上部の「令和8年4月1日現在法令等」で、いつの法令かを見ます。
- 02FAQのPDFで自分の取引を探す
FAQは令和7年12月の最終改訂版です。売却は1-1、交換は1-3のように、取引ごとに設問が分かれています。
- 03確定申告書等作成コーナーで入力する
画面左上の年分が、申告する年と合っているかを見ます。新しく作るときは「作成開始」から進みます。
撮影した2026年10月30日は、令和7年分(2025年分)の画面でした。2026年分は令和8年分の画面で作ります。
編集部の結論:状況別の仮想通貨の税金の対応
2026年中の利益は、海外取引所の分も雑所得として申告します。分離課税20%は2026年分には関係しません。今の税率で税金を見積もり、年が明けたらすぐ申告できるよう記録をそろえてください。
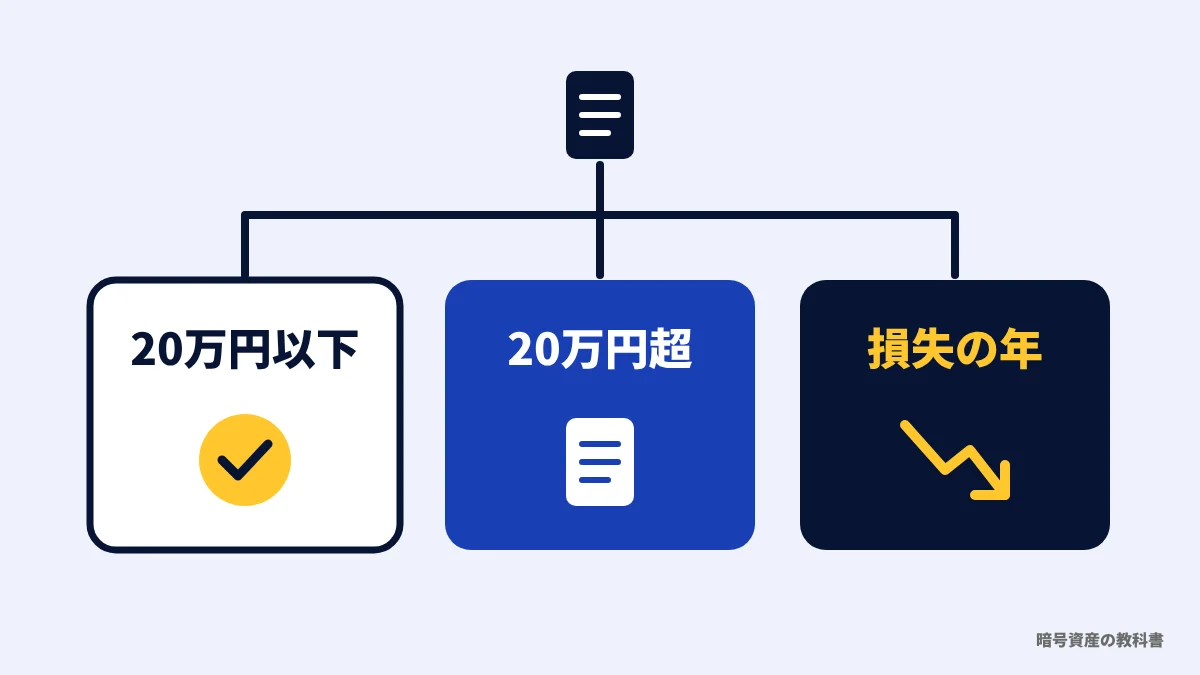
- 給与1か所で利益が年20万円以下の人:所得税の申告は不要、住民税は申告
- 利益が年20万円を超えた人:翌年2月16日〜3月15日に確定申告する
- 損をした年の人:相殺は同じ年の雑所得の中だけ。記録は残す
- 分離課税の開始を待つか迷う人:開始は早くて2027年1月1日。日付は政令が出るまで決まらない
- 海外取引所だけで取引する人:履歴を年ごとに保存し、円に直して計算する
よくある質問
Q. 仮想通貨の税金はいくらからかかりますか?
A. 利益は、金額にかかわらず税金の対象です。給与を1か所からもらう会社員は、給与のほかの所得が年20万円以下なら、確定申告はいりません(No.1900)。住民税の申告は、20万円以下でも別にいります。
Q. ビットコインの税率は何%ですか?
A. 2026年中の利益は、ほかの所得と合わせて税金がかかり、所得税5〜45%に住民税10%が加わります。合わせると最大55%です。分離課税20%は、適用開始日より後の取引から使えます。
Q. 仮想通貨を持っているだけで税金はかかりますか?
A. かかりません。課税されるのは、売る・別の暗号資産と交換する・支払いに使うなどで手放したときです(FAQ 1-1〜1-3)。自分のウォレットへの移動も課税されません。
Q. 仮想通貨の分離課税20%はいつから始まりますか?
A. 改正金融商品取引法が施行された年の、次の年の1月1日からの取引が対象です。施行の日は公布から1年以内に政令で決まりますが、2026年10月30日の時点ではまだ決まっていません。施行が2026年中なら2027年1月1日、2027年中なら2028年1月1日からです。2026年中の取引は、どちらでも今のルールです。
Q. USDTに替えただけでも税金はかかりますか?
A. かかります。BTCをUSDTに替えるのは暗号資産同士の交換で、替えた時点の時価で所得を計算します(FAQ 1-3)。日本円に戻していなくても、その年の所得です。
Q. 仮想通貨の損失は翌年に繰り越せますか?
A. 今の制度では繰り越せません。雑所得の損は、給与などほかの所得とも差し引きできません(No.2250)。大綱では、適用開始日より後に出た特定暗号資産の損を、3年まで繰り越せるとしています。
Q. 海外取引所の利益も申告が必要ですか?
A. 必要です。日本に住むほとんどの人は、海外で出た所得にも日本の所得税がかかります(No.2010)。海外の取引所は年間取引報告書を出さないので、取引の記録を自分で残して円に直します(FAQ 2-7)。
Q. 確定申告を忘れたらどうなりますか?
A. 期限後申告として扱われ、無申告加算税がかかります。調査の通知の前に自分で申告すれば5%、調査を受けた後なら15〜30%です(No.2024)。納付の日までの延滞税も加わります。
条件の確認先
- 国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)令和7年12月最終改訂(PDF・2026年10月30日確認) →
- 国税庁|暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月) →
- 国税庁|タックスアンサー No.1524 暗号資産を使用することにより利益が生じた場合の課税関係 →
- 国税庁|タックスアンサー No.1900 給与所得者で確定申告が必要な人 →
- 国税庁|確定申告を要しない場合の意義(No.1900 Q&A) →
- 国税庁|タックスアンサー No.2260 所得税の税率 →
- 国税庁|タックスアンサー No.2250 損益通算 →
- 国税庁|タックスアンサー No.2024 確定申告を忘れたとき →
- 国税庁|タックスアンサー No.2010 納税義務者となる個人 →
- 国税庁|暗号資産等報告枠組み(CARF)に関する情報 →
- 国税庁|確定申告書等作成コーナー(2026年10月30日撮影) →
- 財務省|令和8年度税制改正の大綱(2025年12月26日閣議決定・PDF) →
- 財務省|第221回国会 税制改正に関する法律(所得税法等の一部を改正する法律・令和8年3月31日成立) →
- 財務省|所得税法等の一部を改正する法律案要綱(PDF) →
- 財務省|所得税法等の一部を改正する法律(PDF・附則第1条第10号・第11号) →
- 金融庁|第221回国会における金融庁関連法律案(令和8年7月15日成立) →
- 金融庁|金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料(PDF・施行期日) →
- 総務省|個人住民税(所得割10%) →
- 神戸市|住民税(市県民税)の申告(個人) →
本サイトは掲載する取引所の公式サイトではない独立した情報メディアです。個別の投資助言、売買の指示、利益の保証は行いません。暗号資産の取引には、価格変動、レバレッジ取引の強制決済、送金誤り、取引所の運営リスクにより、投じた資金の一部または全部を失う可能性があります。
次に確認する
税金の仕組みを押さえたら、取引所の条件を比べる。
現物・先物の手数料、最大レバレッジ、清算ルール、日本語サポートを取引所ごとに整理しています。
掲載中の取引所



