
仮想通貨で利益が出た年は、12月31日までに何をするかで、翌年の申告で払う税金が変わります。
法律の中でできることは、売る時期、損との相殺、経費と控除、記録と申告の4つです。持っているだけなら税金はかからず、売る・交換する・支払いに使った年に雑所得として課税されます(国税庁FAQ 令和7年12月最終改訂)。
この記事では、国税庁と財務省の資料だけで8つの対策を並べ、仮の数値で税額の差も計算しました。読み終えると、12月31日までに何を確かめるかが分かります。
結論:仮想通貨の税金対策は4つの考え方で決まる
- 時期:売却・交換・決済をした年に課税。持っているだけなら課税されない
- 相殺:同じ年の雑所得の中なら、損と利益を差し引ける。翌年へは繰り越せない
- 経費と控除:売買手数料などの経費と、iDeCoの掛金などの所得控除で課税所得が減る
- 記録:履歴が無いと取得価額を売値の5%とする方法しか残らず、所得が大きくなりやすい
| よくある考え | 国税庁の資料での扱い |
|---|---|
| 円に戻さなければ非課税 | × 仮想通貨同士の交換も課税(FAQ 1-3) |
| 含み損は翌年に回せる | × 雑所得の損は翌年へ繰り越せない(FAQ 2-11) |
| 家族にあげれば税金がかからない | × 渡した側も時価で収入に入れる(FAQ 1-4・2-10) |
| 持っているだけなら課税されない | ○ 売却・交換・決済などをするまで所得は生じない |
この記事のしくみの説明は、2026年11月14日に国税庁と財務省の資料で確かめたものです。税額はほかの所得や控除で変わります。金額が大きい年は、申告の前に税理士か税務署へ相談してください。
仮想通貨は持ってるだけなら非課税|税金がかかるタイミング
仮想通貨の利益は、原則として雑所得に区分されます(FAQ 2-2)。給与などと合算する総合課税で、税率は所得税5〜45%に住民税10%が加わります。
課税のきっかけは「手放したとき」です。値上がりして含み益があっても、売却・交換・決済をしなければ所得は生じません。
| 行為 | 課税 | 国税庁FAQの設問 |
|---|---|---|
| 日本円に売却する | 課税 | 1-1 |
| 仮想通貨で商品・サービスを買う | 課税 | 1-2 |
| BTCをUSDTなど別の仮想通貨に交換する | 課税 | 1-3 |
| ステーキング・レンディングで受け取る | 課税(受け取った時の時価) | 1-7 |
| 人に贈与する・時価の70%未満で売る | 課税(渡した側) | 1-4・2-10 |
| 持ち続ける・自分の口座間で移す | 課税されない | (手放していない) |
年分の判定は、原則として売却した仮想通貨の引渡しがあった日です。契約をした日の年分を選ぶこともできます(FAQ 2-1)。12月31日の夜に売る場合は、取引所の約定日と受け渡しの日付を明細で確かめてください。
値上がりしたBTCをUSDTに換えた時点で、BTCを手放したことになります。円に戻していなくても、その年の所得です。
合法的に仮想通貨の税金を抑える方法8選の一覧
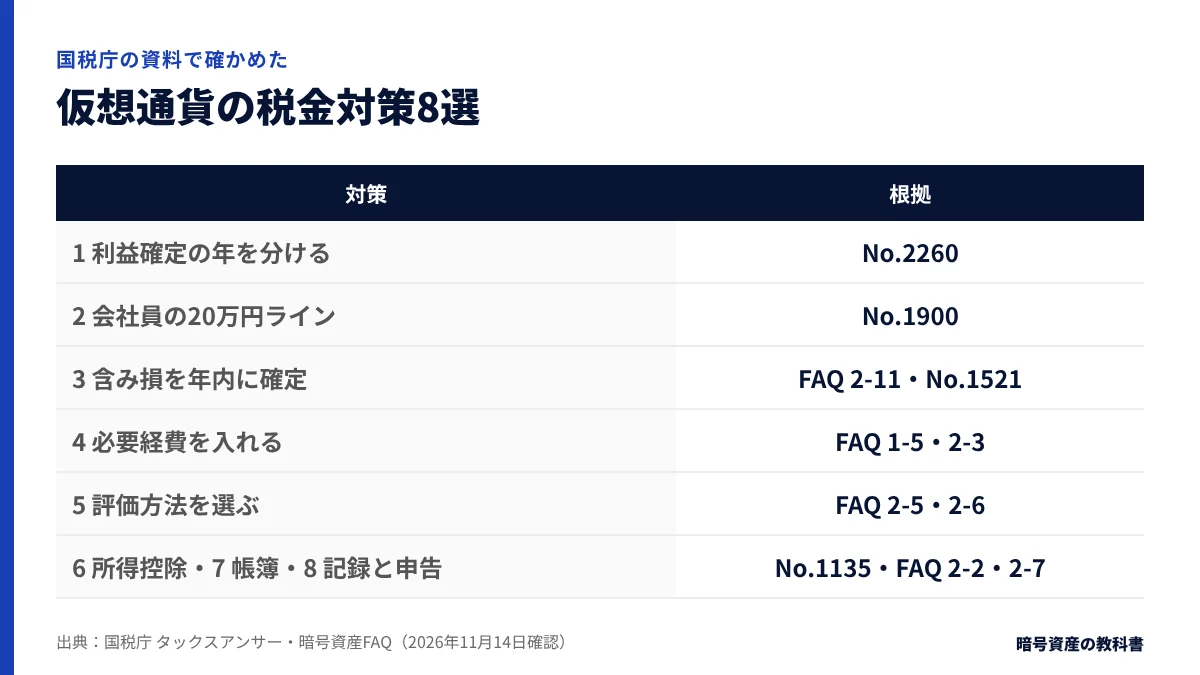
8つの対策は、どれも国税庁の資料に根拠がある方法です。節税額を約束するものではありません。売買の判断を税金の都合だけで決めない前提で読んでください。
| 対策 | 効く場面 | 根拠 |
|---|---|---|
| 1. 利益確定の年を分ける | 利益が1年に集中しそうな年 | No.2260 |
| 2. 会社員は20万円のラインを知る | 給与1か所・年末調整済みの人 | No.1900 |
| 3. 含み損を年内に確定して相殺 | 利益と含み損が同じ年にある | FAQ 2-11・No.1521 |
| 4. 必要経費を漏れなく入れる | 売買手数料・回線代などがある | FAQ 1-5・2-3 |
| 5. 評価方法を期限内に選ぶ | 同じ銘柄を何度も売買する | FAQ 2-5・2-6 |
| 6. 所得控除を使う | iDeCo・ふるさと納税などを使う | No.1135・No.1150 |
| 7. 収入300万円超は帳簿を残す | 売却額などの合計が大きい | FAQ 2-2・No.2072 |
| 8. 記録を残して期限内に申告する | すべての人 | FAQ 2-7・No.2024 |
1〜3は「いつ利益を確定するか」、4〜7は「課税所得をどう計算するか」、8は「申告漏れで余計な税金を払わないため」の対策です。
対策1・2:利益確定の年を分ける/会社員の20万円ライン
対策1:利益確定の年を分ける
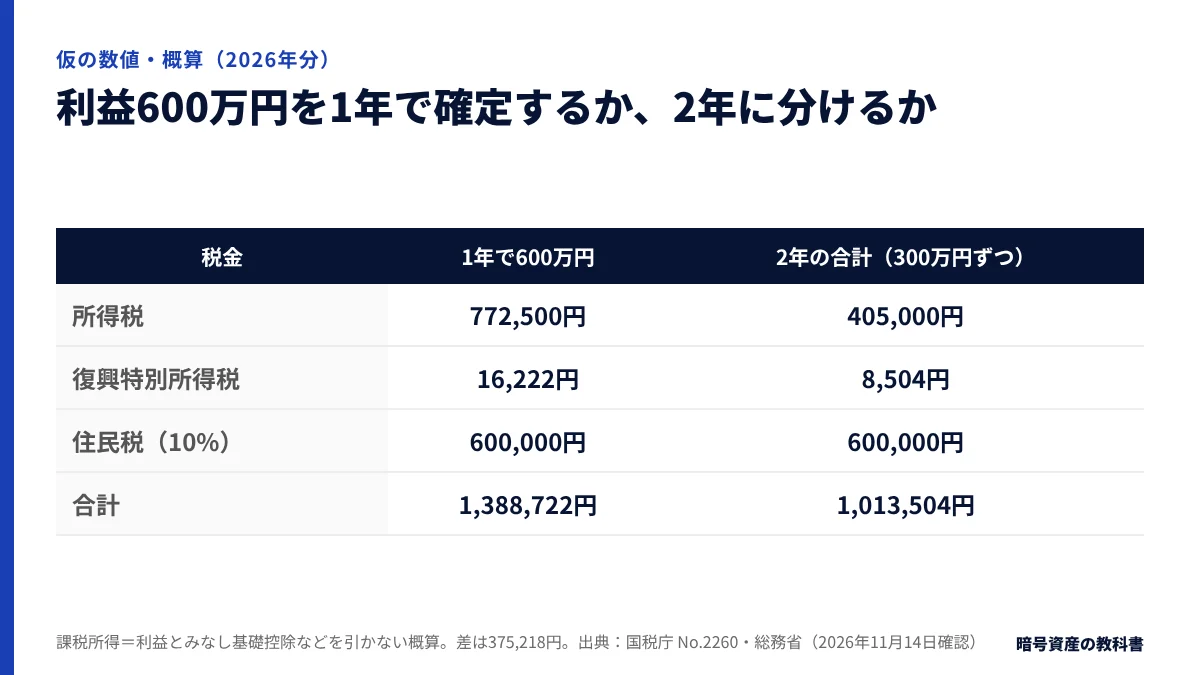
所得税の税率は、課税される所得に応じて5%から45%まで7段階です(No.2260)。同じ利益でも、1年に集めると高い段階に入る部分が増えます。
| 仮の数値 | 1年で600万円 | 2年で300万円ずつ |
|---|---|---|
| 所得税(速算表) | 772,500円 | 202,500円 × 2年 |
| 復興特別所得税(2.1%) | 16,222円 | 4,252円 × 2年 |
| 住民税(所得割10%) | 600,000円 | 300,000円 × 2年 |
| 合計 | 1,388,722円 | 1,013,504円 |
上の例では、2年に分けると税額の合計が375,218円少なくなります。ただし、翌年の価格は分かりません。売却を先に延ばして値下がりすれば、税金の差より大きく減ることもあります。
対策2:会社員は年20万円のラインを知る
- 給与を1か所から受け、年末調整を受けている人が対象
- 給与と退職所得以外の所得の合計が年20万円以下なら、所得税の確定申告は不要(No.1900)
- 給与を2か所以上から受ける人や、給与収入が2,000万円を超える人は条件が別(No.1900)
- 所得税の申告が不要な年も、住民税の申告がいるかはお住まいの市区町村で確かめる
20万円は「利益」ではなく「所得」の合計で判定します。売買手数料などの経費を引いた後の金額です。
対策3:含み損を年内に確定して雑所得の中で相殺する
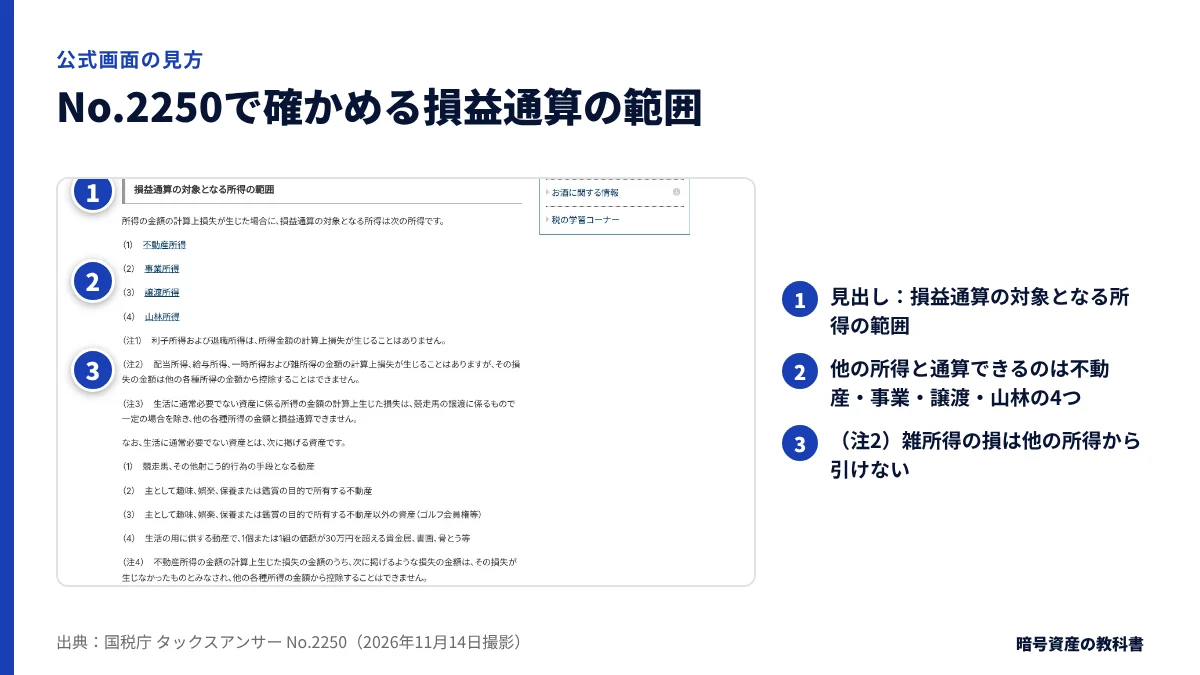
雑所得の損は、給与など他の所得から引けません(No.2250・FAQ 2-11)。一方、同じ年の雑所得の計算の中では、銘柄ごとの利益と損が差し引かれます。
| 組み合わせ | 相殺 |
|---|---|
| BTCの利益とETHの損(同じ年) | できる(同じ雑所得の中) |
| 仮想通貨の利益と、雑所得になるFXの損 | できる(No.1521「雑所得の範囲内での損益の通算は可能」) |
| 仮想通貨の損と給与所得 | できない |
| 仮想通貨の損と、申告分離課税の国内FXの利益 | できない(No.1521) |
| 今年の仮想通貨の損を翌年へ | 繰り越せない |
No.1521では、日本の第一種金融商品取引業者などを相手にしない店頭のFXは「一般的には雑所得」とされています。海外のFX業者との取引がどちらに当たるかは、取引の中身で決まります。
仮の数値で、BTCの利益が80万円、ETHの含み損が30万円の年を考えます。12月中にETHを売れば、その年の雑所得は50万円です。年を越してから売ると、その年は80万円のまま申告します。
売った銘柄をすぐ買い直すかは投資の判断です。価格の動きと売買手数料で、相殺した分より損が増えることもあります。
対策4・5:必要経費と評価方法(総平均法・移動平均法)
対策4:必要経費を漏れなく入れる
| 支出 | 経費の扱い |
|---|---|
| 購入時の手数料 | 取得価額に足す(例:200万円+手数料550円=2,000,550円・FAQ 1-5) |
| 売却時の手数料 | 必要経費(FAQ 2-3) |
| 回線利用料 | 仮想通貨の取引の分を明確に分けられる場合だけ |
| パソコンの購入費 | 取引に直接必要な部分。高額なら数年に分ける(減価償却) |
私用と共用の支出は、取引に使った割合の根拠を残します。領収書と、按分の計算をメモで保存してください。
対策5:評価方法を期限内に選ぶ
売った分の原価(譲渡原価)は、総平均法か移動平均法で計算します。届出をしなければ総平均法です(FAQ 2-5)。
| 国税庁FAQ 2-4の例 | 総平均法 | 移動平均法 |
|---|---|---|
| 1年間の売却額 | 5,295,000円 | 5,295,000円 |
| 譲渡原価 | 3,106,000円 | 3,080,200円 |
| 所得 | 2,189,000円 | 2,214,800円 |
- 移動平均法にするなら、初めて取得した年分の確定申告期限(原則翌年3月15日)までに届出書を出す(A1-20)
- 評価方法は銘柄ごとに選ぶ。新しい銘柄を取得した年も同じ期限
- すでに使っている方法を変えるなら、変える年の3月15日までに変更承認申請書を出し、承認を受ける(A1-24)
- 変更前の方法を使い始めてから3年たっていないと、申請が却下される場合がある(FAQ 2-6)
FAQの例では総平均法の所得が25,800円小さくなりますが、取引の順番が変われば逆にもなります。どちらが得かは、自分の取引で両方を計算して比べます。
対策6・7:所得控除と、収入300万円超の帳簿
対策6:所得控除を使う
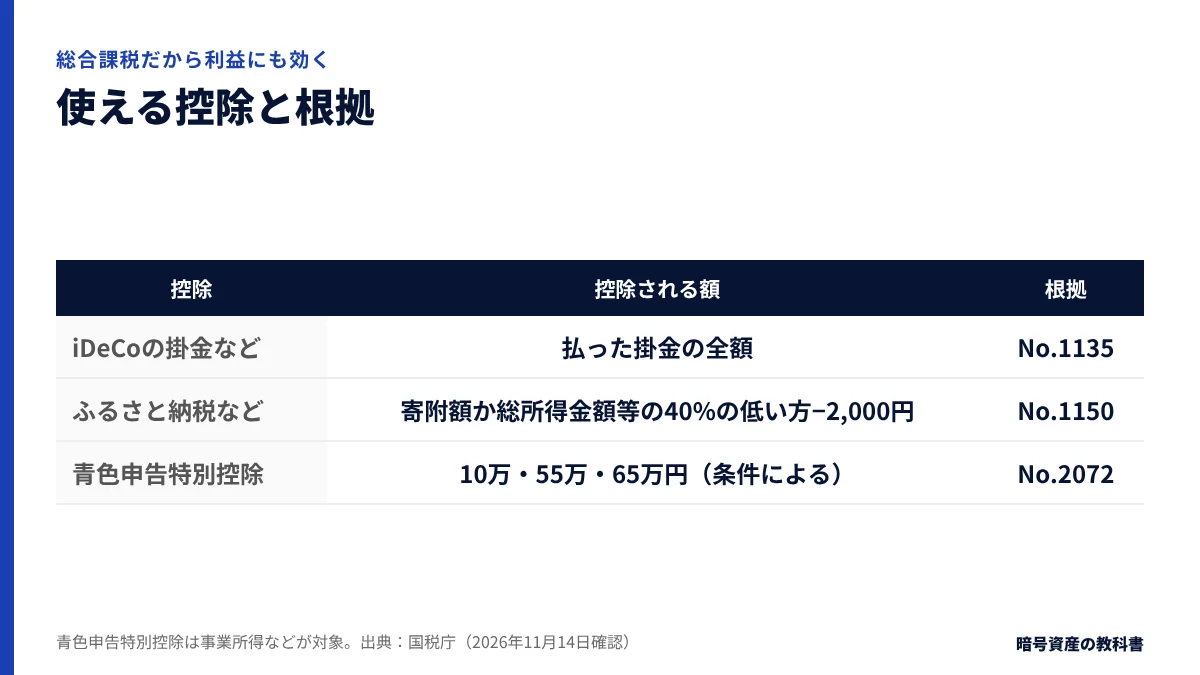
総合課税なので、所得控除は仮想通貨の利益もふくめた所得の全体から引かれます。利益が多い年ほど、同じ控除でも税金が下がる幅は大きくなります。
| 控除 | 控除される額 | 根拠 |
|---|---|---|
| 小規模企業共済等掛金控除(iDeCoの掛金など) | その年に払った掛金の全額 | No.1135 |
| 寄附金控除(ふるさと納税など) | 寄附額と総所得金額等の40%の低い方−2,000円 | No.1150 |
| 認定NPO法人等への仮想通貨での寄附 | 寄附時の時価が寄附金の額。渡した仮想通貨の値上がり分は所得 | FAQ 1-4 |
ふるさと納税の住民税側の扱いは、この表に入れていません。控除の上限は総務省の案内と各自治体の説明で確かめてください。
対策7:収入300万円超は帳簿を残す
- その年の取引の収入金額が300万円を超え、帳簿書類を保存している場合は原則として事業所得(FAQ 2-2)
- 帳簿が無い場合は、原則として業務に係る雑所得
- 帳簿があっても、営利性が認められない場合などは個別に判断される
- 事業所得の青色申告者には、条件により10万円・55万円・65万円の青色申告特別控除がある(No.2072)
青色申告をするには、前もって申請を出し、正しい形の帳簿をつけておく必要があります。事業所得に当たるかは一人ずつ判断されるので、取引が大きい人は税理士に相談してください。
対策8:取引記録を残して期限内に申告する
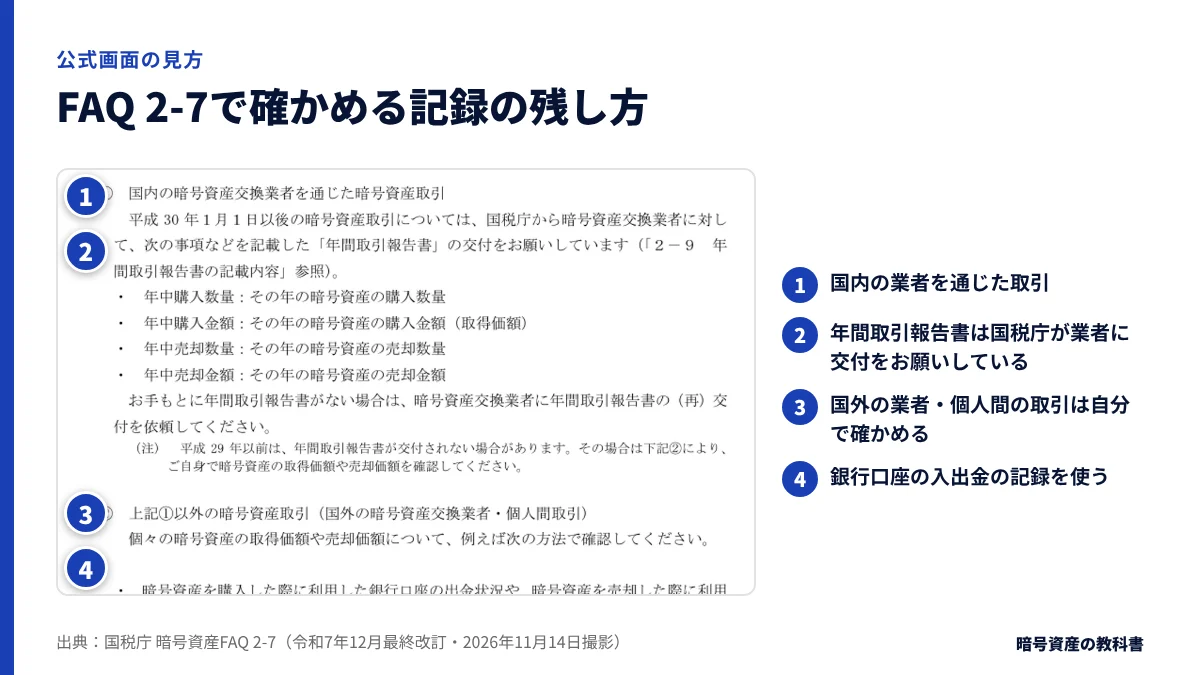
国内の取引所には、国税庁が「年間取引報告書」を出すようにお願いしています(FAQ 2-7)。海外の取引所でのやりとりは、買った値段と売った値段を、自分で確かめることになります。
- 取引履歴(約定日・数量・価格・手数料)を年内にダウンロードして保存する
- USDT建ての取引は、円に換算したレートの出所も一緒に残す
- 仮想通貨を買った・売った時の銀行口座の入出金明細を残す
- 自分のウォレットへの送金記録も残す(課税されないが、数量の確認に使う)
記録が無いときは、取得価額を売却額の5%とする方法が認められています(FAQ 2-7)。500万円で売った場合、取得価額は25万円です。実際に高く買っていた人ほど、所得が大きく計算されます。
| 期限後に申告した時期 | 無申告加算税(令和5年分以降) |
|---|---|
| 調査の事前通知の前に自分で | 5% |
| 事前通知の後・調査の前 | 10%(50万円を超え300万円までの部分は15%・300万円を超える部分は25%) |
| 調査を受けた後 | 15%(50万円を超え300万円までの部分は20%・300万円を超える部分は30%) |
国税庁によると、令和6事務年度に仮想通貨などの取引をした個人への実地調査は613件でした。1件あたりの追徴税額は745万円です。
分離課税20%はいつから?今の税金対策との関係
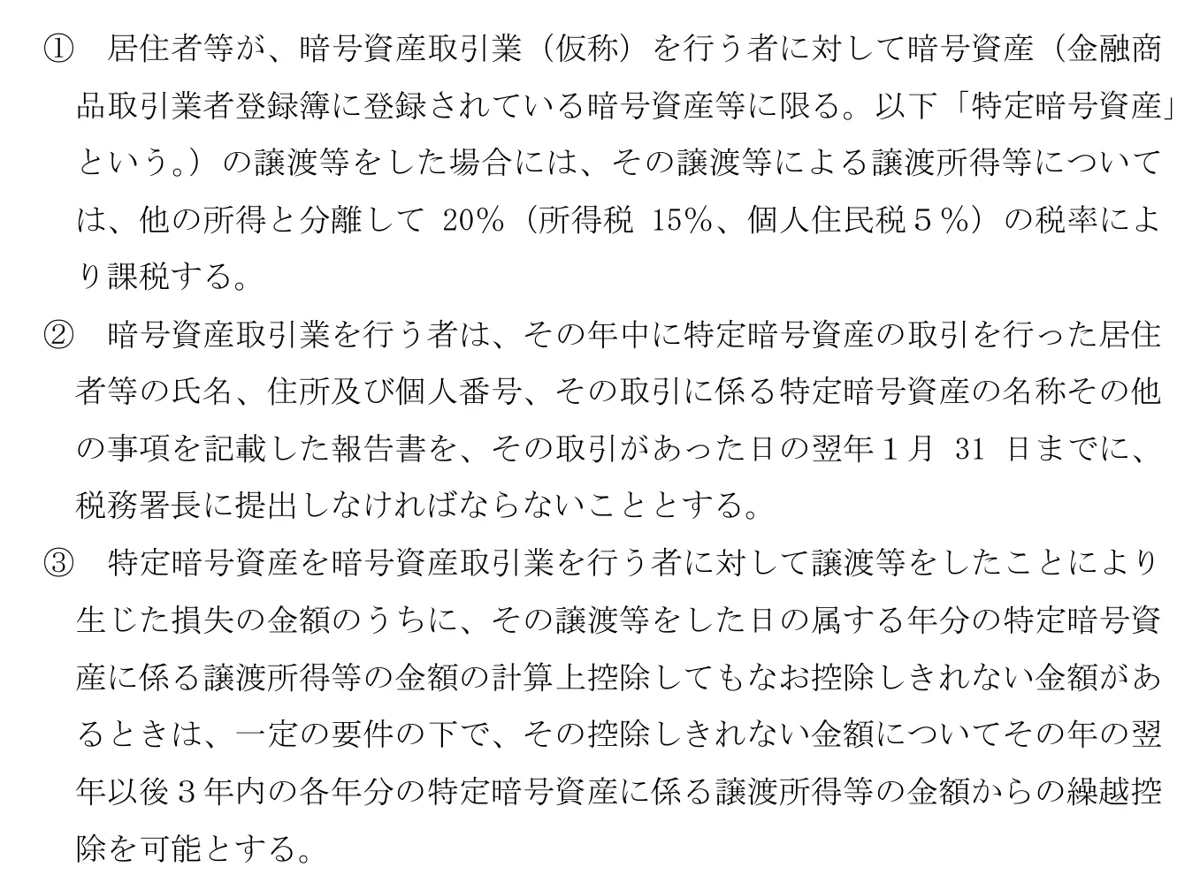
令和8年度の税制改正の大綱には、「特定暗号資産」を売るなどした所得の案があります。ほかの所得と分けて、税率を20%(所得税15%・住民税5%)にするものです。引ききれない損は、次の年から3年のあいだ繰り越せる案です。
| 項目 | 今(2026年分) | 大綱の案 |
|---|---|---|
| 課税の方法 | 雑所得・総合課税 | 申告分離課税 |
| 税率 | 所得税5〜45%+住民税10% | 20%(所得税15%・住民税5%) |
| 損の繰越 | できない | 翌年以後3年内 |
| 対象 | すべての暗号資産 | 暗号資産取引業(仮称)を行う者に対する特定暗号資産の譲渡等 |
始まるのは、改正された金融商品取引法が施行された年の、次の年の1月1日からです(所得税法等の一部を改正する法律 附則第1条)。施行の日はこれから政令で決まるので、まだ分かっていません。
- 改正金融商品取引法が2026年中に施行された場合:2027年1月1日から(最も早い場合)
- 2027年中に施行された場合:2028年1月1日から
- どちらの場合も、2026年中の取引は今の総合課税で申告する
- 海外の取引所での取引が対象になるかは、大綱に書かれていない
大綱に、開始前の損を新しい制度へ持ち込む定めはありません。「分離課税まで売らない」という考え方も、開始の時期と対象が決まっていない点を前提にしてください。
やってはいけない税金対策:贈与・名義の分散・申告しない
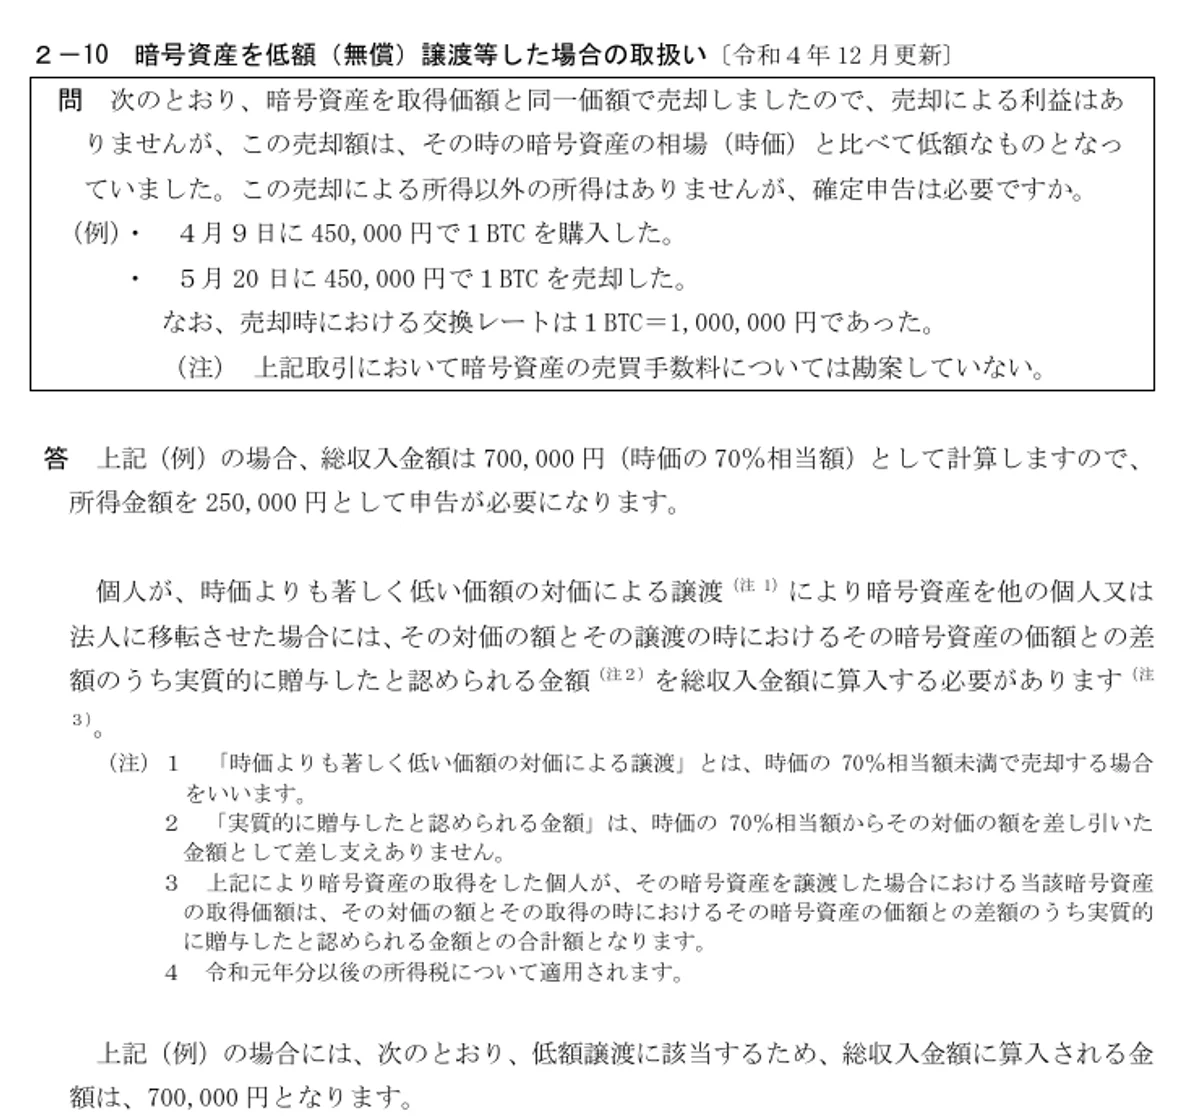
家族に仮想通貨を渡すと税金が減る、という考えは国税庁の資料と合いません。贈与した人は、贈与した時の時価を収入に入れます(FAQ 1-4)。
| 国税庁FAQ 2-10の例 | 金額 |
|---|---|
| 4月9日に1BTCを購入 | 450,000円 |
| 5月20日に1BTCを売却 | 450,000円 |
| 売却時の時価(1BTC) | 1,000,000円 |
| 収入に入れる額(時価の70%) | 700,000円 |
| 申告する所得 | 250,000円 |
時価の70%未満で売った場合は、70%との差額も収入に入れます。受け取った家族には、贈与税がかかる場合があります(FAQ 4-1)。
- 海外の取引所の利益を申告しない:日本に住む人は全世界の所得が課税の対象(FAQ 1-8)
- 円に戻していないから非課税とする:交換した時点で課税(FAQ 1-3)
- 家族や知人の名義の口座に分ける:所得は実際に取引した人のもの
- 少しずつ現金化して申告を避ける:課税は1年間の合計で判定される
- 取引履歴を消す・残さない:取得価額を売却額の5%で計算することになりやすい
CARFは、それぞれの国の税務当局が、外国に住む人の取引の情報を自分の国の取引所から受け取り、その人が住む国へ渡すしくみです。日本では、2026年1月1日以後に国内の取引所と取引する人は、住んでいる国の名前などを書いた届出書を取引所に出します。
法人で持つ仮想通貨のうち活発な市場があるものは、期末に時価で評価します(FAQ 3-1-3)。売っていない含み益にも法人税がかかる場合があり、個人と同じ感覚では比べられません。
編集部の結論:状況別に取り組む順番
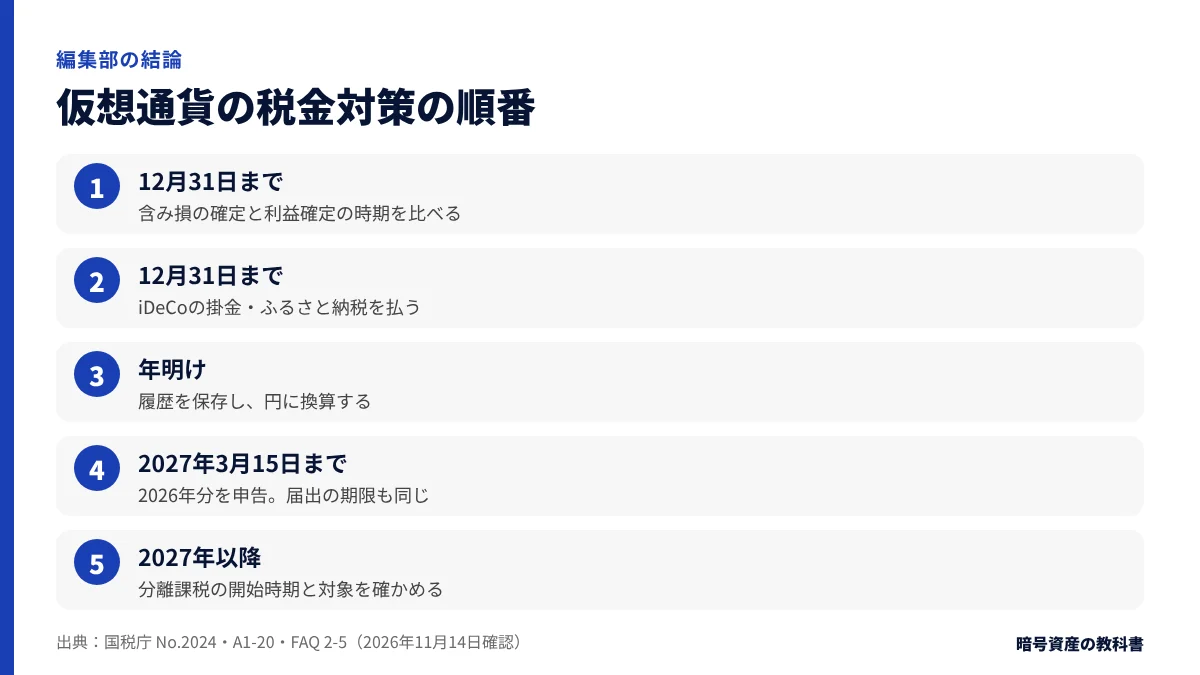
会社員で利益が20万円くらいなら、まず経費を引いたあとの所得で、申告がいるかを確かめます。利益が数百万円ある人は、12月31日までに含み損を売るか、利益を来年に回すかを比べます。同じ銘柄を何度も売り買いする人は、評価方法の届出の期限を先に確かめてください。
| 時期 | やること |
|---|---|
| 12月31日まで | 含み損の確定・利益確定の時期・iDeCoとふるさと納税の支払い |
| 年明けすぐ | 取引所の履歴の保存・円換算・経費の領収書の整理 |
| 2027年3月15日まで | 2026年分の申告(2月16日から)・移動平均法の届出(初めて取得した年分) |
| 2027年以降 | 分離課税の開始時期と対象の発表を確かめる |
仮想通貨は価格の変動が大きく、先物やレバレッジ取引では預けた資金を上回る損が出る場合もあります。税金を減らすための売買で、税金の差より大きな損を出さないようにしてください。
よくある質問
Q. 仮想通貨は持ってるだけなら税金はかかりませんか?
A. かかりません。所得税は、売却・交換・決済などで仮想通貨を手放したときの差益に課税されます(国税庁FAQ 1-1〜1-3)。自分の口座やウォレットの間で移すだけでも課税されません。
Q. 仮想通貨の税金を抑える方法で、年内にできることは何ですか?
A. できるのは3つです。含み損の銘柄を売って同じ年の利益と相殺する、利益を来年に回すかを比べる、iDeCoの掛金やふるさと納税を年内に払う、の3つです。どれも12月31日を過ぎると、2026年分には使えません。
Q. 仮想通貨の税金に抜け道はありますか?
A. ありません。家族への贈与は渡した側も時価で収入に入れ(FAQ 1-4・2-10)、交換も課税されます(FAQ 1-3)。申告しなければ、無申告加算税と延滞税が上乗せされます(No.2024)。
Q. 仮想通貨の損と海外FXの利益は相殺できますか?
A. どちらも雑所得なら、同じ年の雑所得の中で差し引けます。国税庁のNo.1521では、日本の第一種金融商品取引業者などを相手にしない店頭のFXは、ふつうは雑所得とされています。申告分離課税になる国内のFXの利益とは、相殺できません。
Q. 仮想通貨の損失は翌年に繰り越せますか?
A. 今のしくみでは繰り越せません(FAQ 2-11)。令和8年度の税制改正の大綱には、特定暗号資産の損を3年繰り越せる案があります。ただし始まるのは改正法が施行された次の年の1月1日からで、施行の日はまだ決まっていません。
Q. 総平均法と移動平均法はどちらで計算すべきですか?
A. 自分の取引で両方を計算して比べます。国税庁のFAQ 2-4の例では総平均法のほうが所得が25,800円少なくなりますが、売り買いの順番しだいで逆にもなります。移動平均法にするなら、はじめて買った年の分の申告の期限までに届出書を出します。
Q. 海外の取引所の利益にも同じ税金対策が使えますか?
A. 使えます。日本に住んでいる人は、海外で得た所得にも同じように税金がかかり、計算のしかたも同じです(FAQ 1-8)。ただし年間取引報告書は届かないので、履歴と円に換えたレートの記録を自分で残します(FAQ 2-7)。
出典・確認先
- 国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)令和7年12月最終改訂(PDF・2026年11月14日確認) →
- 国税庁|暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月) →
- 国税庁|タックスアンサー No.2260 所得税の税率(令和8年4月1日現在法令等) →
- 国税庁|タックスアンサー No.1900 給与所得者で確定申告が必要な人 →
- 国税庁|タックスアンサー No.2250 損益通算 →
- 国税庁|タックスアンサー No.1521 外国為替証拠金取引(FX)の課税関係 →
- 国税庁|タックスアンサー No.1135 小規模企業共済等掛金控除 →
- 国税庁|タックスアンサー No.1150 一定の寄附金を支払ったとき(寄附金控除) →
- 国税庁|タックスアンサー No.2072 青色申告特別控除 →
- 国税庁|タックスアンサー No.2024 確定申告を忘れたとき →
- 国税庁|A1-20 所得税の暗号資産の評価方法の届出手続 →
- 国税庁|A1-24 所得税の暗号資産の評価方法の変更承認申請手続 →
- 国税庁|暗号資産等報告枠組み(CARF)に基づく自動的情報交換に関する情報 →
- 国税庁|令和6事務年度 所得税及び消費税調査等の状況(PDF) →
- 財務省|令和8年度税制改正の大綱(2025年12月26日閣議決定・PDF) →
- 財務省|第221回国会 税制改正に関する法律(所得税法等の一部を改正する法律) →
- 総務省|個人住民税(所得割10%) →
本サイトは掲載する取引所・サービスの公式サイトではない独立した情報メディアです。個別の投資助言、売買の指示、利益の保証は行いません。暗号資産の取引には、価格変動、レバレッジ取引の強制決済、送金誤り、取引所や事業者の運営リスクにより、投じた資金の一部または全部を失う可能性があります。
次に確認する
取引所を使うなら、条件と運営情報を先に確認。
運営法人、手数料、レバレッジと清算、入出金、本人確認の要件を取引所ごとに整理しています。
この記事に関連する取引所
手数料、レバレッジ、入出金の対応、開催中の特典を取引所ページで確認できます。