
В этом году вы получили прибыль на криптовалюте и хотите знать, что законно можно сделать с налогом до 31 декабря.
Для резидента Японии законные варианты сводятся к четырём вещам: когда вы фиксируете прибыль, зачёт убытков, расходы и вычеты из дохода, записи и подача декларации. Владение не облагается; продажа, обмен или оплата криптовалютой облагаются как прочий доход того года (FAQ National Tax Agency, ред. декабря 2025).
В этой статье перечислены восемь мер исключительно по документам National Tax Agency и Ministry of Finance, с примерами расчётов на условных цифрах, чтобы вы знали, что проверить до конца года.
Итог: налог на криптовалюту в Японии определяют четыре идеи
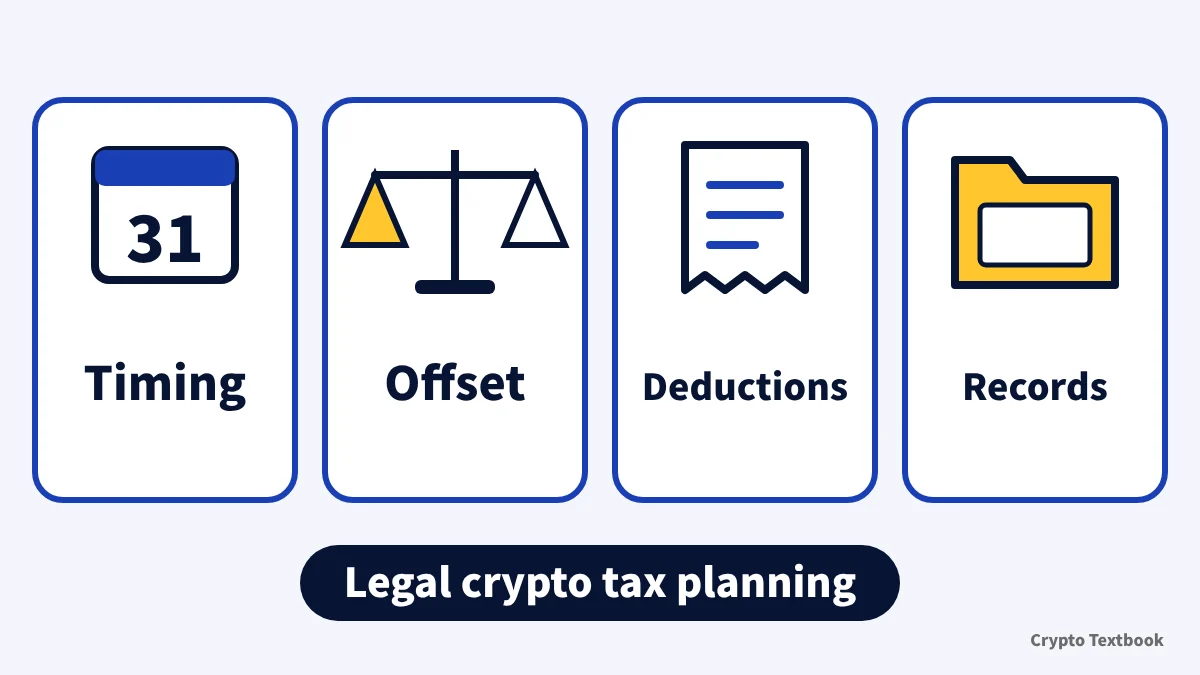
- Сроки: налог возникает в год продажи, обмена или оплаты; само владение не облагается
- Зачёт: прибыль и убытки взаимно зачитываются в составе прочего дохода одного года; без переноса
- Расходы и вычеты: торговые комиссии и вычеты, например взносы iDeCo, уменьшают налогооблагаемый доход
- Записи: без истории стоимость приобретения могут принять равной 5% цены продажи, что завышает доход
| Распространённое мнение | Режим в документах NTA |
|---|---|
| Нет налога, пока не конвертируете в иены | Неверно: обмен криптовалюты на криптовалюту облагается налогом (FAQ 1-3) |
| Убытки можно перенести на следующий год | Неверно: убытки в составе прочего дохода нельзя переносить (FAQ 2-11) |
| Подарки семье позволяют избежать налога | Неверно: даритель отражает рыночную стоимость как выручку (FAQ 1-4, 2-10) |
| Само владение не облагается налогом | Верно: доход не возникает, пока вы не распорядитесь криптовалютой |
Правила проверены по публикациям National Tax Agency и Ministry of Finance 14 ноября 2026. Ваш налог зависит от совокупного дохода и вычетов. В год крупной прибыли перед подачей декларации обратитесь к налоговому консультанту или в налоговую инспекцию.
Облагается ли в Японии само владение криптовалютой? Когда возникает налог
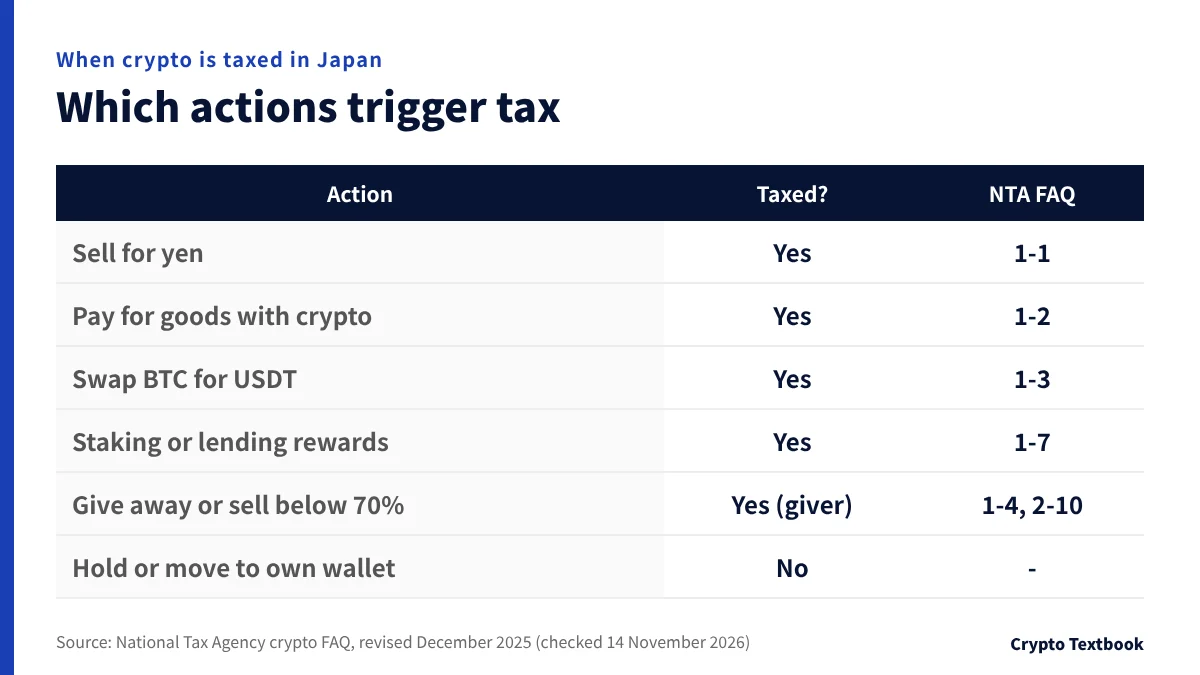
Криптоприбыль в принципе относится к прочему доходу (FAQ 2-2). Она суммируется с зарплатой и другим доходом, поэтому применяется подоходный налог от 5% до 45% плюс 10% местного налога.
Налог возникает, когда вы расстаётесь с криптовалютой. Нереализованная прибыль не создаёт дохода, пока вы не продадите, не обменяете или не потратите.
| Действие | Облагается? | NTA FAQ |
|---|---|---|
| Продажа за иены | Да | 1-1 |
| Покупка товаров или услуг за криптовалюту | Да | 1-2 |
| Обмен BTC на USDT или другую монету | Да | 1-3 |
| Получение вознаграждений за стейкинг или кредитование | Да (рыночная стоимость на момент получения) | 1-7 |
| Подарить или продать ниже 70% рыночной стоимости | Да (для дарителя) | 1-4, 2-10 |
| Продолжать держать или переводить между своими счетами | No | (без отчуждения) |
Налоговым годом в принципе считается год передачи проданной криптовалюты. Вместо этого можно выбрать год заключения договора (FAQ 2-1). Если вы продаёте поздно 31 декабря, проверьте в выписке даты сделки и расчёта.
Когда вы обмениваете подорожавший BTC на USDT, вы распорядились BTC. Это считается доходом того года, даже если вы ни разу не конвертировали в иены.
Основы налогообложения криптовалюты в Японии: прочий доход, ставки и расчёт →
Восемь законных способов снизить налог на криптовалюту в Японии
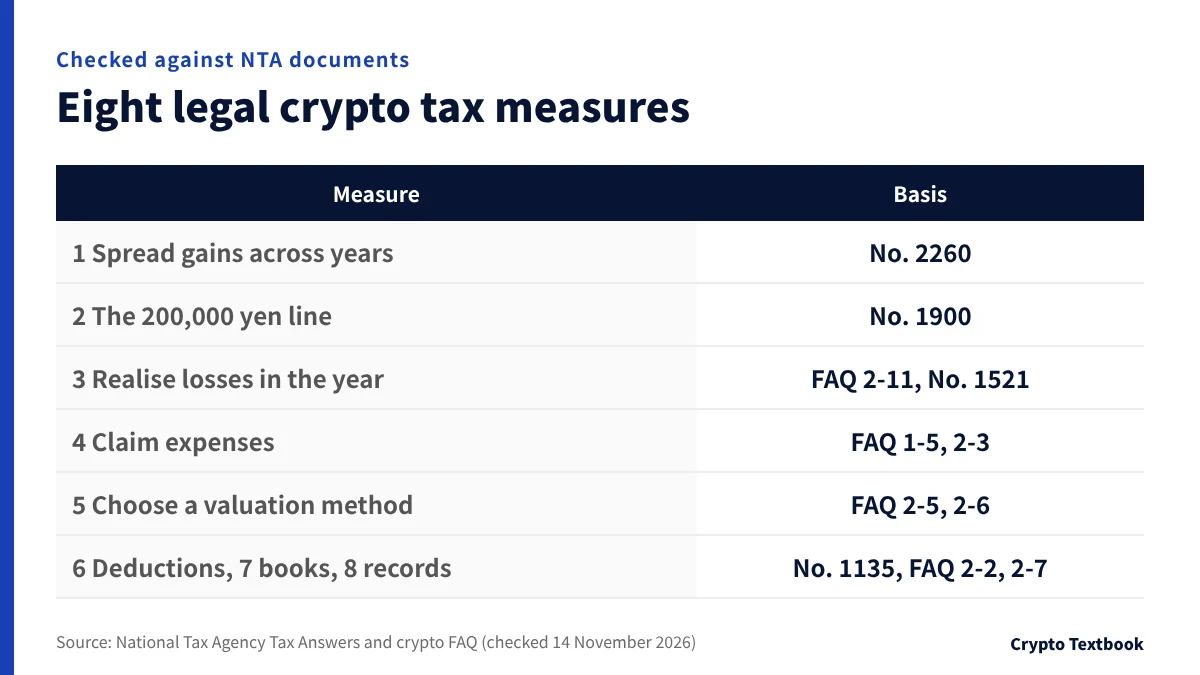
Каждая мера ниже основана на документе National Tax Agency. Ни одна не гарантирует экономии, и ни одна не должна определять торговое решение исключительно по налоговым причинам.
| Мера | Когда это помогает | Основание |
|---|---|---|
| 1. Распределите прибыль по налоговым годам | Прибыль сосредоточится в одном году | No. 2260 |
| 2. Знайте порог 200,000 иен | Работники с одним работодателем и годовой корректировкой | No. 1900 |
| 3. Фиксируйте убытки в течение года | Прибыль и нереализованный убыток в одном году | FAQ 2-11, No. 1521 |
| 4. Учитывайте все расходы | Вы платите торговые комиссии, сетевые сборы и т. п. | FAQ 1-5, 2-3 |
| 5. Вовремя выберите метод оценки | Вы многократно торгуете одной и той же монетой | FAQ 2-5, 2-6 |
| 6. Используйте вычеты из дохода | iDeCo, «налог родному краю» и аналогичное | No. 1135, No. 1150 |
| 7. Ведите бухгалтерский учёт при сумме свыше 3 млн иен | Общая выручка велика | FAQ 2-2, No. 2072 |
| 8. Храните записи и подавайте декларацию вовремя | Все | FAQ 2-7, No. 2024 |
Меры 1–3 касаются того, когда вы фиксируете прибыль, 4–7 — расчёта налогооблагаемого дохода, а 8 — того, как избежать штрафов за просроченную или неподанную декларацию.
Меры 1 и 2: распределение прибыли и порог 200,000 иен
Мера 1: распределите прибыль по налоговым годам
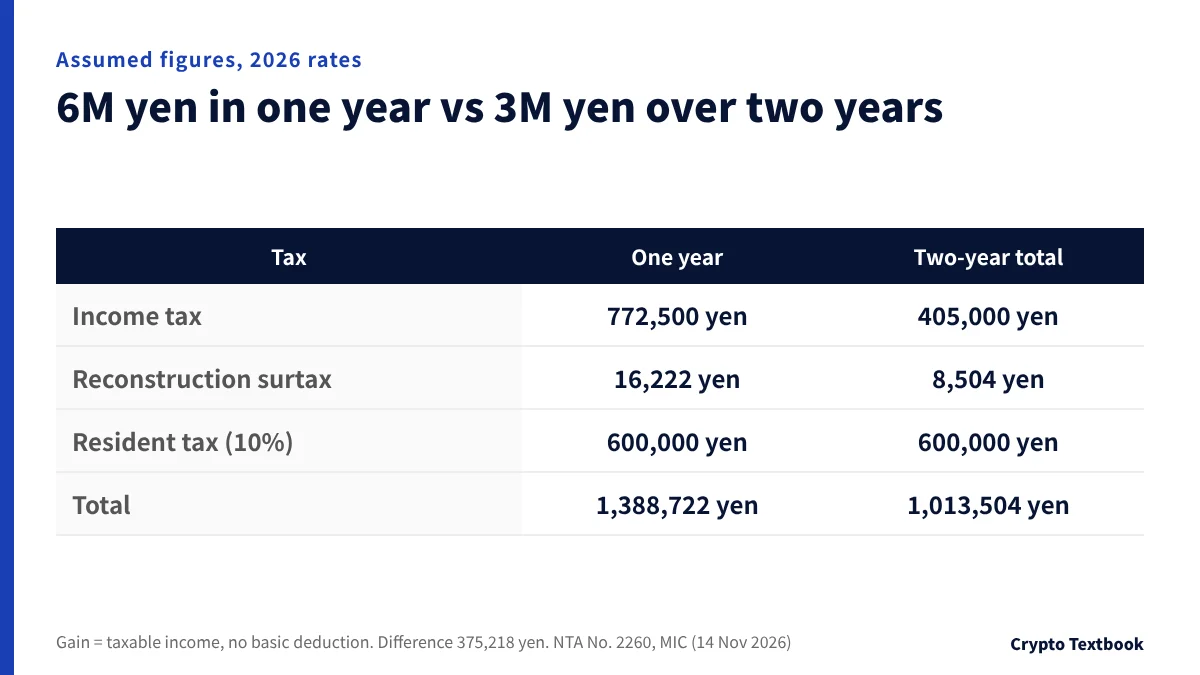
Японский подоходный налог имеет семь ставок от 5% до 45% (Tax Answer No. 2260). Одна и та же совокупная прибыль попадает в более высокие ставки, если зафиксирована в одном году.
| Условные цифры | 6 млн иен за один год | По 3 млн иен в каждом из двух лет |
|---|---|---|
| Подоходный налог (шкала ставок) | 772,500 иен | 202,500 иен x 2 |
| Специальный налог на восстановление (2.1%) | 16,222 иен | 4,252 иен x 2 |
| Местный налог (10%) | 600,000 иен | 300,000 иен x 2 |
| Итого | 1,388,722 иен | 1,013,504 иен |
В этом примере распределение прибыли на два года снижает итог на 375,218 иен. Однако цена в следующем году неизвестна. Если вы отложите продажу и цена упадёт, потеря может превысить разницу в налоге.
Мера 2: порог 200,000 иен для работников
- Для работников с одним работодателем, налог которых урегулирован при годовой корректировке
- Если доход помимо зарплаты и выходного пособия в сумме не превышает 200,000 иен, декларация по подоходному налогу не требуется (No. 1900)
- Иные условия применяются, если вам платят два работодателя и более или зарплата превышает 20 млн иен (No. 1900)
- Даже если декларация по подоходному налогу не нужна, уточните в муниципалитете, требуется ли декларация по местному налогу
Порог измеряется по доходу, а не по выручке. Это сумма после расходов, таких как торговые комиссии.
С какой суммы облагается криптовалюта в Японии? Правило 200,000 иен →
Справочная таблица налога на криптовалюту по уровню прибыли →
Мера 3: зафиксируйте убытки до 31 декабря для зачёта прибыли
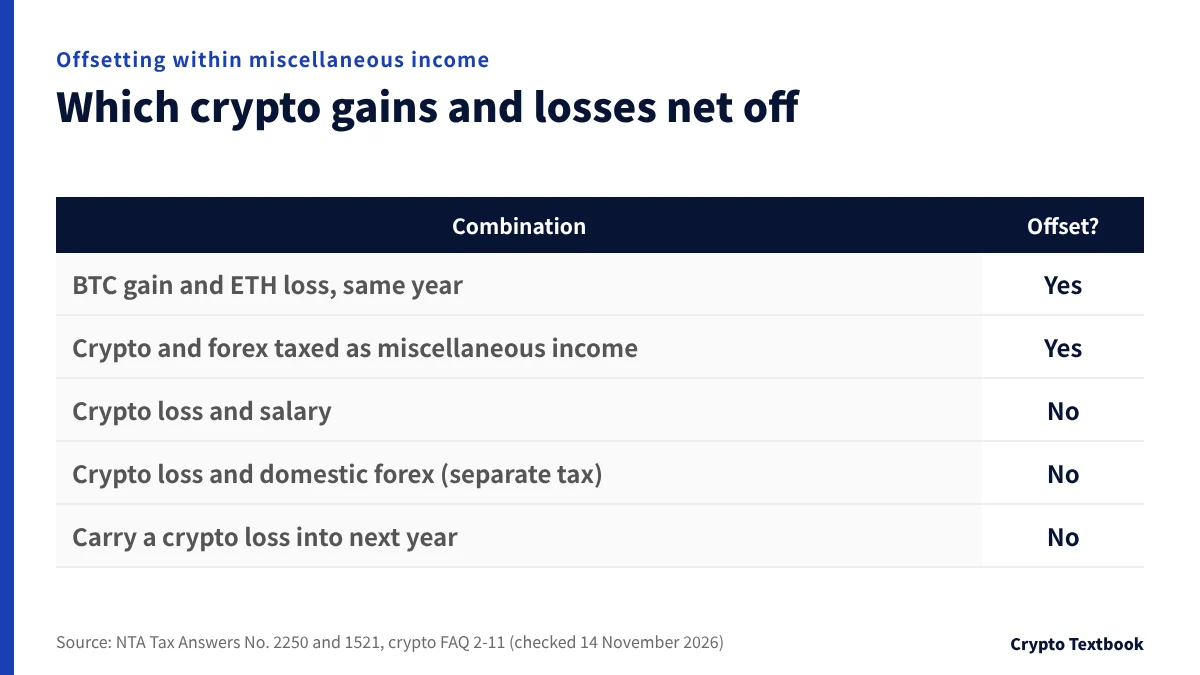
Убыток в составе прочего дохода нельзя вычесть из зарплаты или иного дохода (No. 2250, FAQ 2-11). Однако в пределах прочего дохода одного года прибыль и убытки по разным монетам взаимно зачитываются.
| Сочетание | Зачёт? |
|---|---|
| Прибыль по BTC и убыток по ETH в одном году | Да (тот же прочий доход) |
| Криптоприбыль и убыток на форексе, облагаемые как прочий доход | Да (No. 1521 допускает зачёт в составе прочего дохода) |
| Криптоубыток и доход от зарплаты | No |
| Криптоубыток и прибыль на внутреннем форексе с отдельным налогообложением | No (No. 1521) |
| Криптоубыток этого года — на следующий год | Без переноса |
No. 1521 указывает, что внебиржевой форекс, не заключённый с оператором бизнеса финансовых инструментов типа I в Японии, как правило, является прочим доходом. Относится ли к этому конкретный офшорный брокер, зависит от сделки.
На условных цифрах возьмём год с прибылью 800,000 иен по BTC и нереализованным убытком 300,000 иен по ETH. Продажа ETH в декабре оставляет 500,000 иен прочего дохода. Продажа в январе оставляет все 800,000 иен на этот год.
Выкупать ли монету сразу — инвестиционное решение. Движение цены и комиссии могут обойтись дороже, чем зачтённый налог.
Можно ли в Японии переносить криптоубытки на будущее? Правила зачёта →
Меры 4 и 5: расходы и метод оценки
Мера 4: учитывайте все расходы
| Расходование | Режим |
|---|---|
| Комиссия при покупке | Включается в стоимость приобретения (напр., 2,000,000 иен + комиссия 550 иен = 2,000,550 иен, FAQ 1-5) |
| Комиссия при продаже | Вычитаемые расходы (FAQ 2-3) |
| Расходы на интернет и телефон | Только часть, явно относящаяся к криптоторговле |
| Покупка компьютера | Непосредственно необходимая часть; дорогие предметы амортизируются в течение нескольких лет |
Для общих личных и торговых расходов сохраняйте основание распределения. Храните чеки и запись о том, как вы рассчитали долю.
Мера 5: вовремя выберите метод оценки
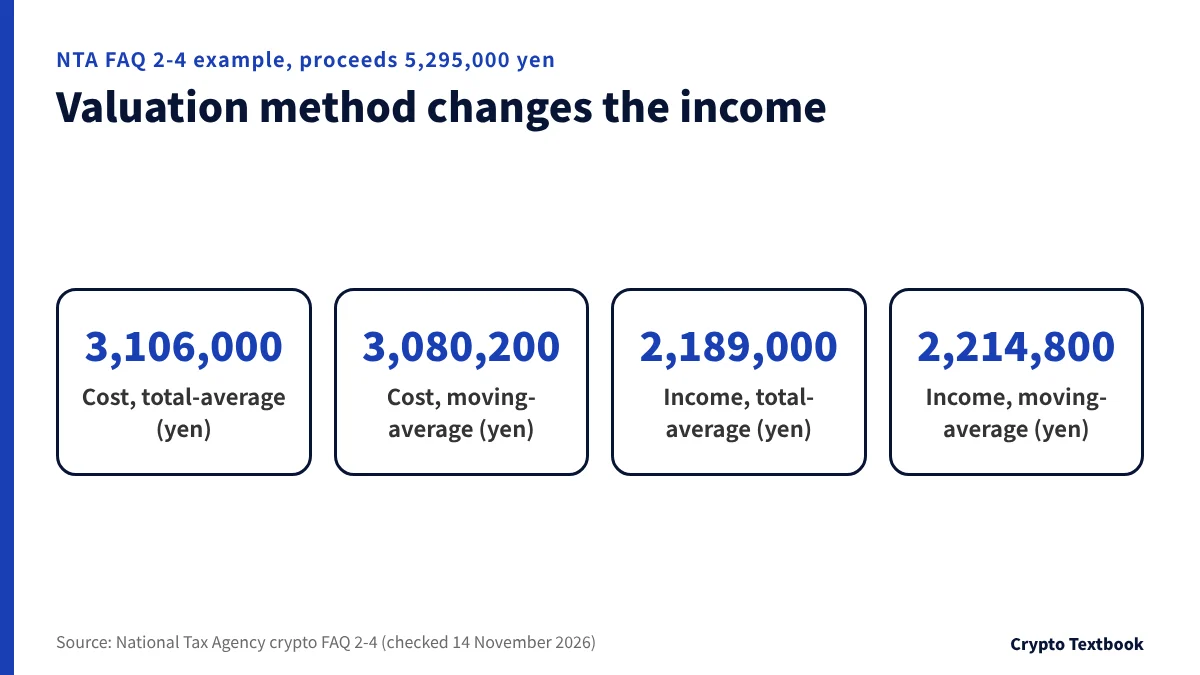
Стоимость проданного рассчитывается методом общей средней или скользящей средней. Без уведомления применяется метод общей средней (FAQ 2-5).
| Пример из FAQ NTA 2-4 | Общая средняя | Скользящая средняя |
|---|---|---|
| Выручка за год | 5,295,000 иен | 5,295,000 иен |
| Себестоимость продаж | 3,106,000 иен | 3,080,200 иен |
| Доход | 2,189,000 иен | 2,214,800 иен |
- Чтобы применять метод скользящей средней, подайте уведомление до срока подачи декларации за год первого приобретения криптовалюты, обычно до 15 марта следующего года (A1-20)
- Метод выбирается для каждой монеты; тот же срок действует в год приобретения новой монеты
- Чтобы изменить действующий метод, подайте заявление на одобрение до 15 марта года изменения (A1-24)
- Заявление могут отклонить, если текущий метод применяется менее трёх лет (FAQ 2-6)
В примере FAQ метод общей средней даёт доход на 25,800 иен меньше, но иной порядок сделок может изменить результат на противоположный. Перед выбором рассчитайте оба варианта по своим сделкам.
Меры 6 и 7: вычеты из дохода и бухгалтерский учёт
Мера 6: используйте вычеты из дохода
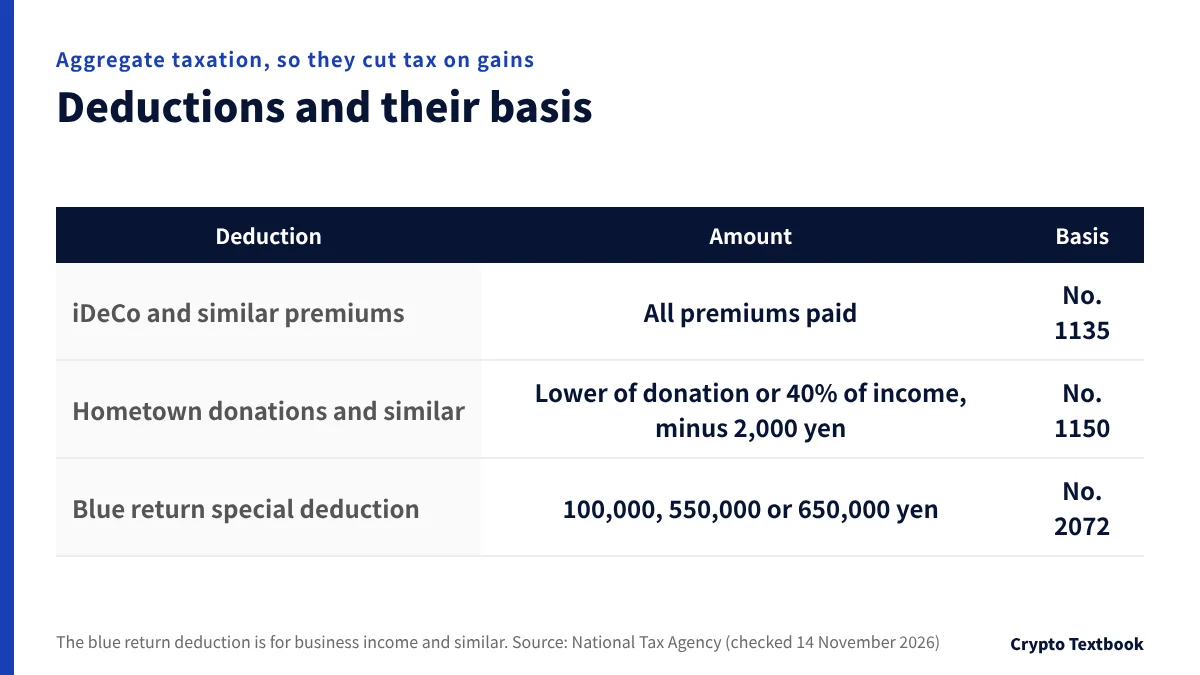
Поскольку прибыль от криптовалюты облагается вместе с другим доходом, вычеты из дохода уменьшают общую сумму, включая криптоприбыль. Чем выше ваша ставка в прибыльный год, тем больше экономия от вычета.
| Вычет | Сумма вычета | Основание |
|---|---|---|
| Взносы во взаимный фонд малого бизнеса (включая взносы iDeCo) | Все взносы, уплаченные за год | No. 1135 |
| Вычет на пожертвования (включая «налог родному краю») | Меньшая из сумм: пожертвования или 40% общего дохода, минус 2,000 иен | No. 1150 |
| Пожертвование криптовалюты сертифицированной НКО | Рыночная стоимость — пожертвование; прибыль по монете — доход | FAQ 1-4 |
Часть «налога родному краю», относящаяся к местному налогу, в эту таблицу не входит. Уточните лимит в Ministry of Internal Affairs and Communications и муниципалитете.
Мера 7: ведите учёт, если выручка превышает 3 млн иен
- Если торговая выручка за год превышает 3 млн иен и вы ведёте учёт, это в принципе предпринимательский доход (FAQ 2-2)
- Без учёта это в принципе прочий доход от предпринимательской деятельности
- Даже при ведении учёта случаи без цели извлечения прибыли оцениваются индивидуально
- Подающие «синюю» декларацию с предпринимательским доходом могут получить специальный вычет 100,000, 550,000 или 650,000 иен (No. 2072)
Для «синей» декларации нужно предварительное одобрение и двойная запись. Наличие предпринимательского дохода оценивается индивидуально, поэтому при крупной торговле проконсультируйтесь с налоговым консультантом.
Мера 8: храните записи и подавайте декларацию вовремя
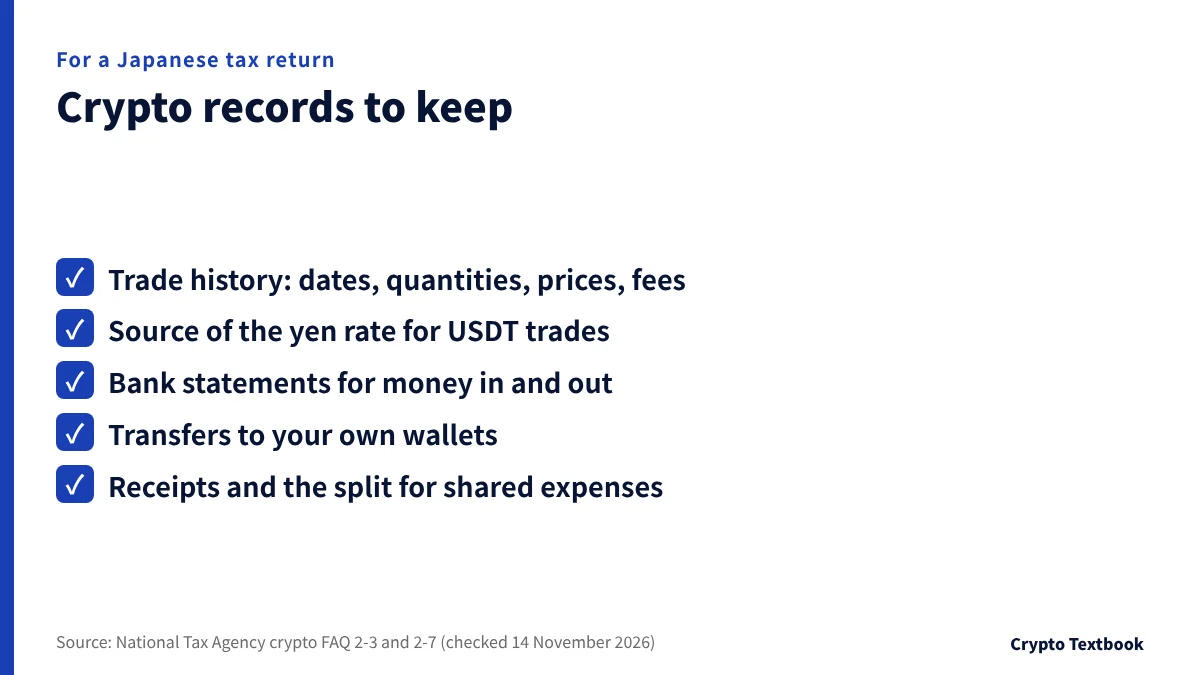
National Tax Agency просит японские криптобиржи выдавать годовые отчёты о сделках (FAQ 2-7). По сделкам на зарубежных биржах цены приобретения и продажи вы подтверждаете сами.
- Скачайте историю сделок (даты, количества, цены, комиссии) до конца года
- По сделкам, котируемым в USDT, сохраняйте источник использованного курса иены
- Храните банковские выписки о поступлениях и списаниях при покупке или продаже
- Храните записи о переводах на свои кошельки: налогом не облагаются, но нужны для сверки количества
Без записей стоимость приобретения могут принять равной 5% цены продажи (FAQ 2-7). Тогда у продажи на 5 млн иен стоимость приобретения составит 250,000 иен. Чем больше вы фактически заплатили, тем сильнее это завышает доход.
| При подаче просроченной декларации | Штраф за неподачу декларации (с 2023 налогового года) |
|---|---|
| Добровольно, до уведомления о проверке | 5% |
| После уведомления, до проверки | 10% (15% с 0.5 до 3 млн иен; 25% свыше 3 млн иен) |
| После проверки | 15% (20% с 0.5 до 3 млн иен; 30% свыше 3 млн иен) |
По данным National Tax Agency, выездных проверок физических лиц, торгующих криптовалютой и аналогичными активами, в операционном году с июля 2024 по июнь 2025 было 613. Средний доначисленный налог на одно дело составил 7.45 млн иен.
Как задекларировать криптоналог по зарубежным биржам в Японии →
Когда в Японии начнётся отдельный 20% налог на криптовалюту?
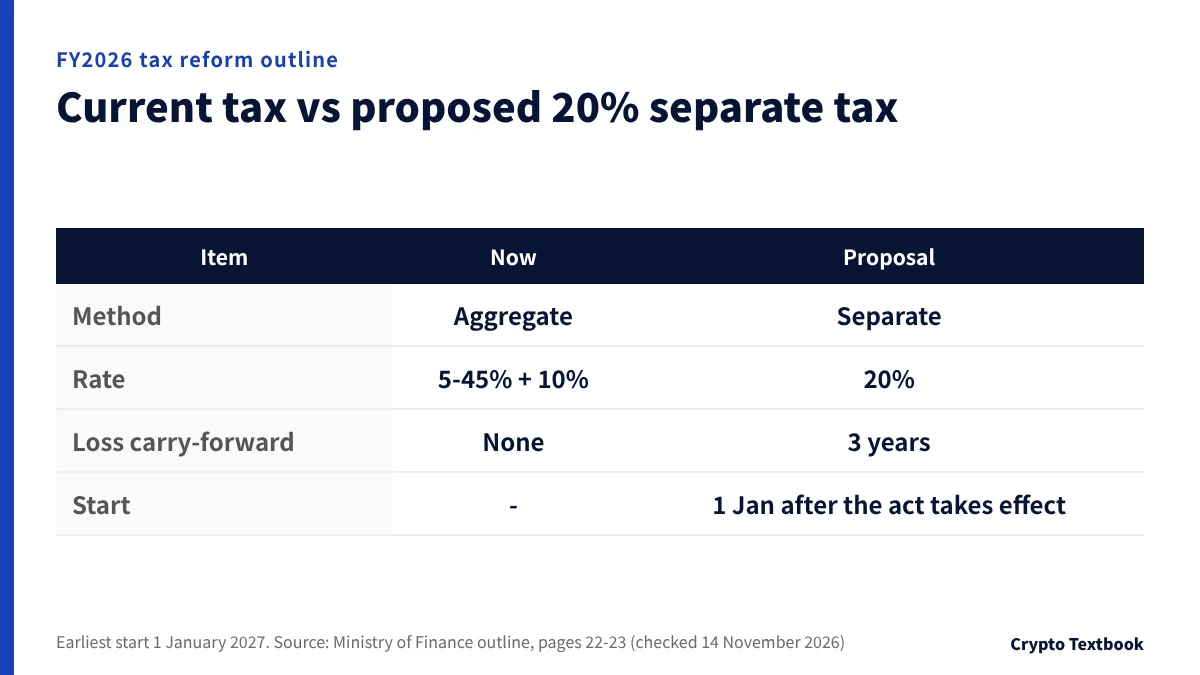
Проект налоговой реформы на 2026 финансовый год предлагает облагать прибыль от передачи определённых криптоактивов отдельно от другого дохода по ставке 20% (15% подоходного налога и 5% местного налога). Неиспользованные убытки можно было бы переносить на три года.
| Пункт | Сейчас (2026 налоговый год) | Предложение проекта |
|---|---|---|
| Способ | Прочий доход, налогообложение по совокупности | Отдельное налогообложение с самостоятельной декларацией |
| Ставка | Подоходный налог 5–45% плюс 10% местного налога | 20% (15% подоходный налог, 5% налог по месту жительства) |
| Перенос убытков | Нет | Три года |
| Охват | Все криптоактивы | Передача определённых криптоактивов бизнесу по торговле криптоактивами (рабочее название) |
Применяется с 1 января года, следующего за вступлением в силу изменённого Закона о финансовых инструментах и биржах (дополнительные положения, статья 1, закона об изменении Закона о подоходном налоге). Дата вступления в силу будет установлена постановлением кабинета министров и пока не определена.
- Если изменённый закон вступит в силу в течение 2026 года: с 1 января 2027 (самый ранний вариант)
- Если вступит в силу в течение 2027 года: с 1 января 2028
- В любом случае сделки 2026 года декларируются по нынешнему совокупному налогообложению
- В проекте не сказано, распространяется ли он на сделки на зарубежных биржах
В проекте нет правила о переносе убытков, возникших до реформы, в новую систему. Если вы планируете дождаться отдельного налогообложения, помните, что и дата начала, и охват пока не определены.
Когда в Японии начнётся отдельный 20% налог на криптовалюту? →
Что не работает: дарение, чужие имена, неподача декларации
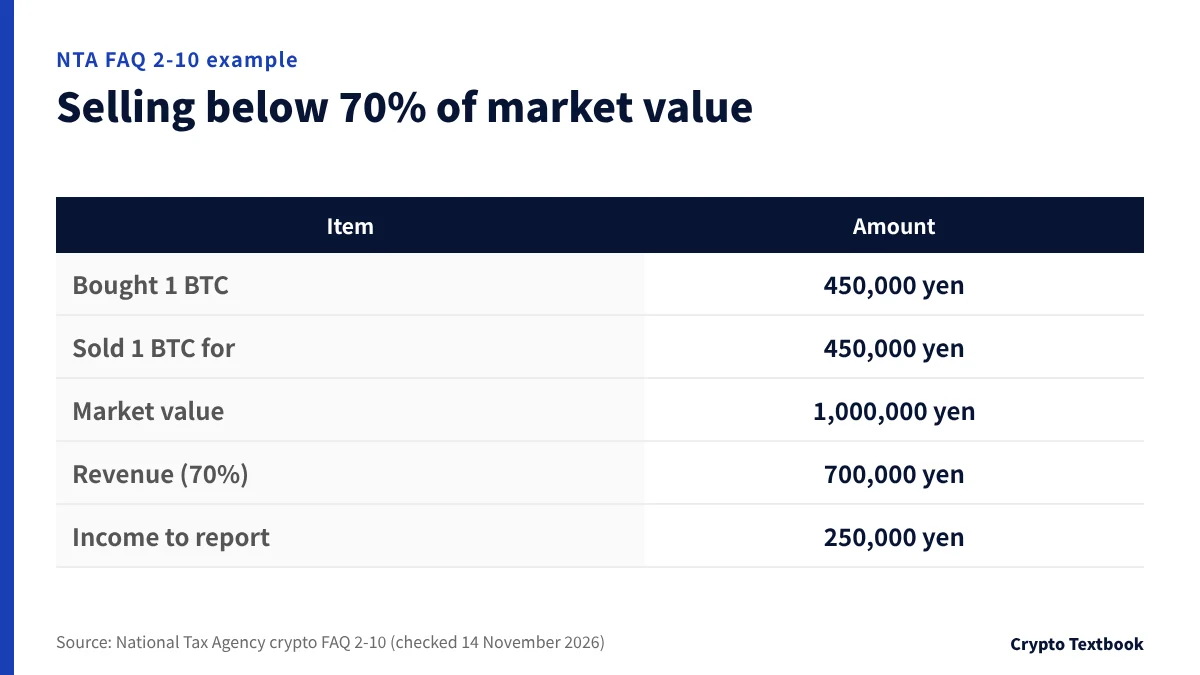
Мнение, что дарение криптовалюты семье снижает налог, не соответствует разъяснениям National Tax Agency. Даритель отражает её рыночную стоимость на тот момент как выручку (FAQ 1-4).
| Пример из FAQ NTA 2-10 | Сумма |
|---|---|
| Покупка 1 BTC 9 апреля | 450,000 иен |
| Продажа 1 BTC 20 мая | 450,000 иен |
| Рыночная стоимость 1 BTC при продаже | 1,000,000 иен |
| Учитываемая выручка (70% рыночной стоимости) | 700,000 иен |
| Доход к декларированию | 250,000 иен |
При продаже ниже 70% рыночной стоимости разница до 70% добавляется к выручке. Член семьи, получивший криптовалюту, также может быть обязан уплатить налог на дарение (FAQ 4-1).
- Не декларировать прибыль с зарубежных бирж: резиденты Японии облагаются налогом на мировой доход (FAQ 1-8)
- Считать криптовалюту, ни разу не конвертированную в иены, необлагаемой: обмен облагается налогом (FAQ 1-3)
- Распределение сделок по счетам на имя родственников: доход принадлежит тому, кто торговал
- Вывод небольшими суммами: оценивается итог за год
- Удаление истории или её отсутствие: стоимость приобретения могут принять равной 5% цены продажи
По CARF налоговый орган каждой страны собирает у своих криптопровайдеров данные о нерезидентах и передаёт их в страну резидентства. В Японии каждый, кто торгует через японскую криптобиржу с 1 января 2026 года, обязан подать этой бирже декларацию о стране резидентства.
Для криптовалюты, принадлежащей компании, активы с активным рынком переоцениваются по рыночной стоимости на конец года (FAQ 3-1-3). Корпоративный налог может применяться к нереализованной прибыли, поэтому прямое сравнение с физическим лицом некорректно.
Узнают ли о прибыли с зарубежных криптобирж? CARF и налоговые проверки →
Наш вывод: что сделать в первую очередь, по ситуации
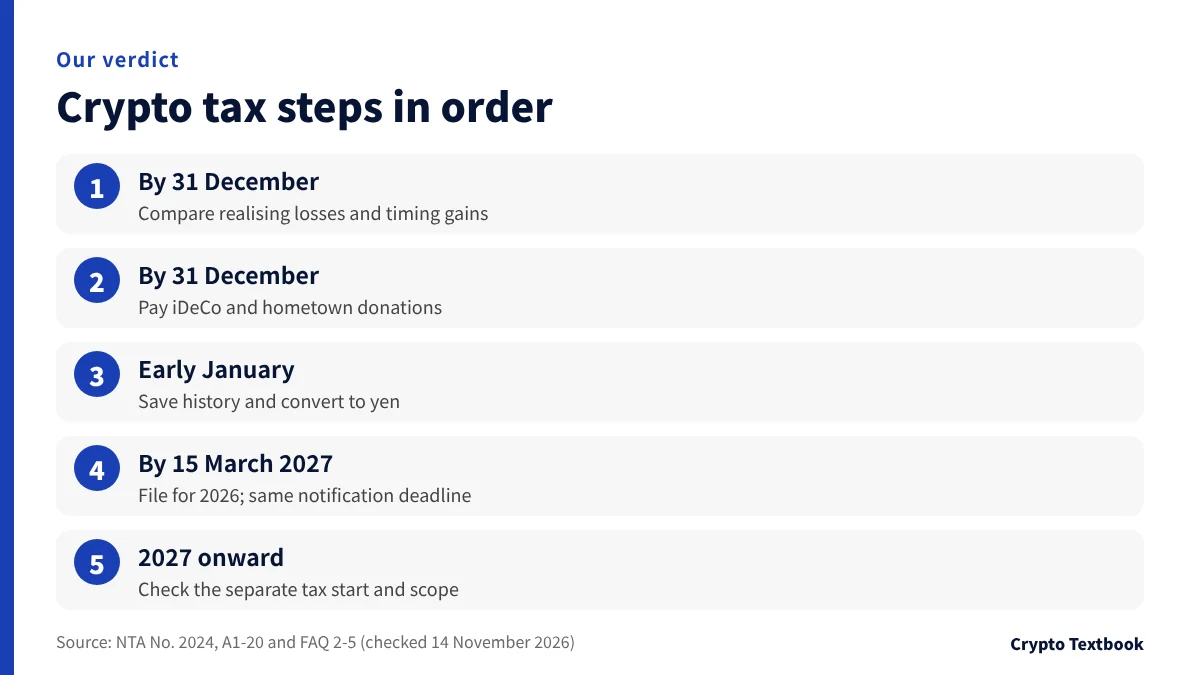
Работникам с прибылью около 200,000 иен сначала стоит проверить, требует ли доход после расходов подачи декларации. При прибыли в миллионы иен стоит до 31 декабря сравнить фиксацию убытков и перенос прибыли. Тем, кто часто торгует одной монетой, следует сначала проверить срок уведомления о методе оценки.
| Когда | Что делать |
|---|---|
| До 31 декабря | Фиксация убытков, выбор сроков прибыли, взносы iDeCo и «налог родному краю» |
| Начало января | Сохраните историю бирж, пересчитайте в иены, упорядочьте чеки расходов |
| До 15 марта 2027 | Подайте декларацию за 2026 год (с 16 февраля); уведомление о методе оценки за первый год |
| С 2027 года | Следите за датой начала и охватом отдельного налогообложения |
Цены криптовалют волатильны, а при торговле фьючерсами или с плечом можно потерять больше внесённого. Не допускайте торгового убытка больше, чем налог, который вы хотели сэкономить.
Часто задаваемые вопросы
В. Облагается ли в Японии само владение криптовалютой?
О. Нет. Подоходный налог взимается с прибыли при продаже, обмене или расходовании криптовалюты (FAQ NTA 1-1–1-3). Перевод между вашими собственными счетами или кошельками налогом не облагается.
В. Что можно сделать до конца года, чтобы снизить налог на криптовалюту в Японии?
О. Продайте монеты с нереализованным убытком, чтобы зачесть прибыль этого года, сравните с переносом прибыли на следующий год и внесите взносы iDeCo или пожертвования по программе «налог родному краю» в течение года. После 31 декабря ничего из этого не учитывается за 2026 год.
В. Есть ли лазейка в японском налоге на криптовалюту?
О. Нет. При дарении даритель отражает рыночную стоимость как выручку (FAQ 1-4, 2-10), а обмен облагается налогом (FAQ 1-3). Неподача декларации добавляет штрафы и пени за просрочку (No. 2024).
В. Можно ли зачесть криптоубытки против прибыли на форексе?
О. Если оба относятся к прочему доходу, они взаимно зачитываются в пределах одного года. NTA No. 1521 относит внебиржевой форекс, не заключённый с оператором бизнеса финансовых инструментов типа I, как правило, к прочему доходу. Внутренний форекс с отдельным налогообложением зачесть нельзя.
В. Можно ли в Японии переносить криптоубытки на будущее?
О. По действующим правилам — нет (FAQ 2-11). Проект реформы на 2026 финансовый год предлагает перенос убытков на три года для определённых криптоактивов с 1 января после вступления в силу изменённого закона; эта дата ещё не установлена.
В. Какой метод выбрать: общей средней или скользящей средней?
О. Рассчитайте оба варианта по своим сделкам. В FAQ NTA 2-4 метод общей средней даёт доход на 25,800 иен меньше, но порядок сделок может изменить результат на противоположный. Чтобы применять метод скользящей средней, подайте уведомление до срока подачи декларации за первый год.
В. Применяются ли эти меры к зарубежным биржам?
О. Да. Резиденты Японии облагаются налогом на мировой доход по тому же расчёту (FAQ 1-8). Зарубежные биржи не присылают японские годовые отчёты, поэтому сами храните историю и основание пересчёта в иены (FAQ 2-7).
Источники
- National Tax Agency (Япония) | Налоговый режим криптоактивов и др.: FAQ, последняя редакция декабрь 2025 (PDF, на японском, проверено 14 ноября 2026) →
- National Tax Agency (Япония) | Налоговый режим криптоактивов и расчётные листы (декабрь 2025, на японском) →
- National Tax Agency (Япония) | Tax Answer No. 2260: Ставки подоходного налога (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 1900: Наёмные работники, обязанные подавать декларацию (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 2250: Зачёт прибыли и убытков (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 1521: Налогообложение маржинальной торговли валютой (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 1135: Вычет взносов во взаимный фонд малого бизнеса (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 1150: Вычет на пожертвования (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 2072: Специальный вычет по «синей» декларации (на японском) →
- National Tax Agency (Япония) | Tax Answer No. 2024: Подача после срока (на японском) →
- National Tax Agency (Япония) | A1-20 Уведомление о методе оценки криптоактивов (на японском) →
- National Tax Agency (Япония) | A1-24 Заявление об изменении метода оценки криптоактивов (на японском) →
- National Tax Agency (Япония) | Автоматический обмен информацией по CARF (на японском) →
- National Tax Agency (Япония) | Итоги проверок по подоходному налогу и налогу на потребление, операционный год 2024 (PDF, на японском) →
- Ministry of Finance (Япония) | Основные положения налоговой реформы на 2026 финансовый год (PDF, на японском) →
- Ministry of Finance (Япония) | Законопроекты о налоговой реформе, внесённые на 221-ю сессию парламента (на японском) →
- Ministry of Internal Affairs and Communications (Япония) | Местный налог физических лиц (на японском) →
FX Textbook — независимый информационный сайт, а не биржа и не поставщик индивидуальных инвестиционных консультаций. Торговля криптоактивами связана с риском: волатильность цен, ликвидация позиций с кредитным плечом, ошибки при переводах и операционный риск бирж и поставщиков услуг могут привести к потере части или всего вложенного капитала. Никакой результат не гарантируется.
NEXT STEP
Перед использованием биржи проверьте её условия и информацию об операторе.
Операционная компания, комиссии, кредитное плечо и ликвидация, требования к пополнению и KYC — по каждой бирже отдельно.
Биржи, связанные с этой колонкой
Комиссии, кредитное плечо, способы пополнения и текущие предложения указаны на странице каждой биржи.