
Вы получили прибыль по Bitcoin или другой монете на зарубежной бирже и не уверены, сколько налога должны и как подавать декларацию за 2026 год.
Прибыль, полученная в 2026 году, является прочим доходом, добавляется к зарплате и другим доходам, даже на зарубежной бирже, и облагается подоходным налогом 5%–45% плюс местным налогом 10%. Закон о раздельном налогообложении 20% принят, но ещё не вступил в силу.
Это руководство основано на FAQ Национального налогового управления (редакция декабря 2025 года) и документах Министерства финансов и Управления финансовых услуг, проверенных 30 октября 2026 года. Оно показывает, нужно ли подавать декларацию, примерно какой налог применяется и какие записи хранить.
Вывод: прибыль от криптовалюты в 2026 году — это прочий доход
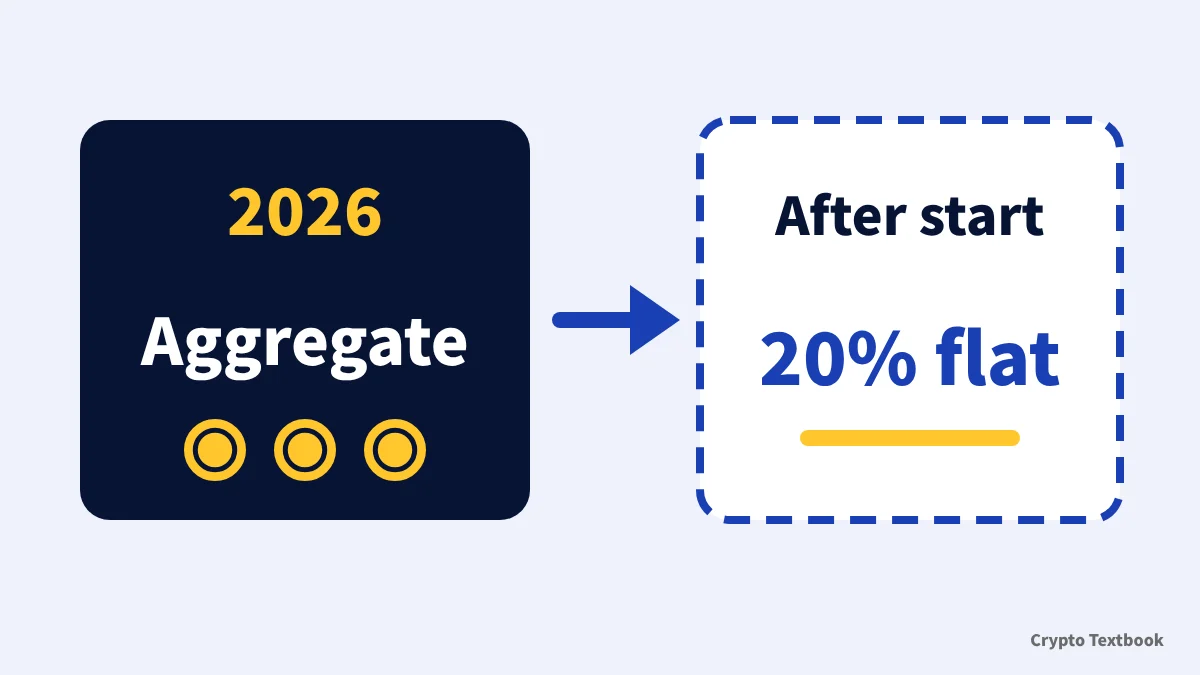
- Категория: индивидуальная прибыль в принципе относится к разным доходам (miscellaneous income) и облагается налогом вместе с другими доходами
- Ставка: подоходный налог 5%–45% плюс местный налог 10%, в сумме до 55%
- Момент: продажа, обмен или оплата криптоактивами облагаются налогом; владение — нет
- Подача: работники с одним работодателем подают декларацию, когда прочие доходы превышают JPY 200,000 в год
- Реформа: раздельное налогообложение 20% применяется с даты начала. 2026 год не охватывается
Это руководство объясняет, как устроена система. Для расчёта вашего налога или определения категории дохода обратитесь к лицензированному налоговому бухгалтеру или в налоговую инспекцию.
Ставки налога на криптовалюту в Японии: от 5% до 45% плюс 10%
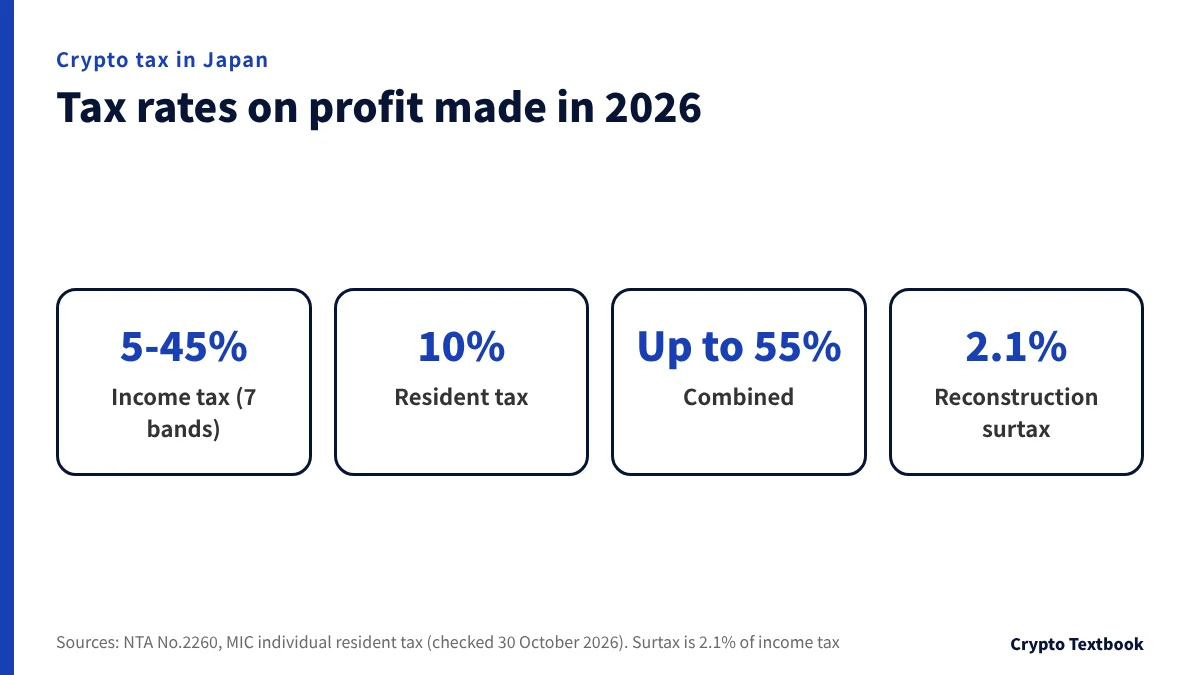
В FAQ 2-2 Налогового управления Японии (National Tax Agency) прибыль от торговли криптоактивами в принципе относится к прочим доходам. Она суммируется с зарплатой и другими доходами, и налог исчисляется с общей суммы.
Внутренний форекс облагается налогом раздельно, но маржинальная торговля криптовалютой из этого правила исключена (FAQ 2-12). Чем больше у вас других доходов, тем выше ставка на прибыль от криптовалюты.
| Налогооблагаемый доход | Ставка подоходного налога | Вычет | С местным налогом |
|---|---|---|---|
| JPY 1,000 – 1,949,000 | 5% | JPY 0 | Около 15% |
| JPY 1,950,000 – 3,299,000 | 10% | JPY 97,500 | Около 20% |
| JPY 3,300,000 – 6,949,000 | 20% | JPY 427,500 | Около 30% |
| JPY 6,950,000 – 8,999,000 | 23% | JPY 636,000 | Около 33% |
| JPY 9,000,000 – 17,999,000 | 33% | JPY 1,536,000 | Около 43% |
| JPY 18,000,000 – 39,999,000 | 40% | JPY 2,796,000 | Около 50% |
| JPY 40,000,000 и выше | 45% | JPY 4,796,000 | Около 55% |
※ Подоходный налог = налогооблагаемый доход × ставка - вычет. Муниципальный налог на основе дохода составляет 10% (4% префектурный и 6% городской) по данным Министерства внутренних дел и коммуникаций.
Добавляется специальный реконструкционный налог
К сумме подоходного налога добавляется специальный реконструкционный подоходный налог в размере 2.1%. Когда в 2027 году начнёт действовать специальный оборонный подоходный налог, суммарная ставка двух налогов останется прежней (No.2260).
Годовая выручка свыше 3 млн иен может изменить категорию
Если ваша выручка от торговли за год превышает JPY 3 млн, категория зависит от того, ведёте ли вы бухгалтерские книги (FAQ 2-2, обновлено в декабре 2025).
| Ситуация в течение года | Категория дохода (в принципе) |
|---|---|
| Выручка не более JPY 3 млн | Прочий доход (иной) |
| Свыше 3 млн иен, бухгалтерский учёт ведётся | Доход от предпринимательской деятельности |
| Свыше 3 млн иен, без бухгалтерского учёта | Прочий доход (связанный с предпринимательской деятельностью) |
| Используется для оплаты деловых покупок | Доход от предпринимательской деятельности |
※ Даже при ведении бухгалтерских книг, является ли это предпринимательским доходом, решается в каждом случае отдельно, например, когда в торговле нет мотива получения прибыли.
С какой суммы облагается налогом криптовалюта? Правило JPY 200,000 и краткая таблица ставок
Когда облагается налогом Bitcoin? Продажа, обмен и оплата
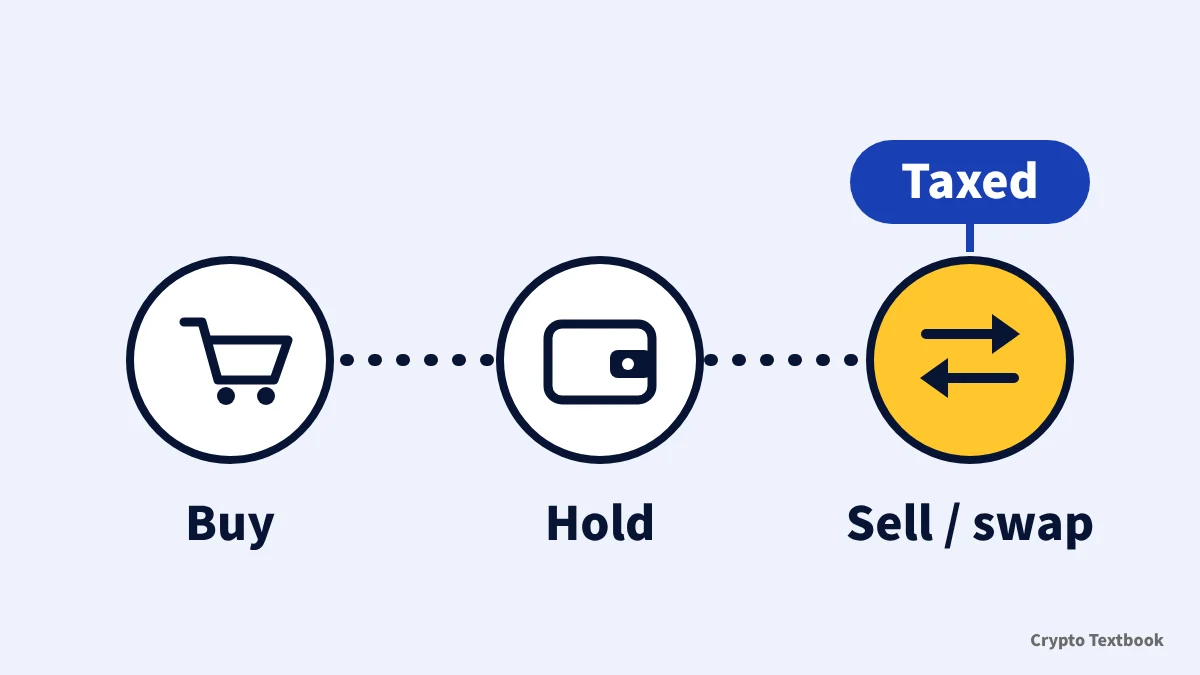
Налог возникает, когда вы отказываетесь от криптоактива и прибыль зафиксирована. Простое владение подорожавшим активом не облагается налогом.
| Операция | Налоговый режим | NTA FAQ |
|---|---|---|
| Продажа за иены | Облагается налогом (цена продажи минус затраты на приобретение) | 1-1 |
| Оплата товаров или услуг | Облагается налогом (рассматривается как продажа по цене товара) | 1-2 |
| Обмен на другой криптоактив (BTC на USDT и т. д.) | Облагается налогом (рассчитывается по рыночной стоимости на момент получения) | 1-3 |
| Получение монет от майнинга, стейкинга или кредитования | Рыночная стоимость на момент получения является доходом | 1-7 |
| Закрытие фьючерсной (маржинальной) позиции | Реализованная прибыль/убыток — прочий доход | 2-12 |
| Короткая продажа в кредит и обратный выкуп | Цена продажи минус цена обратного выкупа, доход в году закрытия | 2-13 |
| Хранение или перевод монет на собственный кошелёк | Не облагается налогом | - |
Доход в принципе относится к году, в котором переданы проданные монеты. Вместо этого можно выбрать год заключения договора продажи (FAQ 2-1).
Как в примере из FAQ рассчитывается своп
В примере FAQ 1-3 вы передаёте 1 из 4 BTC, купленных за JPY 4 млн, и получаете 40 XRP (1 XRP = JPY 30,000). Стоимость XRP в JPY 1.2 млн — это цена продажи BTC; за вычетом стоимости 1 BTC в JPY 1 млн доход составляет JPY 200,000.
Обмен BTC на USDT на зарубежной бирже — это обмен между криптоактивами. Он считается доходом в год обмена, даже если вы никогда не конвертируете обратно в иены.
Оплата криптовалютой (FAQ 1-2)
| Пункт | Сумма |
|---|---|
| Покупка | 4 BTC за 4 млн иен (1 млн иен за 1 BTC) |
| Цена оплаченных товаров | JPY 403,000 (оплачено 0.3 BTC) |
| Стоимость приобретения 0.3 BTC | JPY 300,000 |
| Доход | JPY 403,000 - JPY 300,000 = JPY 103,000 |
Восемь законных способов управлять налогом на криптовалюту и когда возникает налог
Как рассчитать налог на криптовалюту: примеры расчётов
Доход — это цена продажи за вычетом стоимости приобретения и комиссий. В примере FAQ 1-1 вы продаёте 0.2 из 4 BTC, купленных за JPY 4 млн, за JPY 210,000. 0.2 BTC стоили JPY 200,000, поэтому доход равен JPY 10,000.
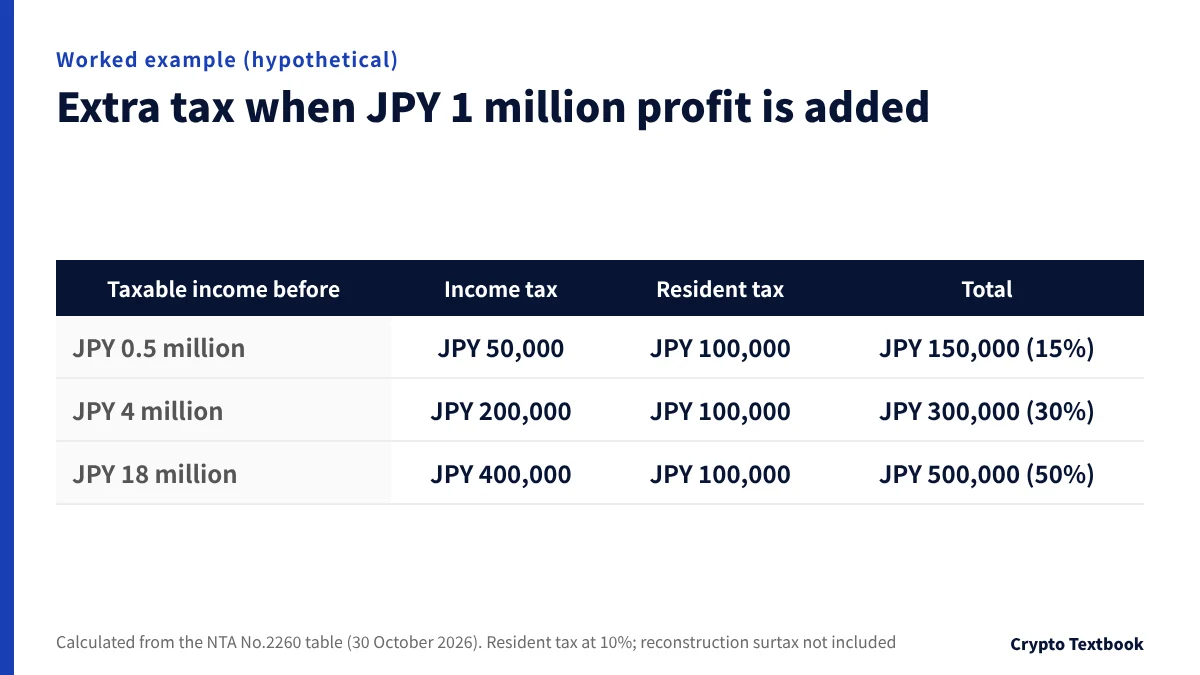
Дополнительный налог с прибыли JPY 1 млн (условные цифры)
Одна и та же прибыль в 1 млн JPY может повысить ваш налог более чем втрое в зависимости от прочих доходов. Цифры гипотетические; меняется только налогооблагаемый доход до учёта прибыли.
| Налогооблагаемый доход до учёта прибыли | Дополнительный подоходный налог | Дополнительный муниципальный налог | Итого (доля прибыли) |
|---|---|---|---|
| JPY 0.5 млн | JPY 50,000 | JPY 100,000 | JPY 150,000 (15%) |
| JPY 4 млн | JPY 200,000 | JPY 100,000 | JPY 300,000 (30%) |
| JPY 18 млн | JPY 400,000 | JPY 100,000 | JPY 500,000 (50%) |
※ Пример: при JPY 4 млн подоходный налог составляет JPY 572,500 с прибылью и JPY 372,500 без неё, разница JPY 200,000. Специальный налог на восстановление не включён.
Что считается расходом (FAQ 2-3)
- Стоимость проданных вами криптоактивов
- Комиссии, уплачиваемые при продаже
- Часть расходов на интернет или ПК, непосредственно необходимая для продаж (интернет — только если долю, относящуюся к торговле, можно выделить)
- ПК, которым пользуются более года и стоимостью выше установленной суммы, списывается в течение нескольких лет
Общая средняя или скользящая средняя для стоимости приобретения
Если вы много раз в год торгуете одной монетой, стоимость проданных монет рассчитывается методом общей средней или методом скользящей средней. Без уведомления применяется метод общей средней (FAQ 2-4 и 2-5).
Чтобы позже сменить метод, подайте в налоговую инспекцию заявление на утверждение до 15 марта года, с которого хотите перейти (FAQ 2-6).
| Пункт | Общая средняя | Скользящая средняя |
|---|---|---|
| Продажи за год (5 BTC) | JPY 5,295,000 | JPY 5,295,000 |
| Стоимость проданных монет | JPY 3,106,000 | JPY 3,080,200 |
| Доход | JPY 2,189,000 | JPY 2,214,800 |
※ Одни и те же сделки дают доход, различающийся на 25,800 JPY в зависимости от метода.
Национальное налоговое управление предлагает расчётные таблицы по криптоактивам (Excel) в двух версиях: для метода скользящей средней и метода общей средней. Введите итоги покупок и продаж за год, и таблица выдаст доход (FAQ 2-8).
Как подать налоговую декларацию по прибыли от криптовалюты на зарубежных биржах
Кто должен подавать декларацию: правило 200,000 JPY и местный налог
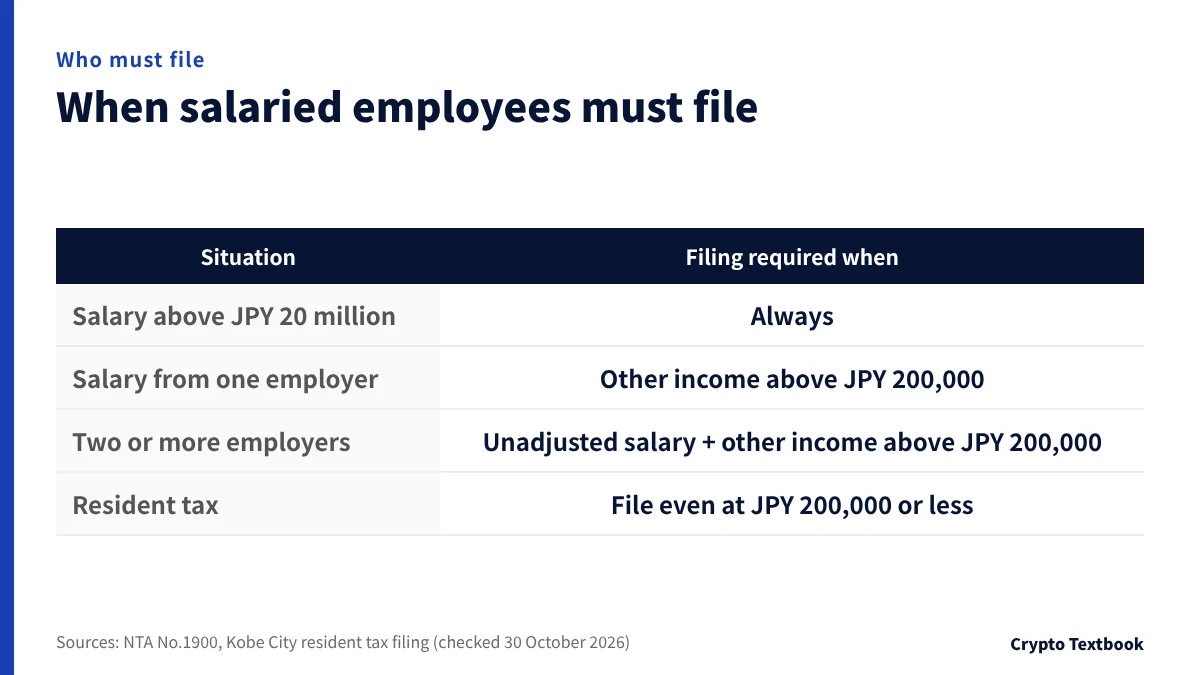
Даже при годовой корректировке работники в любом из этих трёх случаев по NTA No.1900 обязаны подать декларацию.
| Ситуация | Когда требуется подача декларации |
|---|---|
| Годовая зарплата свыше 20 млн иен | Всегда, независимо от прочих доходов |
| Зарплата от одного работодателя | Доходы, кроме зарплаты и выходного пособия, в сумме превышают JPY 200,000 |
| Зарплата от двух и более работодателей | Зарплата, не охваченная годовой корректировкой, плюс другие доходы превышают JPY 200,000 |
※ Проверка на 200,000 JPY использует доход после вычета затрат на приобретение и комиссий, а не сумму продажи.
Отсутствие необходимости подавать декларацию по подоходному налогу не снимает обязанности подавать декларацию по местному налогу. Например, город Кобе просит подавать декларацию по местному налогу тех, у кого доход помимо зарплаты не превышает JPY 200,000 и кто не подаёт декларацию по подоходному налогу.
В год, когда вы подаёте декларацию на возврат налога, например на медицинские расходы, нужно включить доход в размере JPY 200,000 или менее (примечание NTA о случаях, когда декларация не требуется).
Сроки подачи и уплаты
Срок подачи декларации — с 16 февраля по 15 марта года, следующего за годом получения прибыли (№ 2024). Для 2026 года это со вторника 16 февраля по понедельник 15 марта 2027 года.
- 01Соберите свои записи
Соберите за год сделки, свопы, пополнения и выводы по каждой бирже. Сохраните историю зарубежной биржи в формате CSV.
- 02Рассчитайте доход на одну монету
Заполните по одному расчётному листу из предыдущего раздела для каждой монеты.
- 03Подготовьте декларацию онлайн
Введите цифры на сайте подготовки декларации NTA, и налог будет рассчитан. Подайте через e-Tax или по почте (No.2024).
- 04Уплатите налог в срок
Подайте декларацию и уплатите подоходный налог до 15 марта. При просрочке начисляется пеня.
Убыточные годы: зачёт и перенос
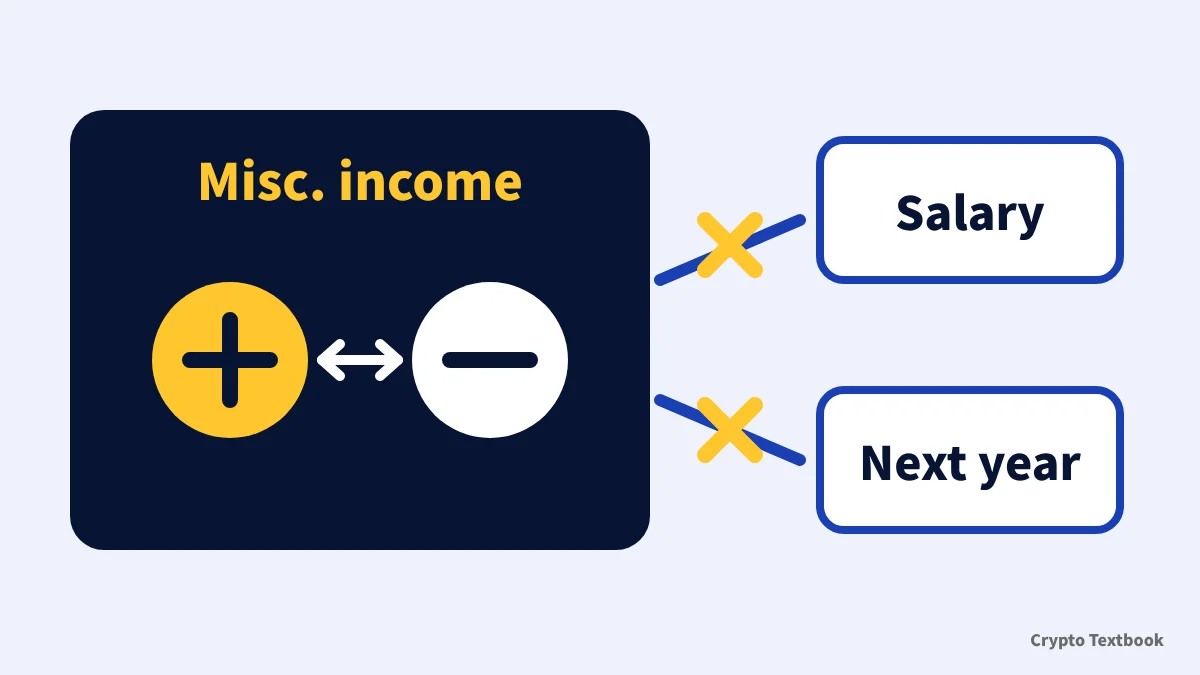
Убыток по разным доходам (miscellaneous income) нельзя вычесть из зарплаты или других доходов, а правила переноса его на будущие годы нет (No.2250 и FAQ 2-11).
| Что вы хотите компенсировать | Разрешено? |
|---|---|
| Прибыль по другому криптоактиву в том же году | Да |
| Прибыль от криптофьючерсов в том же году | Да (FAQ 2-12) |
| Доход от зарплаты или предпринимательской деятельности | No |
| Прибыль по акциям, фондам или FX | Нет (доход облагается отдельно) |
| Прибыль от криптовалюты в последующие годы | Нет (переноса нет) |
Согласно № 2250, с прочими доходами можно зачесть только убытки по недвижимости, бизнесу, доходам от прироста капитала и лесу, а разный доход в их число не входит.
- Сохраняйте историю сделок и курсы конвертации даже в убыточный год
- Рассчитайте количество, удерживаемое на конец года, и его стоимость
- Стоимость проданных в следующем году монет отсчитывается от стоимости на начало года (FAQ 2-4)
Убыток, реализованный после 31 декабря, нельзя зачесть против прибыли предыдущего года. Решайте, продавать ли, исходя не из налоговых соображений.
Когда начинается раздельное налогообложение по ставке 20%? Реформа 2026 финансового года
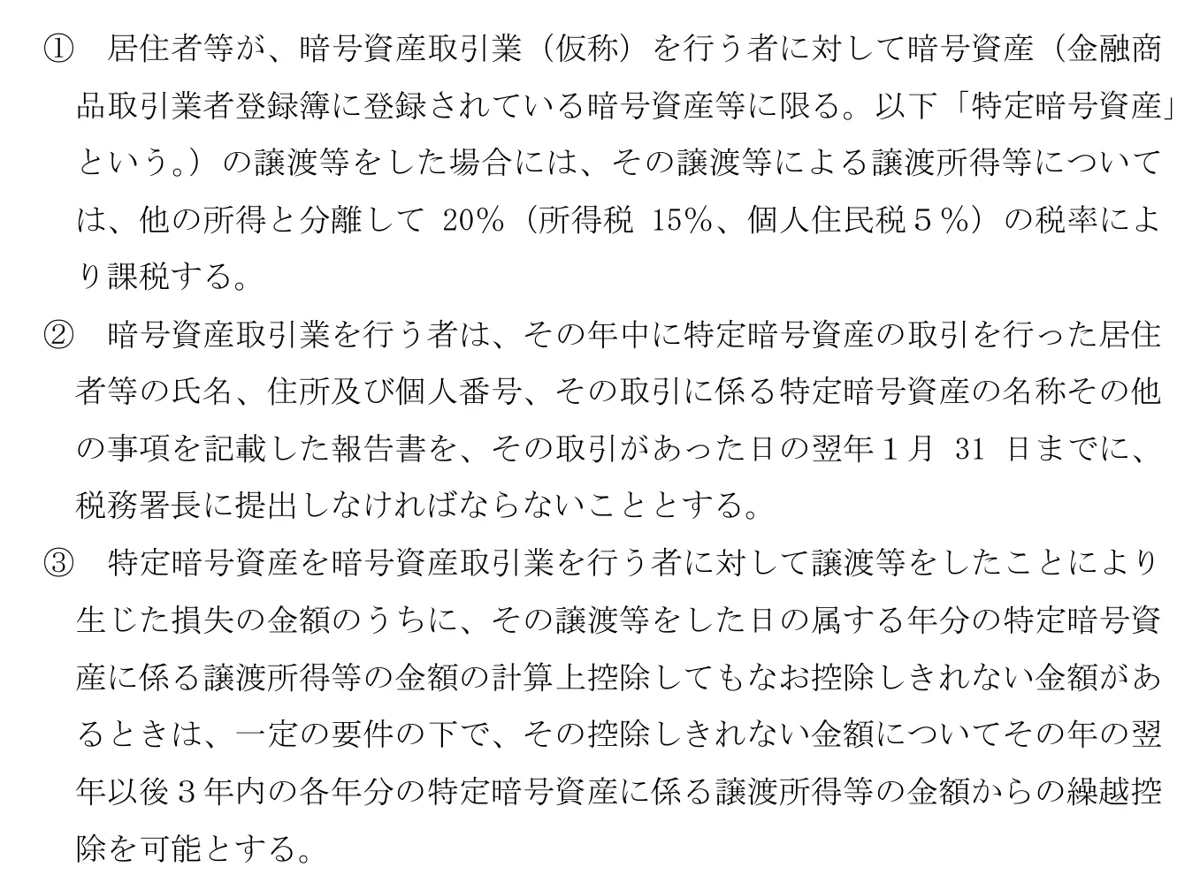
Основные положения налоговой реформы на 2026 финансовый год, одобренные Кабинетом министров 26 декабря 2025 года, переводят часть криптоактивов на раздельное налогообложение. Ставка — 20% (15% подоходный налог и 5% местный налог).
| Дата | Акция |
|---|---|
| 26 декабря 2025 г. | Кабинет министров одобряет Основные положения налоговой реформы |
| 31 марта 2026 г. | Изменения в Закон о подоходном налоге и связанные законы приняты |
| 15 июля 2026 г. | Изменённый Закон о финансовых инструментах и биржах принят |
| В течение 1 года после обнародования | Изменённый закон вступает в силу в день, определяемый постановлением кабинета министров |
| 1 января следующего года | Дата начала раздельного налогообложения |
Дополнительные положения к изменению Закона о подоходном налоге устанавливают начало с 1 января года, следующего за годом вступления в силу изменённого Закона о финансовых инструментах и биржах. Этот закон вступает в силу в день, установленный указом Кабинета министров в течение одного года после обнародования.
По состоянию на 30 октября 2026 года мы не нашли постановления кабинета министров, устанавливающего дату. Начало — 1 января 2027 года, если закон вступит в силу в 2026 году, или 1 января 2028 года, если в 2027 году. В любом случае сделки 2026 года декларируются по действующим правилам.
Что меняется с даты начала
| Пункт | С даты начала (указанные криптоактивы) | Настоящее время |
|---|---|---|
| Ставка | 20% (15% подоходный налог, 5% налог по месту жительства) | от 5% до 45% плюс 10% налог по месту жительства |
| Перенос убытков | Перенос на срок до 3 лет | Не допускается |
| Фьючерсы | Производные на указанные криптоактивы переходят под налоговые правила для фьючерсов | Прочий доход, налогообложение по совокупности |
| Отчётность | По сделкам начиная с года после даты начала дилеры сообщают в налоговую до 31 января следующего года | - |
Основные положения и краткое изложение законопроекта касаются продажи криптоактивов, внесённых в реестр операторов финансовых инструментов, дилерам криптоактивов. Продажи на зарубежных биржах не упоминаются ни там, ни там.
С учётом специального реконструкционного налога ставка раздельного налога составляет 20.315%. В основных положениях нет нормы о включении в новую систему убытков, понесённых до даты начала.
Изменения для криптовалюты, облагаемой как прирост капитала
- Криптовалюта, облагаемая как совокупный прирост капитала, теряет специальный вычет
- Правило половинного налогообложения для активов, удерживаемых более 5 лет, не применяется
- Убытки нельзя зачесть против других совокупных доходов
Все три относятся к пункту 6 раздела (2) основных положений и применяются начиная с подоходного налога за год, следующий за годом вступления в силу изменённого закона.
Прибыль на зарубежных биржах: подача декларации и учёт
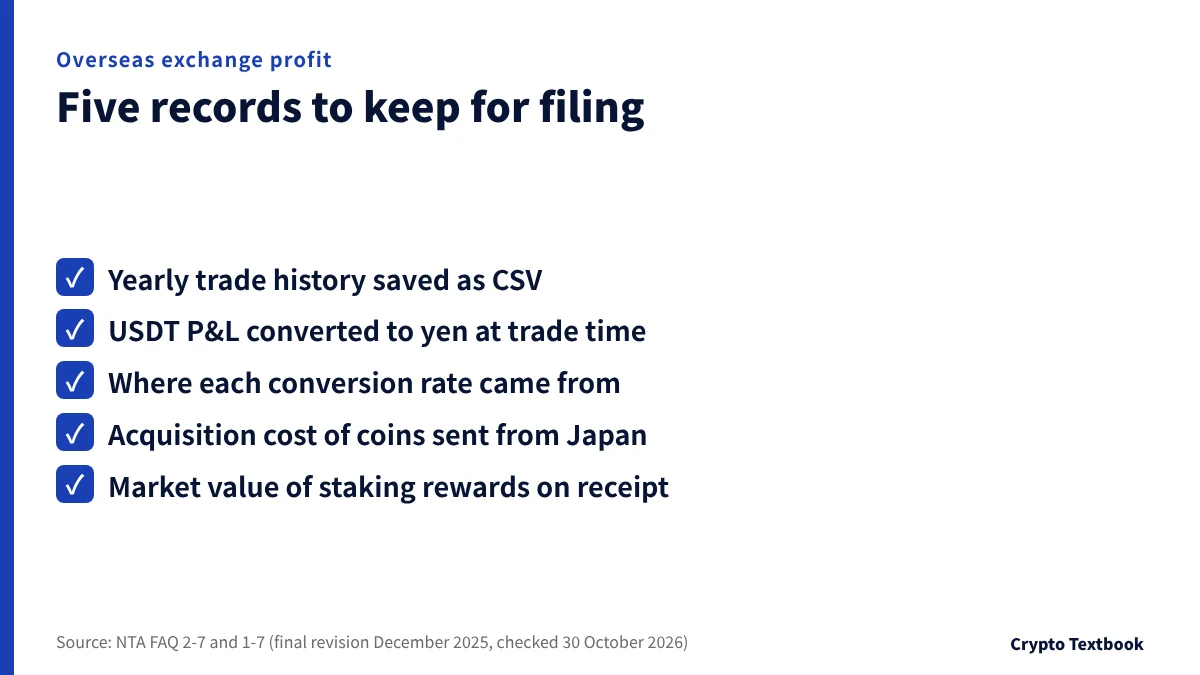
Согласно NTA No.2010, большинство проживающих в Японии (резиденты, кроме непостоянных) облагаются налогом на все доходы, японские или зарубежные. Прибыль на зарубежных биржах, таких как MEXC или BingX, добавляется к тем же разным доходам (miscellaneous income), что и прибыль на японских.
Национальное налоговое управление просит внутренних дилеров выдавать годовой отчёт о сделках, но зарубежные биржи его не выдают. В пункте 2-7 FAQ сказано подтверждать суммы по банковским поступлениям и снятиям, истории сделок и опубликованным рыночным ценам.
- Сохраняйте историю сделок (спот, фьючерсы, пополнения, выводы, комиссии) в CSV за каждый год
- Пересчитывайте прибыль и убыток в USDT в иены по курсу на момент каждой сделки
- Отмечайте, откуда взят каждый курс конвертации (по цене какой биржи)
- Для монет, отправленных с внутренней биржи, переносите внутреннюю стоимость приобретения
- Фиксируйте монеты, полученные от стейкинга и подобного, по рыночной стоимости на момент получения
Если у вас нет истории и вы не можете подтвердить стоимость приобретения, можно использовать 5% от цены продажи (FAQ 2-7). При продаже за JPY 5 млн стоимость составит JPY 250,000, а доходом будет JPY 4.75 млн.
Зарубежные сделки тоже можно выявить
Crypto-Asset Reporting Framework (CARF) — международный стандарт обмена информацией о криптотрейдинге между налоговыми органами. Каждый орган собирает данные о нерезидентах у своих дилеров и передаёт их стране проживания.
В Японии объявление дилерам страны проживания стало обязательным с 1 января 2026. Внутренние дилеры сообщают в налоговую до 30 апреля каждого года начиная с 2027 (страница NTA о CARF).
Штраф за непредставление декларации
Декларация, поданная после срока, считается просроченной, и применяется штраф за непредставление (No.2024).
| Когда вы подаёте декларацию | До 0.5 млн JPY | JPY 0.5 млн – 3 млн | Свыше 3 млн иен |
|---|---|---|---|
| Самостоятельно до уведомления о проверке | 5% | 5% | 5% |
| После уведомления, до проверки | 10% | 15% | 25% |
| После проверки | 15% | 20% | 30% |
※ Ставки применяются к каждой части причитающегося налога. До уплаты также начисляется пеня за просрочку.
Найдёт ли налоговая прибыль от зарубежных криптоактивов? CARF и налоговые проверки
Как проверять на официальных экранах: три страницы NTA
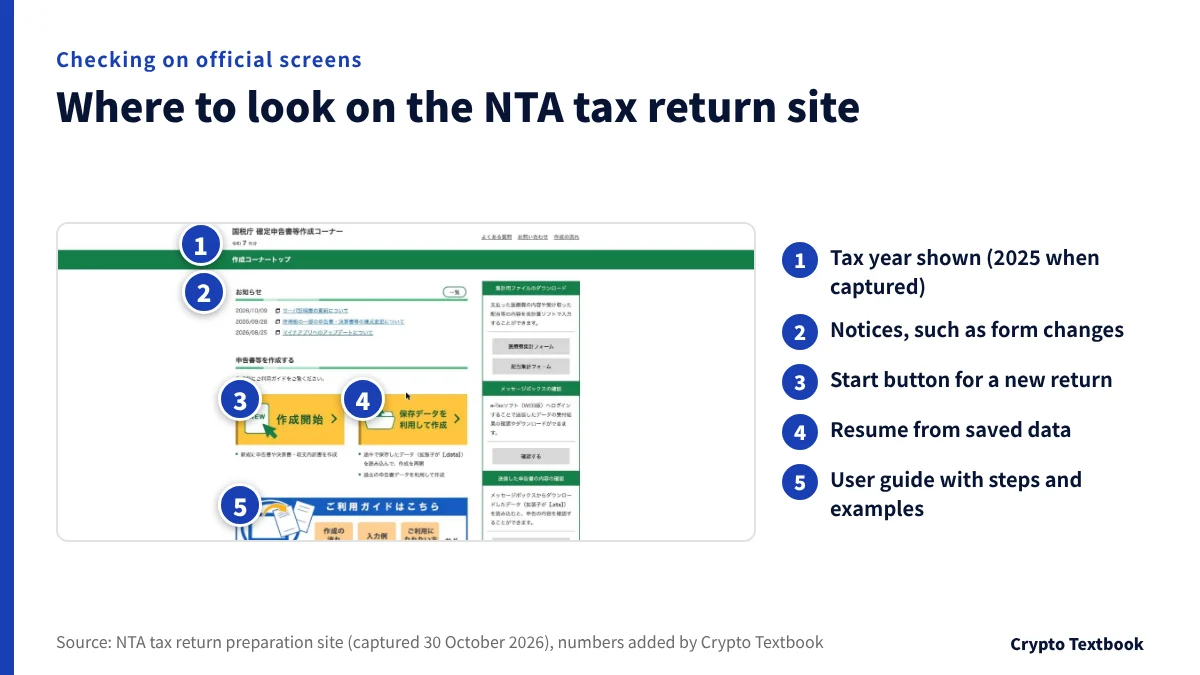
На страницах Национального налогового управления Японии указано, на законодательство какой даты они опираются. Используйте эти три страницы для проверки действующих правил.
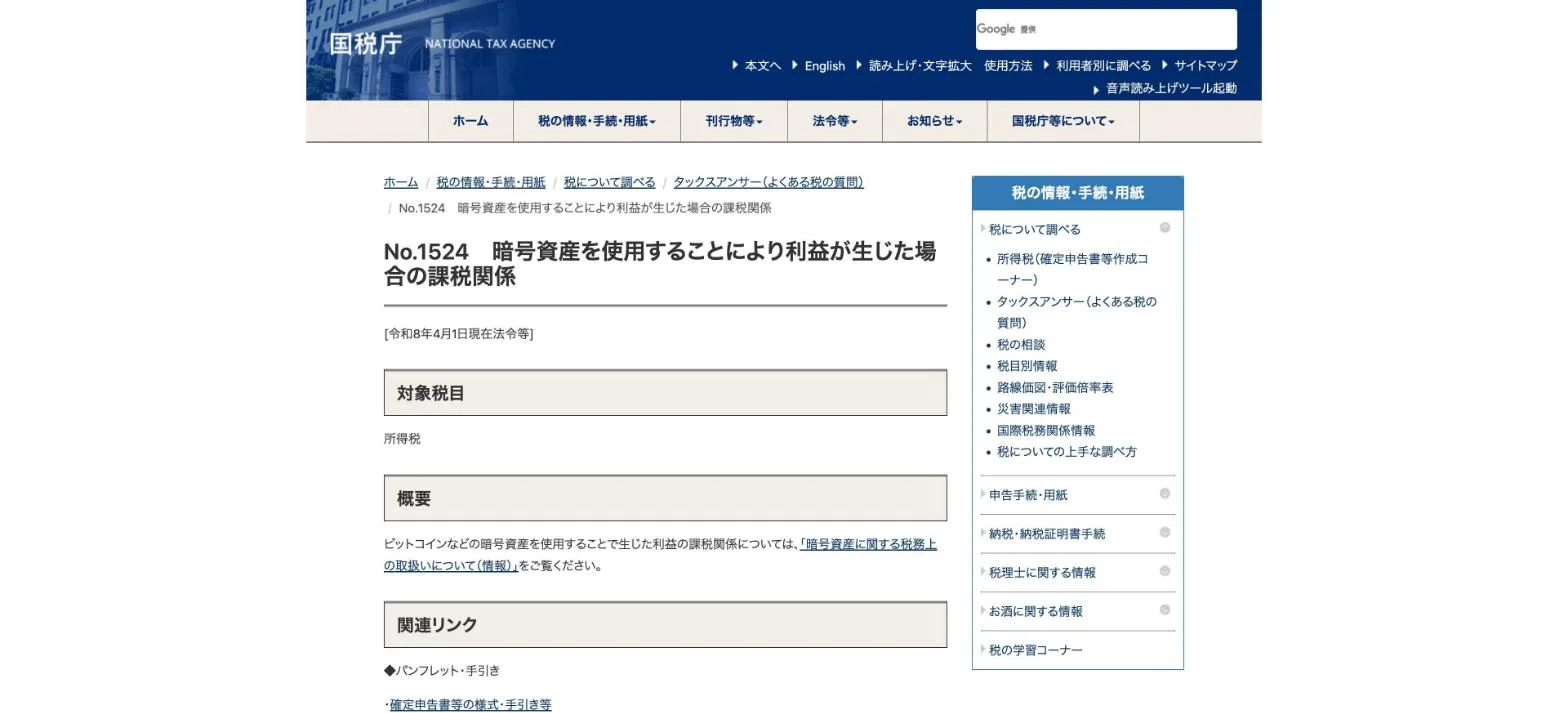
- 01Открыть Tax Answer No.1524
Это входная страница Национального налогового управления по налогообложению криптоактивов. Строка с датой вверху — законодательство по состоянию на 1 апреля 2026 года — показывает, закон какого года применяется.
- 02Найдите свою транзакцию в PDF с FAQ
FAQ — окончательная редакция декабря 2025 года. У каждой операции свой вопрос, например 1-1 для продажи и 1-3 для обмена.
- 03Введите цифры на сайте подготовки декларации
Убедитесь, что налоговый год в левом верхнем углу совпадает с годом, за который вы подаёте декларацию. Чтобы начать новую декларацию, нажмите кнопку начала.
По состоянию на 30 октября 2026 г. на сайте отображались экраны налогового 2025 года. Декларации за 2026 год подаются на экранах налогового 2026 года.
Наш вердикт: что делать в каждой ситуации
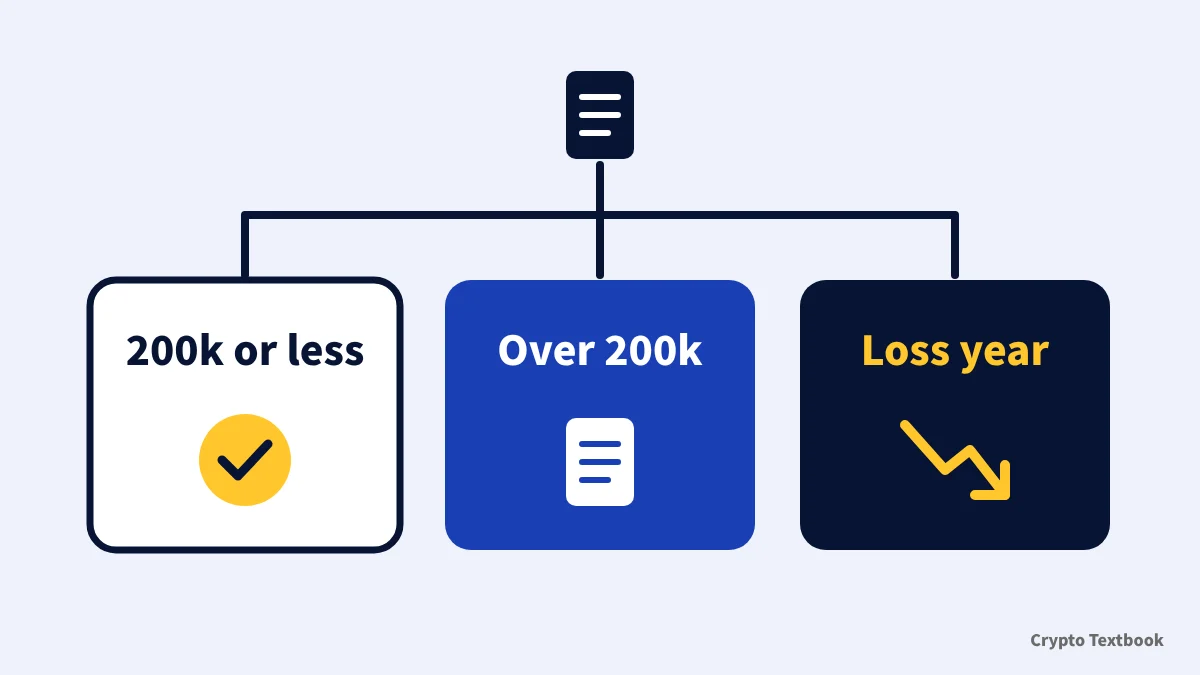
Прибыль, полученная в 2026 году, в том числе на зарубежных биржах, декларируется как прочий доход. Раздельное налогообложение 20% не распространяется на 2026 год. Оцените налог по ставкам совокупного налогообложения и подготовьте записи, чтобы подать декларацию в начале нового года.
- Один работодатель и прибыль не более JPY 200,000: декларация по подоходному налогу не нужна, но подайте декларацию по местному налогу
- Прибыль свыше JPY 200,000: подайте декларацию с 16 февраля по 15 марта следующего года
- Убыточный год: зачёт только в рамках прочих доходов за этот год, ведите учёт
- Не уверены, ждать ли раздельного налогообложения: самое раннее начало — 1 января 2027 года, а дата устанавливается только указом Кабинета министров
- Только зарубежные биржи: сохраняйте историю каждый год и конвертируйте в иены
Часто задаваемые вопросы
В. С какой суммы прибыли в Японии облагается налогом криптовалюта?
О. Прибыль любого размера облагается налогом. Наёмным работникам с одним работодателем не нужно подавать декларацию по подоходному налогу, если доход, кроме зарплаты, не превышает 200 000 иен в год (No.1900). Декларация по налогу по месту жительства при меньшей сумме всё равно нужна.
В. Какова налоговая ставка на прибыль от Bitcoin?
О. Прибыль, полученная в 2026 году, облагается налогом по совокупности доходов: подоходный налог от 5% до 45% плюс 10% налог по месту жительства. Ставка зависит от вашего общего налогооблагаемого дохода и в сумме достигает 55%. Раздельное налогообложение по ставке 20% применяется только к сделкам с даты начала.
В. Облагается ли криптовалюта налогом, если я её просто держу?
О. Нет. Налог возникает, когда вы отказываетесь от актива, продавая его, обменивая на другое криптоактив или расплачиваясь им (FAQ 1-1 — 1-3). Перевод монет на собственный кошелёк тоже не облагается налогом.
В. Когда начинается раздельное налогообложение 20% для криптовалюты?
О. Применяется к сделкам с 1 января года, следующего за годом вступления в силу изменённого Закона о финансовых инструментах и биржах. Дата определяется постановлением кабинета министров в течение одного года после обнародования и по состоянию на 30 октября 2026 года не была установлена. Действует с 1 января 2027 года, если закон вступит в силу в 2026 году, или с 1 января 2028 года, если в 2027 году. Сделки 2026 года в любом случае подпадают под действующие правила.
В. Облагается ли налогом обмен на USDT?
О. Да. Обмен BTC на USDT — это обмен между криптоактивами, и доход рассчитывается по рыночной стоимости на тот момент (FAQ 1-3). Это доход за тот год, даже если вы никогда не переводите в иены.
В. Можно ли переносить убытки по криптовалюте?
О. Не при действующей системе. Убытки по разным доходам (miscellaneous income) также нельзя зачесть против зарплаты или других доходов (No.2250). Проект предлагает перенос убытков по определённым криптоактивам на 3 года с даты начала действия.
В. Нужно ли декларировать прибыль на зарубежных биржах?
О. Да. Большинство резидентов облагаются налогом в Японии на доходы, возникшие за границей (No.2010). Зарубежные биржи не выдают годовой отчёт о сделках, поэтому сохраняйте историю сделок и переводите её в иены самостоятельно (FAQ 2-7).
В. Что будет, если забыть подать декларацию?
О. Декларация считается просроченной, и применяется штраф за непредставление. Он составляет 5%, если вы подали её самостоятельно до уведомления о проверке, и от 15% до 30% после проверки (No.2024). Пеня за просрочку также начисляется до момента уплаты.
Источники и условия
- Национальное налоговое управление Японии: FAQ о налогообложении криптоактивов, последняя редакция декабря 2025 г. (PDF, проверено 30 октября 2026 г.) →
- Национальное налоговое управление Японии: налогообложение криптоактивов и расчётные листы (декабрь 2025 г.) →
- Национальное налоговое управление Японии: Tax Answer No.1524, налогообложение прибыли от использования криптоактивов →
- Национальное налоговое управление Японии: Tax Answer No.1900, наёмные работники, обязанные подавать декларацию →
- Национальное налоговое управление Японии: значение случаев, когда декларация не требуется (Q&A No.1900) →
- Национальное налоговое управление Японии: Tax Answer No.2260, ставки подоходного налога →
- Национальное налоговое управление Японии: Tax Answer No.2250, зачёт доходов и убытков →
- Национальное налоговое управление Японии: Tax Answer No.2024, если вы забыли подать декларацию →
- Национальное налоговое управление Японии: Tax Answer No.2010, физические лица — налогоплательщики →
- Национальное налоговое управление Японии: информация о Crypto-Asset Reporting Framework (CARF) →
- Национальное налоговое управление Японии: сайт подготовки налоговой декларации (снимок от 30 октября 2026 г.) →
- Минфин Японии: основные положения налоговой реформы на 2026 финансовый год (решение кабинета министров от 26 декабря 2025 г., PDF) →
- Минфин Японии: законы о налоговой реформе 221-й сессии парламента (изменение Закона о подоходном налоге принято 31 марта 2026 г.) →
- Минфин Японии: краткое содержание законопроекта об изменении Закона о подоходном налоге (PDF) →
- Минфин Японии: закон об изменении Закона о подоходном налоге и связанных законов (PDF, дополнительные положения, статья 1, пункты 10 и 11) →
- Управление финансовых услуг: законопроекты 221-й сессии парламента (приняты 15 июля 2026) →
- Управление финансовых услуг: пояснительные материалы к законопроекту о внесении поправок в Закон о финансовых инструментах и биржах (PDF, даты вступления в силу) →
- Министерство внутренних дел и коммуникаций Японии: местный налог с физических лиц (ставка 10% от дохода) →
- Город Кобе: подача налоговой декларации по местному налогу для физических лиц →
FX Textbook — независимый информационный сайт, а не биржа и не поставщик индивидуальных инвестиционных консультаций. Торговля криптоактивами связана с риском: движения цен, ликвидация позиций с кредитным плечом, ошибки при переводах и операционный риск биржи могут привести к потере части или всего вложенного капитала.
NEXT STEP
Знаете налоговые правила? Далее сравните биржи.
Комиссии на споте и фьючерсах, максимальное кредитное плечо, правила ликвидации и клиентская поддержка — систематизированы по каждой бирже.
Перечисленные биржи



