
Anda memperoleh keuntungan dari Bitcoin atau koin lain di bursa luar negeri, dan Anda tidak yakin berapa pajak yang terutang atau cara melapor untuk 2026.
Keuntungan yang diperoleh selama 2026 adalah penghasilan lain-lain yang ditambahkan ke gaji dan penghasilan lain Anda, bahkan di bursa luar negeri, dan dikenai pajak penghasilan 5% hingga 45% ditambah pajak penduduk 10%. Undang-undang pajak terpisah 20% telah disahkan tetapi belum berlaku.
Panduan ini didasarkan pada FAQ National Tax Agency (revisi Desember 2025) serta dokumen Ministry of Finance dan Financial Services Agency yang diperiksa pada 30 Oktober 2026. Panduan ini menunjukkan apakah Anda wajib menyampaikan SPT, kira-kira berapa pajak yang berlaku, dan catatan apa yang perlu disimpan.
Kesimpulan: keuntungan kripto pada 2026 adalah penghasilan lain-lain (miscellaneous income)
- Kategori: laba individu pada prinsipnya adalah penghasilan lain-lain, dikenai pajak bersama penghasilan lain
- Tarif: pajak penghasilan 5% hingga 45% ditambah pajak penduduk 10%, hingga 55% secara gabungan
- Waktu: menjual, menukar, atau membayar dengan kripto dikenai pajak; menyimpan tidak
- Pelaporan: karyawan yang dibayar satu pemberi kerja wajib melapor jika penghasilan lain melebihi JPY 200,000 setahun
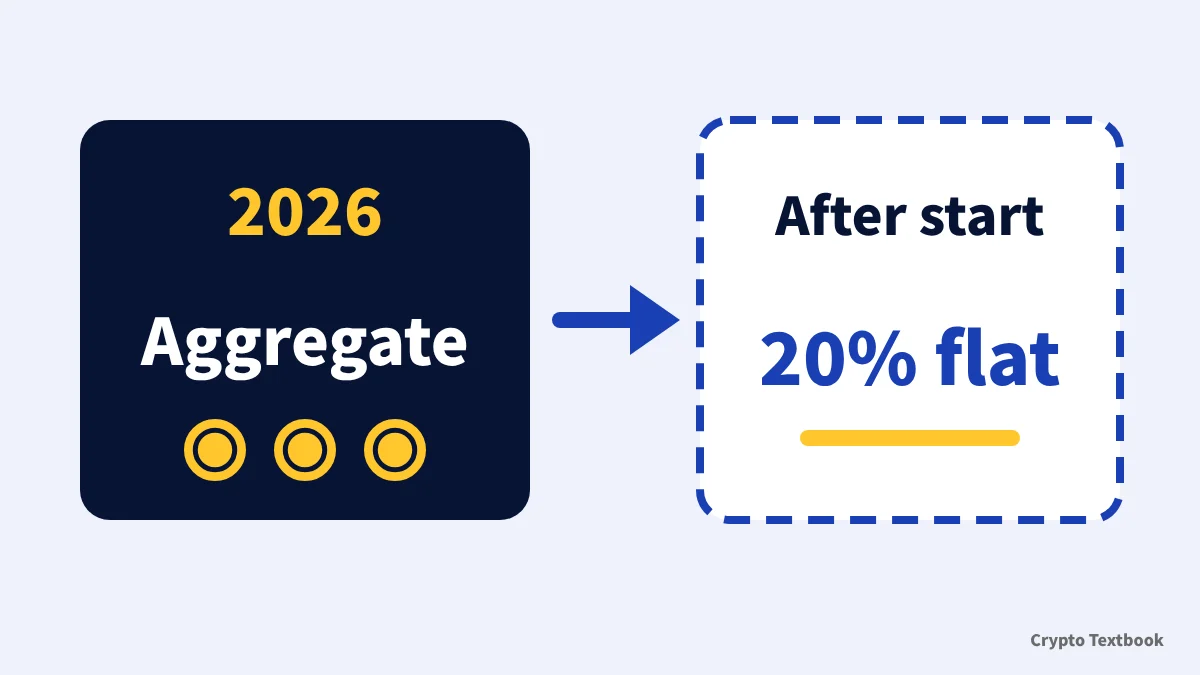
- Reformasi: pajak terpisah 20% berlaku mulai tanggal mulai. 2026 tidak tercakup
Panduan ini menjelaskan cara kerja sistemnya. Untuk jumlah pajak atau kategori penghasilan Anda sendiri, tanyakan kepada akuntan pajak berlisensi atau kantor pajak.
Tarif pajak kripto di Jepang: 5% hingga 45% ditambah 10%
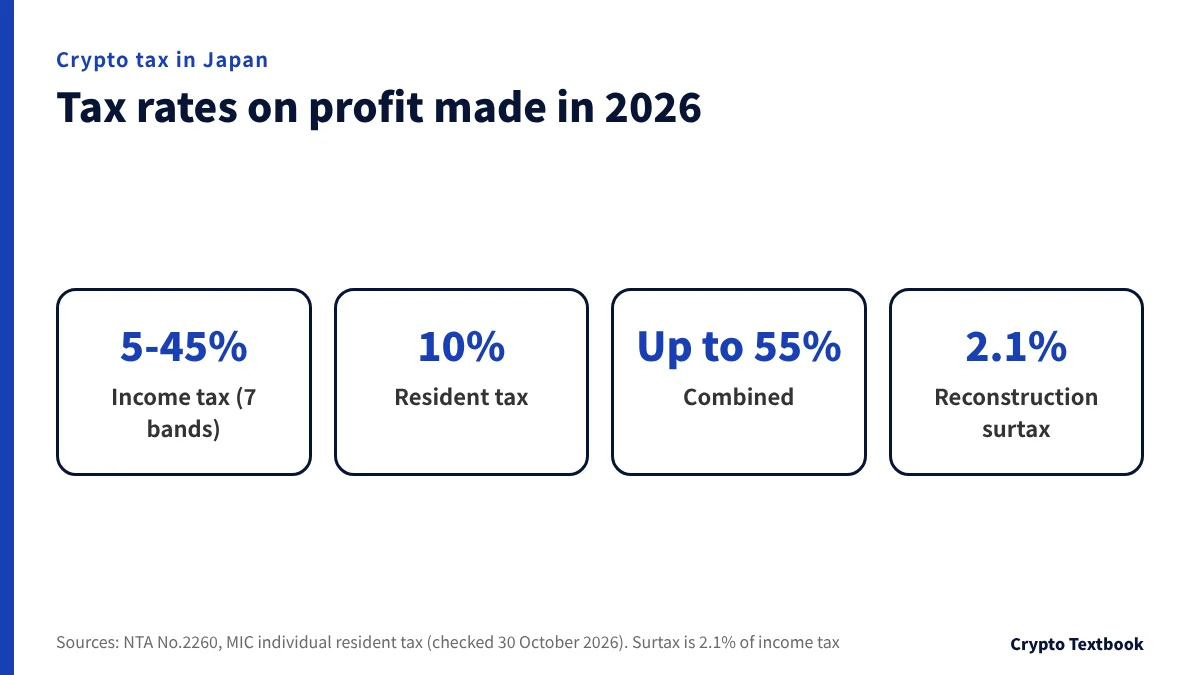
FAQ 2-2 dari National Tax Agency mengklasifikasikan keuntungan dari perdagangan aset kripto pada prinsipnya sebagai penghasilan lain-lain (miscellaneous income). Keuntungan itu ditambahkan ke gaji dan penghasilan lain, dan pajak dihitung dari totalnya.
FX domestik dikenai pajak terpisah, tetapi margin trading kripto dikecualikan dari aturan tersebut (FAQ 2-12). Semakin besar penghasilan lain Anda, semakin tinggi tarif atas keuntungan kripto Anda.
| Penghasilan kena pajak | Tarif pajak penghasilan | Pengurangan | Dengan pajak penduduk |
|---|---|---|---|
| JPY 1,000 hingga 1,949,000 | 5% | JPY 0 | Sekitar 15% |
| JPY 1,950,000 hingga 3,299,000 | 10% | JPY 97,500 | Sekitar 20% |
| JPY 3,300,000 hingga 6,949,000 | 20% | JPY 427,500 | Sekitar 30% |
| JPY 6,950,000 hingga 8,999,000 | 23% | JPY 636,000 | Sekitar 33% |
| JPY 9,000,000 hingga 17,999,000 | 33% | JPY 1,536,000 | Sekitar 43% |
| JPY 18,000,000 hingga 39,999,000 | 40% | JPY 2,796,000 | Sekitar 50% |
| JPY 40,000,000 ke atas | 45% | JPY 4,796,000 | Sekitar 55% |
※ Pajak penghasilan = penghasilan kena pajak x tarif - potongan. Pajak penduduk berbasis penghasilan adalah 10% (4% prefektur dan 6% kota), menurut Ministry of Internal Affairs and Communications.
Pajak tambahan rekonstruksi ditambahkan
Pajak penghasilan rekonstruksi khusus sebesar 2.1% dari jumlah pajak penghasilan ditambahkan. Ketika pajak penghasilan pertahanan khusus mulai berlaku pada 2027, tarif gabungan keduanya tetap sama (No.2260).
Pendapatan tahunan di atas JPY 3 juta dapat mengubah kategori
Jika pendapatan trading Anda untuk tahun tersebut melebihi JPY 3 juta, kategorinya bergantung pada apakah Anda menyelenggarakan pembukuan (FAQ 2-2, diperbarui Desember 2025).
| Keadaan pada tahun tersebut | Kategori penghasilan (pada prinsipnya) |
|---|---|
| Pendapatan JPY 3 juta atau kurang | Penghasilan lain-lain (lainnya) |
| Di atas JPY 3 juta, pembukuan dilakukan | Penghasilan usaha |
| Di atas JPY 3 juta, tanpa pembukuan | Penghasilan lain-lain (terkait usaha) |
| Digunakan untuk membayar pembelian usaha | Penghasilan usaha |
※ Bahkan dengan pembukuan, apakah itu penghasilan usaha dinilai kasus per kasus, misalnya ketika trading tidak memiliki motif mencari keuntungan.
Mulai dari berapa kripto dikenai pajak? Aturan JPY 200,000 dan tabel tarif ringkas
Kapan Bitcoin dikenai pajak? Menjual, menukar, dan membayar
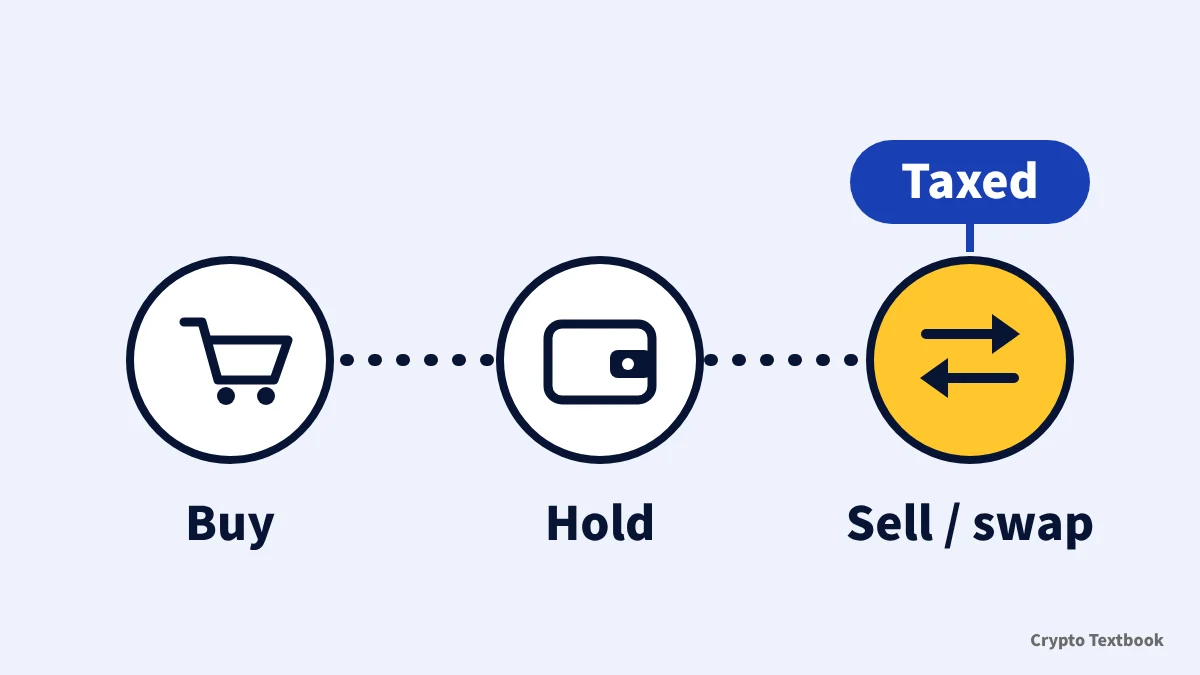
Pajak timbul saat Anda melepas aset kripto dan keuntungannya terealisasi. Sekadar memegang aset yang nilainya naik tidak dikenai pajak.
| Transaksi | Perlakuan pajak | NTA FAQ |
|---|---|---|
| Menjual demi yen | Dikenai pajak (harga jual dikurangi biaya perolehan) | 1-1 |
| Membayar barang atau jasa | Dikenai pajak (dianggap sebagai penjualan pada harga barang tersebut) | 1-2 |
| Menukar ke aset kripto lain (BTC ke USDT, dll.) | Dikenai pajak (dihitung pada nilai pasar yang diterima) | 1-3 |
| Menerima koin dari mining, staking, atau lending | Nilai pasar saat diterima adalah penghasilan | 1-7 |
| Menutup posisi futures (margin) | Laba rugi terealisasi adalah penghasilan lain-lain | 2-12 |
| Jual kosong dengan kredit lalu beli kembali | Harga jual dikurangi harga beli kembali, penghasilan pada tahun penyelesaian | 2-13 |
| Menahan, atau memindahkan koin ke dompet Anda sendiri | Tidak dikenai pajak | - |
Penghasilan pada prinsipnya menjadi milik tahun ketika koin yang dijual diserahkan. Sebagai gantinya Anda dapat memilih tahun ketika kontrak penjualan dibuat (FAQ 2-1).
Cara swap dihitung dalam contoh FAQ
Dalam contoh FAQ 1-3, Anda menyerahkan 1 dari 4 BTC yang dibeli seharga JPY 4 juta dan menerima 40 XRP (1 XRP = JPY 30,000). Nilai XRP sebesar JPY 1.2 juta adalah harga jual BTC; dikurangi biaya JPY 1 juta untuk 1 BTC, penghasilannya adalah JPY 200,000.
Menukar BTC ke USDT di bursa luar negeri merupakan pertukaran antaraset kripto. Hal ini dihitung sebagai penghasilan pada tahun pertukaran, meskipun Anda tidak pernah mengonversinya kembali ke yen.
Membayar dengan kripto (FAQ 1-2)
| Item | Jumlah |
|---|---|
| Pembelian | 4 BTC seharga JPY 4 juta (JPY 1 juta per BTC) |
| Harga barang yang dibayar | JPY 403,000 (dibayar dengan 0.3 BTC) |
| Biaya perolehan 0.3 BTC | JPY 300,000 |
| Penghasilan | JPY 403,000 - JPY 300,000 = JPY 103,000 |
Delapan cara legal mengelola pajak kripto dan kapan pajak timbul
Cara menghitung pajak kripto: contoh perhitungan
Penghasilan adalah harga jual dikurangi biaya perolehan dan biaya lain. Dalam contoh FAQ 1-1, Anda menjual 0.2 dari 4 BTC yang dibeli seharga JPY 4 juta seharga JPY 210,000. 0.2 BTC itu berbiaya JPY 200,000, sehingga penghasilannya JPY 10,000.
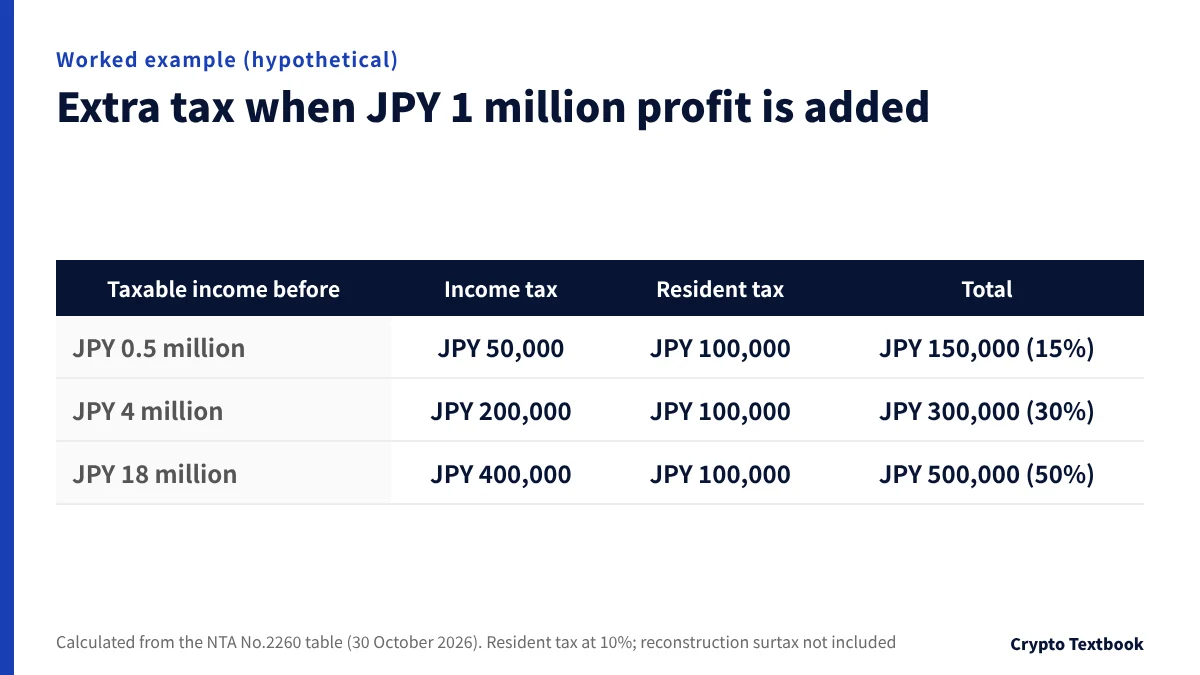
Pajak tambahan dari keuntungan JPY 1 juta (angka hipotetis)
Keuntungan JPY 1 juta yang sama dapat menaikkan pajak Anda lebih dari tiga kali lipat, tergantung penghasilan lain Anda. Angkanya hipotetis; hanya penghasilan kena pajak sebelum keuntungan yang berubah.
| Penghasilan kena pajak sebelum keuntungan | Pajak penghasilan tambahan | Pajak penduduk tambahan | Total (bagian dari keuntungan) |
|---|---|---|---|
| JPY 0.5 juta | JPY 50,000 | JPY 100,000 | JPY 150,000 (15%) |
| JPY 4 juta | JPY 200,000 | JPY 100,000 | JPY 300,000 (30%) |
| JPY 18 juta | JPY 400,000 | JPY 100,000 | JPY 500,000 (50%) |
※ Contoh: pada JPY 4 juta, pajak penghasilan adalah JPY 572,500 dengan keuntungan tersebut dan JPY 372,500 tanpanya, selisih JPY 200,000. Pajak tambahan rekonstruksi tidak disertakan.
Apa yang dihitung sebagai biaya (FAQ 2-3)
- Biaya perolehan aset kripto yang Anda jual
- Biaya yang dibayar saat menjual
- Bagian biaya internet atau PC yang langsung diperlukan untuk penjualan (internet hanya jika porsi trading dapat dipisahkan)
- PC yang digunakan lebih dari satu tahun dan di atas harga tertentu disusutkan selama beberapa tahun
Rata-rata total atau rata-rata bergerak untuk biaya perolehan
Jika Anda memperdagangkan koin yang sama berkali-kali dalam setahun, biaya koin yang dijual dihitung dengan metode rata-rata total atau metode rata-rata bergerak. Tanpa pemberitahuan, berlaku metode rata-rata total (FAQ 2-4 dan 2-5).
Untuk berganti metode di kemudian hari, ajukan permohonan persetujuan ke kantor pajak paling lambat 15 Maret pada tahun Anda ingin berganti (FAQ 2-6).
| Item | Rata-rata total | Moving average |
|---|---|---|
| Penjualan tahun ini (5 BTC) | JPY 5,295,000 | JPY 5,295,000 |
| Biaya perolehan koin yang dijual | JPY 3,106,000 | JPY 3,080,200 |
| Penghasilan | JPY 2,189,000 | JPY 2,214,800 |
※ Transaksi yang sama menghasilkan penghasilan yang berbeda JPY 25,800 tergantung metodenya.
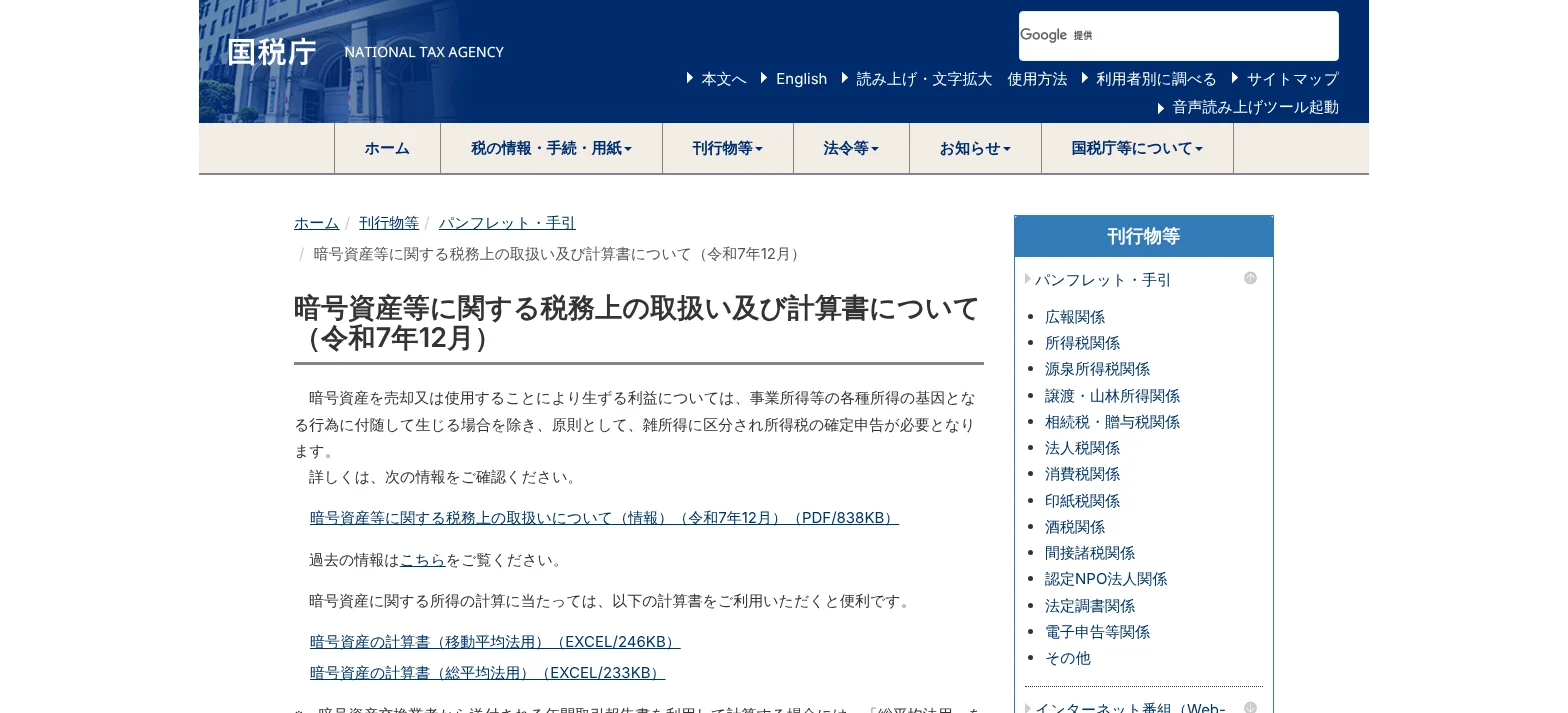
National Tax Agency menyediakan lembar perhitungan kripto (Excel) dalam dua versi, untuk metode rata-rata bergerak dan metode rata-rata total. Masukkan total pembelian dan penjualan tahun itu dan lembar tersebut menghasilkan penghasilannya (FAQ 2-8).
Cara mengajukan SPT untuk keuntungan kripto yang diperoleh di bursa luar negeri
Siapa yang wajib menyampaikan SPT: aturan JPY 200,000 dan pajak penduduk
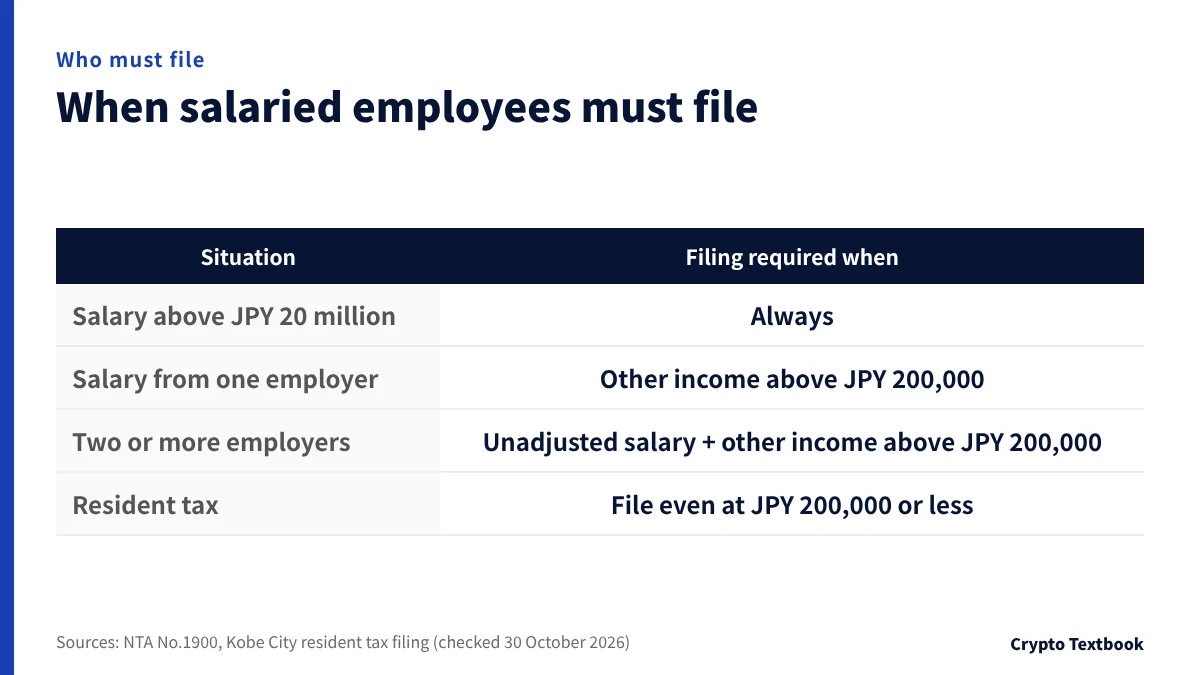
Bahkan dengan penyesuaian akhir tahun, karyawan dalam salah satu dari tiga kasus ini menurut NTA No.1900 wajib mengajukan SPT.
| Situasi | Kapan SPT wajib disampaikan |
|---|---|
| Gaji tahunan di atas JPY 20 juta | Selalu, terlepas dari penghasilan lain |
| Gaji dari satu pemberi kerja | Penghasilan selain gaji dan penghasilan pensiun berjumlah lebih dari JPY 200,000 |
| Gaji dari dua pemberi kerja atau lebih | Gaji yang tidak tercakup penyesuaian akhir tahun ditambah penghasilan lain melebihi JPY 200,000 |
※ Uji JPY 200,000 menggunakan penghasilan setelah biaya perolehan dan biaya lain, bukan jumlah penjualan.
Tidak perlu SPT pajak penghasilan tidak menghapus kewajiban pelaporan pajak penduduk. Kota Kobe, misalnya, meminta orang yang penghasilan non-gajinya JPY 200,000 atau kurang dan tidak mengajukan SPT pajak penghasilan untuk melapor pajak penduduk.
Pada tahun ketika Anda mengajukan pengembalian pajak, misalnya untuk biaya medis, Anda harus menyertakan penghasilan JPY 200,000 atau kurang (catatan NTA tentang kapan SPT tidak diperlukan).
Batas waktu pelaporan dan pembayaran
Periode pelaporan berlangsung dari 16 Februari hingga 15 Maret tahun setelah keuntungan diperoleh (No.2024). Untuk 2026, yaitu Selasa 16 Februari hingga Senin 15 Maret 2027.
- 01Kumpulkan catatan Anda
Kumpulkan transaksi, swap, setoran, dan penarikan selama setahun untuk setiap bursa. Simpan riwayat bursa luar negeri sebagai CSV.
- 02Hitung penghasilan per koin
Isi satu lembar perhitungan dari bagian sebelumnya untuk setiap koin.
- 03Siapkan SPT secara online
Masukkan angka di situs penyusunan SPT NTA dan pajak akan dihitung. Kirim melalui e-Tax atau pos (No.2024).
- 04Bayar sebelum batas waktu
Laporkan dan bayar pajak penghasilan paling lambat 15 Maret. Keterlambatan pembayaran dikenai pajak keterlambatan.
Tahun rugi: perhitungan dan carry-forward
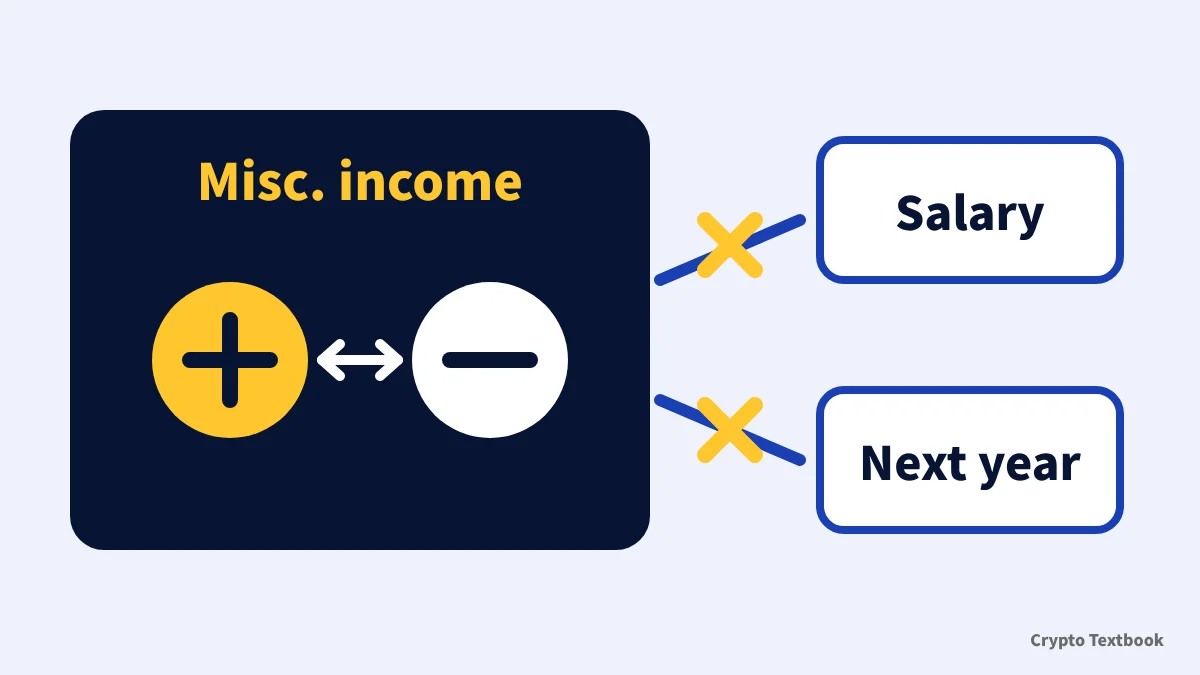
Kerugian dalam penghasilan lain-lain (miscellaneous income) tidak dapat dikurangkan dari gaji atau penghasilan lain, dan tidak ada aturan untuk membawanya ke tahun berikutnya (No.2250 dan FAQ 2-11).
| Apa yang ingin Anda imbangi | Diizinkan? |
|---|---|
| Keuntungan pada aset kripto lain di tahun yang sama | Ya |
| Keuntungan futures kripto pada tahun yang sama | Ya (FAQ 2-12) |
| Penghasilan gaji atau penghasilan usaha | No |
| Keuntungan dari saham, dana, atau FX | Tidak (penghasilan dengan pajak terpisah) |
| Keuntungan kripto pada tahun-tahun berikutnya | Tidak (tanpa carry-forward) |
Berdasarkan No.2250, hanya kerugian dari penghasilan real estat, usaha, capital gain, dan kayu yang dapat diimbangkan dengan penghasilan lain, dan penghasilan lain-lain tidak termasuk di dalamnya.
- Simpan riwayat transaksi dan kurs konversi bahkan di tahun rugi
- Hitung jumlah yang dipegang pada akhir tahun dan nilainya
- Biaya perolehan koin yang dijual tahun depan dimulai dari nilai yang dimiliki pada awal tahun (FAQ 2-4)
Kerugian yang direalisasi setelah 31 Desember tidak dapat dikompensasikan dengan laba tahun sebelumnya. Putuskan apakah akan menjual berdasarkan alasan selain pajak.
Kapan pajak terpisah 20% dimulai? Reformasi TA 2026
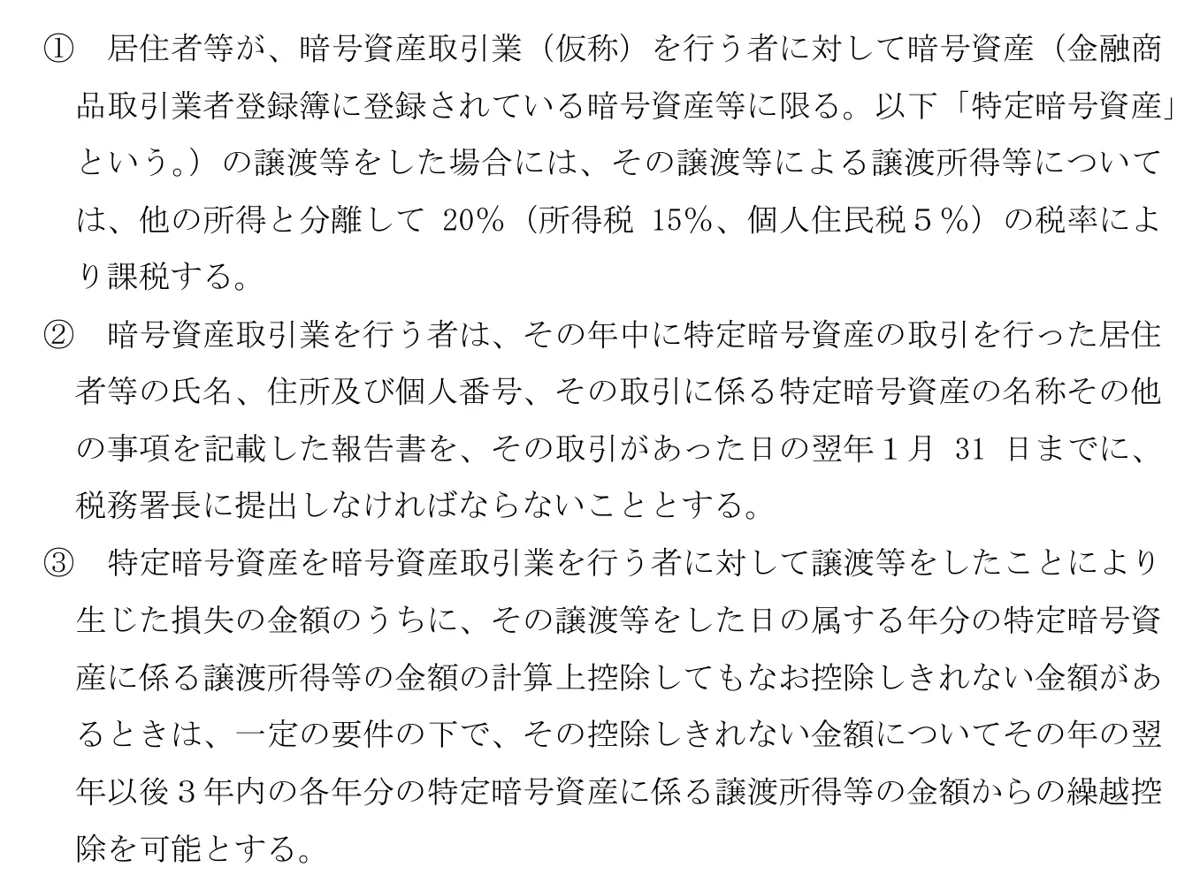
Garis Besar Reformasi Pajak TA 2026, yang disetujui Kabinet pada 26 Desember 2025, memindahkan sebagian aset kripto ke pajak terpisah. Tarifnya 20% (15% pajak penghasilan dan 5% pajak penduduk).
| Tanggal | Acara |
|---|---|
| 26 Desember 2025 | Kabinet menyetujui Tax Reform Outline |
| 31 Maret 2026 | Amandemen Income Tax Act dan undang-undang terkait disahkan |
| 15 Juli 2026 | Financial Instruments and Exchange Act yang diamandemen disahkan |
| Dalam 1 tahun sejak diundangkan | Undang-undang yang diamandemen berlaku pada tanggal yang ditetapkan dengan Cabinet Order |
| 1 Januari tahun berikutnya | Tanggal mulai pajak terpisah |
Ketentuan tambahan amendemen Income Tax Act menetapkan awal berlaku pada 1 Januari tahun setelah tahun berlakunya Financial Instruments and Exchange Act yang diamendemen. Undang-undang itu berlaku pada tanggal yang ditetapkan dengan Cabinet Order dalam waktu satu tahun sejak diundangkan.
Per 30 Oktober 2026, kami belum menemukan Cabinet Order yang menetapkan tanggalnya. Mulai berlaku 1 Januari 2027 jika Undang-Undang berlaku pada 2026, atau 1 Januari 2028 jika pada 2027. Dalam kedua kasus, trade yang dilakukan pada 2026 dilaporkan berdasarkan aturan saat ini.
Apa yang berubah sejak tanggal mulai
| Item | Mulai tanggal mulai (aset kripto tertentu) | Sekarang |
|---|---|---|
| Tarif | 20% (pajak penghasilan 15%, pajak penduduk 5%) | 5% hingga 45% ditambah pajak penduduk 10% |
| Kompensasi kerugian ke tahun berikutnya | Carry-forward hingga 3 tahun | Tidak diperbolehkan |
| Futures | Derivatif atas aset kripto tertentu beralih ke aturan pajak futures | Penghasilan lain-lain, pajak gabungan |
| Pelaporan | Untuk transaksi dari tahun setelah tanggal mulai, pelaku usaha melapor ke kantor pajak paling lambat 31 Januari tahun berikutnya | - |
Garis besar dan ringkasan rancangan undang-undang mencakup penjualan aset kripto yang tercantum dalam daftar pelaku usaha instrumen keuangan kepada dealer aset kripto. Keduanya tidak menyebut penjualan di bursa luar negeri.
Dengan pajak tambahan rekonstruksi, tarif pajak terpisah adalah 20.315%. Garis besar tidak memuat aturan untuk memasukkan kerugian dari sebelum tanggal mulai ke dalam sistem baru.
Perubahan untuk kripto yang dikenai pajak sebagai capital gain
- Kripto yang dikenai pajak sebagai capital gain agregat kehilangan potongan khusus
- Aturan setengah pajak untuk aset yang dipegang lebih dari 5 tahun tidak berlaku
- Kerugian tidak dapat diperhitungkan dengan penghasilan gabungan lainnya
Ketiganya adalah butir 6 dari bagian (2) dalam outline dan berlaku mulai pajak penghasilan untuk tahun setelah undang-undang yang diamandemen berlaku.
Keuntungan di bursa luar negeri: pelaporan dan catatan
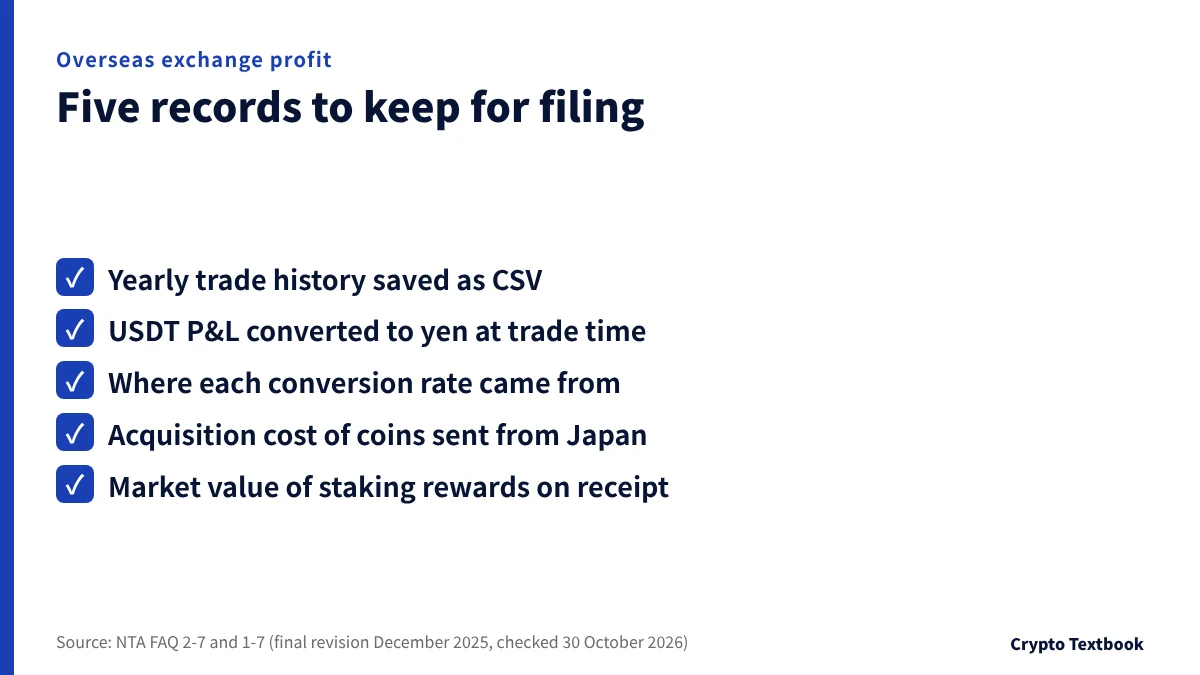
Menurut NTA No.2010, sebagian besar orang yang tinggal di Jepang (penduduk selain penduduk non-permanen) dikenai pajak atas seluruh penghasilan, di Jepang maupun luar negeri. Laba di bursa luar negeri seperti MEXC atau BingX ditambahkan ke penghasilan lain-lain yang sama dengan laba domestik.
NTA meminta dealer domestik menerbitkan laporan transaksi tahunan, tetapi bursa luar negeri tidak menerbitkannya. FAQ 2-7 meminta Anda memastikan jumlah dari setoran dan penarikan bank, riwayat transaksi, dan harga pasar yang dipublikasikan.
- Simpan riwayat transaksi (spot, futures, deposit, penarikan, biaya) sebagai CSV untuk setiap tahun
- Konversikan laba rugi dalam USDT ke yen dengan kurs pada saat setiap transaksi
- Catat dari mana setiap kurs konversi berasal (harga bursa mana)
- Untuk koin yang dikirim dari bursa domestik, bawa serta biaya perolehan domestik
- Catat koin yang diterima dari staking dan sejenisnya pada nilai pasar saat diterima
Jika Anda tidak memiliki riwayat dan tidak dapat memastikan biaya perolehan, Anda dapat memakai 5% dari harga jual (FAQ 2-7). Jual seharga JPY 5 juta maka biayanya JPY 250,000, sehingga JPY 4.75 juta menjadi penghasilan.
Transaksi luar negeri juga dapat teridentifikasi
Crypto-Asset Reporting Framework (CARF) adalah standar internasional untuk pertukaran informasi transaksi kripto antarotoritas pajak. Setiap otoritas mengumpulkan informasi nonresiden dari dealer di negaranya dan meneruskannya ke negara tempat mereka tinggal.
Di Jepang, deklarasi negara domisili kepada pelaku usaha menjadi wajib sejak 1 Januari 2026. Pelaku usaha domestik melapor ke kantor pajak paling lambat 30 April setiap tahun mulai 2027 (halaman CARF NTA).
Sanksi atas kegagalan melapor
Pengajuan setelah tenggat dianggap terlambat, dan penalti atas kegagalan mengajukan berlaku (No.2024).
| Kapan Anda menyampaikan SPT | Hingga JPY 0.5 juta | JPY 0.5 juta hingga 3 juta | Di atas JPY 3 juta |
|---|---|---|---|
| Atas inisiatif sendiri sebelum pemberitahuan audit | 5% | 5% | 5% |
| Setelah pemberitahuan, sebelum audit | 10% | 15% | 25% |
| Setelah audit | 15% | 20% | 30% |
※ Tarif berlaku untuk setiap bagian dari pajak terutang. Pajak keterlambatan juga dikenakan sampai pembayaran.
Apakah kantor pajak akan menemukan keuntungan kripto di luar negeri? CARF dan pemeriksaan pajak
Cara memeriksa di layar resmi: tiga halaman NTA
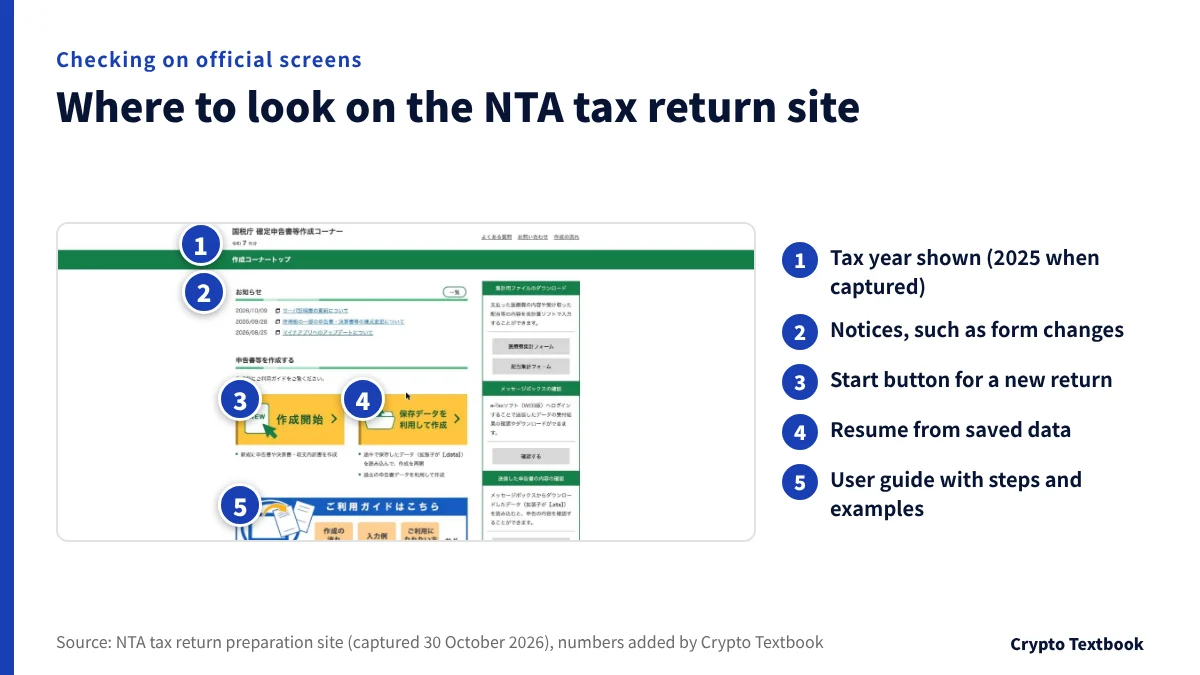
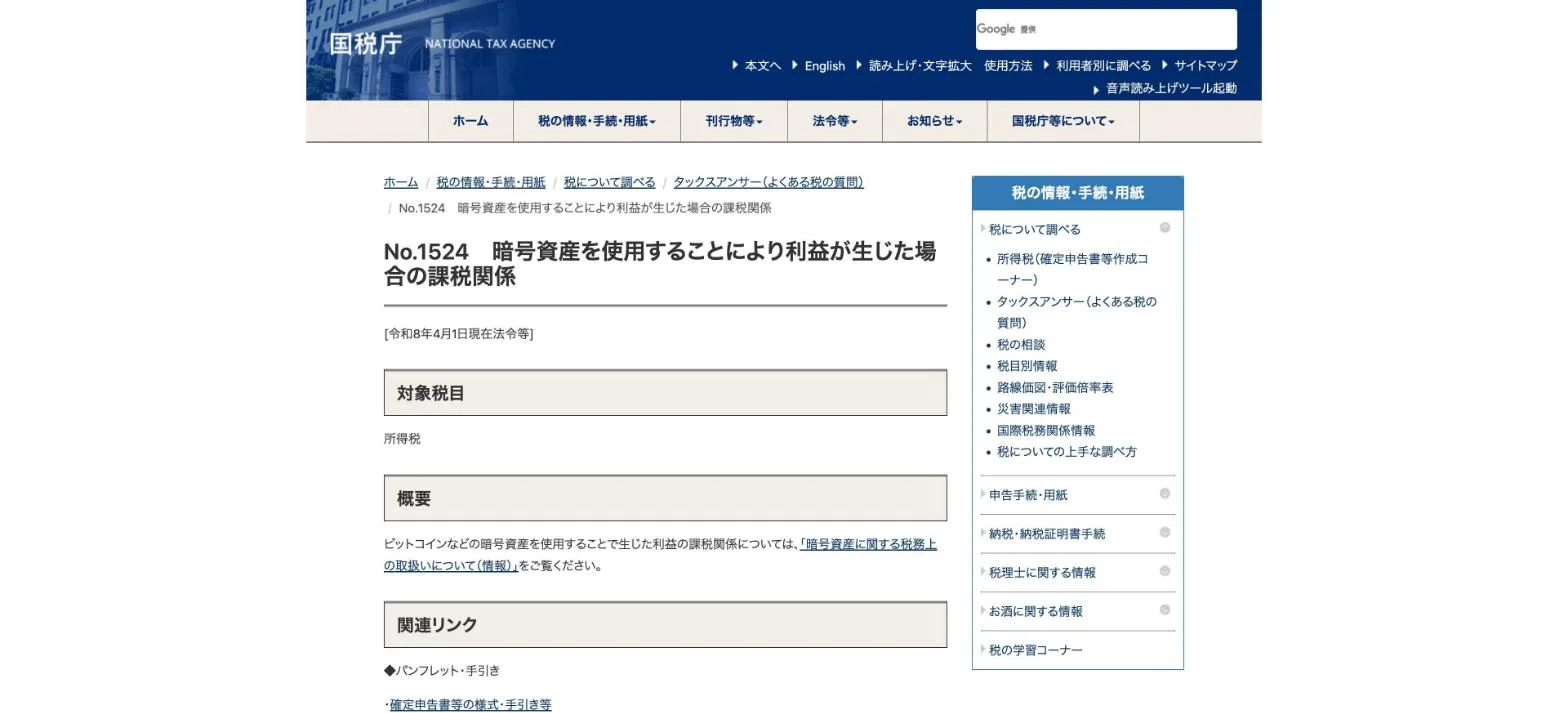
Halaman Badan Pajak Nasional menyebutkan hukum per tanggal berapa yang menjadi dasarnya. Gunakan ketiga halaman ini untuk memeriksa aturan saat ini.
- 01Buka Tax Answer No.1524
Ini adalah halaman pintu masuk NTA untuk perpajakan kripto. Baris tanggal di bagian atas, hukum per 1 April 2026, menunjukkan hukum tahun mana yang berlaku.
- 02Temukan transaksi Anda di PDF FAQ
FAQ ini adalah revisi final Desember 2025. Setiap transaksi memiliki pertanyaannya sendiri, seperti 1-1 untuk penjualan dan 1-3 untuk pertukaran.
- 03Masukkan angka di situs penyusunan SPT
Pastikan tahun pajak di kiri atas sesuai dengan tahun yang Anda laporkan. Untuk memulai SPT baru, gunakan tombol mulai.
Pada 30 Oktober 2026, situs menampilkan layar tahun pajak 2025. SPT untuk 2026 dibuat pada layar tahun pajak 2026.
Penilaian kami: apa yang dilakukan dalam setiap situasi
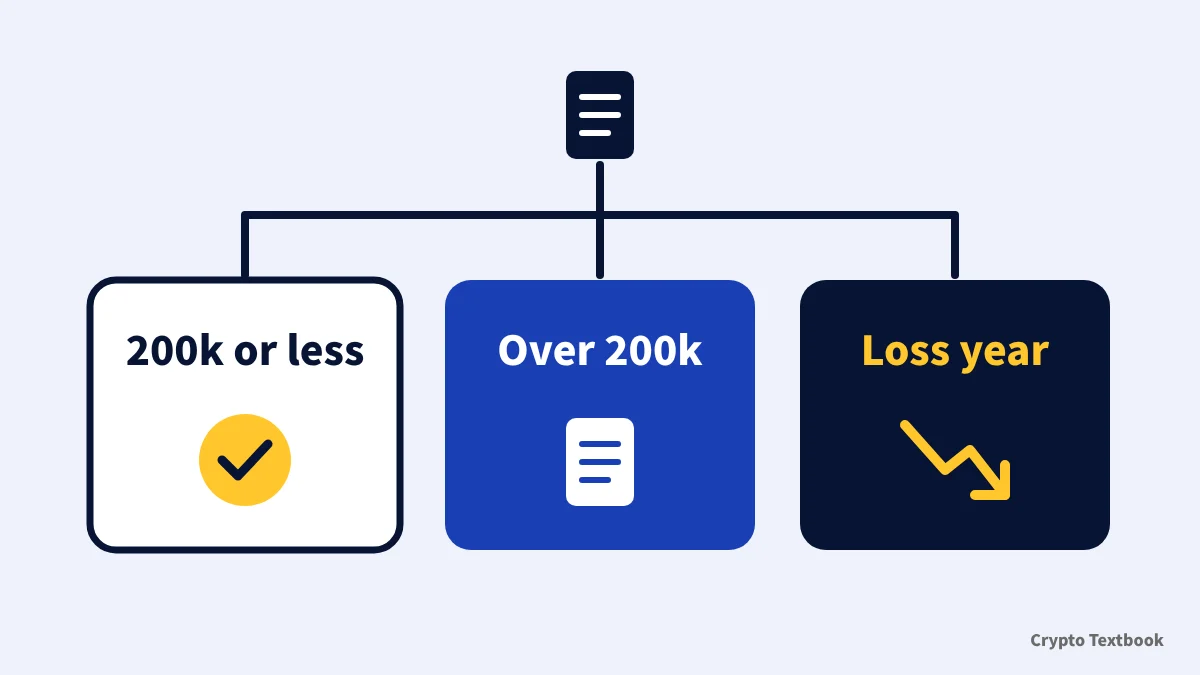
Keuntungan yang diperoleh pada 2026, termasuk di bursa luar negeri, dilaporkan sebagai penghasilan lain-lain. Pajak terpisah 20% tidak mencakup 2026. Perkirakan pajak Anda dengan tarif gabungan dan siapkan catatan agar dapat melapor lebih awal di tahun baru.
- Satu pemberi kerja dan keuntungan JPY 200,000 atau kurang: tanpa SPT pajak penghasilan, tetapi lapor pajak penduduk
- Keuntungan di atas JPY 200,000: lapor antara 16 Februari dan 15 Maret tahun berikutnya
- Tahun rugi: hanya dapat diperhitungkan dalam penghasilan lain-lain pada tahun itu, dan simpan catatan
- Ragu apakah menunggu pajak terpisah: paling cepat mulai 1 Januari 2027, dan tanggalnya hanya ditetapkan oleh Cabinet Order
- Hanya bursa luar negeri: simpan riwayat setiap tahun dan konversi ke yen
Pertanyaan yang sering diajukan
T. Mulai berapa keuntungan kripto dikenai pajak di Jepang?
A. Laba berapa pun dikenai pajak. Karyawan yang digaji oleh satu pemberi kerja tidak perlu mengajukan surat pemberitahuan pajak penghasilan jika penghasilan selain gaji sebesar JPY 200,000 atau kurang per tahun (No.1900). Pelaporan pajak penduduk tetap diperlukan di bawah jumlah itu.
T. Berapa tarif pajak atas keuntungan Bitcoin?
A. Laba yang diperoleh pada 2026 dikenai pajak berdasarkan penggabungan: pajak penghasilan 5% hingga 45% ditambah pajak penduduk 10%. Tarif bergantung pada total penghasilan kena pajak Anda, hingga 55% gabungan. Pajak terpisah 20% hanya berlaku untuk trade sejak tanggal mulai.
T. Apakah kripto dikenai pajak jika hanya saya simpan?
A. Tidak. Pajak timbul ketika Anda melepaskannya dengan menjual, menukar dengan aset kripto lain, atau membayar dengannya (FAQ 1-1 hingga 1-3). Memindahkan koin ke wallet Anda sendiri juga tidak dikenai pajak.
T. Kapan pajak terpisah 20% atas kripto mulai berlaku?
A. Berlaku untuk trade mulai 1 Januari tahun setelah Financial Instruments and Exchange Act yang diamandemen mulai berlaku. Tanggalnya ditetapkan dengan Cabinet Order dalam waktu satu tahun sejak promulgasi dan belum ditetapkan per 30 Oktober 2026. Dimulai pada 1 Januari 2027 jika Undang-Undang berlaku pada 2026, atau 1 Januari 2028 jika pada 2027. Trade 2026 mengikuti aturan saat ini dalam kedua kasus.
T. Apakah penukaran ke USDT dikenai pajak?
A. Ya. Menukar BTC dengan USDT adalah pertukaran antar aset kripto, dan penghasilan dihitung berdasarkan nilai pasar saat itu (FAQ 1-3). Itu menjadi penghasilan tahun tersebut meskipun Anda tidak pernah mengonversi ke yen.
T. Bisakah kerugian kripto dibawa ke depan?
A. Tidak berdasarkan sistem saat ini. Kerugian dalam penghasilan lain-lain juga tidak dapat dikompensasikan dengan gaji atau penghasilan lain (No.2250). Outline mengusulkan carry-forward 3 tahun untuk kerugian aset kripto tertentu sejak tanggal mulai.
T. Apakah saya harus melaporkan keuntungan di bursa luar negeri?
A. Ya. Sebagian besar penduduk dikenai pajak di Jepang atas penghasilan yang timbul di luar negeri (No.2010). Bursa luar negeri tidak menerbitkan laporan transaksi tahunan, jadi simpan riwayat trade Anda dan konversikan sendiri ke yen (FAQ 2-7).
T. Apa yang terjadi jika saya lupa melapor?
A. Pengajuan dianggap terlambat dan penalti atas kegagalan mengajukan berlaku. Besarnya 5% jika Anda mengajukan sendiri sebelum pemberitahuan audit dan 15% hingga 30% setelah audit (No.2024). Pajak keterlambatan juga dikenakan hingga pembayaran.
Sumber dan ketentuan
- Badan Pajak Nasional: FAQ tentang perlakuan pajak aset kripto, revisi akhir Desember 2025 (PDF, dicek 30 Oktober 2026) →
- Badan Pajak Nasional: perlakuan pajak aset kripto dan lembar perhitungan (Desember 2025) →
- Badan Pajak Nasional: Tax Answer No.1524, perpajakan keuntungan dari penggunaan aset kripto →
- Badan Pajak Nasional: Tax Answer No.1900, karyawan bergaji yang wajib melapor →
- Badan Pajak Nasional: arti kasus yang tidak memerlukan SPT (Tanya Jawab No.1900) →
- Badan Pajak Nasional: Tax Answer No.2260, tarif pajak penghasilan →
- Badan Pajak Nasional: Tax Answer No.2250, perhitungan penghasilan dan kerugian →
- Badan Pajak Nasional: Tax Answer No.2024, jika Anda lupa melapor →
- Badan Pajak Nasional: Tax Answer No.2010, individu yang dikenai pajak →
- Badan Pajak Nasional: informasi Crypto-Asset Reporting Framework (CARF) →
- Badan Pajak Nasional: situs penyusunan SPT (ditangkap 30 Oktober 2026) →
- Kementerian Keuangan: Garis Besar Reformasi Pajak TA 2026 (keputusan Kabinet 26 Desember 2025, PDF) →
- Kementerian Keuangan: undang-undang reformasi pajak pada Diet ke-221 (amendemen Undang-Undang Pajak Penghasilan disahkan 31 Maret 2026) →
- Kementerian Keuangan: ringkasan rancangan undang-undang yang mengubah Undang-Undang Pajak Penghasilan (PDF) →
- Kementerian Keuangan: Undang-Undang yang mengubah Undang-Undang Pajak Penghasilan dan undang-undang terkait (PDF, ketentuan tambahan Pasal 1 butir 10 dan 11) →
- Financial Services Agency: rancangan undang-undang pada Sidang Diet ke-221 (disahkan 15 Juli 2026) →
- Financial Services Agency: materi penjelasan rancangan amendemen Financial Instruments and Exchange Act (PDF, tanggal berlaku) →
- Kementerian Dalam Negeri dan Komunikasi: pajak penduduk individu (tarif 10% berdasarkan penghasilan) →
- Kota Kobe: pelaporan pajak penduduk untuk individu →
FX Textbook adalah situs informasi independen, bukan bursa maupun penyedia saran investasi pribadi. Perdagangan aset kripto mengandung risiko: pergerakan harga, likuidasi posisi berleverage, kesalahan transfer, dan risiko operasional bursa dapat mengakibatkan hilangnya sebagian atau seluruh modal yang diinvestasikan.
NEXT STEP
Sudah tahu aturan pajaknya? Bandingkan bursa berikutnya.
Biaya spot dan futures, leverage maksimum, aturan likuidasi, dan dukungan pelanggan, disusun per bursa.
Bursa yang terdaftar



