
คุณทำกำไรจาก Bitcoin หรือเหรียญอื่นที่ตลาดแลกเปลี่ยนต่างประเทศ และไม่แน่ใจว่าต้องเสียภาษีเท่าไรหรือจะยื่นแบบปี 2026 อย่างไร
กำไรที่เกิดในปี 2026 เป็นรายได้เบ็ดเตล็ดที่รวมกับเงินเดือนและรายได้อื่น แม้เกิดบนตลาดแลกเปลี่ยนต่างประเทศ และเสียภาษีเงินได้ 5% ถึง 45% บวกภาษีท้องถิ่น 10% กฎหมายภาษีแยกต่างหาก 20% ผ่านแล้วแต่ยังไม่เริ่มบังคับใช้
คู่มือนี้อิงจาก FAQ ของสำนักงานสรรพากรแห่งชาติ (แก้ไขเมื่อธันวาคม 2025) และเอกสารของกระทรวงการคลังและ Financial Services Agency ที่ตรวจสอบเมื่อ 30 ตุลาคม 2026 แสดงว่าคุณต้องยื่นแบบหรือไม่ ภาษีประมาณเท่าใด และควรเก็บบันทึกอะไร
สรุป: กำไรจากคริปโตในปี 2026 เป็นรายได้เบ็ดเตล็ด
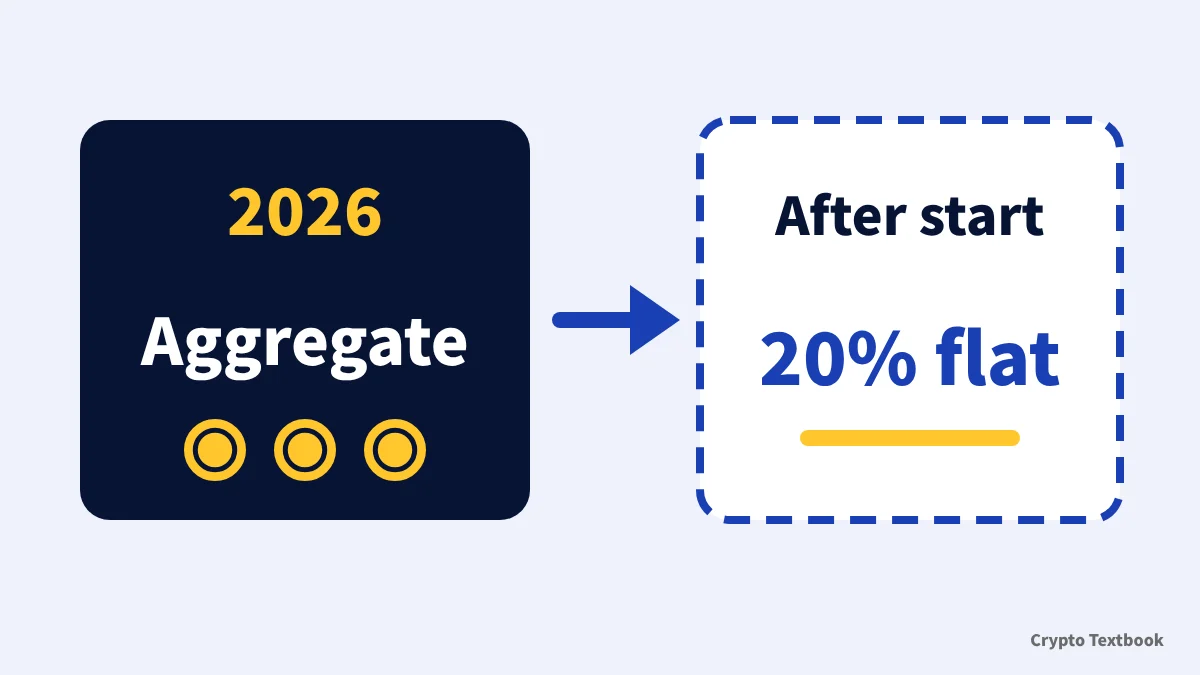
- หมวดหมู่: กำไรของบุคคลธรรมดาโดยหลักการเป็นรายได้เบ็ดเตล็ด เสียภาษีรวมกับรายได้อื่น
- อัตรา: ภาษีเงินได้ 5% ถึง 45% บวกภาษีท้องถิ่น 10% รวมสูงสุด 55%
- จังหวะเวลา: การขาย สวอป หรือชำระด้วยคริปโตต้องเสียภาษี การถือไม่ต้องเสีย
- การยื่นแบบ: ลูกจ้างที่ได้รับเงินจากนายจ้างรายเดียวต้องยื่นแบบเมื่อรายได้อื่นเกิน 200,000 เยนต่อปี
- การปฏิรูป: ภาษีแยกต่างหาก 20% ใช้ตั้งแต่วันเริ่มบังคับใช้ ปี 2026 ไม่รวมอยู่
คู่มือนี้อธิบายการทำงานของระบบ สำหรับจำนวนภาษีหรือประเภทรายได้ของคุณเอง โปรดสอบถามนักบัญชีภาษีที่มีใบอนุญาตหรือสำนักงานสรรพากร
อัตราภาษีคริปโตในญี่ปุ่น: 5% ถึง 45% บวก 10%
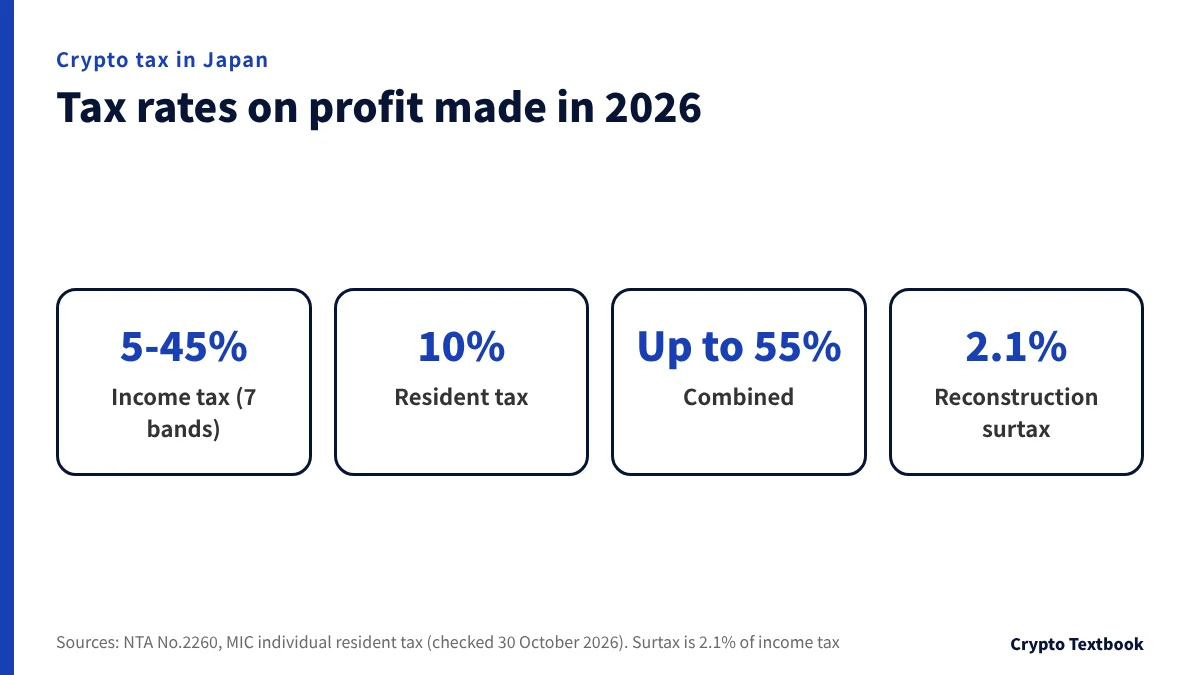
FAQ 2-2 ของสำนักงานภาษีแห่งชาติ (National Tax Agency) จัดประเภทกำไรจากการซื้อขายสินทรัพย์คริปโตเป็นรายได้เบ็ดเตล็ดตามหลักการ รวมกับเงินเดือนและรายได้อื่น แล้วคำนวณภาษีจากยอดรวม
FX ในประเทศถูกเก็บภาษีแยกต่างหาก แต่การเทรดมาร์จิ้นคริปโตอยู่นอกกฎนั้น (FAQ 2-12) ยิ่งมีรายได้อื่นมาก อัตราภาษีของกำไรคริปโตของคุณก็ยิ่งสูง
| เงินได้พึงประเมิน | อัตราภาษีเงินได้ | การหัก | กับภาษีท้องถิ่น (resident tax) |
|---|---|---|---|
| 1,000 ถึง 1,949,000 เยน | 5% | JPY 0 | ประมาณ 15% |
| 1,950,000 ถึง 3,299,000 เยน | 10% | JPY 97,500 | ประมาณ 20% |
| 3,300,000 ถึง 6,949,000 เยน | 20% | JPY 427,500 | ประมาณ 30% |
| 6,950,000 ถึง 8,999,000 เยน | 23% | JPY 636,000 | ประมาณ 33% |
| 9,000,000 ถึง 17,999,000 เยน | 33% | JPY 1,536,000 | ประมาณ 43% |
| 18,000,000 ถึง 39,999,000 เยน | 40% | JPY 2,796,000 | ประมาณ 50% |
| 40,000,000 เยนขึ้นไป | 45% | JPY 4,796,000 | ประมาณ 55% |
※ ภาษีเงินได้ = รายได้ที่ต้องเสียภาษี x อัตรา - ค่าหักลดหย่อน ภาษีท้องถิ่นตามรายได้คือ 10% (จังหวัด 4% และเทศบาล 6%) ตามกระทรวงกิจการภายในประเทศและการสื่อสาร
มีภาษีเพิ่มเติมเพื่อการฟื้นฟู (reconstruction surtax) บวกเข้ามา
มีการเพิ่มภาษีเงินได้พิเศษเพื่อการฟื้นฟู 2.1% ของจำนวนภาษีเงินได้ เมื่อภาษีเงินได้เพื่อการป้องกันประเทศพิเศษเริ่มในปี 2027 อัตรารวมของทั้งสองยังคงเท่าเดิม (No.2260)
รายได้ต่อปีเกิน JPY 3 ล้านอาจเปลี่ยนหมวดหมู่
หากรายรับจากการเทรดในปีนั้นเกิน 3 ล้านเยน ประเภทขึ้นอยู่กับว่าคุณทำบัญชีหรือไม่ (FAQ 2-2 อัปเดตธันวาคม 2025)
| สถานการณ์ในปีนั้น | ประเภทรายได้ (ตามหลักการ) |
|---|---|
| รายรับ 3 ล้านเยนหรือน้อยกว่า | รายได้เบ็ดเตล็ด (อื่น ๆ) |
| เกิน JPY 3 ล้าน มีการเก็บบัญชี | รายได้จากธุรกิจ |
| เกิน JPY 3 ล้าน ไม่มีการเก็บบัญชี | รายได้เบ็ดเตล็ด (เกี่ยวกับธุรกิจ) |
| ใช้ชำระค่าซื้อเพื่อธุรกิจ | รายได้จากธุรกิจ |
※ แม้จะมีการทำบัญชี การเป็นรายได้จากธุรกิจหรือไม่ต้องพิจารณาเป็นรายกรณี เช่น เมื่อการเทรดไม่มีเจตนาแสวงหากำไร
คริปโตเริ่มเสียภาษีเมื่อใด? กฎ 200,000 เยนและตารางอัตราภาษีโดยสังเขป
Bitcoin ถูกเก็บภาษีเมื่อใด? การขาย การสวอป และการชำระเงิน
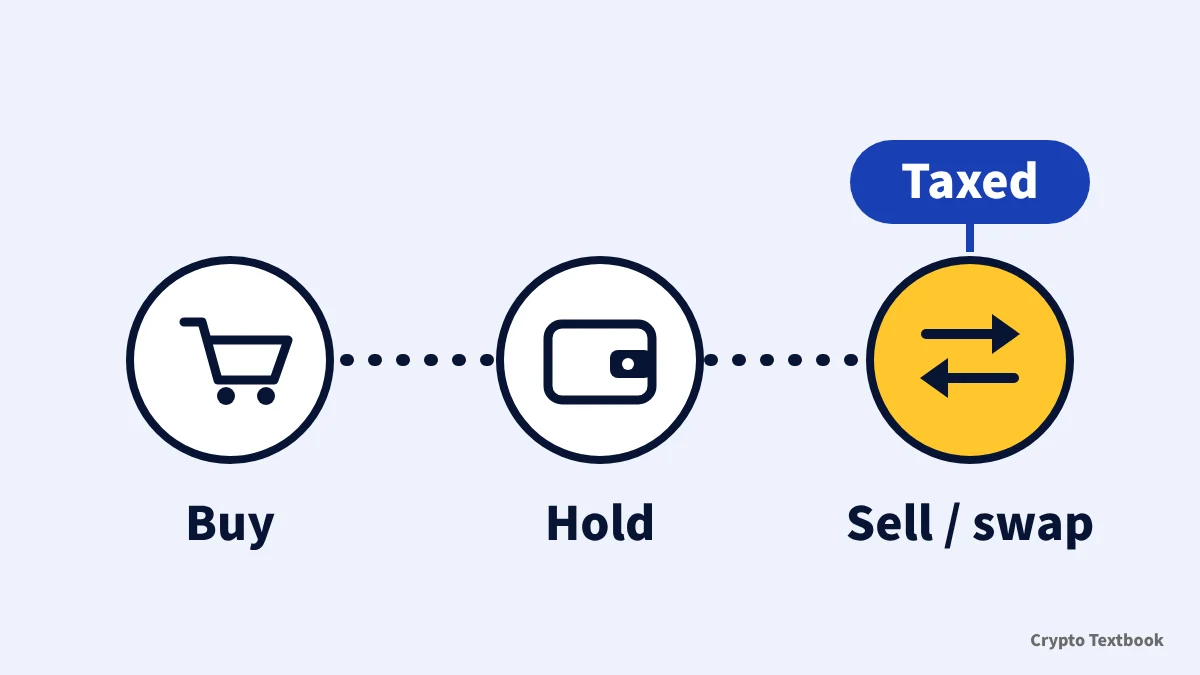
ภาษีเกิดขึ้นเมื่อคุณสละสินทรัพย์คริปโตและกำไรถูกกำหนดแน่นอนแล้ว การถือสินทรัพย์ที่มีมูลค่าเพิ่มขึ้นเฉยๆ ไม่ถูกเก็บภาษี
| ธุรกรรม | การปฏิบัติทางภาษี | NTA FAQ |
|---|---|---|
| ขายเพื่อแลกเป็นเงินเยน | ต้องเสียภาษี (ราคาขายลบต้นทุนที่ได้มา) | 1-1 |
| ชำระค่าสินค้าหรือบริการ | ต้องเสียภาษี (ถือเป็นการขายตามราคาของสินค้า) | 1-2 |
| การสวอปเป็นสินทรัพย์คริปโตอื่น (BTC เป็น USDT เป็นต้น) | ต้องเสียภาษี (คำนวณตามมูลค่าตลาดที่ได้รับ) | 1-3 |
| การรับเหรียญจากการขุด สเตกกิ้ง หรือการให้ยืม | มูลค่าตลาด ณ เวลาที่ได้รับเป็นรายได้ | 1-7 |
| การปิดสถานะฟิวเจอร์ส (มาร์จิ้น) | กำไรขาดทุนที่รับรู้แล้วเป็นรายได้เบ็ดเตล็ด | 2-12 |
| การขายชอร์ตด้วยบัญชีเครดิตแล้วซื้อคืน | ราคาขายลบราคาซื้อคืน รายได้ในปีที่ชำระ | 2-13 |
| ถือไว้ หรือย้ายเหรียญไปยังกระเป๋าเงินของคุณเอง | ไม่เสียภาษี | - |
โดยหลักการ รายได้เป็นของปีที่ส่งมอบเหรียญที่ขาย คุณอาจเลือกปีที่ทำสัญญาซื้อขายแทนก็ได้ (FAQ 2-1)
วิธีคำนวณสวอปในตัวอย่างคำถามที่พบบ่อย
ในตัวอย่าง FAQ 1-3 คุณส่งมอบ 1 จาก 4 BTC ที่ซื้อมา 4 ล้านเยน และได้รับ 40 XRP (1 XRP = 30,000 เยน) มูลค่า XRP 1.2 ล้านเยนคือราคาขาย BTC หักต้นทุน 1 BTC 1 ล้านเยน รายได้คือ 200,000 เยน
การสวอป BTC เป็น USDT บนตลาดแลกเปลี่ยนต่างประเทศเป็นการสวอประหว่างสินทรัพย์คริปโต ถือเป็นรายได้ในปีที่สวอป แม้ว่าจะไม่ได้แปลงกลับเป็นเงินเยนเลยก็ตาม
ชำระด้วยคริปโต (FAQ 1-2)
| รายการ | จำนวนเงิน |
|---|---|
| การซื้อ | 4 BTC ต่อ 4 ล้านเยน (1 ล้านเยนต่อ 1 BTC) |
| ราคาสินค้าที่ชำระ | 403,000 เยน (ชำระด้วย 0.3 BTC) |
| ต้นทุนการได้มาซึ่ง 0.3 BTC | JPY 300,000 |
| รายได้ | JPY 403,000 - JPY 300,000 = JPY 103,000 |
8 วิธีที่ถูกกฎหมายในการจัดการภาษีคริปโต และเวลาที่ภาษีเกิดขึ้น
วิธีคำนวณภาษีคริปโต: ตัวอย่างการคำนวณ
รายได้คือราคาขายหักต้นทุนการได้มาและค่าธรรมเนียม ในตัวอย่าง FAQ 1-1 คุณขาย 0.2 จาก 4 BTC ที่ซื้อมา 4 ล้านเยน ได้ 210,000 เยน 0.2 BTC มีต้นทุน 200,000 เยน รายได้จึงเป็น 10,000 เยน
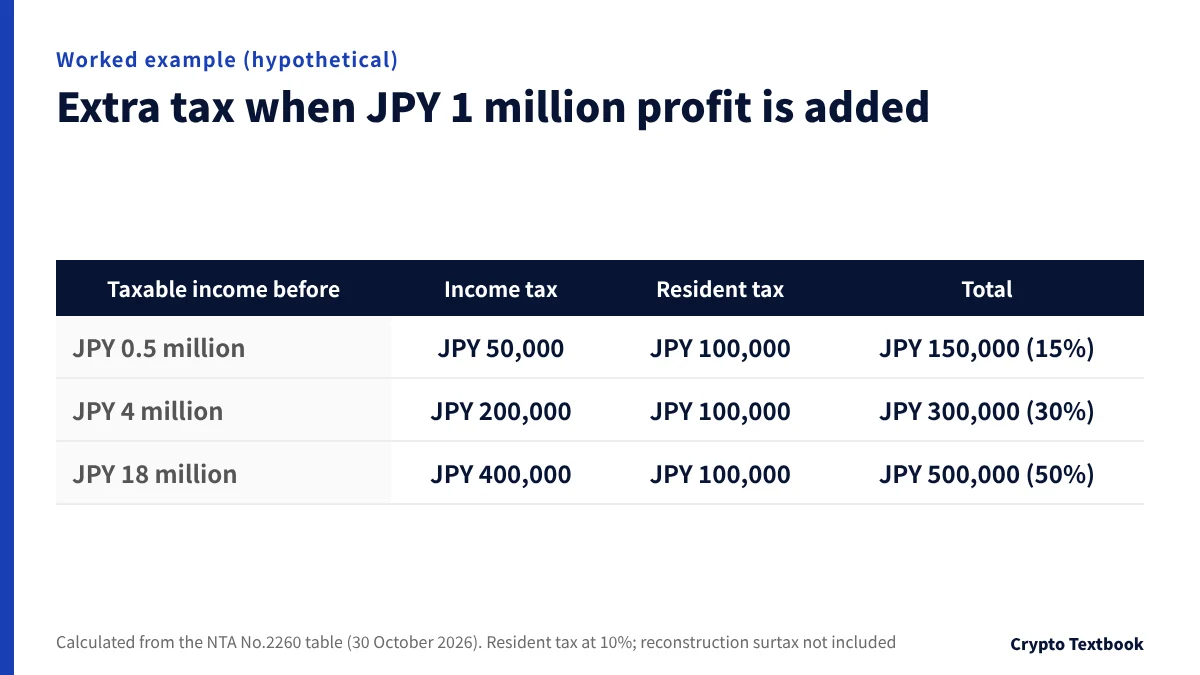
ภาษีส่วนเพิ่มจากกำไร 1 ล้านเยน (ตัวเลขสมมติ)
กำไร JPY 1 ล้านเท่ากัน อาจทำให้ภาษีของคุณเพิ่มขึ้นมากกว่าสามเท่า ขึ้นกับรายได้อื่นของคุณ ตัวเลขเป็นสมมติฐาน มีเพียงรายได้ที่ต้องเสียภาษีก่อนบวกกำไรเท่านั้นที่เปลี่ยน
| รายได้ที่ต้องเสียภาษีก่อนบวกกำไร | ภาษีเงินได้ส่วนเพิ่ม | ภาษีท้องถิ่นส่วนเพิ่ม | รวม (สัดส่วนกำไร) |
|---|---|---|---|
| 0.5 ล้านเยน | JPY 50,000 | JPY 100,000 | JPY 150,000 (15%) |
| 4 ล้านเยน | JPY 200,000 | JPY 100,000 | JPY 300,000 (30%) |
| 18 ล้านเยน | JPY 400,000 | JPY 100,000 | JPY 500,000 (50%) |
※ ตัวอย่าง: ที่ 4 ล้านเยน ภาษีเงินได้เมื่อรวมกำไรคือ 572,500 เยน และเมื่อไม่รวมคือ 372,500 เยน ต่างกัน 200,000 เยน ไม่รวมภาษีเพิ่มเติมเพื่อการฟื้นฟู
สิ่งที่นับเป็นค่าใช้จ่าย (FAQ 2-3)
- ต้นทุนของสินทรัพย์คริปโตที่คุณขาย
- ค่าธรรมเนียมที่จ่ายเมื่อขาย
- ส่วนของค่าอินเทอร์เน็ตหรือพีซีที่จำเป็นโดยตรงต่อการขาย (อินเทอร์เน็ตเฉพาะเมื่อแยกสัดส่วนการซื้อขายได้)
- พีซีที่ใช้เกินหนึ่งปีและมีราคาสูงกว่าที่กำหนดจะถูกกระจายเป็นค่าเสื่อมราคาหลายปี
ค่าเฉลี่ยรวม (total average) หรือค่าเฉลี่ยเคลื่อนที่ (moving average) สำหรับต้นทุนที่ได้มา
หากคุณเทรดเหรียญเดียวกันหลายครั้งในหนึ่งปี ต้นทุนของเหรียญที่ขายจะคำนวณด้วยวิธีเฉลี่ยรวมหรือวิธีเฉลี่ยเคลื่อนที่ หากไม่มีการแจ้ง จะใช้วิธีเฉลี่ยรวม (FAQ 2-4 และ 2-5)
หากต้องการเปลี่ยนวิธีในภายหลัง ให้ยื่นคำขออนุมัติต่อสำนักงานสรรพากรภายในวันที่ 15 มีนาคมของปีที่ต้องการเปลี่ยน (FAQ 2-6)
| รายการ | ค่าเฉลี่ยรวม (total average) | ค่าเฉลี่ยเคลื่อนที่ |
|---|---|---|
| ยอดขายของปี (5 BTC) | JPY 5,295,000 | JPY 5,295,000 |
| ต้นทุนของเหรียญที่ขายไป | JPY 3,106,000 | JPY 3,080,200 |
| รายได้ | JPY 2,189,000 | JPY 2,214,800 |
※ การซื้อขายเดียวกันให้รายได้ต่างกัน JPY 25,800 ขึ้นกับวิธีที่ใช้
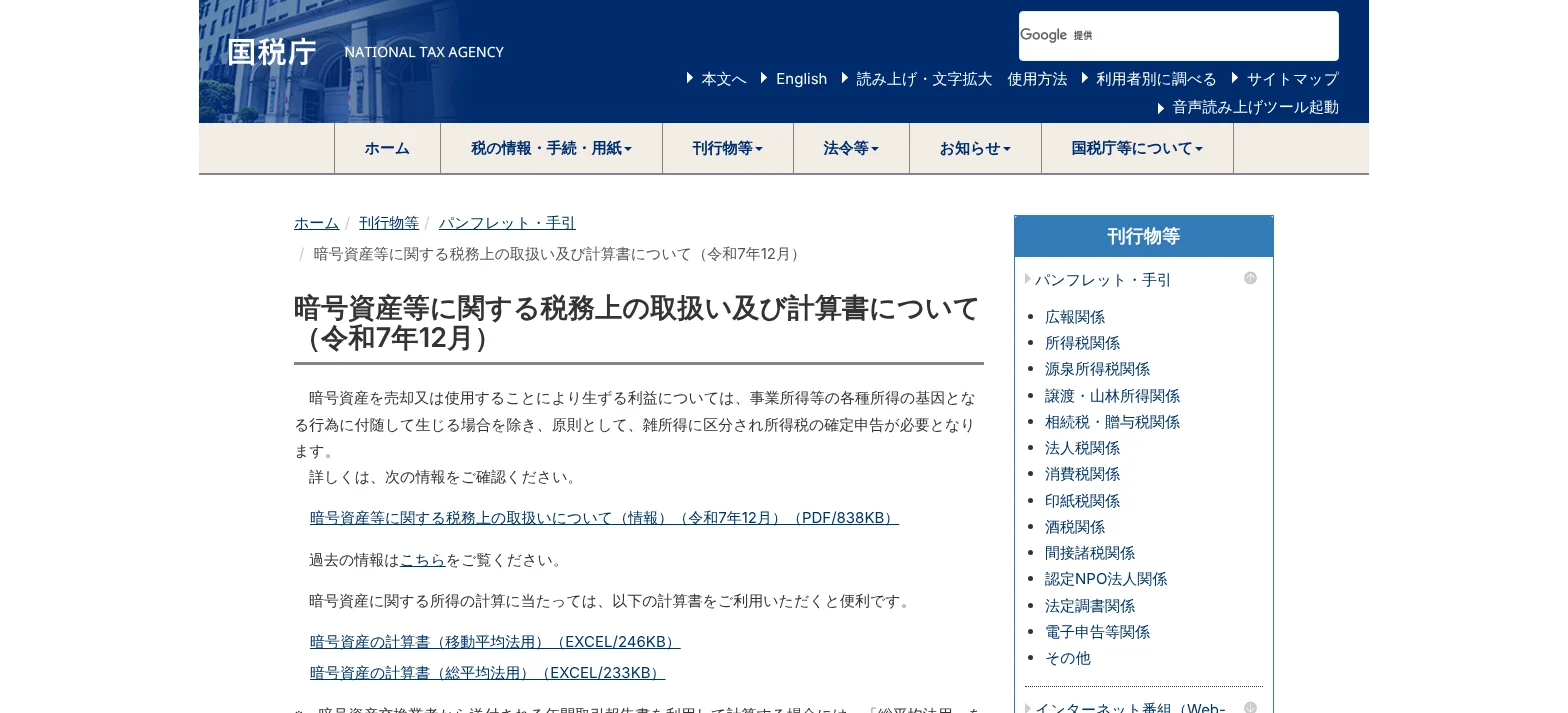
สำนักงานสรรพากรแห่งชาติมีแผ่นคำนวณคริปโต (Excel) สองแบบ คือแบบวิธีเฉลี่ยเคลื่อนที่ (moving average) และวิธีเฉลี่ยรวม (total average) กรอกยอดซื้อและยอดขายรวมของปี แผ่นงานจะแสดงรายได้ (FAQ 2-8)
วิธียื่นแบบแสดงรายการภาษีสำหรับกำไรจากคริปโตที่ได้จากกระดานแลกเปลี่ยนต่างประเทศ
ใครต้องยื่นแบบ: กฎ JPY 200,000 และภาษีท้องถิ่น (resident tax)
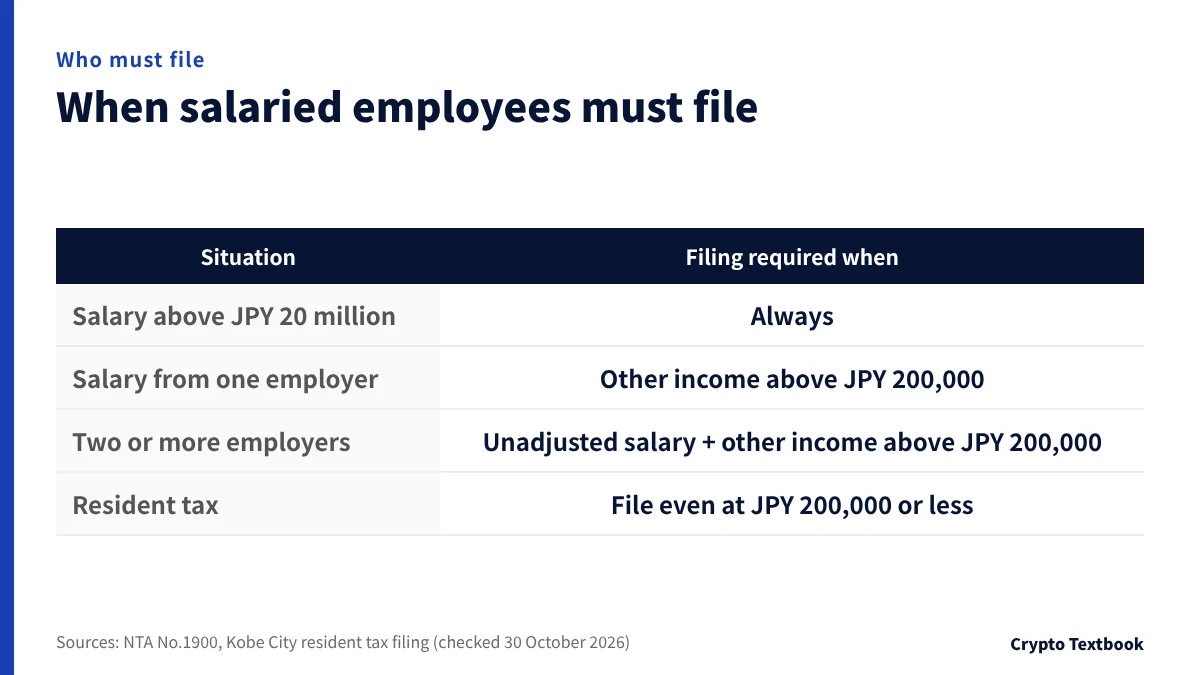
แม้จะมีการปรับปรุงภาษีสิ้นปี ลูกจ้างที่เข้าข่ายหนึ่งในสามกรณีนี้ตาม NTA No.1900 ต้องยื่นแบบแสดงรายการภาษี
| สถานการณ์ | เมื่อใดต้องยื่นแบบ |
|---|---|
| เงินเดือนต่อปีเกิน JPY 20 ล้าน | เสมอ ไม่ว่ารายได้อื่นจะเป็นอย่างไร |
| เงินเดือนจากนายจ้างรายเดียว | รายได้นอกเหนือจากเงินเดือนและรายได้จากการเกษียณรวมกันเกิน 200,000 เยน |
| เงินเดือนจากนายจ้างตั้งแต่สองรายขึ้นไป | เงินเดือนที่ไม่รวมในการปรับปลายปีบวกรายได้อื่นเกิน 200,000 เยน |
※ การทดสอบ JPY 200,000 ใช้รายได้หลังหักต้นทุนที่ได้มาและค่าธรรมเนียม ไม่ใช่จำนวนเงินที่ขาย
การไม่ต้องยื่นแบบภาษีเงินได้ไม่ได้ยกเว้นการยื่นภาษีท้องถิ่น เช่น เมืองโกเบขอให้ผู้ที่มีรายได้นอกเหนือจากเงินเดือน 200,000 เยนหรือน้อยกว่า และไม่ได้ยื่นแบบภาษีเงินได้ ยื่นภาษีท้องถิ่น
ในปีที่คุณยื่นขอคืนภาษี เช่น ค่ารักษาพยาบาล คุณต้องรวมรายได้ 200,000 เยนหรือน้อยกว่า (หมายเหตุของ NTA เรื่องกรณีที่ไม่ต้องยื่นแบบ)
กำหนดเวลายื่นแบบและชำระภาษี
ช่วงยื่นแบบคือ 16 กุมภาพันธ์ถึง 15 มีนาคมของปีถัดจากปีที่มีกำไร (No.2024) สำหรับปี 2026 คือวันอังคารที่ 16 กุมภาพันธ์ถึงวันจันทร์ที่ 15 มีนาคม 2027
- 01รวบรวมบันทึกของคุณ
รวบรวมรายการเทรด สวอป เงินฝาก และเงินถอนของแต่ละกระดานแลกเปลี่ยนเป็นเวลา 1 ปี บันทึกประวัติของกระดานแลกเปลี่ยนต่างประเทศเป็นไฟล์ CSV
- 02คำนวณรายได้ต่อเหรียญ
กรอกใบคำนวณหนึ่งใบจากส่วนก่อนหน้าสำหรับแต่ละเหรียญ
- 03จัดทำแบบแสดงรายการภาษีออนไลน์
กรอกตัวเลขบนเว็บไซต์จัดทำแบบแสดงรายการภาษีของ NTA แล้วระบบจะคำนวณภาษีให้ ยื่นผ่าน e-Tax หรือทางไปรษณีย์ (No.2024)
- 04ชำระภายในกำหนด
ยื่นแบบและชำระภาษีเงินได้ภายใน 15 มีนาคม การชำระล่าช้าจะมีภาษีค้างชำระเพิ่ม
ปีที่ขาดทุน: การหักลบและการยกขาดทุนไปปีถัดไป
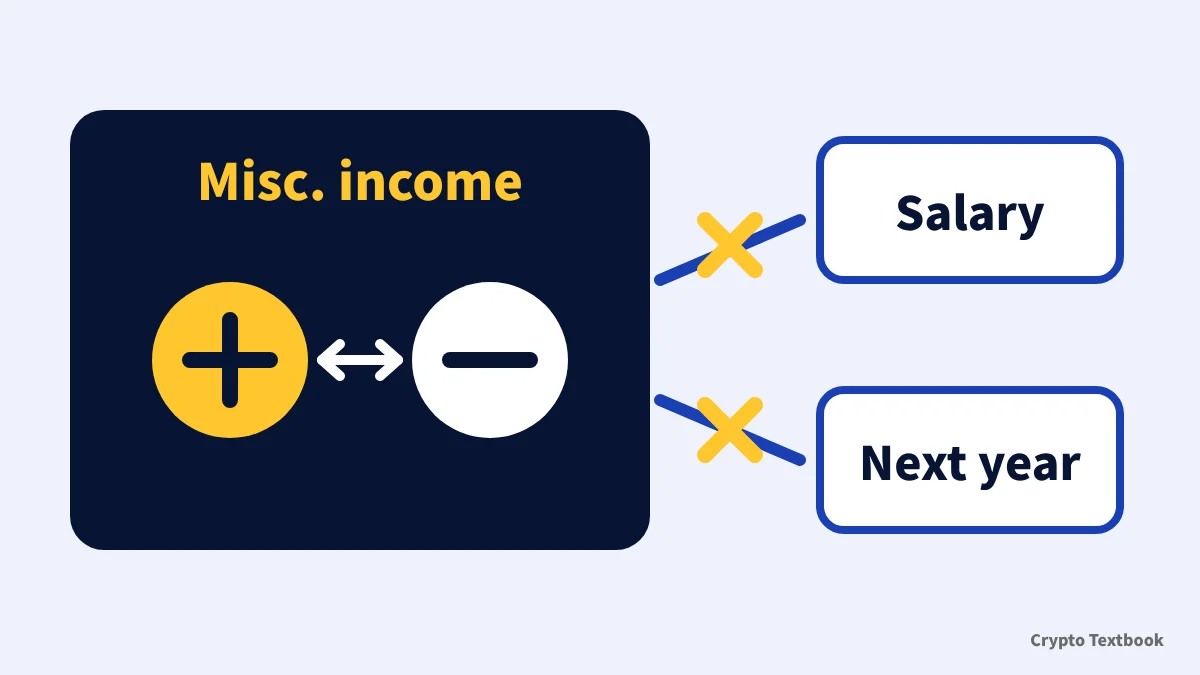
ขาดทุนในรายได้เบ็ดเตล็ดไม่สามารถหักออกจากเงินเดือนหรือรายได้อื่นได้ และไม่มีกฎให้ยกไปปีถัดไป (No.2250 และ FAQ 2-11)
| สิ่งที่คุณต้องการหักกลบ | อนุญาตหรือไม่? |
|---|---|
| กำไรจากสินทรัพย์คริปโตอื่นในปีเดียวกัน | ใช่ |
| กำไรจากฟิวเจอร์สคริปโตในปีเดียวกัน | ใช่ (FAQ 2-12) |
| รายได้จากเงินเดือนหรือรายได้จากธุรกิจ | No |
| กำไรจากหุ้น กองทุน หรือ FX | ไม่ได้ (รายได้ที่เสียภาษีแยกต่างหาก) |
| กำไรจากคริปโตในปีถัดไป | ไม่ได้ (ยกขาดทุนไปปีถัดไปไม่ได้) |
ภายใต้ No.2250 เฉพาะผลขาดทุนจากอสังหาริมทรัพย์ ธุรกิจ กำไรจากทุน (capital gains) และรายได้จากไม้เท่านั้นที่หักกลบกับรายได้อื่นได้ และรายได้เบ็ดเตล็ดไม่อยู่ในนั้น
- บันทึกประวัติการเทรดและอัตราแปลงแม้ในปีที่ขาดทุน
- คำนวณจำนวนที่ถือ ณ สิ้นปีและมูลค่า
- ต้นทุนของเหรียญที่ขายในปีถัดไปเริ่มจากมูลค่าที่ถือครองต้นปี (FAQ 2-4)
ขาดทุนที่รับรู้หลัง 31 ธันวาคมไม่สามารถหักกลบกับกำไรของปีก่อนหน้า ควรตัดสินใจขายด้วยเหตุผลอื่นที่ไม่ใช่ภาษี
ขาดทุนคริปโตยกไปปีถัดไปได้หรือไม่ กฎการหักกลบและการยกขาดทุน 3 ปีที่วางแผนไว้
การเก็บภาษีแยกต่างหาก 20% เริ่มเมื่อใด? การปฏิรูปปีงบประมาณ 2026
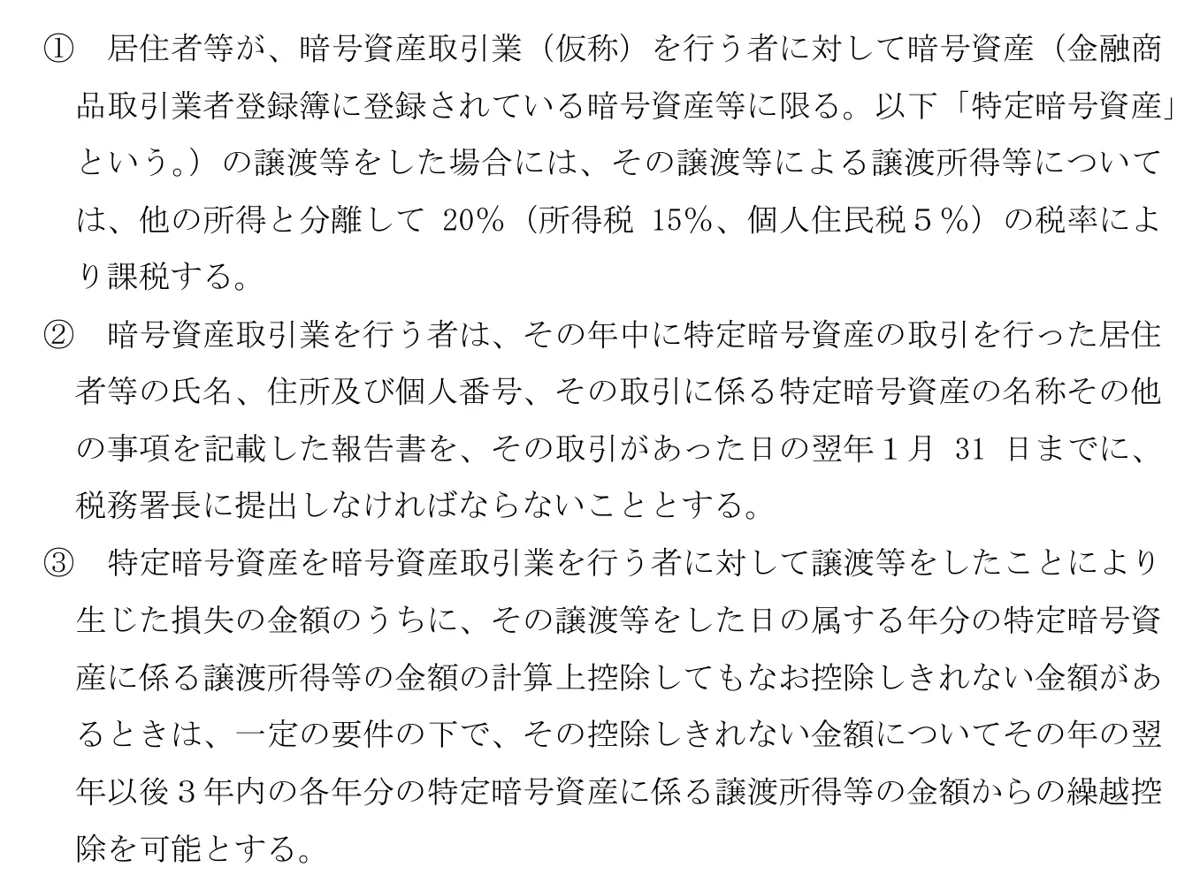
โครงร่างการปฏิรูปภาษีปีงบประมาณ 2026 ที่คณะรัฐมนตรีอนุมัติเมื่อวันที่ 26 ธันวาคม 2025 ย้ายสินทรัพย์คริปโตบางส่วนไปสู่การเก็บภาษีแยกต่างหาก อัตราคือ 20% (ภาษีเงินได้ 15% และภาษีท้องถิ่น (resident tax) 5%)
| วันที่ | กิจกรรม |
|---|---|
| 26 ธันวาคม 2025 | คณะรัฐมนตรีอนุมัติโครงร่างการปฏิรูปภาษี |
| 31 มีนาคม 2026 | การแก้ไขกฎหมายภาษีเงินได้และกฎหมายที่เกี่ยวข้องผ่านแล้ว |
| 15 กรกฎาคม 2026 | กฎหมายตราสารทางการเงินและการแลกเปลี่ยนที่แก้ไขผ่านแล้ว |
| ภายใน 1 ปีนับจากการประกาศใช้ | กฎหมายแก้ไขมีผลในวันที่กำหนดโดยคำสั่งคณะรัฐมนตรี |
| 1 มกราคมของปีถัดไป | วันเริ่มการเก็บภาษีแยกต่างหาก |
บทบัญญัติเสริมของการแก้ไข Income Tax Act กำหนดวันเริ่มเป็น 1 มกราคมของปีถัดจากปีที่ Financial Instruments and Exchange Act ฉบับแก้ไขมีผลบังคับใช้ กฎหมายนั้นมีผลในวันที่กำหนดโดยคำสั่งคณะรัฐมนตรีภายในหนึ่งปีนับจากการประกาศใช้
ณ วันที่ 30 ตุลาคม 2026 เรายังไม่พบคำสั่งคณะรัฐมนตรีที่กำหนดวัน เริ่ม 1 มกราคม 2027 หากกฎหมายมีผลในปี 2026 หรือ 1 มกราคม 2028 หากในปี 2027 ไม่ว่ากรณีใด การเทรดในปี 2026 ยื่นภาษีตามกฎปัจจุบัน
สิ่งที่เปลี่ยนตั้งแต่วันเริ่มต้น
| รายการ | นับจากวันเริ่มต้น (สินทรัพย์คริปโตที่กำหนด) | ปัจจุบัน |
|---|---|---|
| อัตรา | 20% (ภาษีเงินได้ 15%, ภาษีท้องถิ่น 5%) | 5% ถึง 45% บวกภาษีท้องถิ่น 10% |
| การยกขาดทุนไปปีถัดไป | ยกขาดทุนไปได้สูงสุด 3 ปี | ไม่อนุญาต |
| ฟิวเจอร์ส | อนุพันธ์ของสินทรัพย์คริปโตที่กำหนดจะย้ายไปอยู่ภายใต้กฎภาษีฟิวเจอร์ส | รายได้เบ็ดเตล็ด การเสียภาษีแบบรวมรายได้ |
| การรายงาน | สำหรับการเทรดตั้งแต่ปีหลังจากวันเริ่มต้น ผู้ประกอบธุรกิจต้องรายงานต่อสำนักงานสรรพากรภายในวันที่ 31 มกราคมของปีถัดไป | - |
โครงร่างและสรุปร่างกฎหมายครอบคลุมการขายสินทรัพย์คริปโตที่อยู่ในทะเบียนผู้ประกอบธุรกิจตราสารทางการเงินให้แก่ผู้ประกอบธุรกิจสินทรัพย์คริปโต ทั้งสองไม่ได้กล่าวถึงการขายบนตลาดแลกเปลี่ยนต่างประเทศ
เมื่อรวมภาษีเพิ่มเติมเพื่อการฟื้นฟู อัตราภาษีแยกต่างหากคือ 20.315% โครงร่างไม่มีกฎให้นำผลขาดทุนก่อนวันเริ่มมารวมในระบบใหม่
การเปลี่ยนแปลงสำหรับคริปโตที่เสียภาษีเป็นกำไรจากทุน
- คริปโตที่ถูกเก็บภาษีเป็นกำไรจากทุนแบบรวมจะไม่ได้รับการหักลดหย่อนพิเศษ
- กฎเก็บภาษีครึ่งเดียวสำหรับสินทรัพย์ที่ถือเกิน 5 ปีไม่ใช้บังคับ
- ขาดทุนไม่สามารถนำไปหักลบกับรายได้รวมประเภทอื่นได้
ทั้งสามเป็นข้อ 6 ของหมวด (2) ในโครงร่าง และใช้กับภาษีเงินได้ของปีถัดจากปีที่กฎหมายแก้ไขมีผลบังคับ
กำไรบนตลาดแลกเปลี่ยนต่างประเทศ: การยื่นแบบและบันทึก
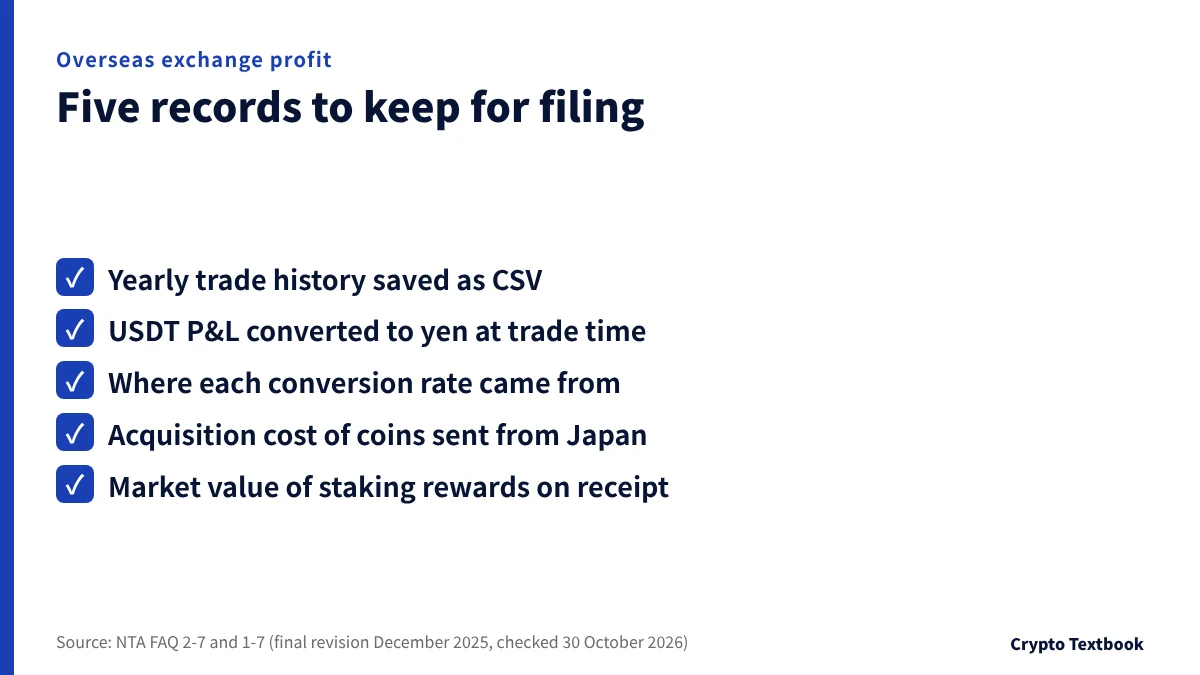
ตาม NTA No.2010 ผู้อาศัยในญี่ปุ่นส่วนใหญ่ (ผู้พำนักที่ไม่ใช่ผู้พำนักไม่ถาวร) เสียภาษีจากรายได้ทั้งหมด ทั้งในและนอกญี่ปุ่น กำไรบนตลาดแลกเปลี่ยนต่างประเทศ เช่น MEXC หรือ BingX จะรวมเข้ากับรายได้เบ็ดเตล็ดเดียวกันกับกำไรในประเทศ
NTA ขอให้ผู้ให้บริการในประเทศออกรายงานธุรกรรมประจำปี แต่ตลาดแลกเปลี่ยนต่างประเทศไม่ออกให้ FAQ 2-7 แนะนำให้ยืนยันจำนวนเงินจากการฝากและถอนเงินในธนาคาร ประวัติการซื้อขาย และราคาตลาดที่เผยแพร่
- บันทึกประวัติการเทรด (สปอต ฟิวเจอร์ส การฝาก การถอน ค่าธรรมเนียม) เป็น CSV ทุกปี
- แปลงกำไรขาดทุนในหน่วย USDT เป็นเยนตามอัตราแลกเปลี่ยน ณ เวลาที่เทรดแต่ละครั้ง
- จดบันทึกว่าอัตราแปลงแต่ละอัตรามาจากไหน (ราคาของตลาดแลกเปลี่ยนใด)
- สำหรับเหรียญที่โอนมาจากกระดานแลกเปลี่ยนในประเทศ ให้ยกต้นทุนการได้มาในประเทศมาใช้
- บันทึกเหรียญที่ได้รับจากสเตกกิ้งและสิ่งคล้ายกันตามมูลค่าตลาด ณ เวลาที่ได้รับ
หากคุณไม่มีประวัติและยืนยันต้นทุนการได้มาไม่ได้ คุณอาจใช้ 5% ของราคาขาย (FAQ 2-7) ขายที่ 5 ล้านเยน ต้นทุนคือ 250,000 เยน ดังนั้นรายได้คือ 4.75 ล้านเยน
การเทรดในต่างประเทศก็สามารถระบุตัวได้เช่นกัน
Crypto-Asset Reporting Framework (CARF) เป็นมาตรฐานสากลสำหรับการแลกเปลี่ยนข้อมูลการซื้อขายคริปโตระหว่างหน่วยงานภาษี แต่ละหน่วยงานรวบรวมข้อมูลของผู้ที่ไม่ได้พำนักจากผู้ให้บริการของตนเองและส่งต่อไปยังประเทศที่บุคคลเหล่านั้นอาศัยอยู่
ในญี่ปุ่น การแจ้งประเทศที่พำนักต่อผู้ประกอบธุรกิจเป็นข้อบังคับตั้งแต่ 1 มกราคม 2026 ผู้ประกอบธุรกิจในประเทศต้องรายงานต่อสำนักงานสรรพากรภายในวันที่ 30 เมษายนของทุกปีตั้งแต่ปี 2027 (หน้า CARF ของ NTA)
ค่าปรับกรณีไม่ยื่นแบบ
แบบที่ยื่นหลังกำหนดถือว่าล่าช้า และมีโทษปรับกรณีไม่ยื่นแบบ (No.2024)
| เมื่อคุณยื่นแบบ | สูงสุด JPY 0.5 ล้าน | 0.5 ล้านถึง 3 ล้านเยน | เกิน JPY 3m |
|---|---|---|---|
| ด้วยตนเองก่อนมีหนังสือแจ้งการตรวจสอบ | 5% | 5% | 5% |
| หลังได้รับแจ้ง ก่อนการตรวจสอบ | 10% | 15% | 25% |
| หลังการตรวจสอบ | 15% | 20% | 30% |
※ อัตราใช้กับแต่ละส่วนของภาษีที่ต้องชำระ ยังมีการเรียกเก็บภาษีค้างชำระจนกว่าจะชำระ
สำนักงานสรรพากรจะพบกำไรคริปโตต่างประเทศหรือไม่? CARF และการตรวจสอบภาษี
วิธีตรวจสอบบนหน้าจอทางการ: สามหน้าของ NTA
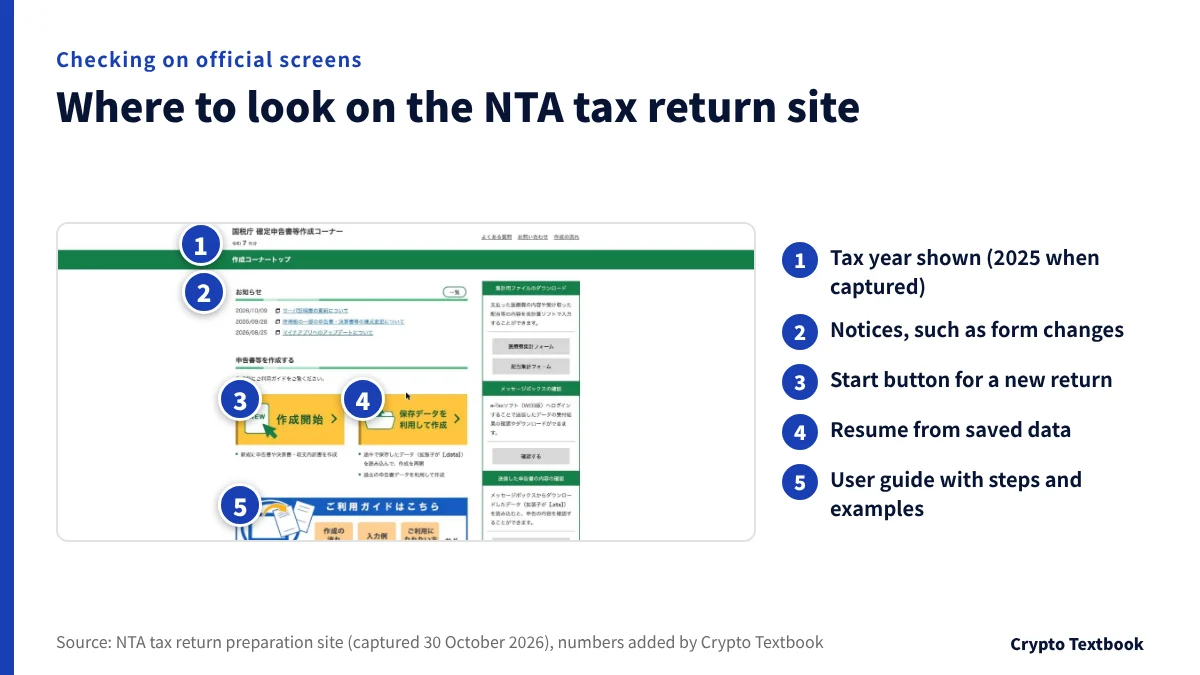
หน้าของสำนักงานภาษีแห่งชาติระบุว่าอิงกฎหมาย ณ วันที่ใด ใช้สามหน้านี้เพื่อตรวจสอบกฎเกณฑ์ปัจจุบัน
- 01เปิด Tax Answer No.1524
นี่คือหน้าเริ่มต้นของ NTA เรื่องภาษีคริปโต บรรทัดวันที่ด้านบน กฎหมาย ณ วันที่ 1 เมษายน 2026 แสดงว่ากฎหมายของปีใดมีผลใช้บังคับ
- 02ค้นหารายการของคุณใน PDF คำถามที่พบบ่อย
FAQ เป็นฉบับแก้ไขสุดท้ายเมื่อเดือนธันวาคม 2025 แต่ละธุรกรรมมีคำถามของตนเอง เช่น 1-1 สำหรับการขาย และ 1-3 สำหรับการสวอป
- 03กรอกตัวเลขบนเว็บไซต์จัดทำแบบแสดงรายการภาษี
ตรวจสอบว่าปีภาษีที่มุมซ้ายบนตรงกับปีที่คุณยื่นแบบ หากต้องการเริ่มแบบแสดงรายการใหม่ ให้ใช้ปุ่มเริ่ม
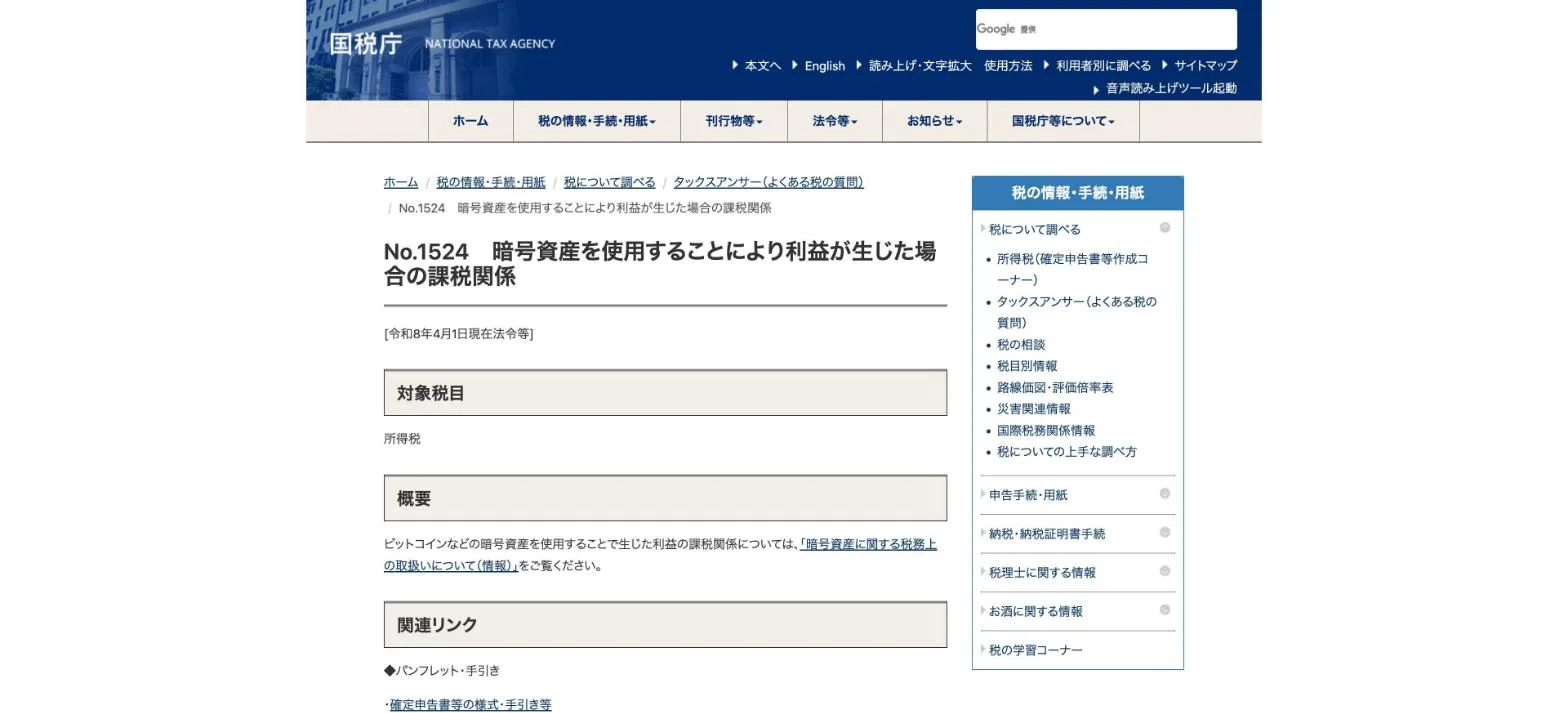
เมื่อ 30 ตุลาคม 2026 เว็บไซต์แสดงหน้าจอของปีภาษี 2025 การยื่นแบบสำหรับปี 2026 ทำบนหน้าจอของปีภาษี 2026
ความเห็นของเรา: ควรทำอย่างไรในแต่ละสถานการณ์
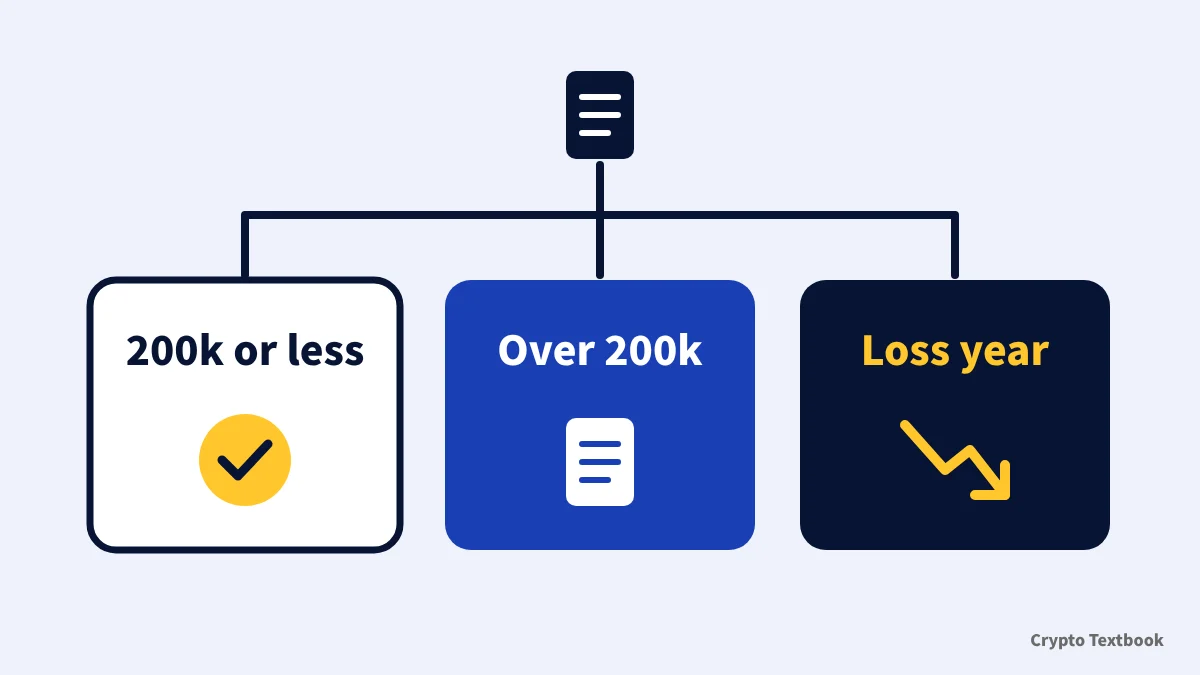
กำไรที่เกิดในปี 2026 รวมถึงบนตลาดแลกเปลี่ยนต่างประเทศ ยื่นเป็นรายได้เบ็ดเตล็ด ภาษีแยกต่างหาก 20% ไม่ครอบคลุมปี 2026 ประมาณภาษีตามอัตรารวมรายได้และเตรียมบันทึกให้พร้อมยื่นต้นปีหน้า
- นายจ้างรายเดียวและกำไร 200,000 เยนหรือน้อยกว่า: ไม่ต้องยื่นแบบภาษีเงินได้ แต่ต้องยื่นภาษีท้องถิ่น
- กำไรเกิน 200,000 เยน: ยื่นระหว่าง 16 กุมภาพันธ์ถึง 15 มีนาคมของปีถัดไป
- ปีที่ขาดทุน: หักลบได้เฉพาะภายในรายได้เบ็ดเตล็ดของปีนั้น และต้องเก็บบันทึกไว้
- ไม่แน่ใจว่าควรรอการเก็บภาษีแยกต่างหากหรือไม่: วันเริ่มเร็วที่สุดคือ 1 มกราคม 2027 และวันที่ถูกกำหนดโดยคำสั่งคณะรัฐมนตรีเท่านั้น
- เฉพาะตลาดแลกเปลี่ยนต่างประเทศ: บันทึกประวัติทุกปีและแปลงเป็นเยน
คำถามที่พบบ่อย
ถาม: คริปโตในญี่ปุ่นเริ่มเสียภาษีเมื่อกำไรเท่าใด?
ตอบ: กำไรทุกจำนวนต้องเสียภาษี พนักงานที่รับเงินเดือนจากนายจ้างรายเดียวไม่ต้องยื่นแบบภาษีเงินได้หากรายได้นอกเหนือจากเงินเดือนไม่เกิน JPY 200,000 ต่อปี (No.1900) แต่ยังต้องยื่นภาษีท้องถิ่นแม้ต่ำกว่าจำนวนนั้น
ถาม: อัตราภาษีของกำไรจากบิตคอยน์เท่าใด?
ตอบ: กำไรที่เกิดในปี 2026 เสียภาษีแบบรวมรายได้: ภาษีเงินได้ 5% ถึง 45% บวกภาษีท้องถิ่น 10% อัตราขึ้นอยู่กับรายได้ที่ต้องเสียภาษีรวมของคุณ สูงสุดรวม 55% การเก็บภาษีแยก 20% ใช้เฉพาะการเทรดตั้งแต่วันเริ่ม
ถาม: ถือคริปโตเฉย ๆ ต้องเสียภาษีหรือไม่?
ตอบ: ไม่ ภาษีเกิดขึ้นเมื่อคุณสละสินทรัพย์ด้วยการขาย แลกเปลี่ยนเป็นคริปโตอื่น หรือใช้ชำระเงิน (FAQ 1-1 ถึง 1-3) การย้ายเหรียญไปยังกระเป๋าของคุณเองก็ไม่ถูกเก็บภาษี
ถาม: ภาษีแยกต่างหาก 20% สำหรับคริปโตเริ่มเมื่อใด?
ตอบ: ใช้กับการเทรดตั้งแต่ 1 มกราคมของปีถัดจากปีที่กฎหมายตราสารทางการเงินและการแลกเปลี่ยนที่แก้ไขมีผลบังคับ วันดังกล่าวกำหนดโดยคำสั่งคณะรัฐมนตรีภายในหนึ่งปีนับจากการประกาศใช้ และยังไม่กำหนด ณ วันที่ 30 ตุลาคม 2026 เริ่ม 1 มกราคม 2027 หากกฎหมายมีผลในปี 2026 หรือ 1 มกราคม 2028 หากในปี 2027 การเทรดปี 2026 ใช้กฎปัจจุบันไม่ว่ากรณีใด
ถาม: การสวอปเป็น USDT ต้องเสียภาษีหรือไม่?
ตอบ: ใช่ การแลก BTC เป็น USDT คือการแลกเปลี่ยนระหว่างสินทรัพย์คริปโต และรายได้คำนวณตามมูลค่าตลาด ณ เวลานั้น (FAQ 1-3) เป็นรายได้ของปีนั้นแม้ไม่เคยแปลงเป็นเยน
ถาม: ยกขาดทุนคริปโตไปปีถัดไปได้หรือไม่?
ตอบ: ไม่ภายใต้ระบบปัจจุบัน ขาดทุนในรายได้เบ็ดเตล็ดก็หักกับเงินเดือนหรือรายได้อื่นไม่ได้ (No.2250) แนวทางที่เสนอให้ยกขาดทุน 3 ปีสำหรับสินทรัพย์คริปโตที่กำหนดตั้งแต่วันเริ่ม
ถาม: ต้องรายงานกำไรบนตลาดแลกเปลี่ยนต่างประเทศหรือไม่?
ตอบ: ใช่ ผู้พำนักส่วนใหญ่เสียภาษีในญี่ปุ่นสำหรับรายได้ที่เกิดในต่างประเทศ (No.2010) ตลาดแลกเปลี่ยนต่างประเทศไม่ออกรายงานธุรกรรมประจำปี จึงควรบันทึกประวัติการเทรดและแปลงเป็นเยนเอง (FAQ 2-7)
ถาม: จะเกิดอะไรขึ้นหากลืมยื่นแบบ?
ตอบ: แบบที่ยื่นถือว่าล่าช้าและมีโทษปรับกรณีไม่ยื่นแบบ คือ 5% หากยื่นด้วยตนเองก่อนได้รับแจ้งการตรวจสอบ และ 15% ถึง 30% หลังการตรวจสอบ (No.2024) ยังมีภาษีค้างชำระที่เรียกเก็บจนกว่าจะชำระ
แหล่งที่มาและเงื่อนไข
- สำนักงานภาษีแห่งชาติ: คำถามที่พบบ่อยเกี่ยวกับการปฏิบัติทางภาษีของสินทรัพย์คริปโต แก้ไขครั้งสุดท้ายเมื่อธันวาคม 2025 (PDF ตรวจสอบเมื่อ 30 ตุลาคม 2026) →
- สำนักงานภาษีแห่งชาติ: การปฏิบัติทางภาษีของสินทรัพย์คริปโตและแบบคำนวณ (ธันวาคม 2025) →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.1524 การเก็บภาษีจากกำไรที่ได้จากการใช้สินทรัพย์คริปโต →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.1900 พนักงานเงินเดือนที่ต้องยื่นแบบ →
- สำนักงานภาษีแห่งชาติ: ความหมายของกรณีที่ไม่ต้องยื่นแบบ (ถาม-ตอบ No.1900) →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.2260 อัตราภาษีเงินได้ →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.2250 การหักลบรายได้และขาดทุน →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.2024 กรณีลืมยื่นแบบ →
- สำนักงานภาษีแห่งชาติ: Tax Answer No.2010 บุคคลที่มีหน้าที่เสียภาษี →
- สำนักงานภาษีแห่งชาติ: ข้อมูลกรอบการรายงานสินทรัพย์คริปโต (CARF) →
- สำนักงานภาษีแห่งชาติ: เว็บไซต์จัดทำแบบแสดงรายการภาษี (บันทึกภาพเมื่อ 30 ตุลาคม 2026) →
- กระทรวงการคลัง: โครงร่างการปฏิรูปภาษีปีงบประมาณ 2026 (มติคณะรัฐมนตรี 26 ธันวาคม 2025 PDF) →
- กระทรวงการคลัง: กฎหมายปฏิรูปภาษีในสมัยประชุมสภาไดเอ็ทที่ 221 (การแก้ไขพระราชบัญญัติภาษีเงินได้ผ่านเมื่อ 31 มีนาคม 2026) →
- กระทรวงการคลัง: สรุปร่างกฎหมายแก้ไขพระราชบัญญัติภาษีเงินได้ (PDF) →
- กระทรวงการคลัง: กฎหมายแก้ไขพระราชบัญญัติภาษีเงินได้และกฎหมายที่เกี่ยวข้อง (PDF บทเฉพาะกาล มาตรา 1 ข้อ 10 และ 11) →
- สำนักงานบริการทางการเงิน: ร่างกฎหมายในสมัยประชุมสภาไดเอทครั้งที่ 221 (ผ่านเมื่อวันที่ 15 กรกฎาคม 2026) →
- สำนักงานบริการทางการเงิน: เอกสารอธิบายร่างกฎหมายแก้ไขกฎหมายตราสารทางการเงินและการแลกเปลี่ยน (PDF วันที่มีผลบังคับใช้) →
- กระทรวงกิจการภายในและการสื่อสาร: ภาษีท้องถิ่นของบุคคลธรรมดา (อัตรา 10% ตามรายได้) →
- เมืองโกเบ: การยื่นภาษีท้องถิ่นสำหรับบุคคลธรรมดา →
FX Textbook เป็นเว็บไซต์ข้อมูลอิสระ ไม่ใช่กระดานเทรดหรือผู้ให้คำแนะนำการลงทุนส่วนบุคคล การซื้อขายสินทรัพย์คริปโตมีความเสี่ยง ได้แก่ ความเคลื่อนไหวของราคา การลิควิเดตสถานะที่ใช้เลเวอเรจ ความผิดพลาดในการโอน และความเสี่ยงด้านการดำเนินงานของกระดานเทรด ซึ่งอาจทำให้สูญเสียเงินลงทุนบางส่วนหรือทั้งหมด
NEXT STEP
รู้กฎภาษีแล้วใช่ไหม? ถัดไปเปรียบเทียบตลาดแลกเปลี่ยน
ค่าธรรมเนียมสปอตและฟิวเจอร์ส เลเวอเรจสูงสุด กฎการบังคับปิดสถานะ และการสนับสนุนลูกค้า จัดเรียงตามแต่ละตลาดซื้อขาย
เว็บเทรดที่ลงรายการ



