
你在境外交易所從比特幣或其他幣獲利,不確定應繳多少稅,或2026年該如何申報。
2026年內所得的獲利屬於雜項所得,會與您的薪資及其他所得合併計算,即使是在海外交易所也一樣,適用 5% 至 45% 的所得稅,另加 10% 的居民稅。20% 分離課稅的法律已通過,但尚未開始實施。
本指南依據國稅廳常見問題(2025年12月修訂)以及2026年10月30日確認的財務省與金融廳文件。內容說明是否須申報、大致適用的稅額,以及應保存哪些紀錄。
結論:2026 年的加密資產獲利屬於雜項所得
- 分類:個人獲利原則上屬於雜所得,與其他所得合併課稅
- 稅率:所得稅 5% 至 45%,另加 10% 居民稅,合計最高 55%
- 時機:賣出、交換或以加密資產付款會被課稅;持有則不課稅
- 申報:僅從單一雇主領薪的受薪者,其他所得每年超過 JPY 200,000 時須申報
- 改革:20% 分離課稅自施行日起適用。不涵蓋2026年
本指南說明制度的運作方式。有關你自己的稅額或所得類別,請諮詢有資格的稅理士或稅務署。
日本的加密資產稅率:5% 至 45% 加 10%
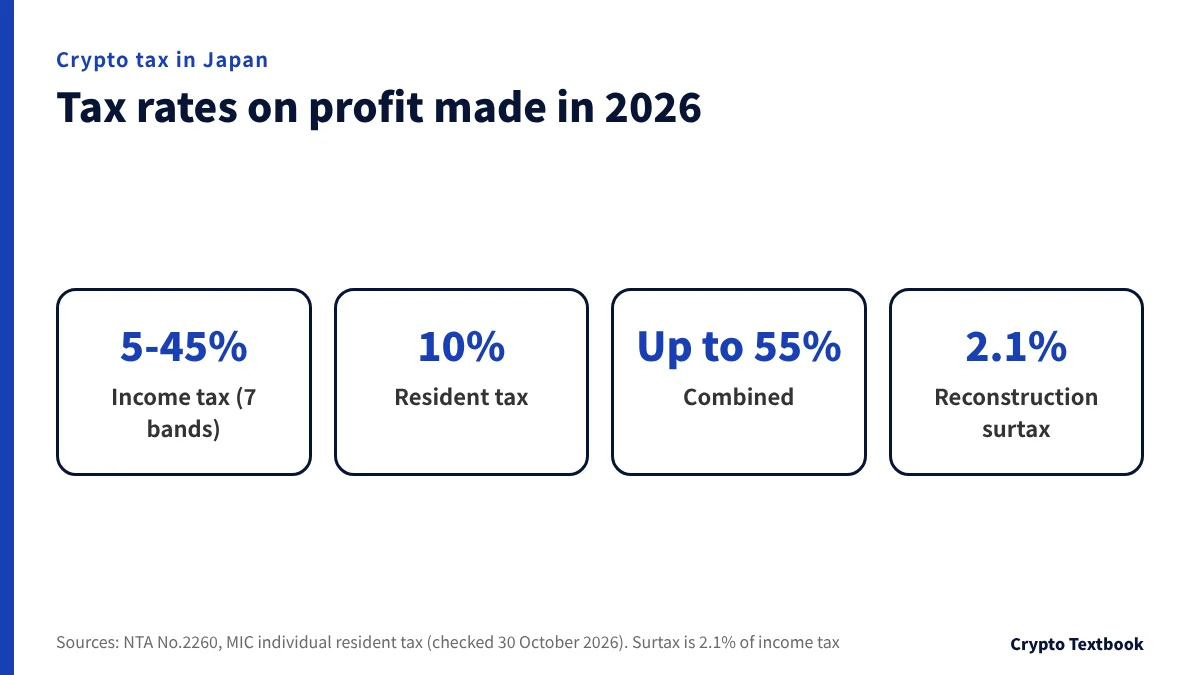
國稅廳 FAQ 2-2 原則上將加密資產交易獲利歸類為雜項所得。它會與薪資及其他所得合併,並就合計金額計算稅額。
國內外匯適用申告分離課稅,但加密資產保證金交易被排除在此規則之外(FAQ 2-12)。其他所得越多,加密資產獲利適用的稅率就越高。
| 應稅所得 | 所得稅率 | 扣除 | 含居民稅 |
|---|---|---|---|
| 1,000 至 1,949,000 日圓 | 5% | JPY 0 | 約 15% |
| 1,950,000 至 3,299,000 日圓 | 10% | JPY 97,500 | 約 20% |
| 3,300,000 至 6,949,000 日圓 | 20% | JPY 427,500 | 約 30% |
| 6,950,000 至 8,999,000 日圓 | 23% | JPY 636,000 | 約 33% |
| 9,000,000 至 17,999,000 日圓 | 33% | JPY 1,536,000 | 約 43% |
| 18,000,000 至 39,999,000 日圓 | 40% | JPY 2,796,000 | 約 50% |
| 40,000,000 日圓以上 | 45% | JPY 4,796,000 | 約 55% |
※ 所得稅 = 課稅所得 x 稅率 - 扣除額。依總務省資料,所得比例的居民稅為 10%(道府縣民稅 4% 加市町村民稅 6%)。
另加復興特別稅
另加所得稅額 2.1% 的特別復興所得稅。2027 年開始課徵特別防衛所得稅時,兩者合計稅率維持不變(No.2260)。
年營收超過 300 萬日圓可能改變分類
如果您當年的交易收入超過 JPY 3 million,分類取決於您是否記帳(FAQ 2-2,2025 年 12 月更新)。
| 當年狀況 | 所得類別(原則) |
|---|---|
| 營收在 300 萬日圓以下 | 雜項所得(其他) |
| 超過 300 萬日圓,有記帳 | 事業所得 |
| 超過 300 萬日圓,未記帳 | 雜項所得(與事業相關) |
| 用於支付營業採購 | 事業所得 |
※ 即使有記帳,是否屬於事業所得仍須個案判斷,例如交易缺乏營利目的時。
比特幣何時課稅?賣出、交換與支付
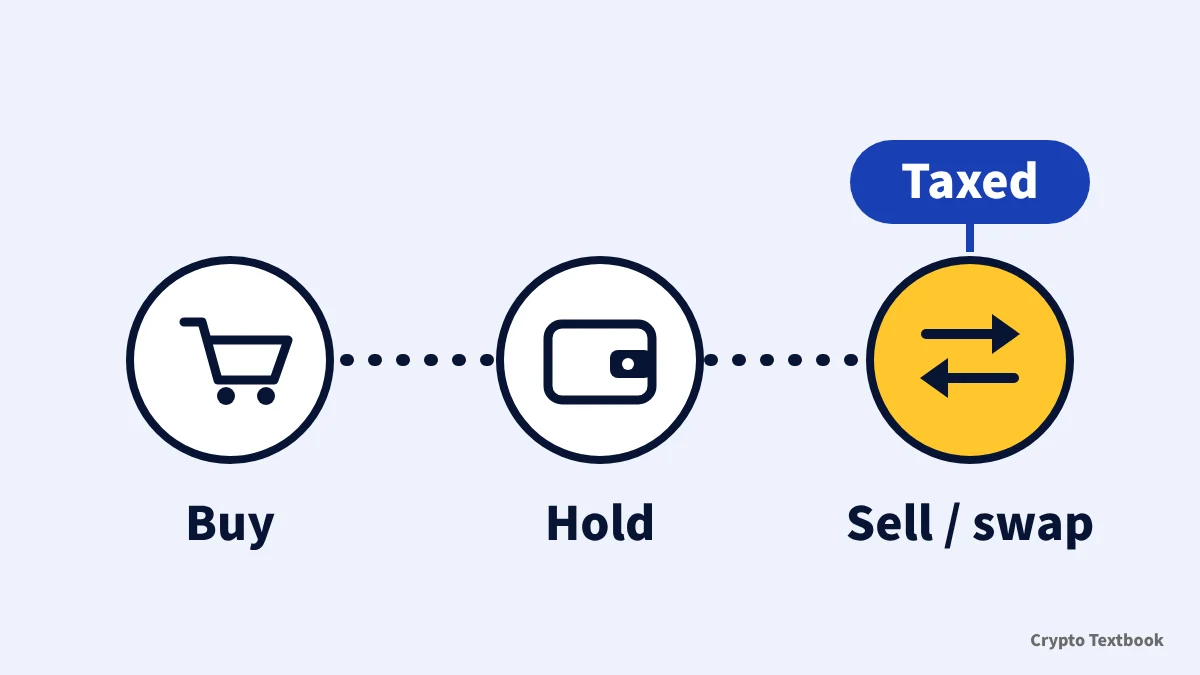
放棄加密資產並確定獲利時才會產生稅負。單純持有價值上漲的資產不課稅。
| 交易 | 課稅處理 | NTA FAQ |
|---|---|---|
| 賣出日圓 | 課稅(賣出價格減去取得成本) | 1-1 |
| 支付商品或服務 | 課稅(視為以商品價格出售) | 1-2 |
| 換成其他加密資產(BTC換USDT等) | 課稅(以取得時的市價計算) | 1-3 |
| 從挖礦、質押或借貸中收到的幣 | 取得時的市價即為所得 | 1-7 |
| 平倉期貨(保證金)部位 | 已實現損益屬於雜項所得 | 2-12 |
| 融券放空後再買回 | 賣出價格減去買回價格,於結算年度計入所得 | 2-13 |
| 持有,或轉入自己的錢包 | 不課稅 | - |
所得原則上歸屬於所賣出的幣交付的那一年。你也可以改選訂立買賣契約的那一年(常見問題2-1)。
FAQ 範例中隔夜利息的計算方式
在 FAQ 1-3 的範例中,你交出以 JPY 4 million 購入的 4 BTC 中的 1 BTC,換得 40 XRP(1 XRP = JPY 30,000)。XRP 價值 JPY 1.2 million 即為 BTC 的售價;減去 1 BTC 的成本 JPY 1 million,所得為 JPY 200,000。
在境外交易所將BTC兌換為USDT,屬於加密資產之間的交換。即使從未換回日圓,仍視為交換當年的所得。
以加密資產付款(常見問題 1-2)
| 項目 | 金額 |
|---|---|
| 購買 | 4 BTC 對 400 萬日圓(每 BTC 100 萬日圓) |
| 所支付商品的價格 | 403,000 日圓(以 0.3 BTC 支付) |
| 0.3 BTC 的取得成本 | JPY 300,000 |
| 所得 | JPY 403,000 - JPY 300,000 = JPY 103,000 |
如何計算加密資產稅金:計算範例
所得為售價減去取得成本與手續費。在 FAQ 1-1 的範例中,你以 JPY 210,000 賣出以 JPY 4 million 購入的 4 BTC 中的 0.2 BTC。0.2 BTC 的成本為 JPY 200,000,因此所得為 JPY 10,000。
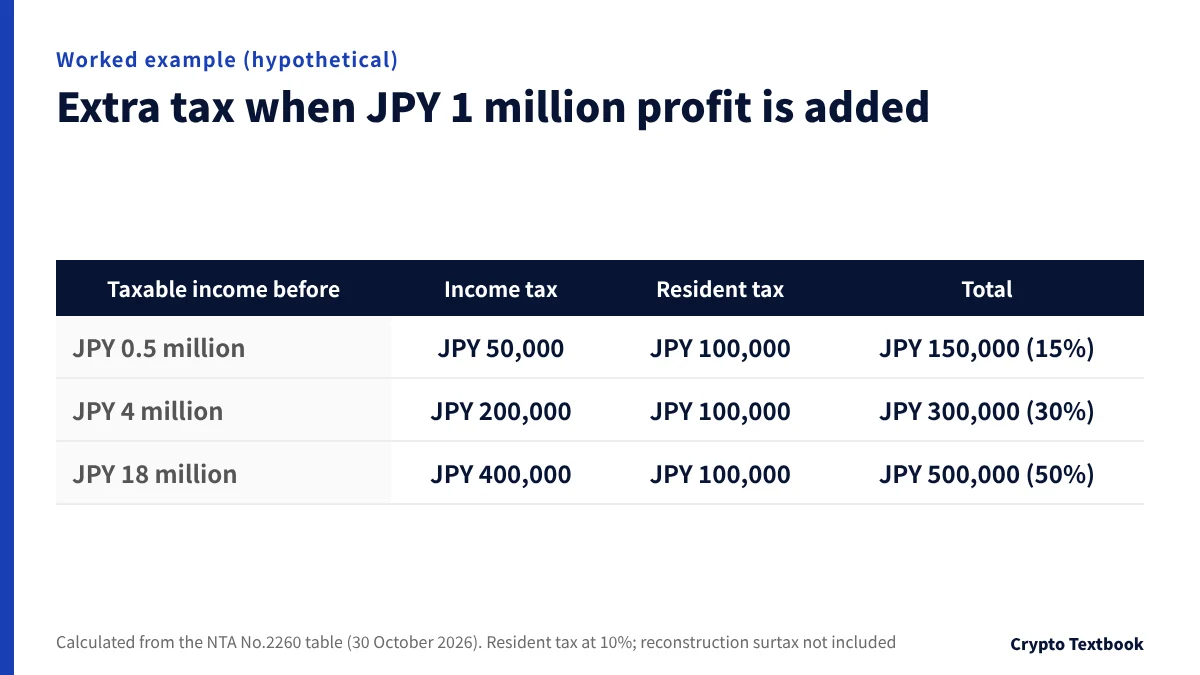
JPY 1 million 獲利所增加的稅額(假設數值)
同樣JPY 100萬的獲利,視其他所得而定,可能使稅額增加三倍以上。數字為假設;僅獲利前的應稅所得不同。
| 獲利前的應稅所得 | 額外所得稅 | 額外居民稅 | 合計(利潤占比) |
|---|---|---|---|
| 50 萬日圓 | JPY 50,000 | JPY 100,000 | JPY 150,000 (15%) |
| 400 萬日圓 | JPY 200,000 | JPY 100,000 | JPY 300,000 (30%) |
| 1,800 萬日圓 | JPY 400,000 | JPY 100,000 | JPY 500,000 (50%) |
※ 範例:所得為 JPY 4 million 時,含該獲利的所得稅為 JPY 572,500,不含則為 JPY 372,500,相差 JPY 200,000。不含復興特別所得稅。
哪些算費用(常見問題2-3)
- 你賣出的加密資產的成本
- 賣出時支付的手續費
- 網路或電腦費用中,賣出直接所需的部分(網路僅限能分離出交易比例時)
- 使用超過一年且價格高於一定金額的電腦,須分數年攤提
取得成本採用總平均法或移動平均法
如果一年內多次交易同一種代幣,已售代幣的成本以總平均法或移動平均法計算。未申請時,適用總平均法(FAQ 2-4 與 2-5)。
日後若要變更方法,須於想變更年度的3月15日前向稅務署提出核准申請(常見問題2-6)。
| 項目 | 總平均法 | 移動平均線 |
|---|---|---|
| 當年度賣出(5 BTC) | JPY 5,295,000 | JPY 5,295,000 |
| 已售代幣的成本 | JPY 3,106,000 | JPY 3,080,200 |
| 所得 | JPY 2,189,000 | JPY 2,214,800 |
※ 同樣的交易,因方法不同,所得相差JPY 25,800。
國稅廳提供加密資產計算表(Excel),有移動平均法與總平均法兩種版本。輸入該年度的購入與賣出合計,即可得出所得(常見問題2-8)。
誰必須申報:JPY 20萬規則與居民稅
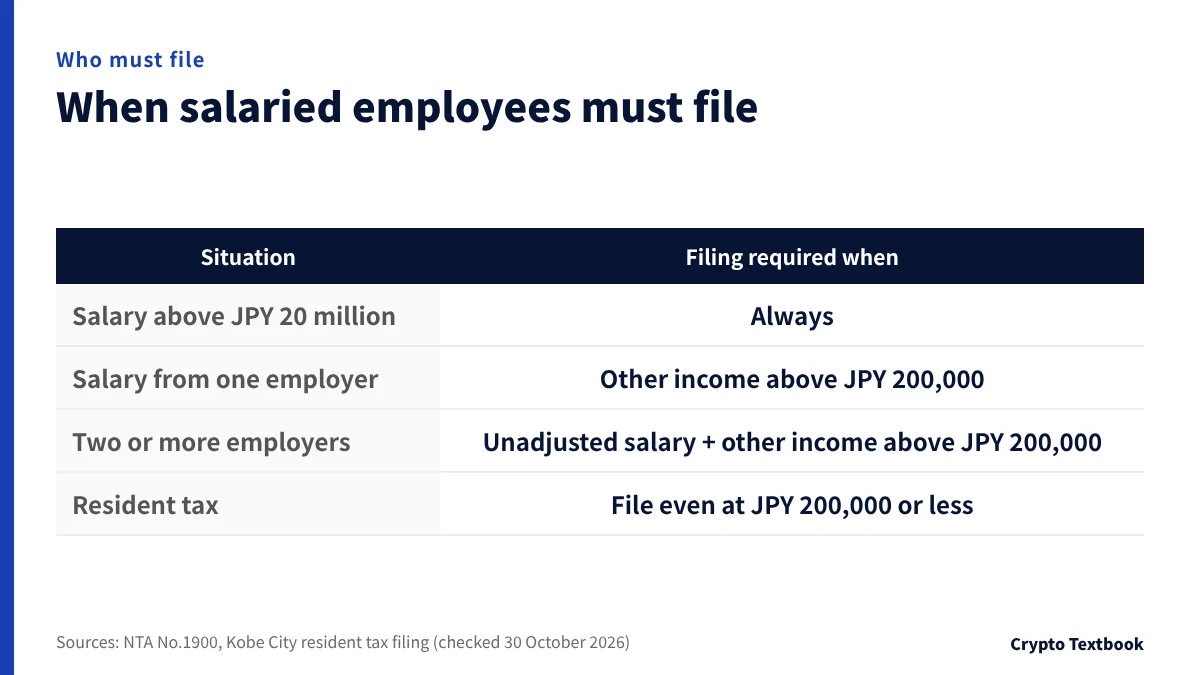
即使已辦理年末調整,屬於國稅廳 No.1900 下列三種情形的受薪者仍須申報。
| 情況 | 何時須申報 |
|---|---|
| 年薪超過 2,000 萬日圓 | 無論其他所得如何,一律適用 |
| 來自單一雇主的薪資 | 薪資與退休所得以外的所得合計超過 JPY 200,000 |
| 來自兩位以上雇主的薪資 | 不屬於年末調整的薪資加上其他所得,超過 200,000 日圓 |
※ JPY 200,000的測試是以扣除取得成本與手續費後的所得為準,而非賣出金額。
不需要所得稅申報,並不代表免除居民稅申報。例如神戶市要求非薪資所得在 200,000 日圓以下、且未提交所得稅申報的人,必須申報居民稅。
在為了退稅(例如醫療費用)而申報的年度,必須納入 JPY 200,000 以下的所得(國稅廳關於免申報情形的註記)。
申報與繳納期限
申報期間為獲利次年的2月16日至3月15日(No.2024)。以2026年而言,為2027年2月16日(週二)至3月15日(週一)。
- 01整理您的紀錄
請整理每個交易所一整年的交易、換匯、入金與提領紀錄。海外交易所的歷史紀錄請以 CSV 儲存。
- 02計算每枚幣的所得
請為每種代幣填寫前一節的一張計算表。
- 03線上準備申報書
在國稅廳的報稅書製作網站輸入數字,即會自動計算稅額。可透過 e-Tax 或郵寄提交(No.2024)。
- 04請於期限內繳納
3 月 15 日前申報並繳納所得稅。逾期繳納會加徵延滯稅。
虧損年度:抵銷與虧損結轉
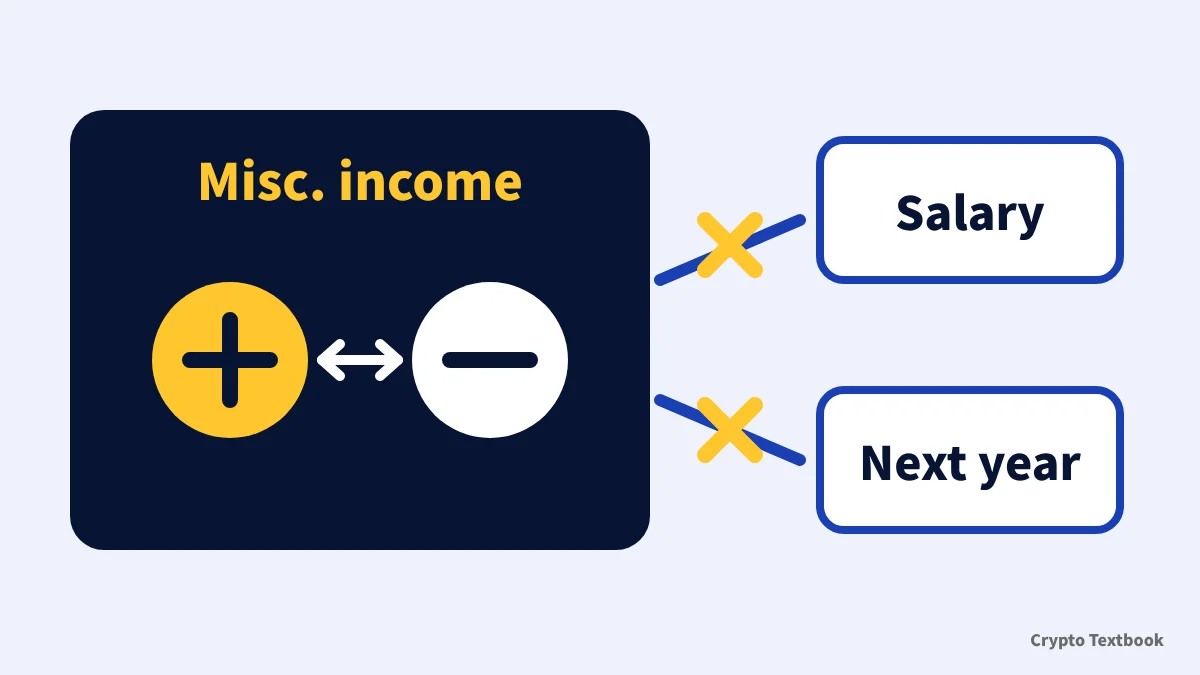
雜所得中的虧損不能與薪資或其他所得互抵,也沒有結轉的規定(No.2250 與 FAQ 2-11)。
| 你想抵銷的內容 | 是否允許? |
|---|---|
| 同一年內另一種加密資產的獲利 | 是 |
| 同一年內的加密資產期貨獲利 | 是(常見問題2-12) |
| 薪資所得或事業所得 | No |
| 股票、基金或外匯的收益 | 否(屬分離課稅所得) |
| 後續年度的加密資產獲利 | 否(不能結轉) |
依No.2250,僅不動產、事業、讓渡與山林所得的虧損可與其他所得損益通算,雜項所得不在其內。
- 即使是虧損的年度,也要保存交易紀錄與換算匯率
- 計算年底持有的數量及其價值
- 隔年賣出幣的成本,以年初持有時的價值為起點(常見問題 2-4)
12 月 31 日之後實現的虧損,無法與上一年度的獲利抵銷。賣出與否請以稅務以外的理由決定。
20%分離課稅何時開始?令和8年度稅制改正
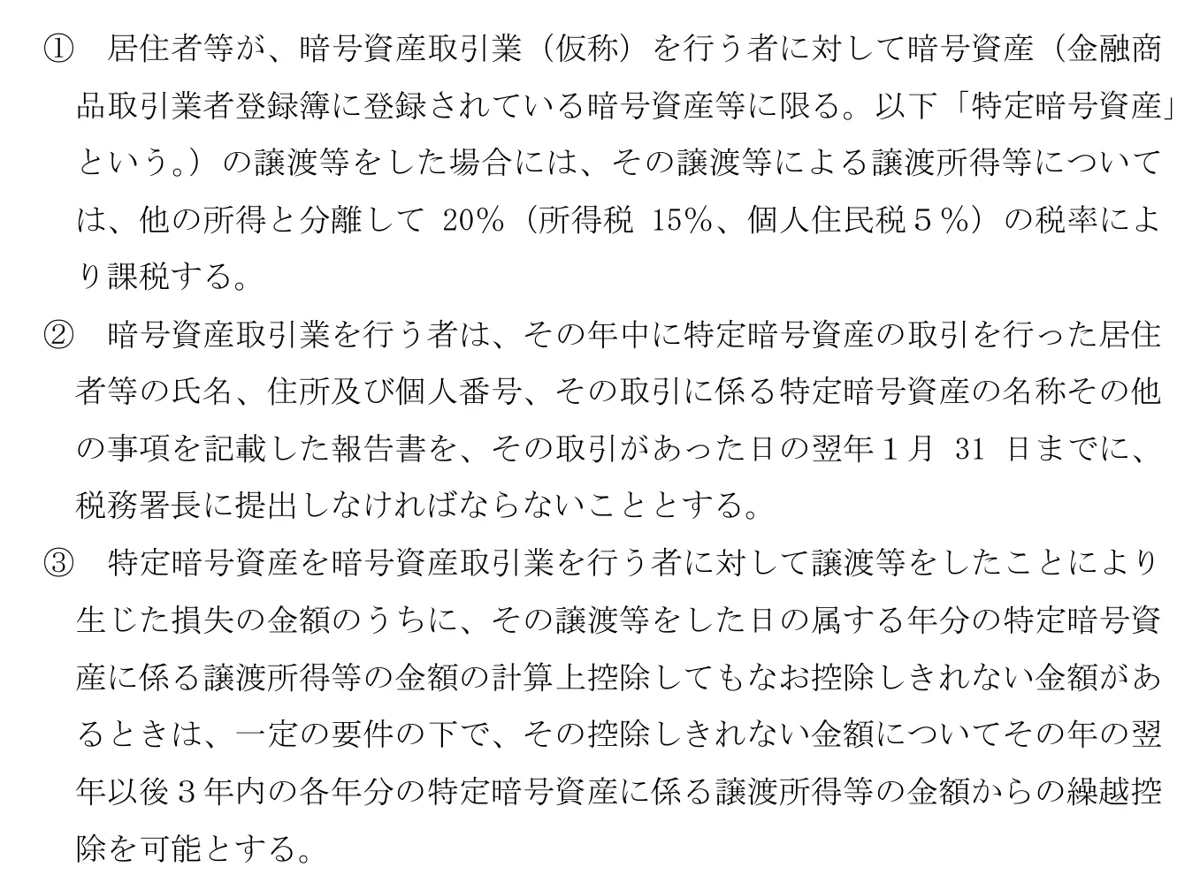
2025年12月26日內閣通過的令和8年度稅制改正大綱,將部分加密資產改為分離課稅。稅率為20%(所得稅15%、居民稅5%)。
| 日期 | 活動 |
|---|---|
| 2025 年 12 月 26 日 | 內閣核准稅制改正大綱 |
| 2026 年 3 月 31 日 | 修正所得稅法等之法律通過 |
| 2026 年 7 月 15 日 | 修正後《金融商品交易法》通過 |
| 公布後1年內 | 修正法於內閣令所訂日期施行 |
| 次年 1 月 1 日 | 分離課稅的起始日 |
所得稅法修正的附則將開始日訂為修正後金融商品交易法生效年度的次年1月1日。該法於公布後一年內,依內閣命令所定日期生效。
截至 2026 年 10 月 30 日,我們尚未找到訂定日期的內閣令。若該法於 2026 年施行,則自 2027 年 1 月 1 日起;若於 2027 年施行,則自 2028 年 1 月 1 日起。無論何者,2026 年的交易都依現行規則申報。
自開始日起的變化
| 項目 | 自起算日起(特定加密資產) | 現在 |
|---|---|---|
| 費率 | 20%(所得稅 15%、居民稅 5%) | 5% 至 45%,另加 10% 居民稅 |
| 虧損結轉 | 最多結轉 3 年 | 不允許 |
| 期貨 | 特定加密資產的衍生品改適用期貨稅制 | 雜項所得,綜合課稅 |
| 申報 | 對於起算日之後一年的交易,業者須在次年 1 月 31 日前向稅務署申報 | - |
大綱與法案摘要涵蓋的是將登錄於金融商品交易業者名冊的加密資產賣給加密資產交易業者。兩者都未提及在境外交易所的賣出。
含復興特別稅,分離課稅稅率為20.315%。大綱中沒有將開始日之前的虧損納入新制度的規定。
以資本利得課稅的加密資產之變更
- 以綜合轉讓所得課稅的加密資產不適用特別扣除額
- 持有超過5年資產的減半課稅規定不適用
- 虧損不能與其他綜合所得抵銷
三者皆為大綱 (2) 第 6 項,自修正法施行之年的次年所得稅起適用。
海外交易所的獲利:申報與紀錄
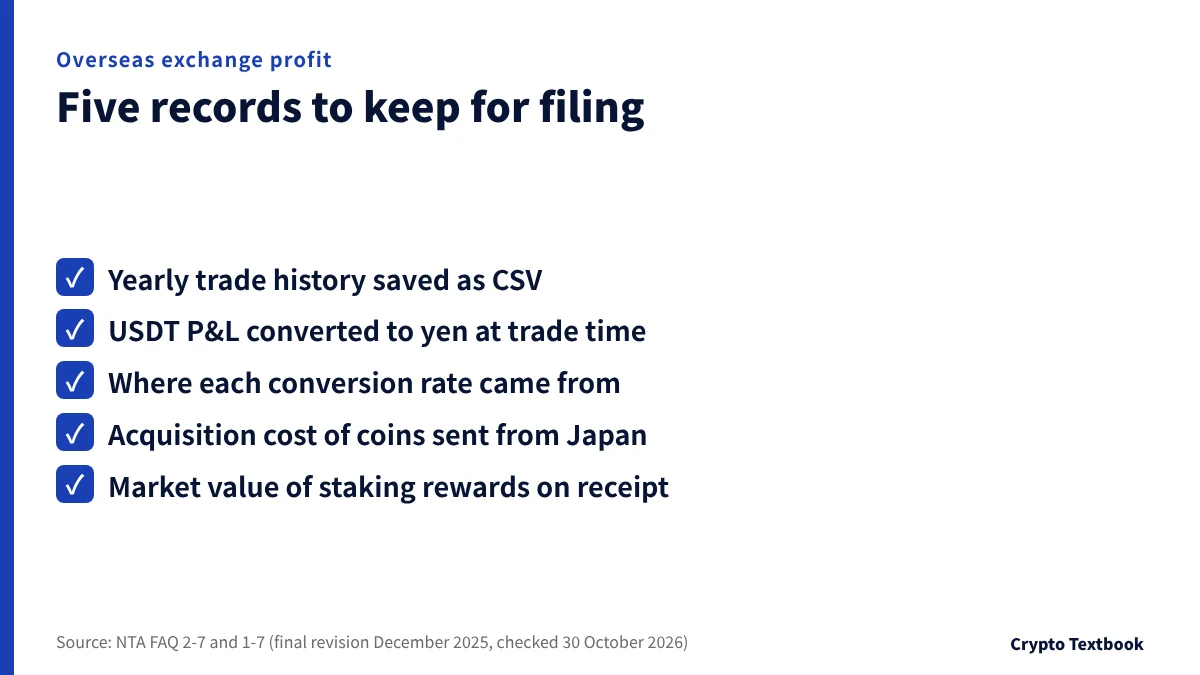
依 NTA No.2010,多數居住在日本的人(非永住者以外的居民)須就國內外的全部所得納稅。在 MEXC 或 BingX 等海外交易所所得的獲利,與國內獲利一併計入同一雜所得。
國稅廳要求國內業者發行年度交易報告,但境外交易所不會發行。常見問題2-7指示,須依銀行存提款、交易紀錄與公開市價確認金額。
- 每年將交易紀錄(現貨、期貨、入金、出金、手續費)存為 CSV
- 將以 USDT 計價的損益,按每次交易當時的匯率換算為日圓
- 記下每個匯率的出處(哪一家交易所的價格)
- 從日本國內交易所轉入的代幣,沿用國內的取得成本
- 將質押等所收到的幣,以收到時的市價記錄
如果沒有紀錄而無法確認取得成本,可以使用售價的 5%(FAQ 2-7)。若以 JPY 5 million 賣出,成本為 JPY 250,000,所得為 JPY 4.75 million。
海外的交易也能被辨識出來
加密資產申報框架(CARF)是各國稅務機關之間交換加密資產交易資訊的國際標準。各機關從本國業者蒐集非居民的資訊,並轉交給其居住國。
在日本,自 2026 年 1 月 1 日起須向業者申報居住國。自 2027 年起,國內業者須每年 4 月 30 日前向稅務署申報(國稅廳 CARF 頁面)。
未申報的加重稅
逾期提出的申報會被視為遲交,並適用未申報加算稅(No.2024)。
| 申報的時機 | 最高JPY 50萬 | 50 萬至 300 萬日圓 | 超過 300 萬日圓 |
|---|---|---|---|
| 在收到查核通知之前自行處理 | 5% | 5% | 5% |
| 收到通知後、調查前 | 10% | 15% | 25% |
| 調查後 | 15% | 20% | 30% |
※ 稅率適用於應納稅額的各個部分。在繳清之前,還會加徵延滯稅。
如何在官方畫面確認:國稅廳三個頁面
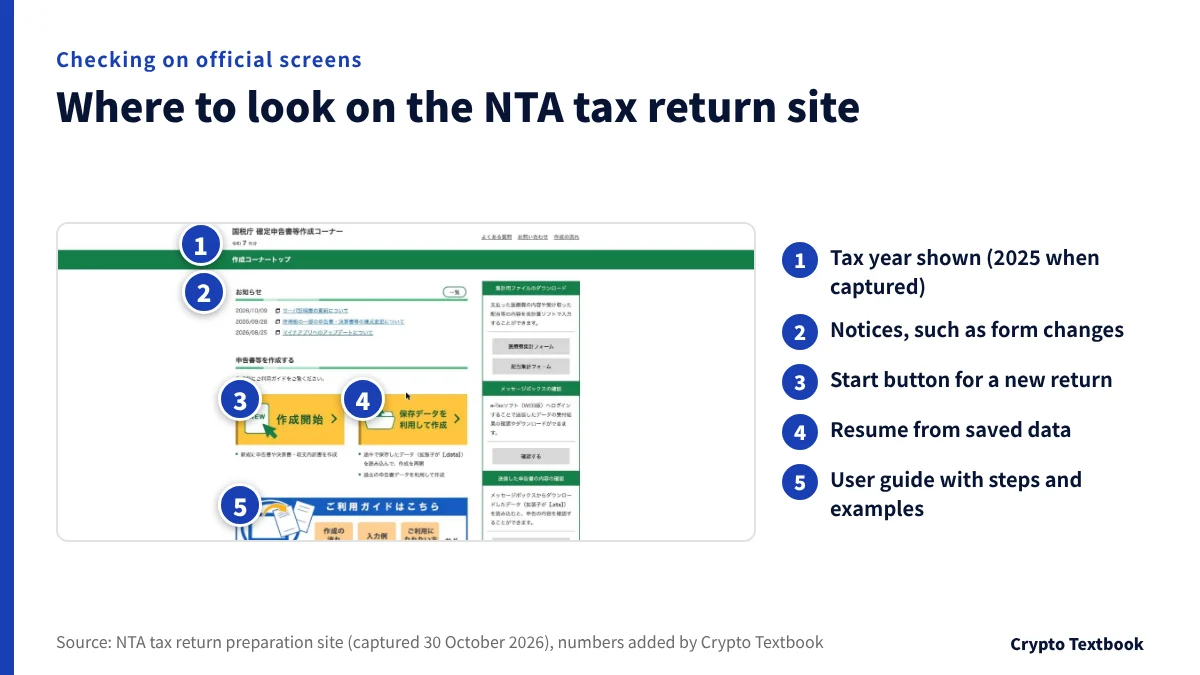
國稅廳的頁面會註明所依據的是哪一日的法令。請用這三個頁面確認現行規則。
- 01開啟稅務解答 No.1524
這是國稅廳的加密資產課稅入口頁面。頁首的日期行「法令以2026年4月1日為準」,標示適用的是哪一年的法律。
- 02在 FAQ PDF 中找到您的交易
此常見問題為2025年12月的最終修訂版。每種交易都有各自的問題,例如賣出為1-1,交換為1-3。
- 03在報稅書製作網站輸入數字
確認左上角的課稅年度與申報年度一致。要新開申報書時,請使用開始按鈕。
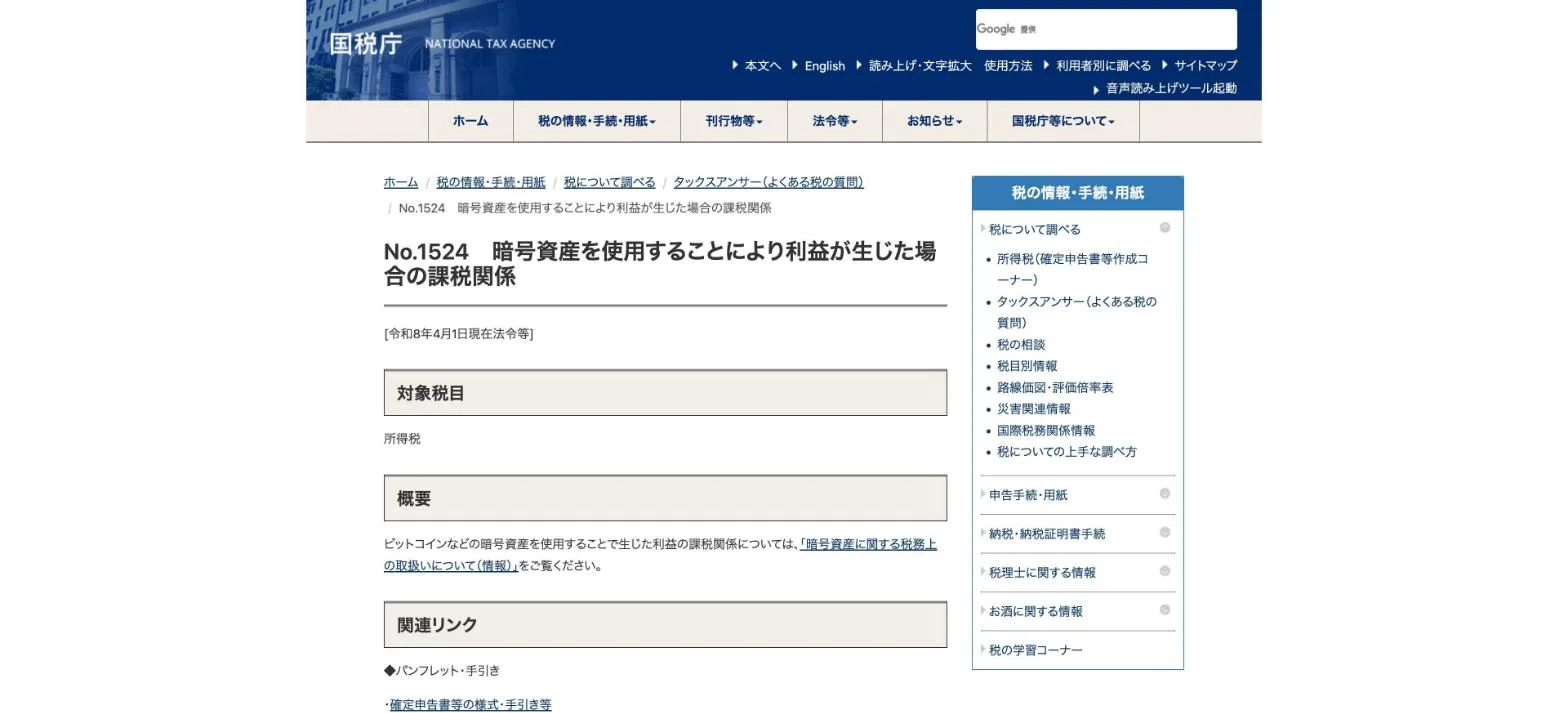
2026年10月30日當天,網站顯示的仍是2025年度的畫面。2026年度的申報須在2026年度的畫面中進行。
本站判斷:各種情況下該怎麼做
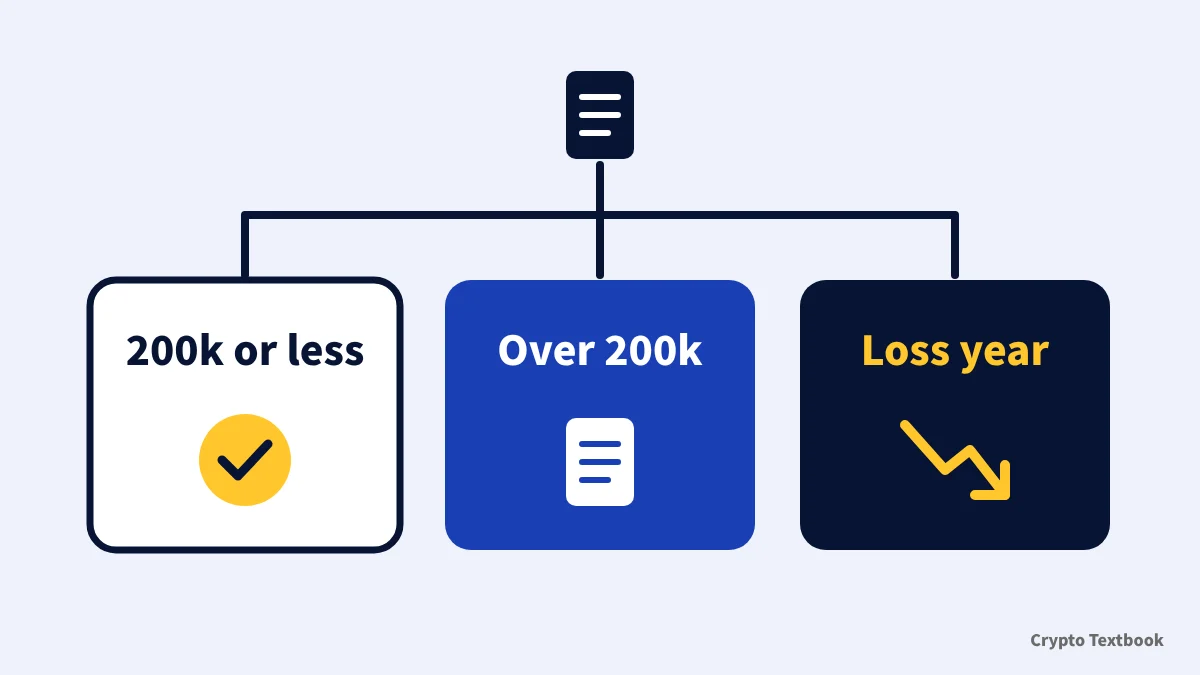
2026年內所得的獲利,包括在海外交易所的獲利,均以雜項所得申報。20% 分離課稅不涵蓋 2026年。請以綜合課稅的稅率估算稅額,並備妥紀錄,以便在新年初儘早申報。
- 僅一位雇主且獲利在 200,000 日圓以下:不需所得稅申報,但須申報居民稅
- 獲利超過 200,000 日圓:須於次年2月16日至3月15日之間申報
- 虧損年度:僅能在該年度的雜項所得內抵銷,並請保留紀錄
- 不確定是否要等待分離課稅:最早自2027年1月1日起,日期僅由內閣命令確定
- 僅限海外交易所:每年保存紀錄並換算為日圓
常見問題
Q. 在日本,加密資產的獲利從多少金額開始課稅?
答:無論金額多少,獲利都需課稅。僅從一家雇主領薪的受僱者,若薪資以外的所得每年在 200,000 日圓以下,則不必申報所得稅(No.1900)。低於該金額時,仍需辦理居民稅申報。
Q. 比特幣獲利的稅率是多少?
答:2026 年取得的獲利採綜合課稅:所得稅 5% 至 45% 加上 10% 居民稅。稅率取決於您的應稅所得總額,合計最高 55%。20% 的分離課稅僅適用於自施行日起的交易。
Q. 只是持有加密資產也要課稅嗎?
答:不。是在透過賣出、換成其他加密資產或用於支付而處分時才產生稅負(FAQ 1-1 至 1-3)。將幣轉到自己的錢包也不課稅。
Q. 加密資產的 20% 分離課稅何時開始?
答:自修正後《金融商品交易法》施行之年的次年 1 月 1 日起的交易適用。日期由內閣令在公布後一年內訂定,截至 2026 年 10 月 30 日尚未確定。若該法於 2026 年施行,則自 2027 年 1 月 1 日起;若於 2027 年施行,則自 2028 年 1 月 1 日起。無論何者,2026 年的交易都適用現行規則。
Q. 兌換成 USDT 需要課稅嗎?
答:是的。以 BTC 換成 USDT 屬於加密資產之間的交換,所得按當時的市價計算(FAQ 1-3)。即使從未換回日圓,也屬於該年度的所得。
Q. 加密資產的虧損可以結轉嗎?
答:現行制度下不行。雜所得中的虧損也無法與薪資或其他所得互抵(No.2250)。大綱提議,自施行日起,特定加密資產的虧損可結轉 3 年。
Q. 海外交易所的獲利必須申報嗎?
答:是的。多數居民須就源自國外的所得在日本納稅(No.2010)。海外交易所不會發行年度交易報告,因此請保存您的交易紀錄,並自行換算成日圓(FAQ 2-7)。
Q. 忘記申報會怎麼樣?
答:申報會被視為逾期,並適用未申報加算稅。在收到稅務調查通知前自行申報為 5%,調查後則為 15% 至 30%(No.2024)。直到繳納為止,還會加收延滯稅。
資料來源與條件
- 國稅廳:加密資產課稅處理常見問題,最終修訂於2025年12月(PDF,2026年10月30日確認) →
- 國稅廳:加密資產的課稅處理與計算表(2025年12月) →
- 國稅廳:稅務解答 No.1524,使用加密資產所得利益的課稅 →
- 國稅廳:稅務解答 No.1900,必須申報的薪資所得者 →
- 國稅廳:不需申報情形的含義(No.1900 問答) →
- 國稅廳:稅務解答 No.2260,所得稅率 →
- 國稅廳:稅務解答 No.2250,所得與損失的抵銷 →
- 國稅廳:稅務解答 No.2024,忘記申報時 →
- 國稅廳:稅務解答 No.2010,納稅義務人 →
- 國稅廳:加密資產報告框架(CARF)資訊 →
- 國稅廳:申報書製作網站(2026年10月30日截圖) →
- 財務省:《令和8年度(2026年度)稅制改正大綱》(2025年12月26日內閣決議,PDF) →
- 財務省:第221屆國會的稅制改正相關法律(《所得稅法》修正已於2026年3月31日通過) →
- 財務省:《所得稅法等修正法案》概要(PDF) →
- 財務省:《所得稅法等修正法》(PDF,附則第1條第10款及第11款) →
- 金融廳:第 221 回國會法案(2026 年 7 月 15 日通過) →
- 金融廳:金融商品交易法修正法案說明資料(PDF,施行日期) →
- 總務省:個人居民稅(依所得計算的 10% 稅率) →
- 神戶市:個人居民稅申報 →
FX Textbook 是獨立的資訊網站,既非交易所,也不提供個人投資建議。加密資產交易具有風險:價格波動、槓桿部位被強制平倉、匯款錯誤以及交易所的營運風險,都可能導致部分或全部投入資本的損失。
NEXT STEP
已了解稅制規則?接著比較各交易所。
現貨與期貨的手續費、最大槓桿、強制平倉規則與客戶支援,依各交易所整理。
已列入的交易所



