
您今年在加密資產上獲利,想知道在12月31日前能對稅款合法地做些什麼。
對日本居住者而言,合法的選項歸結為四點:何時實現獲利、虧損抵銷、費用與所得扣除,以及紀錄與申報。持有不課稅;出售、交換或以加密資產支付時,作為該年度的雜項所得課稅(National Tax Agency FAQ,2025年12月修訂)。
本文僅依據National Tax Agency及Ministry of Finance的文件列出8項做法,並以假設數字示範計算,讓您知道年底前該確認什麼。
總結:決定日本加密資產稅負的四個要點
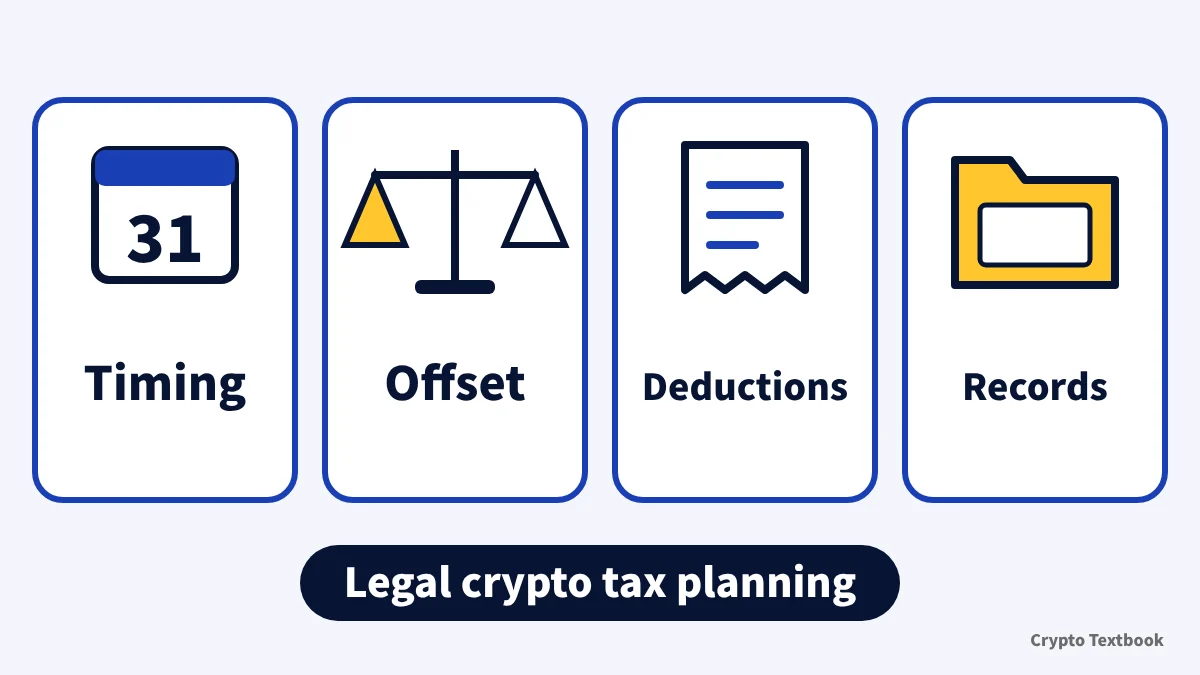
- 時點:在出售、交換或支付的年度課稅;僅持有不課稅
- 抵銷:同一年度的雜項所得內獲利與虧損互相抵銷;不可結轉
- 費用與扣除:交易手續費及iDeCo提撥等扣除可減少應稅所得
- 紀錄:沒有紀錄時,取得成本可能被認定為售價的5%,使所得膨脹
| 一般認知 | NTA文件中的處理 |
|---|---|
| 換成日圓前不課稅 | 錯誤:加密資產之間的交換須課稅(FAQ 1-3) |
| 虧損可延到明年 | 錯誤:雜項所得的虧損不能結轉(FAQ 2-11) |
| 贈與家人可以避稅 | 錯誤:贈與人須將市價記為收入(FAQ 1-4、2-10) |
| 僅持有不課稅 | 正確:處分加密資產前不產生所得 |
本規則已於2026年11月14日依National Tax Agency及Ministry of Finance的公開資料確認。稅額取決於您的總所得與扣除。獲利較大的年度,請在申報前諮詢稅理士或稅務署。
在日本僅持有加密資產會被課稅嗎?何時產生稅負
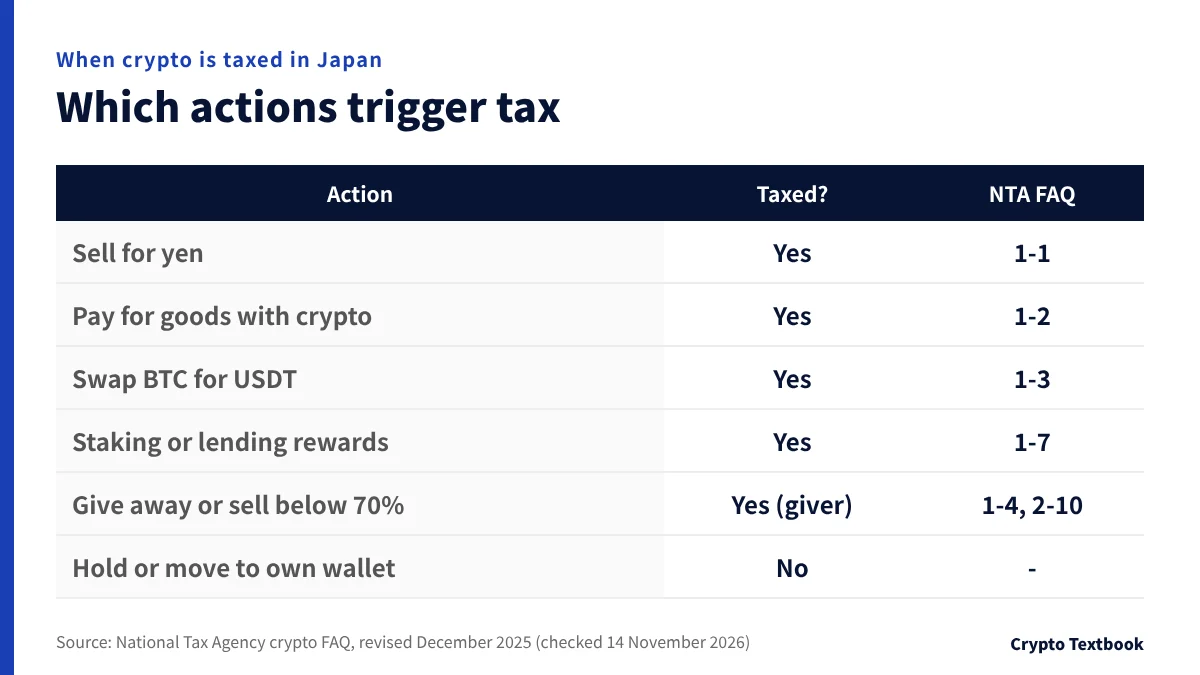
加密資產獲利原則上歸類為雜項所得(FAQ 2-2)。它與薪資等其他所得合計,因此適用5%至45%的所得稅,另加10%住民稅。
放手加密資產時才產生稅負。未實現獲利在出售、交換或使用之前不構成所得。
| 操作 | 課稅? | NTA FAQ |
|---|---|---|
| 賣成日圓 | 是 | 1-1 |
| 以加密資產購買商品或服務 | 是 | 1-2 |
| 將BTC換成USDT或其他幣 | 是 | 1-3 |
| 領取質押或借貸獎勵 | 是(收到時的市價) | 1-7 |
| 贈與,或以低於市價70%的價格出售 | 是(對贈與人而言) | 1-4, 2-10 |
| 繼續持有,或在自己的帳戶間移轉 | No | (無處分) |
課稅年度原則上為所售加密資產交付的年度,也可改選契約成立的年度(FAQ 2-1)。若在12月31日深夜出售,請確認對帳單上的交易日與交割日。
將增值的BTC換成USDT時,即已處分BTC。即使從未換成日圓,也計為該年度的所得。
在日本合法降低加密資產稅負的8種方法
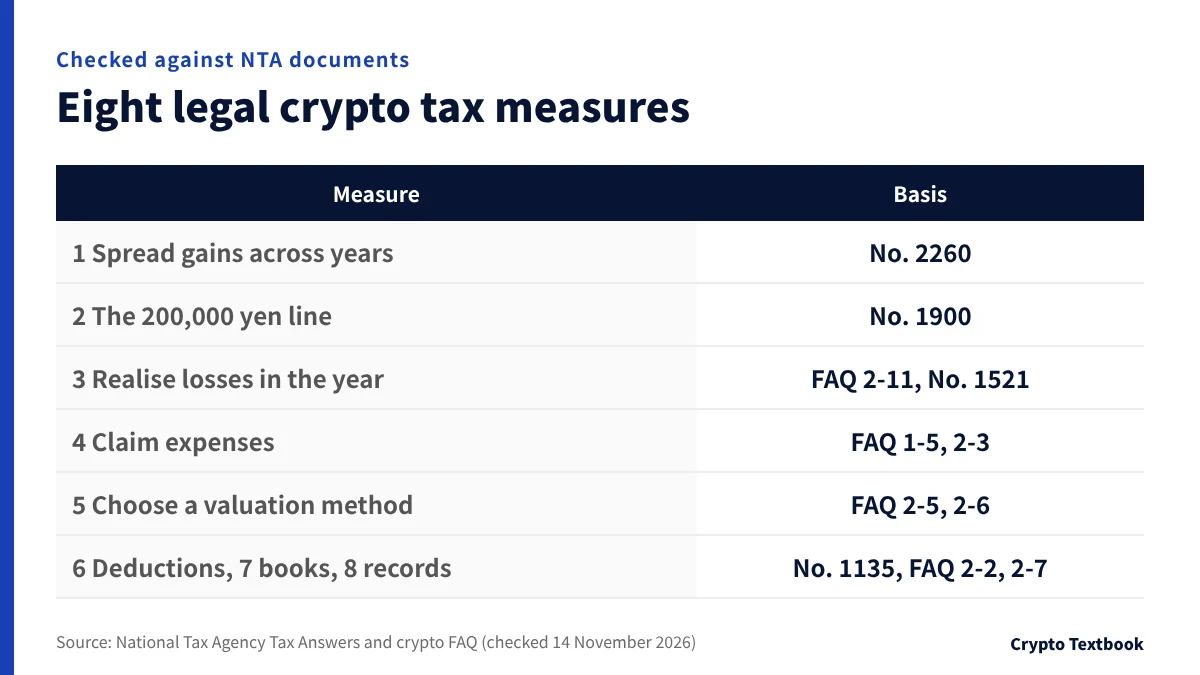
以下每項做法都以National Tax Agency的文件為依據。沒有任何一項保證節稅,也不應僅以稅務理由做出交易決定。
| 處置 | 何時有幫助 | 依據 |
|---|---|---|
| 1. 將獲利分散至不同課稅年度 | 獲利會集中在單一年度 | No. 2260 |
| 2. 了解200,000日圓的界線 | 單一雇主並經年終調整的員工 | No. 1900 |
| 3. 在年內實現虧損 | 同一年度的獲利與未實現虧損 | FAQ 2-11, No. 1521 |
| 4. 申報所有費用 | 您支付交易手續費、網路費等 | FAQ 1-5, 2-3 |
| 5. 及時選擇評價方法 | 您反覆交易同一幣種 | FAQ 2-5, 2-6 |
| 6. 善用所得扣除 | iDeCo、故鄉納稅等 | No. 1135, No. 1150 |
| 7. 超過3百萬日圓時記帳 | 收入總額龐大 | FAQ 2-2, No. 2072 |
| 8. 保存紀錄並按時申報 | 所有人 | FAQ 2-7, No. 2024 |
做法1至3與何時實現獲利有關,4至7與應稅所得的計算方式有關,8則是避免逾期或未申報的罰款。
做法1與2:分散獲利與200,000日圓界線
做法1:將獲利分散至不同課稅年度
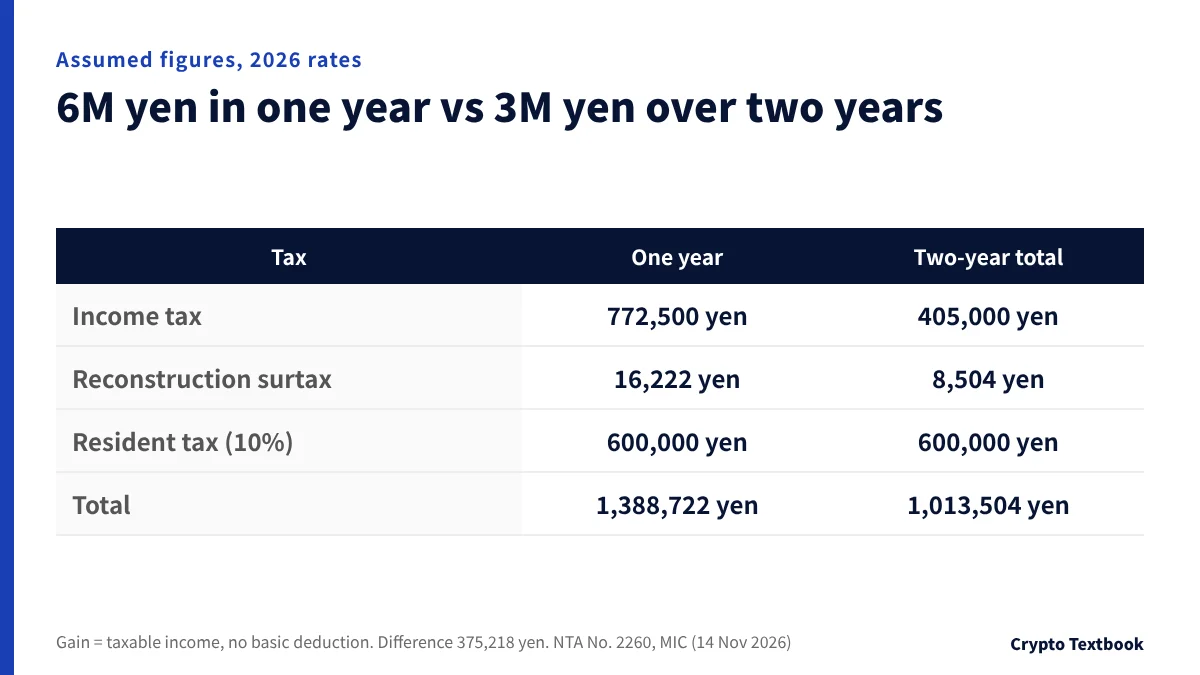
日本所得稅分為5%至45%共七個級距(Tax Answer No. 2260)。相同的總獲利若在單一年度實現,會落入較高級距。
| 假設數字 | 單一年度6百萬日圓 | 兩年各3百萬日圓 |
|---|---|---|
| 所得稅(級距表) | 772,500日圓 | 202,500日圓 x 2 |
| 復興特別所得稅(2.1%) | 16,222日圓 | 4,252日圓 x 2 |
| 住民稅(10%) | 600,000日圓 | 300,000日圓 x 2 |
| 合計 | 1,388,722日圓 | 1,013,504日圓 |
在此例中,將獲利分散到兩年可使合計減少375,218日圓。但明年的價格無法預知。若延後出售而價格下跌,損失可能超過稅額差。
做法2:員工的200,000日圓界線
- 適用於由單一雇主支薪且已透過年終調整結清稅款的員工
- 薪資及退職所得以外的所得合計在200,000日圓以下時,不需申報所得稅(No. 1900)
- 若由兩個以上雇主支薪,或薪資超過20百萬日圓,適用不同條件(No. 1900)
- 即使不需申報所得稅,也請向市區町村確認是否需要申報住民稅
此界線以所得而非收入衡量,即扣除交易手續費等費用後的金額。
做法3:在12月31日前實現虧損以抵銷獲利
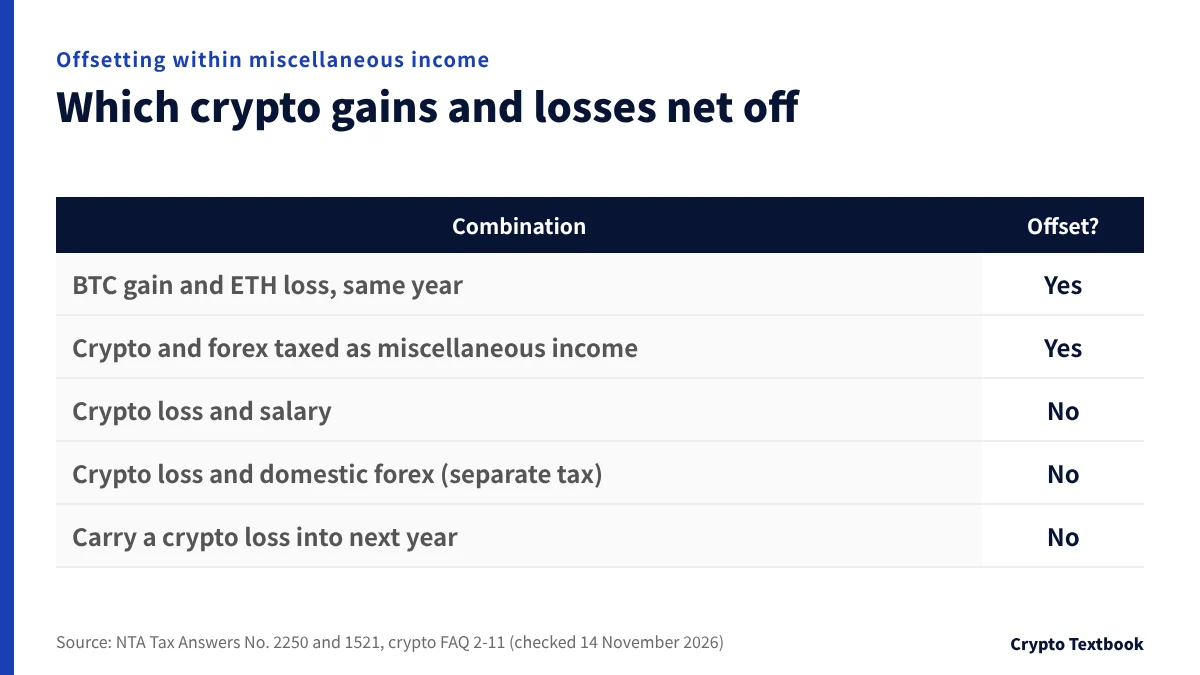
雜項所得的虧損不能從薪資或其他所得中扣除(No. 2250、FAQ 2-11)。但在同一年度的雜項所得內,不同幣種的獲利與虧損可以互相抵銷。
| 組合 | 可抵銷? |
|---|---|
| 同一年度的BTC獲利與ETH虧損 | 可以(同屬雜項所得) |
| 作為雜項所得課稅的加密資產獲利與外匯虧損 | 可以(No. 1521允許在雜項所得內抵銷) |
| 加密資產虧損與薪資所得 | No |
| 加密資產虧損與適用分離課稅的國內外匯獲利 | No (No. 1521) |
| 今年的加密資產虧損帶到明年 | 不可結轉 |
No. 1521指出,未與日本第一類金融商品交易業者進行的店頭外匯原則上屬於雜項所得。特定海外經紀商是否適用,取決於交易內容。
以假設數字為例,某年BTC獲利800,000日圓、ETH未實現虧損300,000日圓。若在12月出售ETH,雜項所得為500,000日圓;若在1月出售,今年仍為全額800,000日圓。
是否立即買回該幣屬於投資判斷。價格波動與手續費可能超過抵銷的稅額。
做法4與5:費用與評價方法
做法4:申報所有費用
| 使用 | 處理方式 |
|---|---|
| 購買時的手續費 | 計入取得成本(例:2,000,000日圓+手續費550日圓=2,000,550日圓,FAQ 1-5) |
| 賣出時的手續費 | 可扣除費用(FAQ 2-3) |
| 網路與電話費 | 僅限明確屬於加密資產交易的部分 |
| 購買電腦 | 直接需要的部分;高價物品分年折舊 |
個人與交易共用的費用,請保存分攤依據。保留收據並記下比例的計算方式。
做法5:及時選擇評價方法
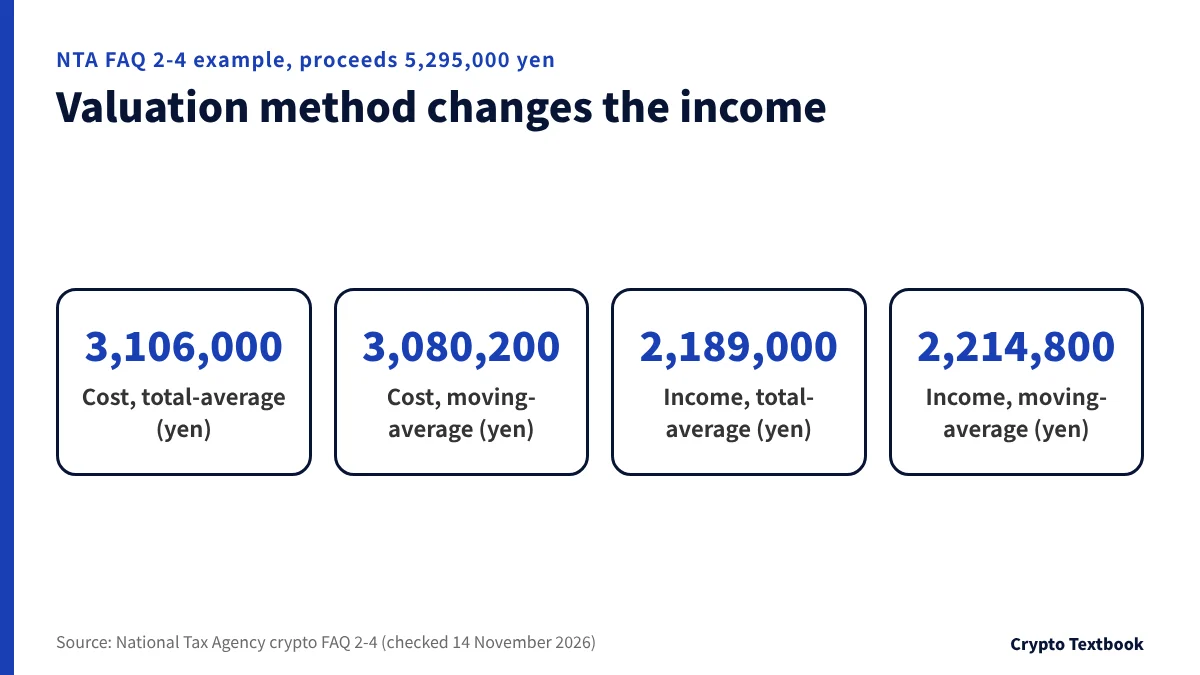
所出售部分的成本以總平均法或移動平均法計算。未提出申報書時,適用總平均法(FAQ 2-5)。
| NTA FAQ 2-4範例 | 總平均法 | 移動平均法 |
|---|---|---|
| 全年收入 | 5,295,000日圓 | 5,295,000日圓 |
| 銷貨成本 | 3,106,000日圓 | 3,080,200日圓 |
| 所得 | 2,189,000日圓 | 2,214,800日圓 |
- 若要採用移動平均法,須在首次取得加密資產之年度的申報期限前提出申報書,通常為次年3月15日(A1-20)
- 方法按幣種選擇;取得新幣種的年度適用相同期限
- 若要變更現行方法,須在變更年度的3月15日前申請核准(A1-24)
- 若現行方法使用未滿三年,申請可能被駁回(FAQ 2-6)
在FAQ範例中,總平均法的所得少25,800日圓,但不同的交易順序可能使結果相反。選擇前請用自己的交易分別計算兩種方法。
做法6與7:所得扣除與記帳
做法6:善用所得扣除
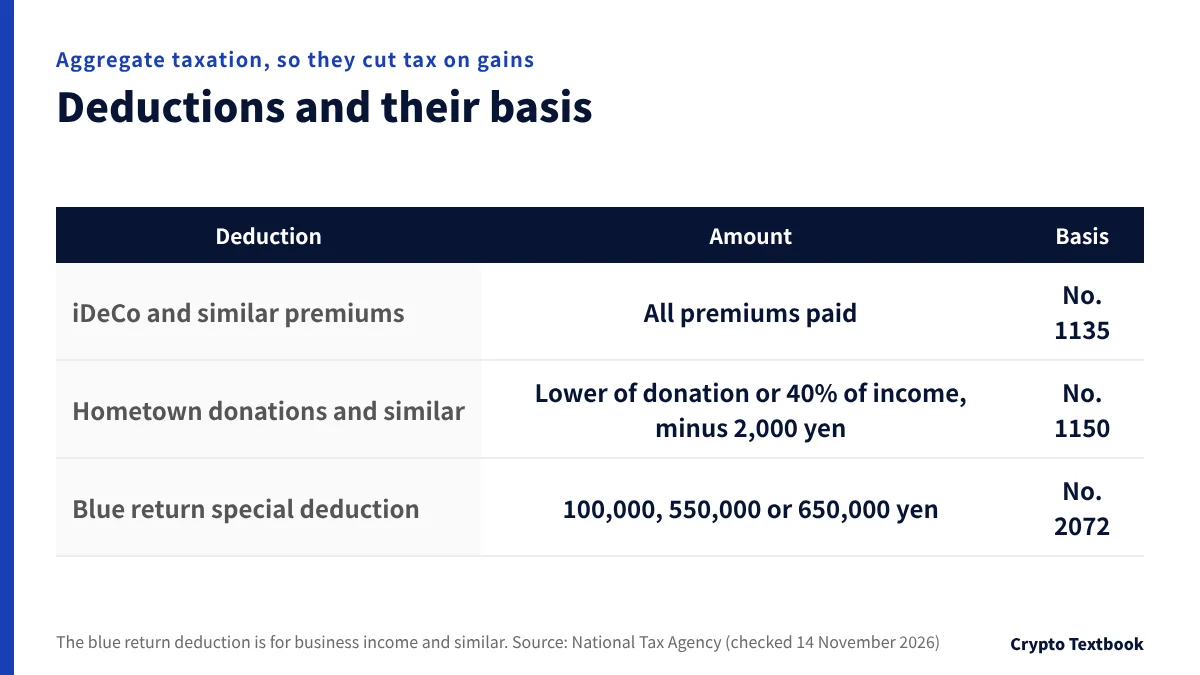
由於加密資產獲利與其他所得合併課稅,所得扣除會從包含加密資產獲利在內的總額中扣除。獲利年度的稅率級距越高,扣除節省的稅額越多。
| 扣除 | 扣除金額 | 依據 |
|---|---|---|
| 小規模企業共濟等掛金(含iDeCo提撥) | 年內繳納的全部提撥 | No. 1135 |
| 捐款扣除(含故鄉納稅) | 捐款或總所得40%兩者中較低者,減2,000日圓 | No. 1150 |
| 將加密資產捐贈給認定NPO | 市價為捐款額;該幣的增值為所得 | FAQ 1-4 |
故鄉納稅的住民稅部分未列入此表。額度請向Ministry of Internal Affairs and Communications及市區町村確認。
做法7:收入超過3百萬日圓時記帳
- 若年度交易收入超過3百萬日圓且有記帳,原則上屬於事業所得(FAQ 2-2)
- 未記帳時,原則上屬於業務相關的雜項所得
- 即使記帳,缺乏營利目的的情況仍個別判斷
- 有事業所得的藍色申報者可適用100,000、550,000或650,000日圓的特別扣除(No. 2072)
藍色申報須事先核准並採複式記帳。是否屬於事業所得須個案判斷,交易規模較大時請諮詢稅理士。
做法8:保存紀錄並按時申報
National Tax Agency要求日本國內加密資產交易所發行年度交易報告書(FAQ 2-7)。海外交易所的交易,須自行確認取得價格與出售價格。
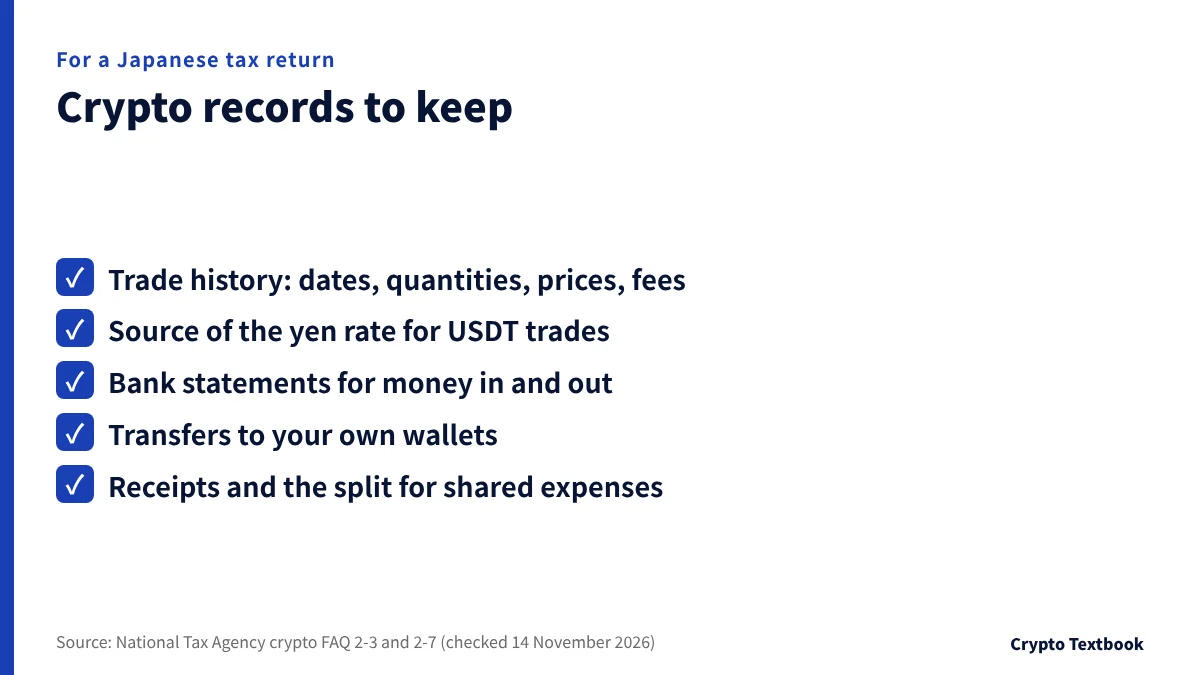
- 在年底前下載交易紀錄(日期、數量、價格、手續費)
- 以USDT計價的交易,請保存所用日圓匯率的來源
- 保存買賣時資金進出的銀行對帳單
- 保存轉入自己錢包的紀錄:不課稅,但核對數量時需要
沒有紀錄時,取得成本可能被認定為售價的5%(FAQ 2-7)。如此一來,5百萬日圓的出售成本只有250,000日圓。實際支付越多,所得被高估得越多。
| 提出逾期申報時 | 無申報加算稅(2023課稅年度以後) |
|---|---|
| 在收到調查通知前主動申報 | 5% |
| 收到通知後、調查前 | 10%(0.5百萬至3百萬日圓部分為15%;超過3百萬日圓部分為25%) |
| 調查後 | 15%(0.5百萬至3百萬日圓部分為20%;超過3百萬日圓部分為30%) |
根據National Tax Agency,2024年7月至2025年6月事務年度中,對交易加密資產等的個人進行的實地調查共613件。每件平均追繳稅額為7.45百萬日圓。
日本的20%加密資產分離課稅何時開始?
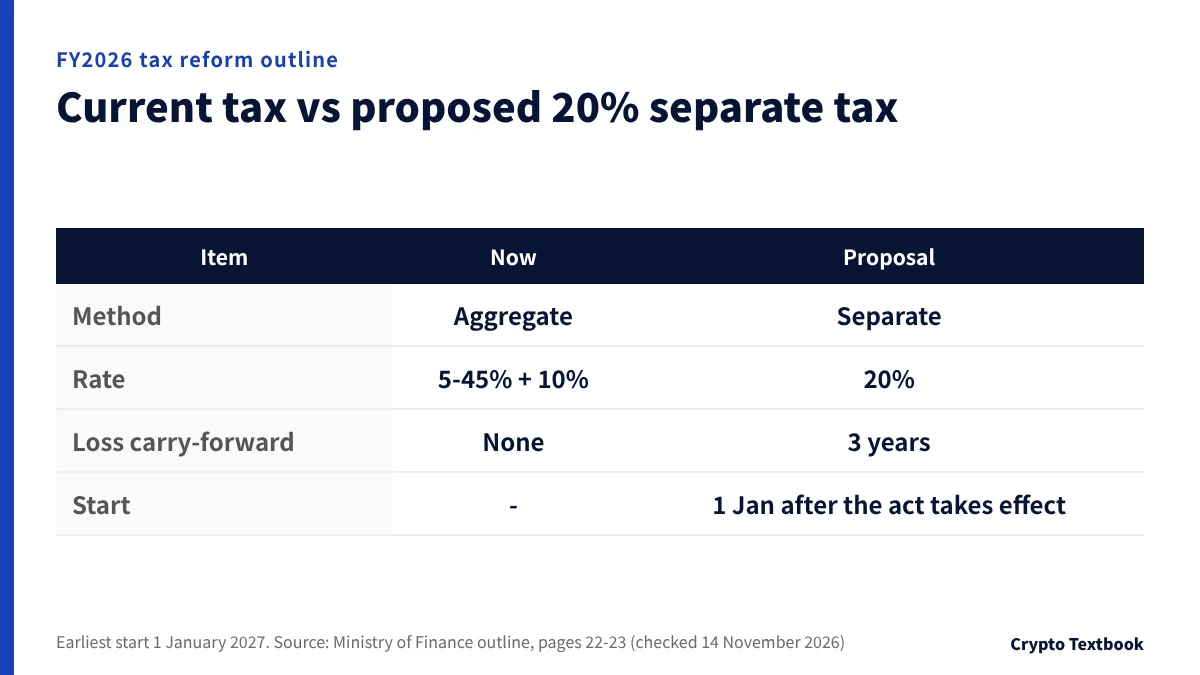
2026年度稅制改正大綱提議,對特定加密資產的轉讓獲利與其他所得分離,以20%課稅(所得稅15%及住民稅5%)。未使用的虧損可結轉三年。
| 項目 | 現在(2026課稅年度) | 大綱提案 |
|---|---|---|
| 方式 | 雜項所得,綜合課稅 | 申報分離課稅 |
| 費率 | 所得稅5-45%另加10%住民稅 | 20%(所得稅 15%、居民稅 5%) |
| 虧損結轉 | 無 | 三年 |
| 範圍 | 所有加密資產 | 向加密資產交易業者轉讓特定加密資產(暫定名稱) |
自修正後《金融商品交易法》施行之次年1月1日起適用(修正《所得稅法》等之法律附則第1條)。施行日將以政令訂定,目前尚未確定。
- 若修正法於2026年內施行:2027年1月1日起(最早的情況)
- 若於2027年內施行:2028年1月1日起
- 無論如何,2026年的交易都依現行綜合課稅申報
- 大綱未說明海外交易所的交易是否涵蓋在內
大綱沒有將改制前虧損帶入新制度的規定。若打算等待分離課稅,請記住開始日期與適用範圍仍未確定。
無效的做法:贈與、借用他人名義、不申報
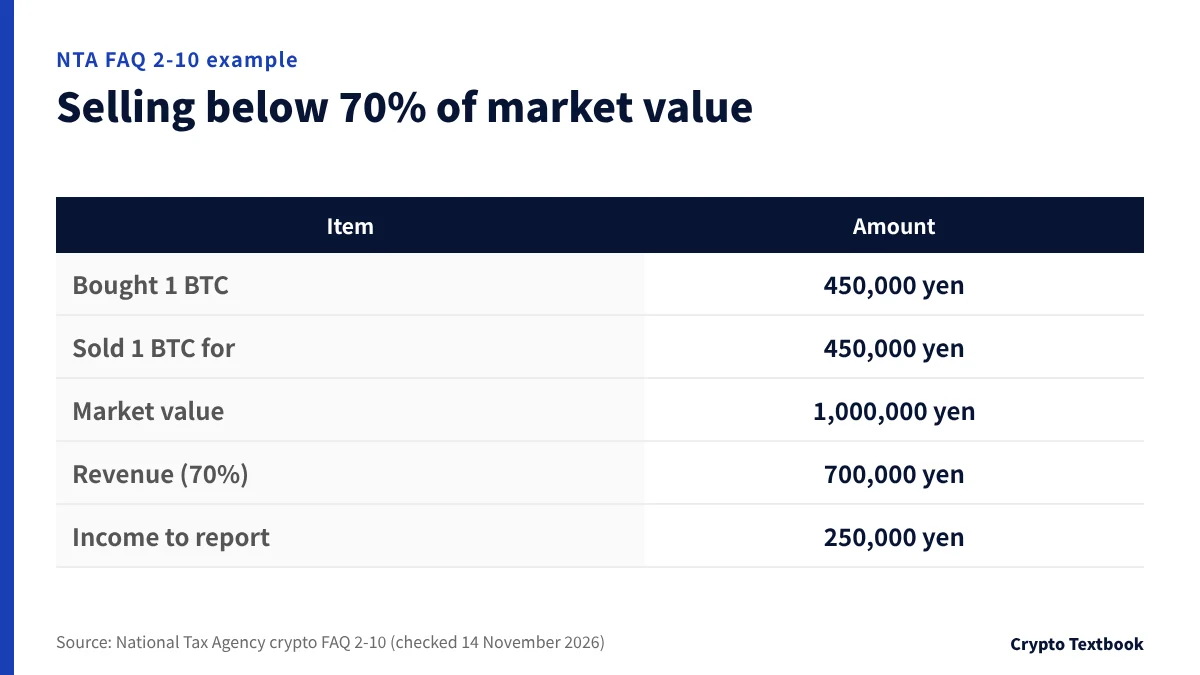
「把加密資產送給家人可以降低稅負」的說法與National Tax Agency的說明不符。贈與加密資產的人須將當時的市價記為收入(FAQ 1-4)。
| NTA FAQ 2-10範例 | 金額 |
|---|---|
| 4月9日買入1 BTC | 450,000日圓 |
| 5月20日賣出1 BTC | 450,000日圓 |
| 出售時1 BTC的市價 | 1,000,000 日圓 |
| 計入收入(市價的70%) | 700,000日圓 |
| 應申報所得 | 250,000日圓 |
以低於市價70%的價格出售時,與70%之間的差額會計入收入。收到加密資產的家人也可能須繳納贈與稅(FAQ 4-1)。
- 不申報海外交易所的獲利:日本居住者的全球所得皆須課稅(FAQ 1-8)
- 把從未換成日圓的加密資產當作免稅:交換須課稅(FAQ 1-3)
- 將交易分散到親屬名義的帳戶:所得歸屬於實際交易的人
- 小額分次出金:判斷依據是全年合計
- 刪除或未保存紀錄:取得成本可能被認定為售價的5%
在CARF下,各國稅務機關向本國加密資產業者收集非居住者資料,並提供給居住國。在日本,2026年1月1日以後與國內加密資產交易所交易者,須向該交易所提交居住國申報書。
公司持有的加密資產中,有活絡市場者須在年底依市價評價(FAQ 3-1-3)。未實現獲利也可能課徵法人稅,因此不能與個人直接比較。
本站結論:依情況應優先做的事
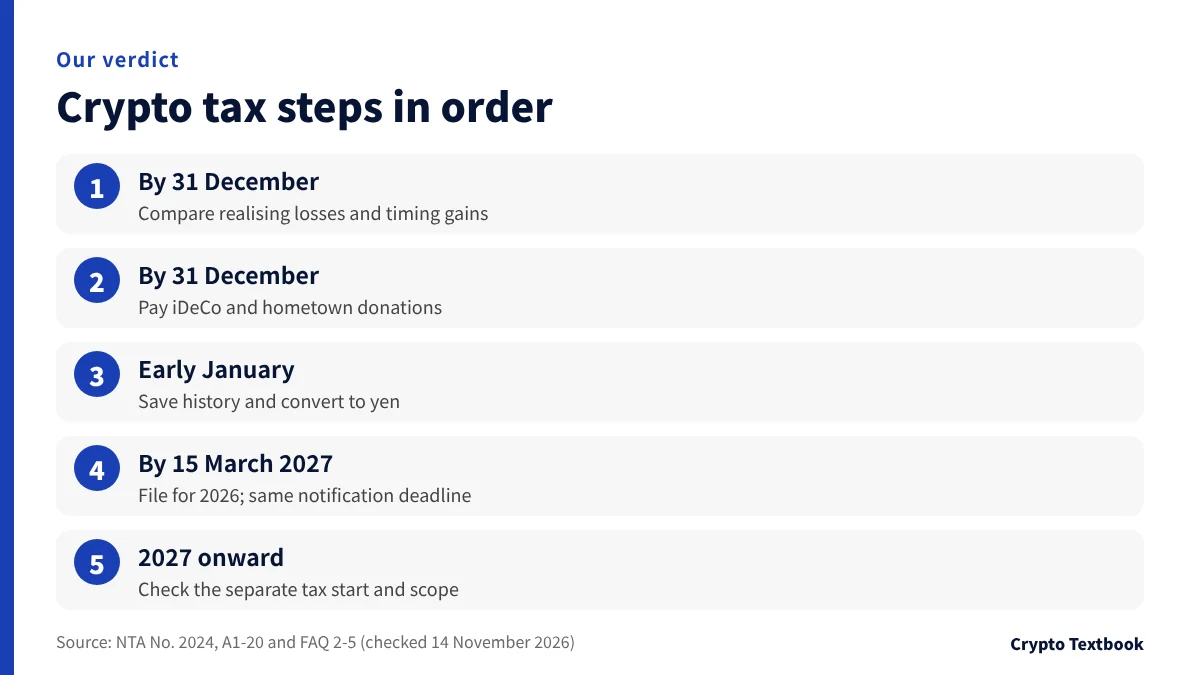
獲利約200,000日圓的員工,應先確認扣除費用後的所得是否需要申報。獲利達數百萬日圓者,應在12月31日前比較實現虧損與延後獲利。頻繁交易同一幣種者,應先確認評價方法申報書的期限。
| 時間 | 處理方式 |
|---|---|
| 12月31日前 | 實現虧損、決定獲利時點、繳納iDeCo與故鄉納稅 |
| 1月上旬 | 保存交易所紀錄、換算日圓、整理費用收據 |
| 2027年3月15日前 | 申報2026年度(2月16日起);首年度的評價方法申報書 |
| 2027年以後 | 留意分離課稅的開始日期與適用範圍 |
加密資產價格波動大,期貨或槓桿交易可能損失超過入金。請勿為了節稅而承擔比節稅額更大的交易虧損。
常見問題
Q. 在日本僅持有加密資產會被課稅嗎?
答:不會。出售、交換或使用加密資產時,獲利才須課徵所得稅(NTA FAQ 1-1至1-3)。在自己的帳戶或錢包之間移轉不課稅。
Q. 年底前可以做什麼來降低日本的加密資產稅負?
答:出售有未實現虧損的幣以抵銷今年獲利,比較將獲利延至明年的做法,並在年內繳納iDeCo提撥或故鄉納稅捐款。12月31日之後,這些都不計入2026年。
Q. 日本的加密資產稅制有漏洞嗎?
答:沒有。贈與時,贈與人須將市價記為收入(FAQ 1-4、2-10),交換也須課稅(FAQ 1-3)。不申報會加計罰款與延滯稅(No. 2024)。
Q. 加密資產虧損可以抵銷外匯獲利嗎?
答:若兩者都屬於雜項所得,可在同一年度內互相抵銷。NTA No. 1521將未與第一類金融商品交易業者進行的店頭外匯,原則上視為雜項所得。適用分離課稅的國內外匯不能抵銷。
Q. 在日本,加密資產虧損可以結轉嗎?
答:現行規定下不行(FAQ 2-11)。2026年度大綱提議對特定加密資產實施三年虧損結轉,自修正法施行後的1月1日起適用,但該日期尚未確定。
Q. 應採用總平均法還是移動平均法?
答:請用自己的交易分別計算兩種方法。在NTA FAQ 2-4中,總平均法的所得少25,800日圓,但交易順序可能使結果相反。若要採用移動平均法,須在首年度的申報期限前提出申報書。
Q. 這些做法適用於海外交易所嗎?
答:是的。日本居住者的全球所得以相同方式計算課稅(FAQ 1-8)。海外交易所不會寄送日本的年度報告,請自行保存紀錄與日圓換算依據(FAQ 2-7)。
出處
- National Tax Agency(日本)|加密資產等的稅務處理:FAQ,2025年12月最後修訂(PDF,日文,2026年11月14日確認) →
- National Tax Agency(日本)|加密資產的稅務處理與計算表(2025年12月,日文) →
- National Tax Agency(日本)|Tax Answer No. 2260:所得稅稅率(日文) →
- National Tax Agency(日本)|Tax Answer No. 1900:須申報的受薪員工(日文) →
- National Tax Agency(日本)|Tax Answer No. 2250:損益抵銷(日文) →
- National Tax Agency(日本)|Tax Answer No. 1521:外匯保證金交易的課稅(日文) →
- National Tax Agency(日本)|Tax Answer No. 1135:小規模企業共濟等掛金扣除(日文) →
- National Tax Agency(日本)|Tax Answer No. 1150:捐款扣除(日文) →
- National Tax Agency(日本)|Tax Answer No. 2072:藍色申報特別扣除(日文) →
- National Tax Agency(日本)|Tax Answer No. 2024:逾期申報(日文) →
- National Tax Agency(日本)|A1-20 加密資產評價方法申報書(日文) →
- National Tax Agency(日本)|A1-24 加密資產評價方法變更申請書(日文) →
- National Tax Agency(日本)|CARF下的自動資訊交換(日文) →
- National Tax Agency(日本)|2024事務年度所得稅及消費稅調查情況(PDF,日文) →
- Ministry of Finance(日本)|2026年度稅制改正大綱(PDF,日文) →
- Ministry of Finance(日本)|提交第221屆國會的稅制改正法案(日文) →
- Ministry of Internal Affairs and Communications(日本)|個人住民稅(日文) →
FX Textbook 是獨立的資訊網站,既非交易所,也不提供個人投資建議。加密資產交易具有風險:價格波動、槓桿部位被強制平倉、匯款失誤,以及交易所與服務業者的營運風險,都可能導致您損失部分或全部投入資本。不保證任何結果。
NEXT STEP
使用交易所之前,請確認其條件與營運者資訊。
營運實體、手續費、槓桿與強制平倉、資金費率及 KYC 要求,依各交易所逐一整理。
與本專欄相關的交易所
手續費、槓桿、入金方式與目前的優惠,請見各交易所的頁面。