
Anda memperoleh keuntungan dari kripto tahun ini dan ingin tahu apa yang dapat Anda lakukan secara legal terhadap tagihan pajak sebelum 31 Desember.
Bagi penduduk Jepang, pilihan legal bermuara pada empat hal: kapan Anda merealisasikan keuntungan, pengimbangan kerugian, biaya dan pengurangan penghasilan, serta catatan dan pelaporan. Menahan tidak dikenai pajak; menjual, menukar, atau membayar dengan kripto dikenai pajak sebagai penghasilan lain-lain pada tahun itu (FAQ National Tax Agency, direvisi Desember 2025).
Artikel ini mencantumkan delapan langkah hanya dengan dokumen National Tax Agency dan Ministry of Finance, dengan contoh perhitungan berdasarkan angka asumsi, agar Anda tahu apa yang perlu diperiksa sebelum akhir tahun.
Ringkasan: empat gagasan menentukan pajak kripto di Jepang
- Waktu: pajak berlaku pada tahun Anda menjual, menukar, atau membayar; hanya menahan tidak dikenai pajak
- Pengimbangan: keuntungan dan kerugian diperhitungkan dalam penghasilan lain-lain pada tahun yang sama; tidak ada carry-forward
- Biaya dan pengurangan: biaya trading dan pengurangan seperti iuran iDeCo mengurangi penghasilan kena pajak
- Catatan: tanpa riwayat, biaya perolehan bisa ditetapkan 5% dari harga jual, sehingga penghasilan membengkak
| Anggapan umum | Perlakuan dalam dokumen NTA |
|---|---|
| Tidak ada pajak sampai dikonversi ke yen | Salah: penukaran kripto ke kripto dikenai pajak (FAQ 1-3) |
| Kerugian dapat digeser ke tahun depan | Salah: kerugian penghasilan lain-lain tidak dapat di-carry forward (FAQ 2-11) |
| Pemberian kepada keluarga menghindari pajak | Salah: pemberi mencatat nilai pasar sebagai pendapatan (FAQ 1-4, 2-10) |
| Hanya menahan tidak dikenai pajak | Benar: tidak ada penghasilan sampai Anda melepaskan kripto |
Aturan diperiksa berdasarkan publikasi National Tax Agency dan Ministry of Finance pada 14 November 2026. Pajak Anda bergantung pada total penghasilan dan pengurangan Anda. Pada tahun dengan keuntungan besar, bicarakan dengan akuntan pajak atau kantor pajak sebelum melapor.
Apakah hanya menahan kripto dikenai pajak di Jepang? Kapan pajak berlaku
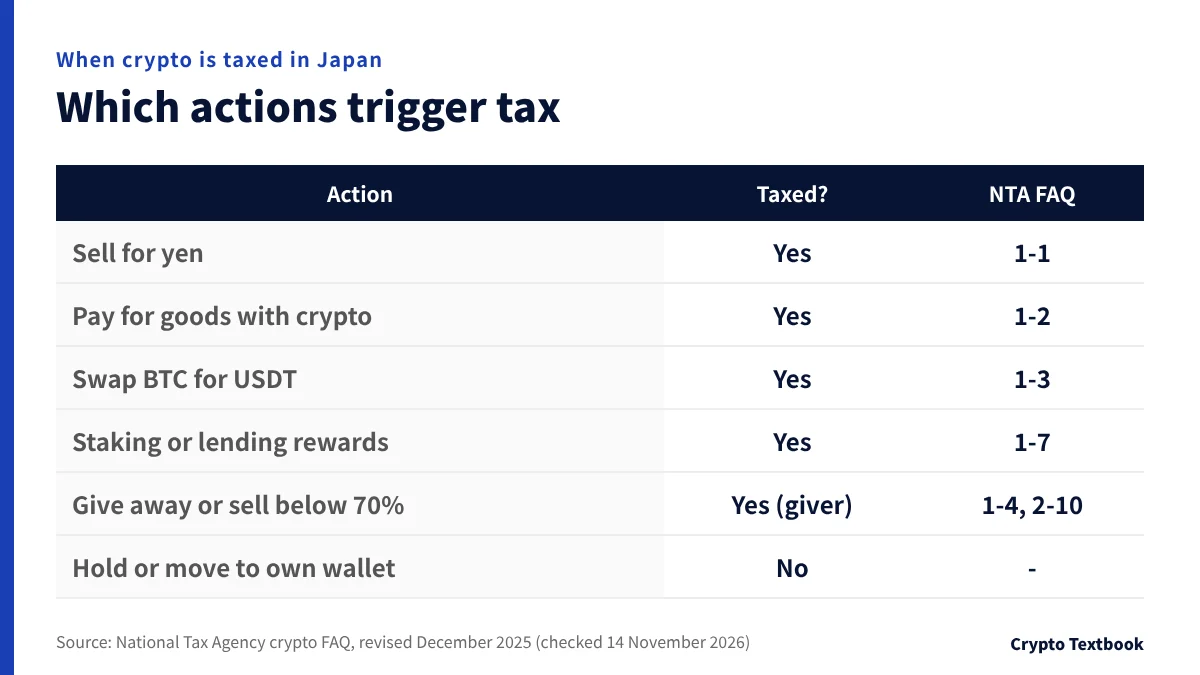
Keuntungan kripto pada prinsipnya diklasifikasikan sebagai penghasilan lain-lain (FAQ 2-2). Keuntungan ini ditambahkan ke gaji dan penghasilan lain, sehingga berlaku pajak penghasilan 5% hingga 45% ditambah pajak penduduk 10%.
Pajak timbul saat Anda melepaskan kripto. Keuntungan belum terealisasi tidak menimbulkan penghasilan sampai Anda menjual, menukar, atau membelanjakan.
| Tindakan | Dikenai pajak? | NTA FAQ |
|---|---|---|
| Jual menjadi yen | Ya | 1-1 |
| Membeli barang atau jasa dengan kripto | Ya | 1-2 |
| Menukar BTC ke USDT atau koin lain | Ya | 1-3 |
| Menerima imbalan staking atau lending | Ya (nilai pasar saat diterima) | 1-7 |
| Memberikan, atau menjual di bawah 70% nilai pasar | Ya (bagi pemberi) | 1-4, 2-10 |
| Terus menahan, atau memindahkan antar akun milik sendiri | No | (tidak ada pelepasan) |
Tahun pajak pada prinsipnya adalah tahun kripto yang dijual diserahkan. Anda dapat memilih tahun kontrak sebagai gantinya (FAQ 2-1). Jika Anda menjual larut pada 31 Desember, periksa tanggal transaksi dan penyelesaian di laporan Anda.
Saat Anda menukar BTC yang nilainya naik ke USDT, Anda telah melepaskan BTC tersebut. Ini dihitung sebagai penghasilan tahun itu meskipun Anda tidak pernah mengonversinya ke yen.
Dasar pajak kripto di Jepang: penghasilan lain-lain, tarif, dan perhitungan →
Delapan cara legal untuk mengurangi pajak kripto di Jepang
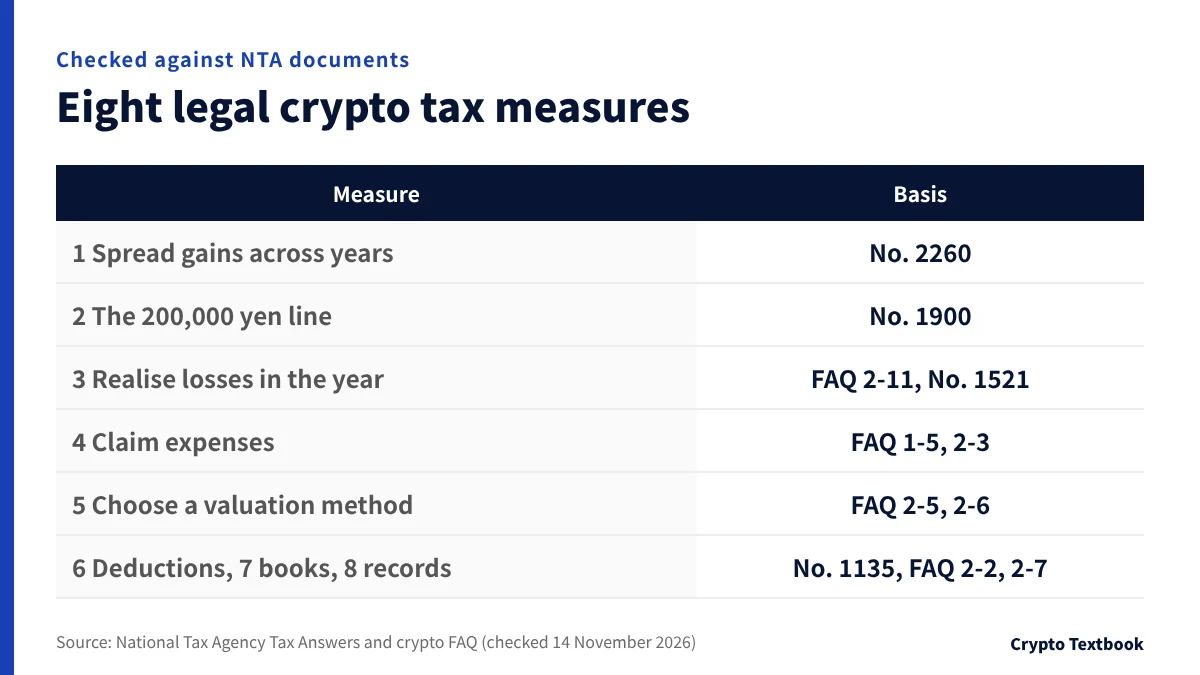
Setiap langkah di bawah ini didasarkan pada dokumen National Tax Agency. Tidak ada yang menjamin penghematan, dan tidak ada yang boleh mendorong keputusan trading hanya karena alasan pajak.
| Tindakan | Kapan berguna | Dasar |
|---|---|---|
| 1. Sebar keuntungan ke beberapa tahun pajak | Keuntungan akan menumpuk dalam satu tahun | No. 2260 |
| 2. Pahami batas 200,000 yen | Karyawan dengan satu pemberi kerja dan penyesuaian akhir tahun | No. 1900 |
| 3. Realisasikan kerugian dalam tahun yang sama | Keuntungan dan kerugian belum terealisasi pada tahun yang sama | FAQ 2-11, No. 1521 |
| 4. Klaim semua biaya | Anda membayar biaya trading, biaya jaringan, dan sebagainya | FAQ 1-5, 2-3 |
| 5. Pilih metode penilaian tepat waktu | Anda memperdagangkan koin yang sama berulang kali | FAQ 2-5, 2-6 |
| 6. Gunakan pengurangan penghasilan | iDeCo, donasi pajak kampung halaman, dan sejenisnya | No. 1135, No. 1150 |
| 7. Lakukan pembukuan di atas 3 juta yen | Total hasil penjualan besar | FAQ 2-2, No. 2072 |
| 8. Simpan catatan dan lapor tepat waktu | Semua orang | FAQ 2-7, No. 2024 |
Langkah 1 hingga 3 berkaitan dengan kapan Anda merealisasikan keuntungan, 4 hingga 7 dengan cara penghasilan kena pajak dihitung, dan 8 dengan menghindari sanksi atas SPT yang terlambat atau tidak dilaporkan.
Langkah 1 dan 2: sebar keuntungan dan batas 200,000 yen
Langkah 1: sebar keuntungan ke beberapa tahun pajak
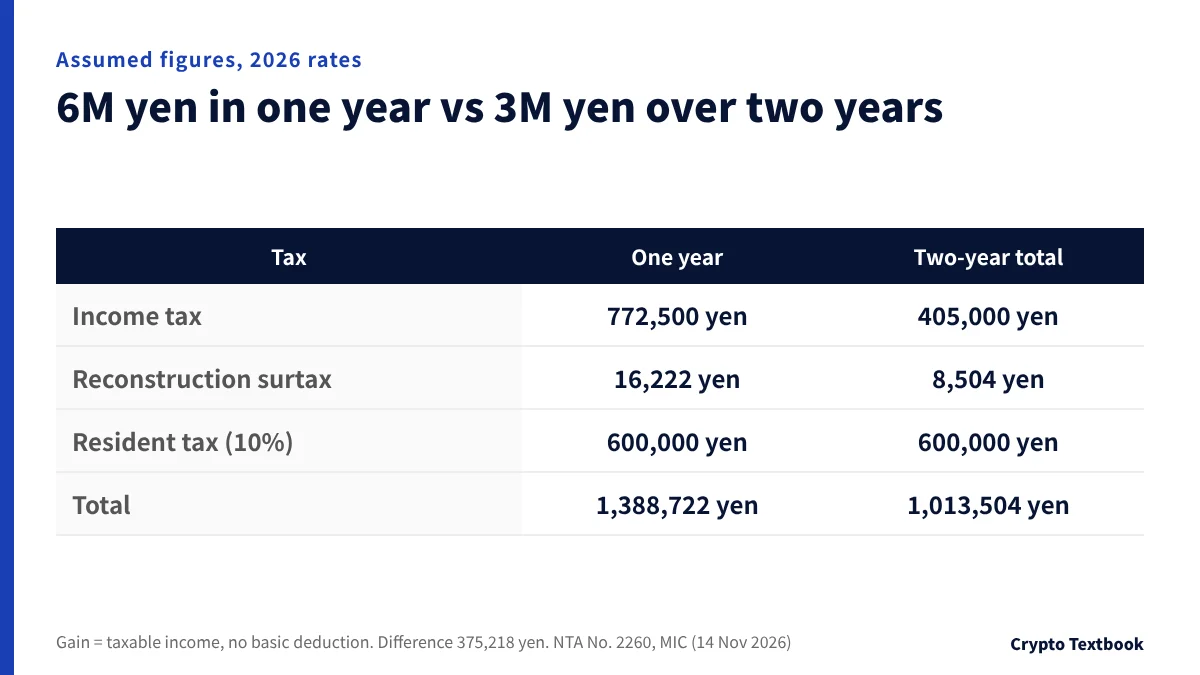
Pajak penghasilan Jepang memiliki tujuh braket dari 5% hingga 45% (Tax Answer No. 2260). Total keuntungan yang sama mencapai braket lebih tinggi jika direalisasikan dalam satu tahun.
| Angka asumsi | 6 juta yen dalam satu tahun | 3 juta yen di masing-masing dari dua tahun |
|---|---|---|
| Pajak penghasilan (tabel braket) | 772,500 yen | 202,500 yen x 2 |
| Pajak tambahan rekonstruksi (2.1%) | 16,222 yen | 4,252 yen x 2 |
| Pajak penduduk (10%) | 600,000 yen | 300,000 yen x 2 |
| Total | 1,388,722 yen | 1,013,504 yen |
Dalam contoh ini, menyebar keuntungan selama dua tahun menurunkan total sebesar 375,218 yen. Namun, harga tahun depan tidak diketahui. Jika Anda menunda penjualan dan harga turun, kerugiannya bisa melebihi selisih pajak.
Langkah 2: batas 200,000 yen bagi karyawan
- Berlaku bagi karyawan yang digaji oleh satu pemberi kerja dan pajaknya diselesaikan melalui penyesuaian akhir tahun
- Jika penghasilan selain gaji dan pesangon totalnya 200,000 yen atau kurang, SPT pajak penghasilan tidak diperlukan (No. 1900)
- Ketentuan berbeda berlaku jika Anda digaji oleh dua pemberi kerja atau lebih atau gaji Anda melebihi 20 juta yen (No. 1900)
- Meskipun SPT pajak penghasilan tidak diperlukan, tanyakan ke pemerintah kota Anda apakah laporan pajak penduduk diperlukan
Batas ini diukur dari penghasilan, bukan hasil penjualan. Yaitu jumlah setelah biaya seperti biaya trading.
Mulai jumlah berapa kripto dikenai pajak di Jepang? Aturan 200,000 yen →
Tabel referensi cepat pajak kripto berdasarkan tingkat keuntungan →
Langkah 3: realisasikan kerugian sebelum 31 Desember untuk mengimbangi keuntungan
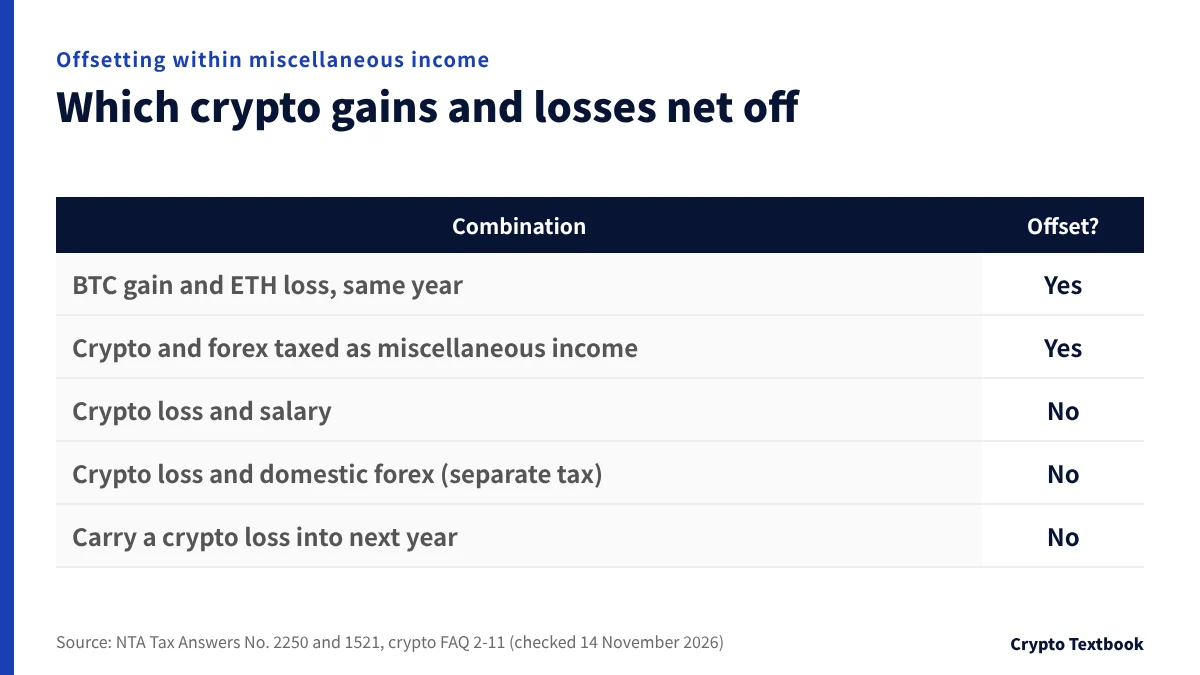
Kerugian penghasilan lain-lain tidak dapat dikurangkan dari gaji atau penghasilan lain (No. 2250, FAQ 2-11). Namun, dalam penghasilan lain-lain pada tahun yang sama, keuntungan dan kerugian dari koin yang berbeda saling diperhitungkan.
| Kombinasi | Dapat diimbangi? |
|---|---|
| Keuntungan BTC dan kerugian ETH pada tahun yang sama | Ya (penghasilan lain-lain yang sama) |
| Keuntungan kripto dan kerugian forex yang dikenai pajak sebagai penghasilan lain-lain | Ya (No. 1521 memungkinkan pengimbangan dalam penghasilan lain-lain) |
| Kerugian kripto dan penghasilan gaji | No |
| Kerugian kripto dan keuntungan forex domestik dengan pajak terpisah | No (No. 1521) |
| Kerugian kripto tahun ini ke tahun depan | Tidak ada carry-forward |
No. 1521 menyatakan bahwa forex over-the-counter yang tidak ditransaksikan dengan operator usaha instrumen keuangan Tipe I di Jepang umumnya merupakan penghasilan lain-lain. Apakah broker luar negeri tertentu termasuk di dalamnya bergantung pada transaksinya.
Dengan angka asumsi, ambil tahun dengan keuntungan 800,000 yen pada BTC dan kerugian belum terealisasi 300,000 yen pada ETH. Menjual ETH pada bulan Desember menyisakan penghasilan lain-lain 500,000 yen. Menjualnya pada bulan Januari menyisakan seluruh 800,000 yen untuk tahun ini.
Apakah akan langsung membeli kembali koin tersebut adalah keputusan investasi. Pergerakan harga dan biaya bisa lebih mahal daripada pajak yang Anda imbangi.
Apakah kerugian kripto dapat di-carry forward di Jepang? Aturan pengimbangan →
Langkah 4 dan 5: biaya dan metode penilaian
Langkah 4: klaim semua biaya
| Pembelanjaan | Perlakuan |
|---|---|
| Biaya saat membeli | Ditambahkan ke biaya perolehan (mis. 2,000,000 yen + biaya 550 yen = 2,000,550 yen, FAQ 1-5) |
| Biaya saat menjual | Biaya yang dapat dikurangkan (FAQ 2-3) |
| Biaya internet dan telepon | Hanya bagian yang jelas terkait dengan trading kripto |
| Pembelian komputer | Bagian yang langsung diperlukan; barang mahal disusutkan selama beberapa tahun |
Untuk biaya bersama antara keperluan pribadi dan trading, simpan dasar pembagiannya. Simpan kuitansi dan catatan cara Anda menghitung rasionya.
Langkah 5: pilih metode penilaian tepat waktu
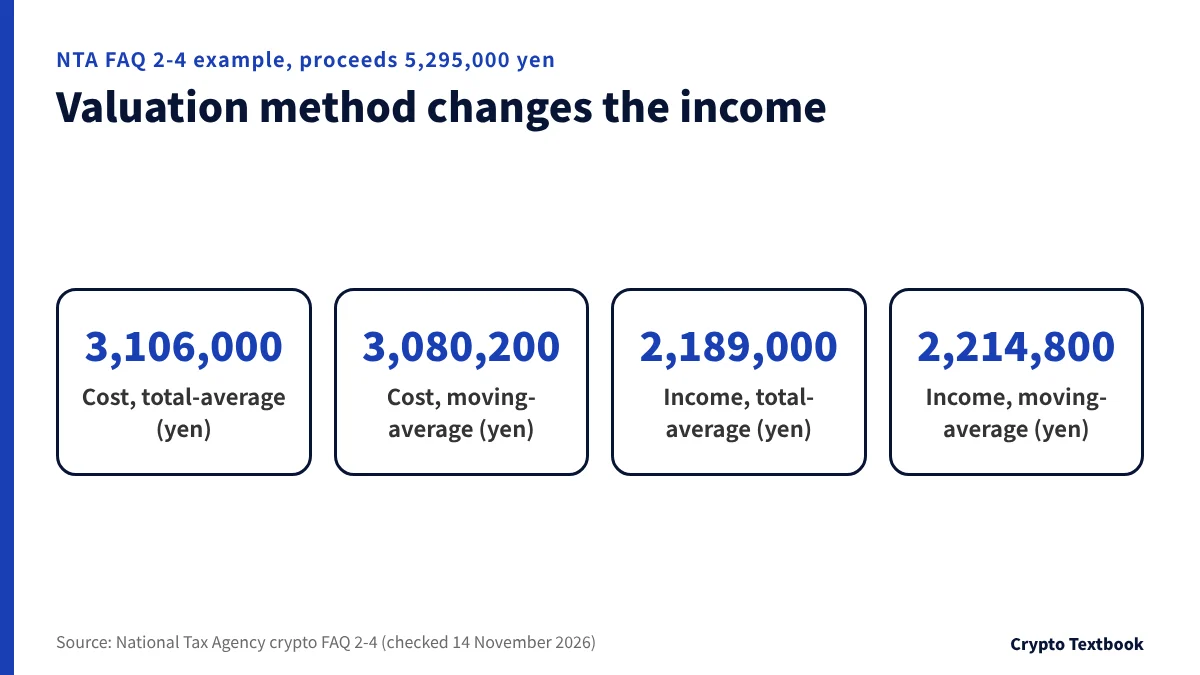
Biaya perolehan dari yang Anda jual dihitung dengan metode rata-rata total atau rata-rata bergerak. Tanpa pemberitahuan, metode rata-rata total yang berlaku (FAQ 2-5).
| Contoh FAQ NTA 2-4 | Rata-rata total | Rata-rata bergerak |
|---|---|---|
| Hasil penjualan setahun | 5,295,000 yen | 5,295,000 yen |
| Harga pokok penjualan | 3,106,000 yen | 3,080,200 yen |
| Penghasilan | 2,189,000 yen | 2,214,800 yen |
- Untuk menggunakan metode rata-rata bergerak, ajukan pemberitahuan paling lambat batas waktu SPT untuk tahun Anda pertama kali memperoleh kripto, biasanya 15 Maret tahun berikutnya (A1-20)
- Metode dipilih per koin; batas waktu yang sama berlaku pada tahun Anda memperoleh koin baru
- Untuk mengubah metode yang ada, ajukan permohonan persetujuan paling lambat 15 Maret tahun perubahan (A1-24)
- Permohonan dapat ditolak jika metode saat ini telah digunakan kurang dari tiga tahun (FAQ 2-6)
Dalam contoh FAQ, metode rata-rata total menghasilkan penghasilan 25,800 yen lebih rendah, tetapi urutan transaksi yang berbeda dapat membaliknya. Hitung keduanya berdasarkan transaksi Anda sendiri sebelum memilih.
Langkah 6 dan 7: pengurangan penghasilan dan pembukuan
Langkah 6: gunakan pengurangan penghasilan
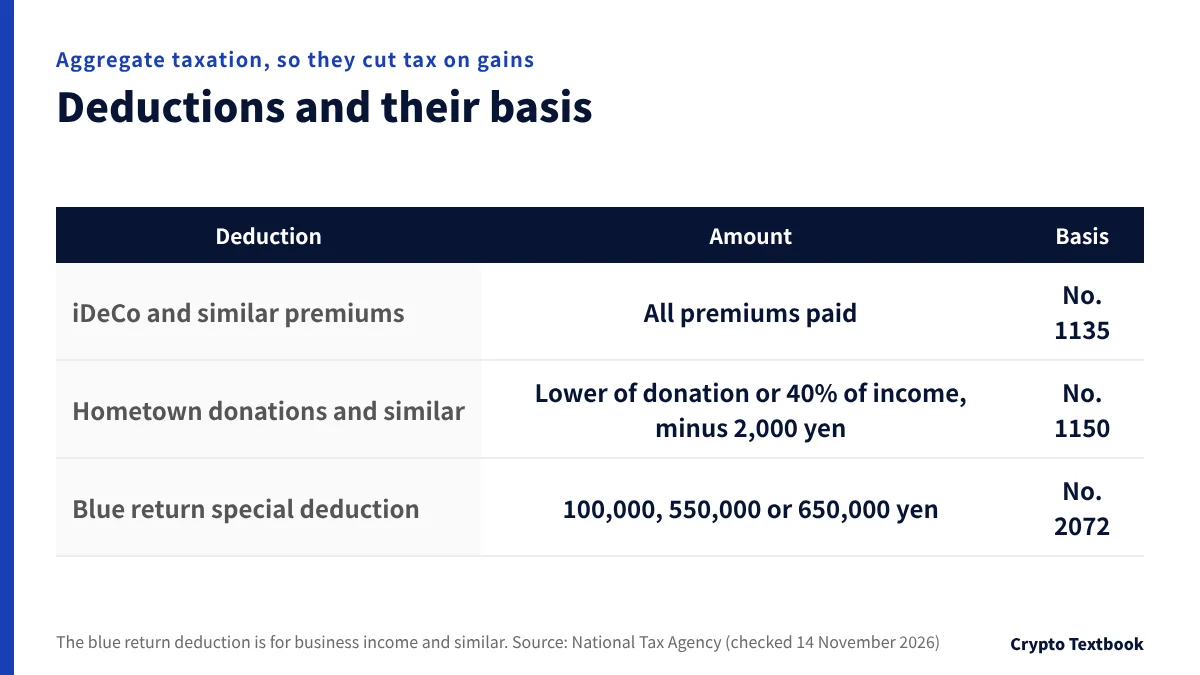
Karena keuntungan kripto dikenai pajak bersama penghasilan lain, pengurangan penghasilan dikurangkan dari total, termasuk keuntungan kripto. Semakin tinggi braket Anda pada tahun yang menguntungkan, semakin besar penghematan dari pengurangan.
| Pengurangan | Jumlah pengurangan | Dasar |
|---|---|---|
| Premi gotong royong usaha kecil (termasuk iuran iDeCo) | Seluruh iuran yang dibayar dalam tahun tersebut | No. 1135 |
| Pengurangan donasi (termasuk donasi pajak kampung halaman) | Yang lebih kecil antara donasi atau 40% dari total penghasilan, dikurangi 2,000 yen | No. 1150 |
| Mendonasikan kripto ke NPO bersertifikat | Nilai pasar adalah donasi; keuntungan koin adalah penghasilan | FAQ 1-4 |
Bagian pajak penduduk dari donasi pajak kampung halaman tidak tercakup dalam tabel ini. Periksa batasnya dengan Ministry of Internal Affairs and Communications dan pemerintah kota.
Langkah 7: lakukan pembukuan jika hasil penjualan melebihi 3 juta yen
- Jika pendapatan trading setahun melebihi 3 juta yen dan Anda melakukan pembukuan, pada prinsipnya itu penghasilan usaha (FAQ 2-2)
- Tanpa pembukuan, pada prinsipnya itu penghasilan lain-lain dari kegiatan usaha
- Meskipun ada pembukuan, kasus tanpa motif keuntungan dinilai secara individual
- Pelapor SPT biru dengan penghasilan usaha dapat memperoleh pengurangan khusus 100,000, 550,000 atau 650,000 yen (No. 2072)
SPT biru memerlukan persetujuan sebelumnya dan pembukuan berpasangan. Apakah Anda memiliki penghasilan usaha dinilai kasus per kasus, jadi konsultasikan dengan akuntan pajak jika transaksi Anda besar.
Langkah 8: simpan catatan dan lapor tepat waktu
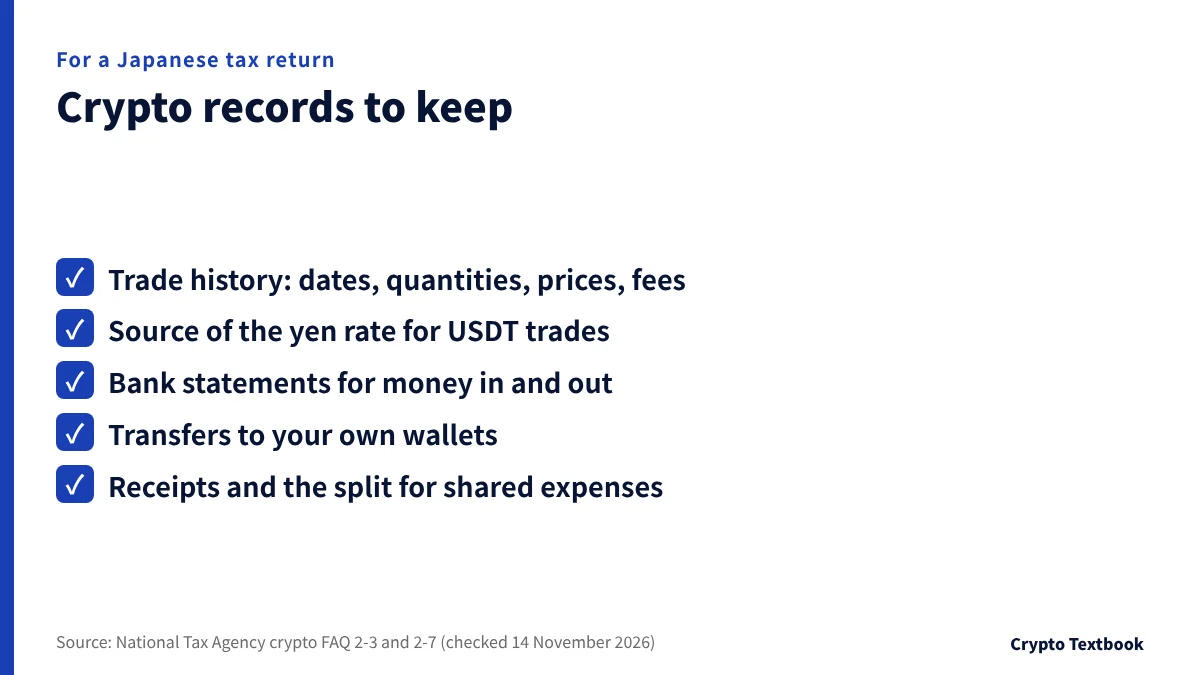
National Tax Agency meminta bursa kripto domestik di Jepang menerbitkan laporan trading tahunan (FAQ 2-7). Untuk transaksi di bursa luar negeri, Anda sendiri yang memastikan harga perolehan dan harga jual.
- Unduh riwayat transaksi Anda (tanggal, jumlah, harga, biaya) sebelum akhir tahun
- Untuk transaksi berkuotasi USDT, simpan sumber kurs yen yang Anda gunakan
- Simpan rekening koran bank yang menunjukkan uang masuk dan keluar saat Anda membeli atau menjual
- Simpan catatan transfer ke dompet milik Anda: tidak dikenai pajak, tetapi diperlukan untuk mencocokkan jumlah
Tanpa catatan, biaya perolehan bisa ditetapkan 5% dari harga jual (FAQ 2-7). Penjualan 5 juta yen kemudian memiliki biaya perolehan 250,000 yen. Semakin besar yang sebenarnya Anda bayar, semakin besar penghasilan Anda dilebih-lebihkan.
| Saat SPT terlambat dilaporkan | Sanksi karena tidak melapor (tahun pajak 2023 dan seterusnya) |
|---|---|
| Secara sukarela, sebelum ada pemberitahuan pemeriksaan | 5% |
| Setelah pemberitahuan, sebelum audit | 10% (15% untuk 0.5 juta hingga 3 juta yen; 25% di atas 3 juta yen) |
| Setelah audit | 15% (20% untuk 0.5 juta hingga 3 juta yen; 30% di atas 3 juta yen) |
Menurut National Tax Agency, pemeriksaan lapangan terhadap individu yang memperdagangkan kripto dan aset serupa berjumlah 613 pada tahun operasional Juli 2024 hingga Juni 2025. Rata-rata pajak tambahan per kasus adalah 7.45 juta yen.
Cara melaporkan pajak kripto dari bursa luar negeri di Jepang →
Kapan pajak kripto terpisah 20% dimulai di Jepang?
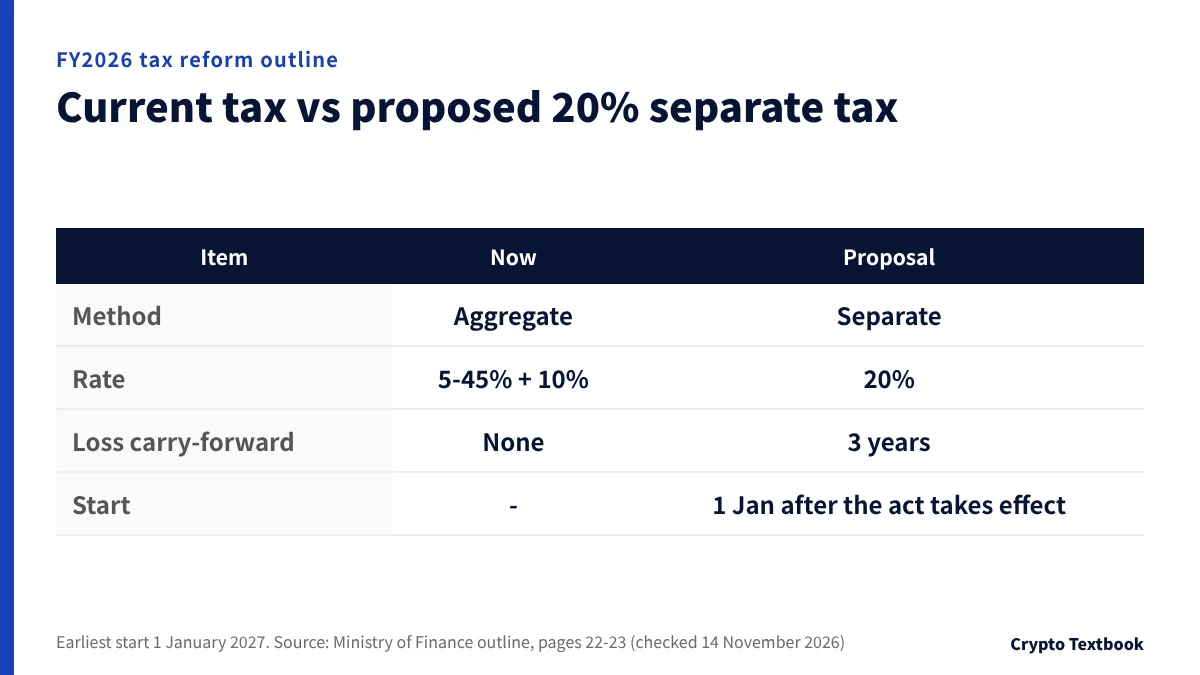
Garis besar reformasi pajak tahun fiskal 2026 mengusulkan pengenaan pajak atas keuntungan pengalihan aset kripto tertentu secara terpisah dari penghasilan lain sebesar 20% (pajak penghasilan 15% dan pajak penduduk 5%). Kerugian yang belum terpakai dapat di-carry forward selama tiga tahun.
| Item | Saat ini (tahun pajak 2026) | Usulan garis besar |
|---|---|---|
| Metode | Penghasilan lain-lain, pajak gabungan | Pajak penilaian sendiri terpisah |
| Tarif | Pajak penghasilan 5-45% ditambah pajak penduduk 10% | 20% (pajak penghasilan 15%, pajak penduduk 5%) |
| Kompensasi kerugian ke tahun berikutnya | Tidak ada | Tiga tahun |
| Cakupan | Semua aset kripto | Pengalihan aset kripto tertentu ke usaha perdagangan aset kripto (nama sementara) |
Ini berlaku mulai 1 Januari tahun setelah Undang-Undang Instrumen Keuangan dan Bursa yang diamandemen berlaku (ketentuan tambahan, Pasal 1, dari undang-undang yang mengamandemen Undang-Undang Pajak Penghasilan). Tanggal berlakunya akan ditetapkan melalui Peraturan Kabinet dan belum ditetapkan.
- Jika undang-undang yang diamandemen berlaku selama 2026: mulai 1 Januari 2027 (kasus paling awal)
- Jika berlaku selama 2027: mulai 1 Januari 2028
- Bagaimanapun, transaksi 2026 dilaporkan dengan pajak gabungan yang berlaku saat ini
- Garis besar tidak menyebutkan apakah transaksi di bursa luar negeri tercakup
Garis besar tidak memiliki aturan untuk membawa kerugian sebelum reformasi ke sistem baru. Jika Anda berencana menunggu pajak terpisah, ingat bahwa tanggal mulai dan cakupannya masih belum pasti.
Yang tidak berhasil: pemberian, nama orang lain, tidak melapor
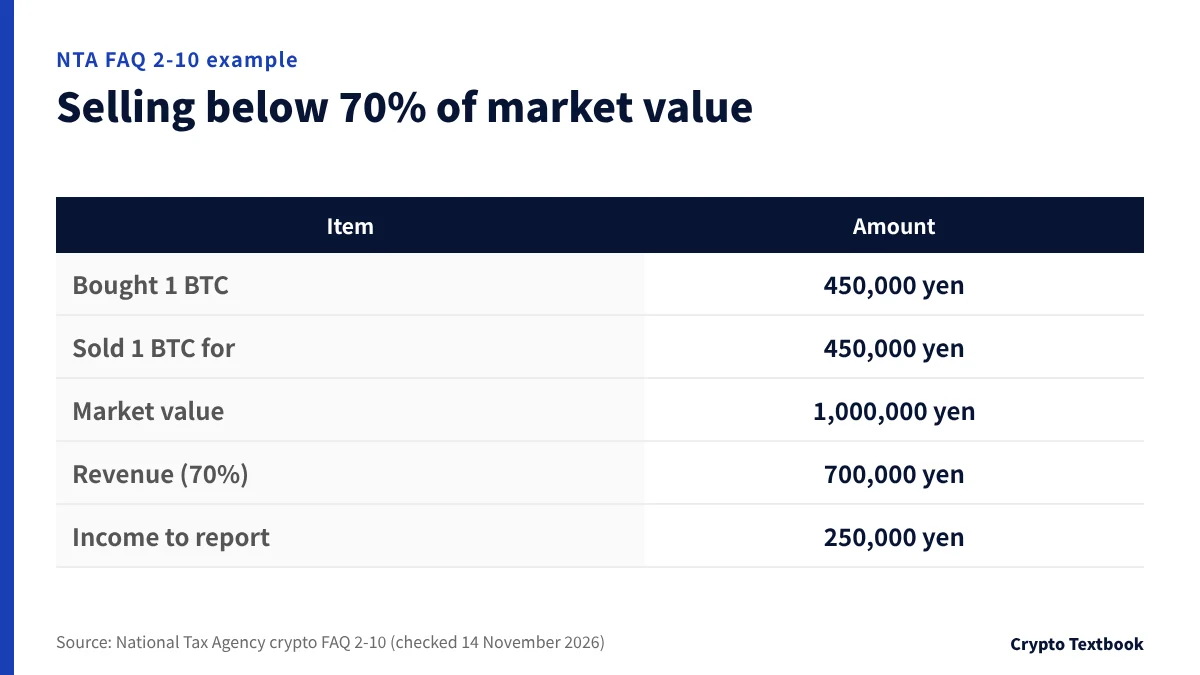
Anggapan bahwa memberikan kripto kepada keluarga menurunkan pajak tidak sesuai dengan panduan National Tax Agency. Orang yang memberikan kripto mencatat nilai pasarnya saat itu sebagai pendapatan (FAQ 1-4).
| Contoh FAQ NTA 2-10 | Jumlah |
|---|---|
| Membeli 1 BTC pada 9 April | 450,000 yen |
| Menjual 1 BTC pada 20 Mei | 450,000 yen |
| Nilai pasar 1 BTC saat dijual | 1,000,000 yen |
| Pendapatan yang dicatat (70% dari nilai pasar) | 700,000 yen |
| Penghasilan yang dilaporkan | 250,000 yen |
Menjual di bawah 70% nilai pasar berarti selisih hingga 70% ditambahkan ke pendapatan. Anggota keluarga yang menerima kripto juga dapat terutang pajak hadiah (FAQ 4-1).
- Tidak melaporkan keuntungan dari bursa luar negeri: penduduk Jepang dikenai pajak atas penghasilan di seluruh dunia (FAQ 1-8)
- Menganggap kripto yang tidak pernah dikonversi ke yen bebas pajak: penukaran dikenai pajak (FAQ 1-3)
- Membagi transaksi ke akun atas nama kerabat: penghasilan menjadi milik orang yang melakukan trading
- Mencairkan dalam jumlah kecil: yang diuji adalah total setahun
- Menghapus atau tidak menyimpan riwayat: biaya perolehan bisa ditetapkan 5% dari harga jual
Berdasarkan CARF, otoritas pajak setiap negara mengumpulkan data penduduk asing dari penyedia kripto di negaranya dan meneruskannya ke negara tempat tinggal. Di Jepang, siapa pun yang bertransaksi dengan bursa kripto domestik pada atau setelah 1 Januari 2026 wajib menyampaikan pernyataan negara tempat tinggalnya kepada bursa tersebut.
Untuk kripto yang dimiliki perusahaan, aset dengan pasar aktif dinilai berdasarkan nilai pasar pada akhir tahun (FAQ 3-1-3). Pajak perusahaan dapat dikenakan atas keuntungan belum terealisasi, jadi tidak setara untuk dibandingkan dengan individu.
Apakah keuntungan kripto di bursa luar negeri akan ketahuan? CARF dan pemeriksaan pajak →
Penilaian kami: apa yang harus dilakukan lebih dulu, menurut situasi
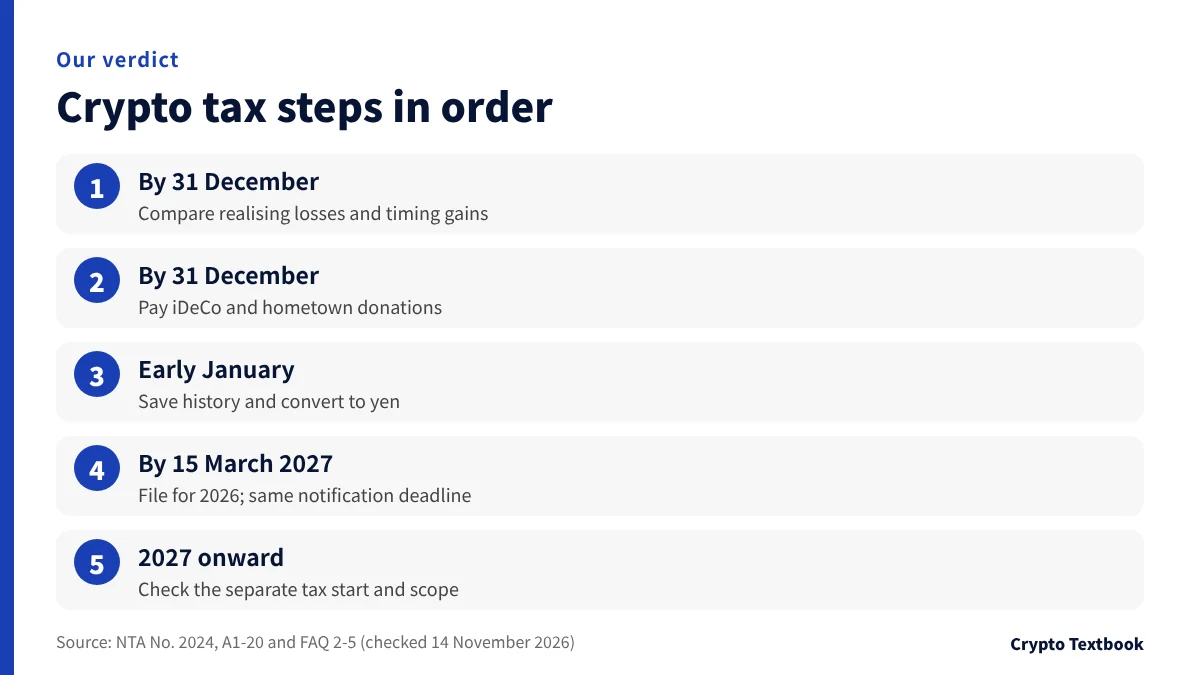
Karyawan dengan keuntungan sekitar 200,000 yen sebaiknya terlebih dahulu memeriksa apakah penghasilan setelah biaya memerlukan SPT. Mereka yang keuntungannya jutaan yen sebaiknya membandingkan realisasi kerugian dan penundaan keuntungan sebelum 31 Desember. Trader yang sering memperdagangkan satu koin sebaiknya memeriksa batas waktu pemberitahuan metode penilaian terlebih dahulu.
| Kapan | Yang perlu dilakukan |
|---|---|
| Paling lambat 31 Desember | Realisasikan kerugian, tentukan waktu keuntungan, bayar iDeCo dan donasi kampung halaman |
| Awal Januari | Simpan riwayat bursa, konversi ke yen, rapikan kuitansi biaya |
| Paling lambat 15 Maret 2027 | Laporkan SPT 2026 (mulai 16 Februari); pemberitahuan metode penilaian untuk tahun pertama |
| 2027 dan seterusnya | Perhatikan tanggal mulai dan cakupan pajak terpisah |
Harga kripto bergejolak, dan trading futures atau berleverage dapat merugi melebihi setoran Anda. Jangan menanggung kerugian trading yang lebih besar dari pajak yang ingin Anda hemat.
Pertanyaan yang sering diajukan
Q. Apakah hanya menahan kripto dikenai pajak di Jepang?
A. Tidak. Pajak penghasilan dikenakan atas keuntungan saat Anda menjual, menukar, atau membelanjakan kripto (FAQ NTA 1-1 hingga 1-3). Memindahkannya antar akun atau dompet milik Anda sendiri tidak dikenai pajak.
Q. Apa yang bisa saya lakukan sebelum akhir tahun untuk menurunkan pajak kripto di Jepang?
A. Jual koin dengan kerugian belum terealisasi untuk mengimbangi keuntungan tahun ini, bandingkan dengan menunda keuntungan ke tahun depan, dan bayar iuran iDeCo atau donasi pajak kampung halaman dalam tahun ini. Setelah 31 Desember, semua ini tidak dihitung untuk 2026.
Q. Apakah ada celah dalam pajak kripto Jepang?
A. Tidak. Pemberian membuat pemberi mencatat nilai pasar sebagai pendapatan (FAQ 1-4, 2-10), dan penukaran dikenai pajak (FAQ 1-3). Tidak melapor menambah sanksi dan pajak keterlambatan pembayaran (No. 2024).
Q. Apakah kerugian kripto dapat mengimbangi keuntungan forex?
A. Jika keduanya merupakan penghasilan lain-lain, keduanya diperhitungkan dalam tahun yang sama. NTA No. 1521 memperlakukan forex OTC yang tidak ditransaksikan dengan operator usaha instrumen keuangan Tipe I umumnya sebagai penghasilan lain-lain. Forex domestik dengan pajak terpisah tidak dapat diperhitungkan.
Q. Apakah kerugian kripto dapat di-carry forward di Jepang?
A. Tidak menurut aturan saat ini (FAQ 2-11). Garis besar tahun fiskal 2026 mengusulkan carry-forward tiga tahun untuk aset kripto tertentu, berlaku mulai 1 Januari setelah undang-undang yang diamandemen berlaku, dan tanggal tersebut belum ditetapkan.
Q. Sebaiknya saya menggunakan metode rata-rata total atau rata-rata bergerak?
A. Hitung keduanya berdasarkan transaksi Anda sendiri. Dalam FAQ NTA 2-4, metode rata-rata total menghasilkan penghasilan 25,800 yen lebih rendah, tetapi urutan transaksi dapat membaliknya. Untuk menggunakan metode rata-rata bergerak, ajukan pemberitahuan paling lambat batas waktu SPT untuk tahun pertama Anda.
Q. Apakah langkah-langkah ini berlaku untuk bursa luar negeri?
A. Ya. Penduduk Jepang dikenai pajak atas penghasilan di seluruh dunia dengan perhitungan yang sama (FAQ 1-8). Bursa luar negeri tidak mengirim laporan tahunan Jepang, jadi simpan sendiri riwayat dan dasar konversi yen Anda (FAQ 2-7).
Sumber
- National Tax Agency (Jepang) | Perlakuan pajak aset kripto, dll.: FAQ, terakhir direvisi Desember 2025 (PDF, bahasa Jepang, diperiksa 14 November 2026) →
- National Tax Agency (Jepang) | Perlakuan pajak aset kripto dan lembar perhitungan (Desember 2025, bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 2260: Tarif pajak penghasilan (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 1900: Karyawan bergaji yang wajib melapor SPT (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 2250: Pengimbangan keuntungan dan kerugian (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 1521: Perpajakan trading margin valuta asing (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 1135: Pengurangan premi gotong royong usaha kecil (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 1150: Pengurangan donasi (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 2072: Pengurangan khusus SPT biru (bahasa Jepang) →
- National Tax Agency (Jepang) | Tax Answer No. 2024: Pelaporan setelah batas waktu (bahasa Jepang) →
- National Tax Agency (Jepang) | A1-20 Pemberitahuan metode penilaian aset kripto (bahasa Jepang) →
- National Tax Agency (Jepang) | A1-24 Permohonan perubahan metode penilaian aset kripto (bahasa Jepang) →
- National Tax Agency (Jepang) | Pertukaran informasi otomatis berdasarkan CARF (bahasa Jepang) →
- National Tax Agency (Jepang) | Status pemeriksaan pajak penghasilan dan pajak konsumsi, tahun operasional 2024 (PDF, bahasa Jepang) →
- Ministry of Finance (Jepang) | Garis Besar Reformasi Pajak Tahun Fiskal 2026 (PDF, bahasa Jepang) →
- Ministry of Finance (Jepang) | RUU reformasi pajak yang diajukan ke sidang Diet ke-221 (bahasa Jepang) →
- Ministry of Internal Affairs and Communications (Jepang) | Pajak penduduk perorangan (bahasa Jepang) →
FX Textbook adalah situs informasi independen, bukan bursa maupun penyedia saran investasi pribadi. Perdagangan aset kripto mengandung risiko: volatilitas harga, likuidasi posisi berleverage, kesalahan transfer, dan risiko operasional bursa serta penyedia layanan dapat menyebabkan Anda kehilangan sebagian atau seluruh modal yang diinvestasikan. Tidak ada hasil yang dijamin.
NEXT STEP
Sebelum menggunakan sebuah bursa, periksa ketentuan dan informasi operatornya.
Entitas operator, biaya, leverage dan likuidasi, persyaratan pendanaan dan KYC, disusun per bursa.
Bursa yang terkait dengan kolom ini
Biaya, leverage, opsi pendanaan, dan penawaran terkini ada di halaman setiap bursa.
Bandingkan bursa yang tercantum dengan satu dasar yang sama →