
ปีนี้คุณมีกำไรจากคริปโตและต้องการรู้ว่าทำอะไรได้อย่างถูกกฎหมายเกี่ยวกับภาระภาษีก่อน 31 ธันวาคม
สำหรับผู้มีถิ่นที่อยู่ในญี่ปุ่น ทางเลือกที่ถูกกฎหมายสรุปได้สี่เรื่อง ได้แก่ เวลาที่รับรู้กำไร การหักกลบขาดทุน ค่าใช้จ่ายและการลดหย่อนเงินได้ และการเก็บบันทึกและการยื่นแบบ การถือไม่ต้องเสียภาษี การขาย แลกเปลี่ยน หรือชำระด้วยคริปโตเสียภาษีเป็นเงินได้เบ็ดเตล็ดของปีนั้น (FAQ ของ National Tax Agency ฉบับแก้ไขธันวาคม 2025)
บทความนี้รวบรวม 8 มาตรการโดยใช้เฉพาะเอกสารของ National Tax Agency และ Ministry of Finance พร้อมตัวอย่างการคำนวณด้วยตัวเลขสมมติ เพื่อให้คุณรู้ว่าต้องตรวจสอบอะไรก่อนสิ้นปี
สรุป: สี่แนวคิดที่กำหนดภาษีคริปโตในญี่ปุ่น
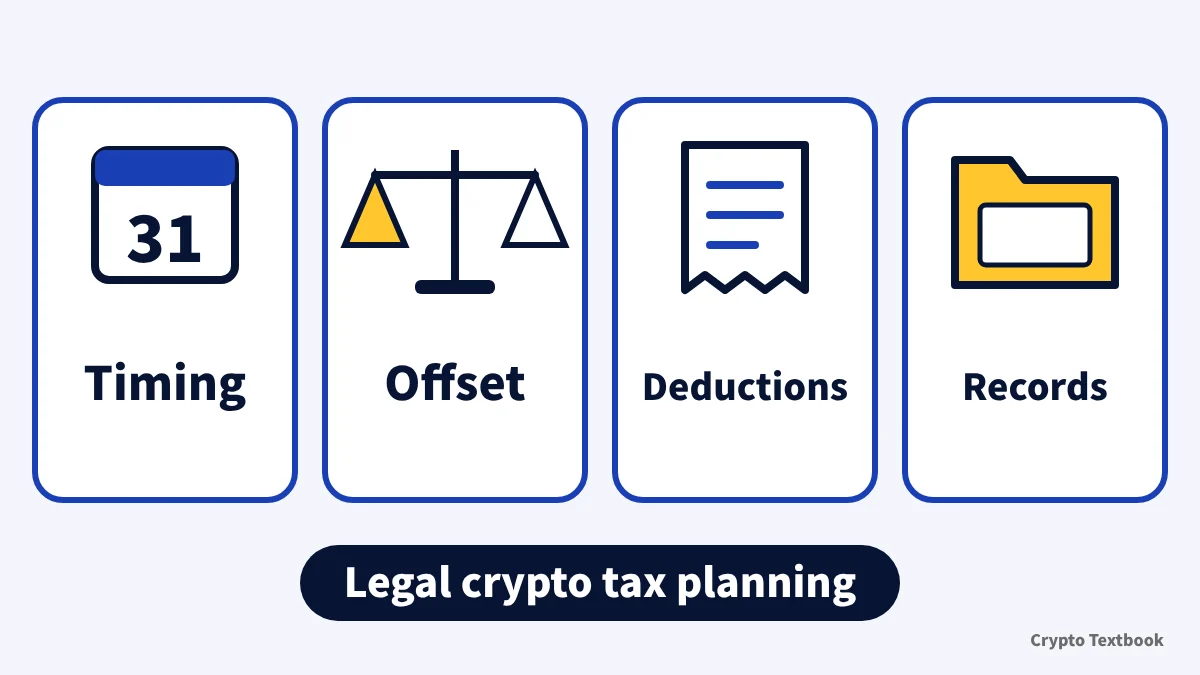
- เวลา: ภาษีเกิดในปีที่ขาย แลกเปลี่ยน หรือชำระ การถือเพียงอย่างเดียวไม่เสียภาษี
- การหักกลบ: กำไรและขาดทุนหักกลบภายในเงินได้เบ็ดเตล็ดของปีเดียวกัน ยกไปไม่ได้
- ค่าใช้จ่ายและการลดหย่อน: ค่าธรรมเนียมการซื้อขายและการลดหย่อน เช่น เงินสมทบ iDeCo ช่วยลดเงินได้ที่ต้องเสียภาษี
- บันทึก: หากไม่มีประวัติ ต้นทุนอาจถูกกำหนดเป็น 5% ของราคาขาย ทำให้เงินได้สูงเกินจริง
| ความเชื่อทั่วไป | การปฏิบัติในเอกสารของ NTA |
|---|---|
| ไม่มีภาษีจนกว่าจะแปลงเป็นเยน | ไม่จริง: การแลกคริปโตเป็นคริปโตต้องเสียภาษี (FAQ 1-3) |
| ขาดทุนเลื่อนไปปีหน้าได้ | ไม่จริง: ขาดทุนจากเงินได้เบ็ดเตล็ดยกไปปีถัดไปไม่ได้ (FAQ 2-11) |
| การให้ครอบครัวช่วยเลี่ยงภาษี | ไม่จริง: ผู้ให้ต้องบันทึกมูลค่าตลาดเป็นรายได้ (FAQ 1-4, 2-10) |
| การถือเพียงอย่างเดียวไม่ต้องเสียภาษี | จริง: ไม่เกิดเงินได้จนกว่าจะจำหน่ายคริปโต |
กฎต่าง ๆ ได้รับการตรวจสอบกับเอกสารเผยแพร่ของ National Tax Agency และ Ministry of Finance เมื่อ 14 พฤศจิกายน 2026 ภาษีของคุณขึ้นอยู่กับเงินได้รวมและการลดหย่อน ในปีที่มีกำไรมาก ควรปรึกษานักบัญชีภาษีหรือสำนักงานสรรพากรก่อนยื่นแบบ
ในญี่ปุ่นการถือคริปโตเพียงอย่างเดียวต้องเสียภาษีหรือไม่? ภาษีเกิดเมื่อใด
โดยหลักการ กำไรคริปโตจัดเป็นเงินได้เบ็ดเตล็ด (FAQ 2-2) และรวมกับเงินเดือนและเงินได้อื่น จึงต้องเสียภาษีเงินได้ 5% ถึง 45% บวกภาษีท้องถิ่น 10%
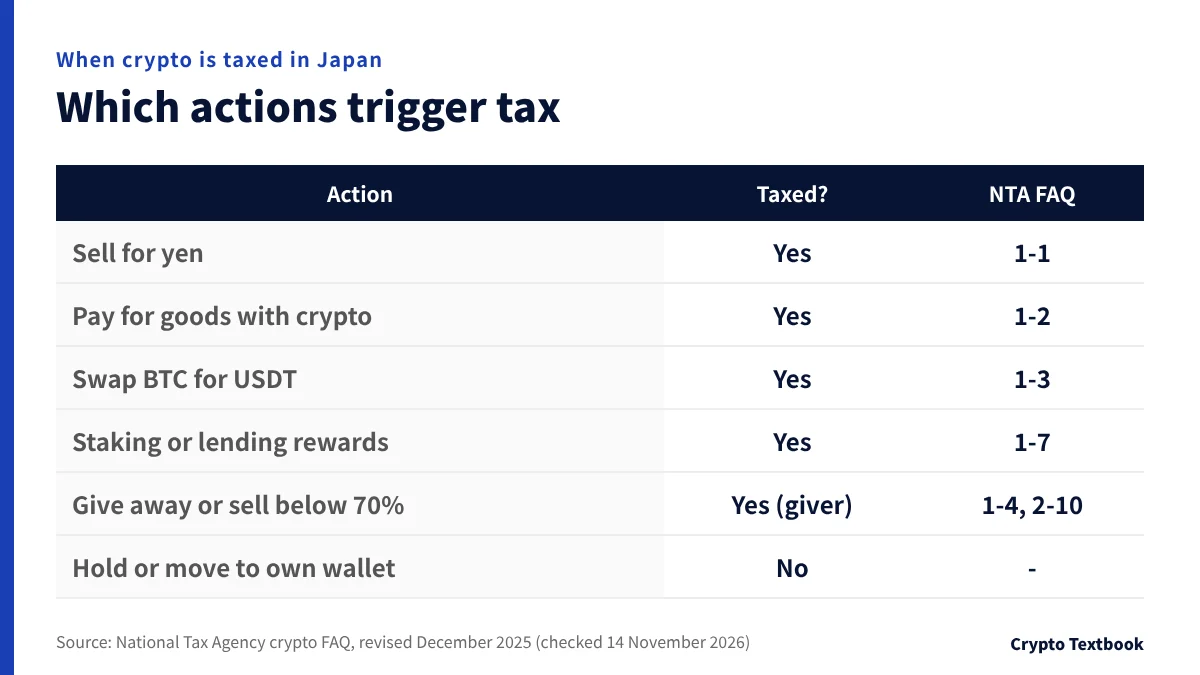
ภาษีเกิดเมื่อคุณปล่อยคริปโตออกไป กำไรที่ยังไม่รับรู้ไม่ก่อให้เกิดเงินได้จนกว่าจะขาย แลกเปลี่ยน หรือใช้จ่าย
| การดำเนินการ | เสียภาษี? | NTA FAQ |
|---|---|---|
| ขายเป็นเยน | ใช่ | 1-1 |
| ซื้อสินค้าหรือบริการด้วยคริปโต | ใช่ | 1-2 |
| แลก BTC เป็น USDT หรือเหรียญอื่น | ใช่ | 1-3 |
| รับผลตอบแทนจากสเตกกิ้งหรือการให้ยืม | ใช่ (มูลค่าตลาดเมื่อได้รับ) | 1-7 |
| ให้ หรือขายต่ำกว่า 70% ของมูลค่าตลาด | ใช่ (สำหรับผู้ให้) | 1-4, 2-10 |
| ถือต่อ หรือโอนระหว่างบัญชีของตนเอง | No | (ไม่มีการจำหน่าย) |
โดยหลักการ ปีภาษีคือปีที่ส่งมอบคริปโตที่ขาย หรืออาจเลือกปีที่ทำสัญญาแทนได้ (FAQ 2-1) หากขายช่วงดึกวันที่ 31 ธันวาคม ให้ตรวจสอบวันที่ซื้อขายและวันชำระราคาในรายการเดินบัญชี
เมื่อคุณแลก BTC ที่ราคาขึ้นเป็น USDT ถือว่าคุณได้จำหน่าย BTC แล้ว และนับเป็นเงินได้ของปีนั้นแม้ไม่เคยแปลงเป็นเยน
พื้นฐานภาษีคริปโตในญี่ปุ่น: เงินได้เบ็ดเตล็ด อัตรา และการคำนวณ →
8 วิธีที่ถูกกฎหมายในการลดภาษีคริปโตในญี่ปุ่น
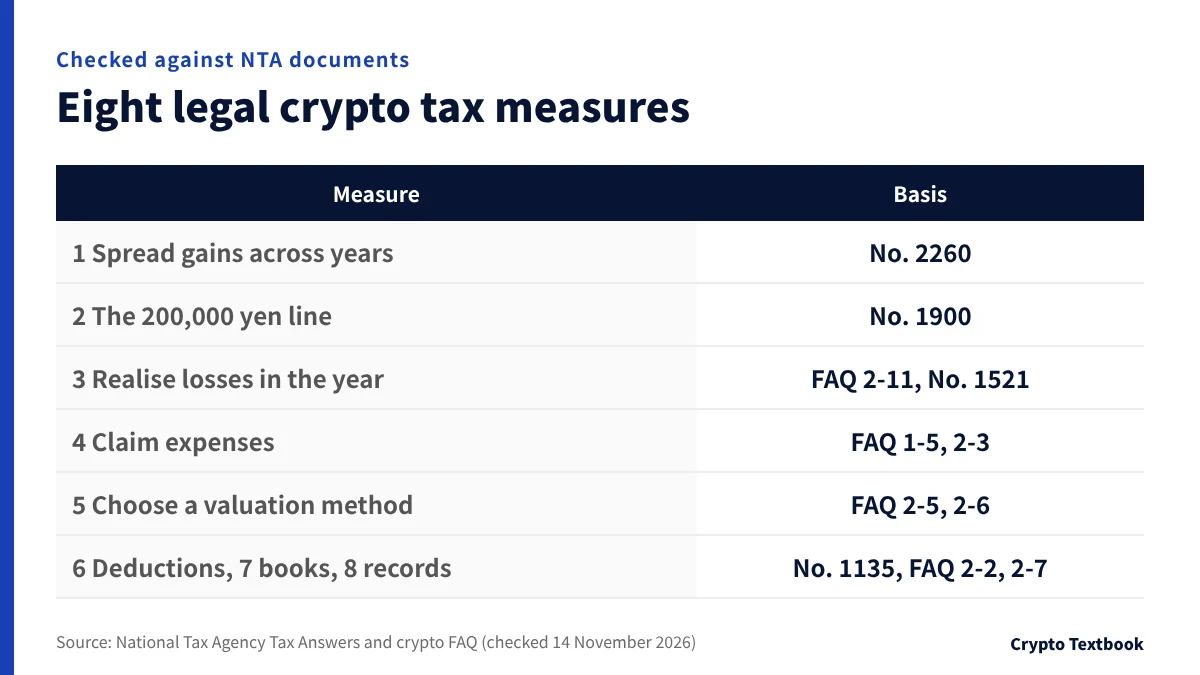
แต่ละมาตรการด้านล่างอ้างอิงเอกสารของ National Tax Agency ไม่มีมาตรการใดรับประกันการประหยัด และไม่ควรใช้เหตุผลทางภาษีเพียงอย่างเดียวในการตัดสินใจซื้อขาย
| มาตรการ | เมื่อใดที่มีประโยชน์ | เกณฑ์ |
|---|---|---|
| 1. กระจายกำไรไปหลายปีภาษี | กำไรจะกระจุกอยู่ในปีเดียว | No. 2260 |
| 2. รู้เส้น 200,000 เยน | ลูกจ้างที่มีนายจ้างรายเดียวและมีการปรับปรุงภาษีสิ้นปี | No. 1900 |
| 3. รับรู้ขาดทุนภายในปี | กำไรและขาดทุนที่ยังไม่รับรู้ในปีเดียวกัน | FAQ 2-11, No. 1521 |
| 4. หักค่าใช้จ่ายให้ครบ | คุณจ่ายค่าธรรมเนียมการซื้อขาย ค่าเครือข่าย ฯลฯ | FAQ 1-5, 2-3 |
| 5. เลือกวิธีประเมินมูลค่าให้ทันเวลา | คุณซื้อขายเหรียญเดียวกันซ้ำ ๆ | FAQ 2-5, 2-6 |
| 6. ใช้การลดหย่อนเงินได้ | iDeCo เงินบริจาคภาษีบ้านเกิด และอื่น ๆ | No. 1135, No. 1150 |
| 7. ทำบัญชีเมื่อเกิน 3 ล้านเยน | รายรับรวมสูง | FAQ 2-2, No. 2072 |
| 8. เก็บบันทึกและยื่นภาษีให้ตรงเวลา | ทุกคน | FAQ 2-7, No. 2024 |
มาตรการที่ 1 ถึง 3 เกี่ยวกับเวลาที่รับรู้กำไร 4 ถึง 7 เกี่ยวกับวิธีคำนวณเงินได้ที่ต้องเสียภาษี และ 8 เกี่ยวกับการหลีกเลี่ยงค่าปรับจากการยื่นแบบล่าช้าหรือไม่ยื่น
มาตรการที่ 1 และ 2: กระจายกำไรและเส้น 200,000 เยน
มาตรการที่ 1: กระจายกำไรไปหลายปีภาษี
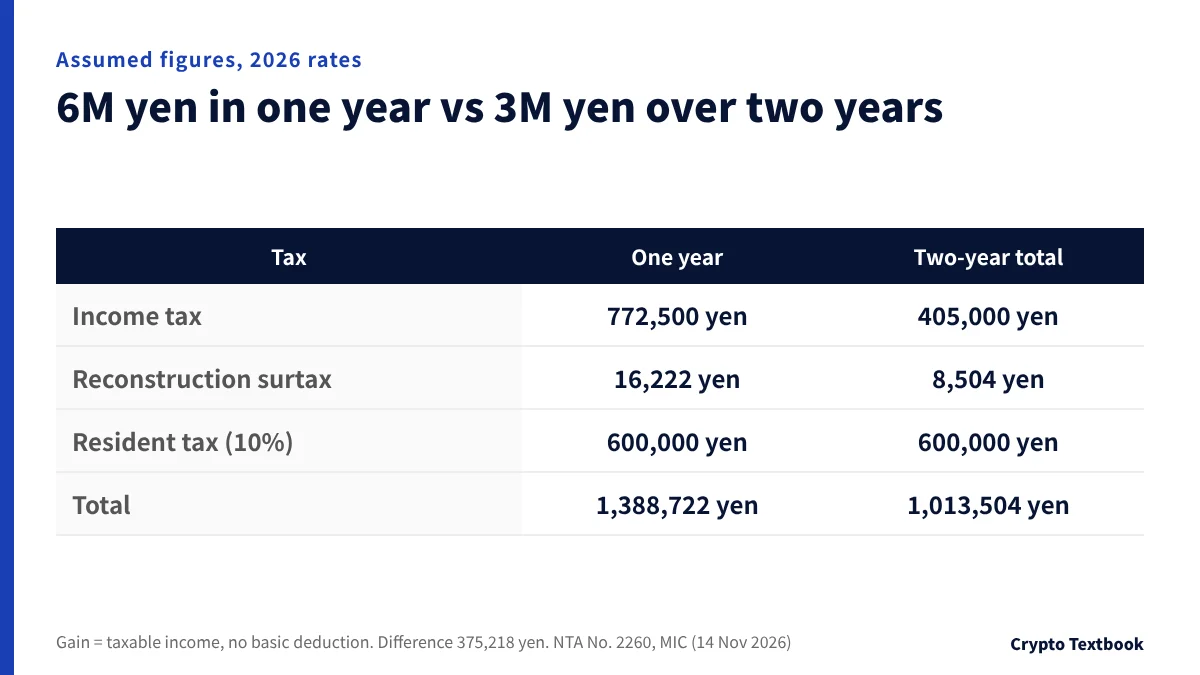
ภาษีเงินได้ของญี่ปุ่นมีเจ็ดขั้นตั้งแต่ 5% ถึง 45% (Tax Answer No. 2260) กำไรรวมจำนวนเท่ากันจะเข้าขั้นภาษีที่สูงขึ้นหากรับรู้ในปีเดียว
| ตัวเลขสมมติ | 6 ล้านเยนในปีเดียว | ปีละ 3 ล้านเยนเป็นเวลาสองปี |
|---|---|---|
| ภาษีเงินได้ (ตารางอัตรา) | 772,500 เยน | 202,500 เยน x 2 |
| ภาษีพิเศษเพื่อการฟื้นฟู (2.1%) | 16,222 เยน | 4,252 เยน x 2 |
| ภาษีท้องถิ่น (10%) | 600,000 เยน | 300,000 เยน x 2 |
| รวม | 1,388,722 เยน | 1,013,504 เยน |
ในตัวอย่างนี้ การกระจายกำไรไปสองปีช่วยลดยอดรวมได้ 375,218 เยน แต่ไม่มีใครรู้ราคาปีหน้า หากเลื่อนการขายแล้วราคาลดลง ผลขาดทุนอาจเกินส่วนต่างภาษี
มาตรการที่ 2: เส้น 200,000 เยนสำหรับลูกจ้าง
- ใช้กับลูกจ้างที่รับเงินเดือนจากนายจ้างรายเดียวและภาษีได้รับการปรับปรุงสิ้นปีแล้ว
- หากเงินได้นอกเหนือจากเงินเดือนและเงินได้จากการเกษียณรวมไม่เกิน 200,000 เยน ไม่ต้องยื่นแบบภาษีเงินได้ (No. 1900)
- มีเงื่อนไขต่างออกไปหากรับเงินเดือนจากนายจ้างสองรายขึ้นไปหรือเงินเดือนเกิน 20 ล้านเยน (No. 1900)
- แม้ไม่ต้องยื่นแบบภาษีเงินได้ ให้สอบถามเทศบาลว่าต้องยื่นแบบภาษีท้องถิ่นหรือไม่
เส้นนี้วัดจากเงินได้ ไม่ใช่รายรับ คือจำนวนหลังหักค่าใช้จ่าย เช่น ค่าธรรมเนียมการซื้อขาย
มาตรการที่ 3: รับรู้ขาดทุนก่อน 31 ธันวาคมเพื่อหักกลบกำไร
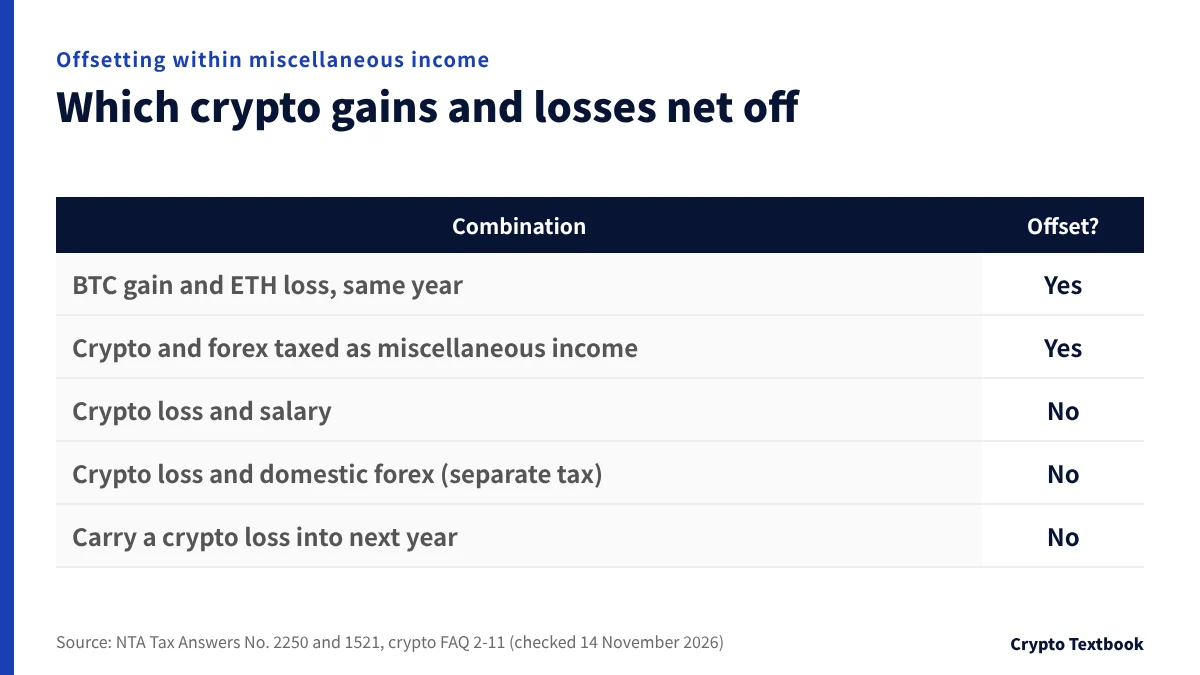
ขาดทุนจากเงินได้เบ็ดเตล็ดไม่สามารถนำไปหักจากเงินเดือนหรือเงินได้อื่น (No. 2250, FAQ 2-11) อย่างไรก็ตาม ภายในเงินได้เบ็ดเตล็ดของปีเดียวกัน กำไรและขาดทุนของเหรียญต่างชนิดหักกลบกันได้
| การใช้ร่วมกัน | หักกลบได้? |
|---|---|
| กำไร BTC และขาดทุน ETH ในปีเดียวกัน | ได้ (เงินได้เบ็ดเตล็ดเหมือนกัน) |
| กำไรคริปโตและขาดทุนฟอเร็กซ์ที่เสียภาษีเป็นเงินได้เบ็ดเตล็ด | ได้ (No. 1521 อนุญาตให้หักกลบภายในเงินได้เบ็ดเตล็ด) |
| ขาดทุนคริปโตและเงินได้จากเงินเดือน | No |
| ขาดทุนคริปโตและกำไรฟอเร็กซ์ในประเทศที่เสียภาษีแยก | No (No. 1521) |
| ขาดทุนคริปโตปีนี้ไปยังปีหน้า | ยกไปไม่ได้ |
No. 1521 ระบุว่าฟอเร็กซ์นอกตลาดที่ไม่ได้ซื้อขายกับผู้ประกอบธุรกิจตราสารทางการเงินประเภทที่ 1 ในญี่ปุ่น โดยทั่วไปเป็นเงินได้เบ็ดเตล็ด โบรกเกอร์ต่างประเทศรายใดเข้าข่ายหรือไม่ขึ้นอยู่กับการซื้อขาย
ด้วยตัวเลขสมมติ สมมติปีที่มีกำไร BTC 800,000 เยน และขาดทุนยังไม่รับรู้ ETH 300,000 เยน หากขาย ETH ในเดือนธันวาคม เงินได้เบ็ดเตล็ดจะเหลือ 500,000 เยน หากขายในเดือนมกราคม ปีนี้จะมีเงินได้เต็ม 800,000 เยน
การซื้อเหรียญกลับทันทีหรือไม่เป็นการตัดสินใจลงทุน ความเคลื่อนไหวของราคาและค่าธรรมเนียมอาจสูงกว่าภาษีที่หักกลบได้
มาตรการที่ 4 และ 5: ค่าใช้จ่ายและวิธีประเมินมูลค่า
มาตรการที่ 4: หักค่าใช้จ่ายให้ครบ
| การใช้จ่าย | วิธีปฏิบัติ |
|---|---|
| ค่าธรรมเนียมตอนซื้อ | รวมเข้าต้นทุน (เช่น 2,000,000 เยน + ค่าธรรมเนียม 550 เยน = 2,000,550 เยน, FAQ 1-5) |
| ค่าธรรมเนียมตอนขาย | ค่าใช้จ่ายที่หักได้ (FAQ 2-3) |
| ค่าอินเทอร์เน็ตและโทรศัพท์ | เฉพาะส่วนที่เกี่ยวข้องกับการซื้อขายคริปโตอย่างชัดเจน |
| ซื้อคอมพิวเตอร์ | ส่วนที่จำเป็นโดยตรง สิ่งของราคาสูงจะคิดค่าเสื่อมราคาหลายปี |
สำหรับค่าใช้จ่ายที่ใช้ร่วมกันระหว่างส่วนตัวกับการซื้อขาย ให้เก็บหลักฐานการแบ่งสัดส่วน เก็บใบเสร็จและบันทึกวิธีคำนวณสัดส่วน
มาตรการที่ 5: เลือกวิธีประเมินมูลค่าให้ทันเวลา
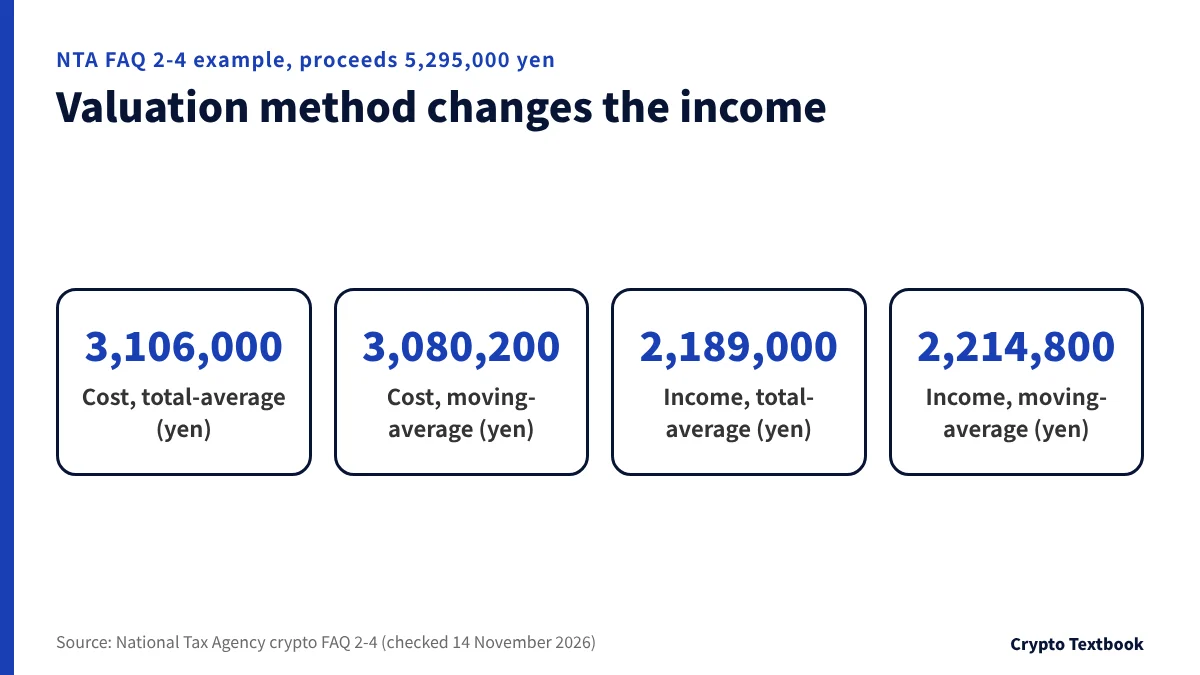
ต้นทุนของสิ่งที่ขายคำนวณด้วยวิธีถัวเฉลี่ยรวมหรือถัวเฉลี่ยเคลื่อนที่ หากไม่ได้แจ้ง จะใช้วิธีถัวเฉลี่ยรวม (FAQ 2-5)
| ตัวอย่าง FAQ ของ NTA ข้อ 2-4 | ถัวเฉลี่ยรวม | ถัวเฉลี่ยเคลื่อนที่ |
|---|---|---|
| รายรับทั้งปี | 5,295,000 เยน | 5,295,000 เยน |
| ต้นทุนขาย | 3,106,000 เยน | 3,080,200 เยน |
| รายได้ | 2,189,000 เยน | 2,214,800 เยน |
- หากต้องการใช้วิธีถัวเฉลี่ยเคลื่อนที่ ให้ยื่นแจ้งภายในกำหนดยื่นแบบของปีที่ได้คริปโตมาครั้งแรก ปกติคือ 15 มีนาคมของปีถัดไป (A1-20)
- เลือกวิธีแยกตามเหรียญ กำหนดเวลาเดียวกันใช้ในปีที่ได้เหรียญใหม่มา
- หากต้องการเปลี่ยนวิธีที่ใช้อยู่ ให้ยื่นขออนุมัติภายใน 15 มีนาคมของปีที่เปลี่ยน (A1-24)
- คำขออาจถูกปฏิเสธหากใช้วิธีปัจจุบันมาไม่ถึงสามปี (FAQ 2-6)
ในตัวอย่าง FAQ วิธีถัวเฉลี่ยรวมให้เงินได้ต่ำกว่า 25,800 เยน แต่ลำดับการซื้อขายที่ต่างกันอาจทำให้ผลกลับกัน ควรคำนวณทั้งสองวิธีจากการซื้อขายของคุณเองก่อนเลือก
มาตรการที่ 6 และ 7: การลดหย่อนเงินได้และการทำบัญชี
มาตรการที่ 6: ใช้การลดหย่อนเงินได้
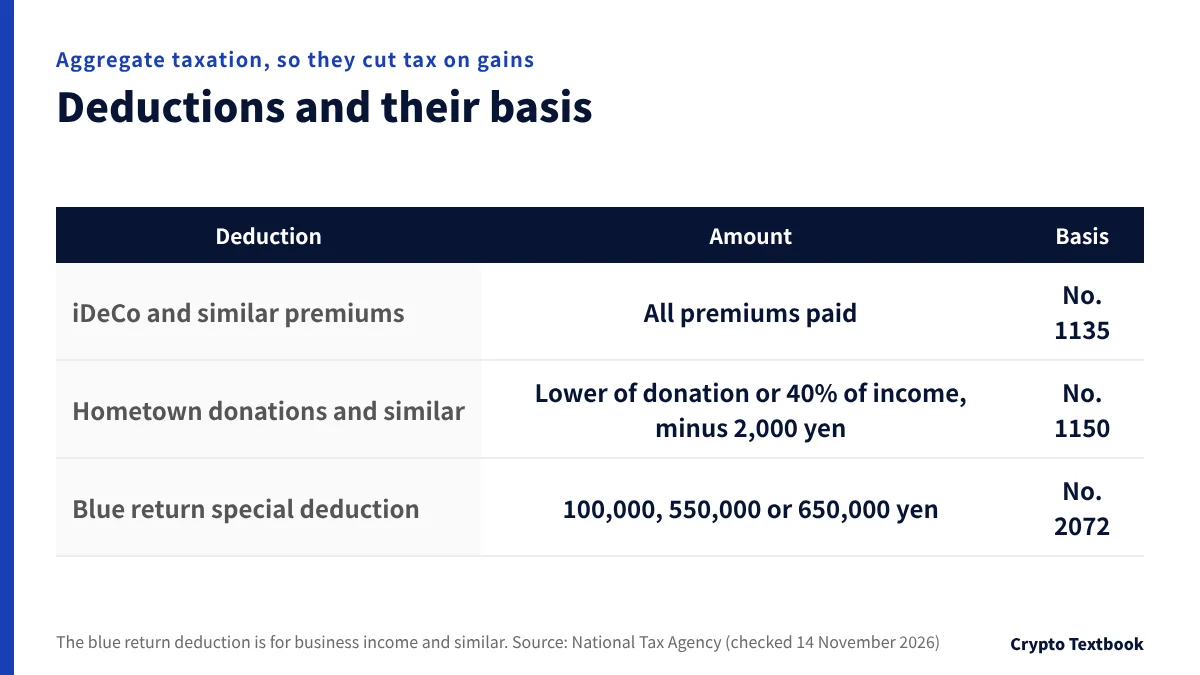
เนื่องจากกำไรคริปโตเสียภาษีรวมกับเงินได้อื่น การลดหย่อนเงินได้จึงหักจากยอดรวมซึ่งรวมกำไรคริปโตด้วย ยิ่งอัตราภาษีของคุณสูงในปีที่มีกำไร การลดหย่อนก็ยิ่งประหยัดได้มาก
| การหัก | จำนวนที่หักได้ | เกณฑ์ |
|---|---|---|
| เบี้ยกองทุนช่วยเหลือกิจการขนาดเล็ก (รวมเงินสมทบ iDeCo) | เงินสมทบทั้งหมดที่ชำระในปี | No. 1135 |
| การลดหย่อนเงินบริจาค (รวมเงินบริจาคภาษีบ้านเกิด) | จำนวนที่น้อยกว่าระหว่างเงินบริจาคหรือ 40% ของเงินได้รวม หักด้วย 2,000 เยน | No. 1150 |
| บริจาคคริปโตให้ NPO ที่ได้รับการรับรอง | มูลค่าตลาดคือเงินบริจาค ส่วนกำไรของเหรียญคือเงินได้ | FAQ 1-4 |
ส่วนภาษีท้องถิ่นของเงินบริจาคภาษีบ้านเกิดไม่ได้รวมในตารางนี้ ตรวจสอบวงเงินกับ Ministry of Internal Affairs and Communications และเทศบาล
มาตรการที่ 7: ทำบัญชีเมื่อรายรับเกิน 3 ล้านเยน
- หากรายได้จากการซื้อขายในปีเกิน 3 ล้านเยนและคุณทำบัญชี โดยหลักการจะเป็นเงินได้จากธุรกิจ (FAQ 2-2)
- หากไม่ทำบัญชี โดยหลักการเป็นเงินได้เบ็ดเตล็ดจากกิจกรรมทางธุรกิจ
- แม้ทำบัญชี กรณีที่ไม่มีเจตนาแสวงหากำไรจะพิจารณาเป็นรายกรณี
- ผู้ยื่นแบบสีน้ำเงินที่มีเงินได้จากธุรกิจอาจได้รับการลดหย่อนพิเศษ 100,000, 550,000 หรือ 650,000 เยน (No. 2072)
การยื่นแบบสีน้ำเงินต้องได้รับอนุมัติล่วงหน้าและทำบัญชีคู่ การมีเงินได้จากธุรกิจหรือไม่จะพิจารณาเป็นรายกรณี หากซื้อขายจำนวนมากควรปรึกษานักบัญชีภาษี
มาตรการที่ 8: เก็บบันทึกและยื่นแบบตรงเวลา
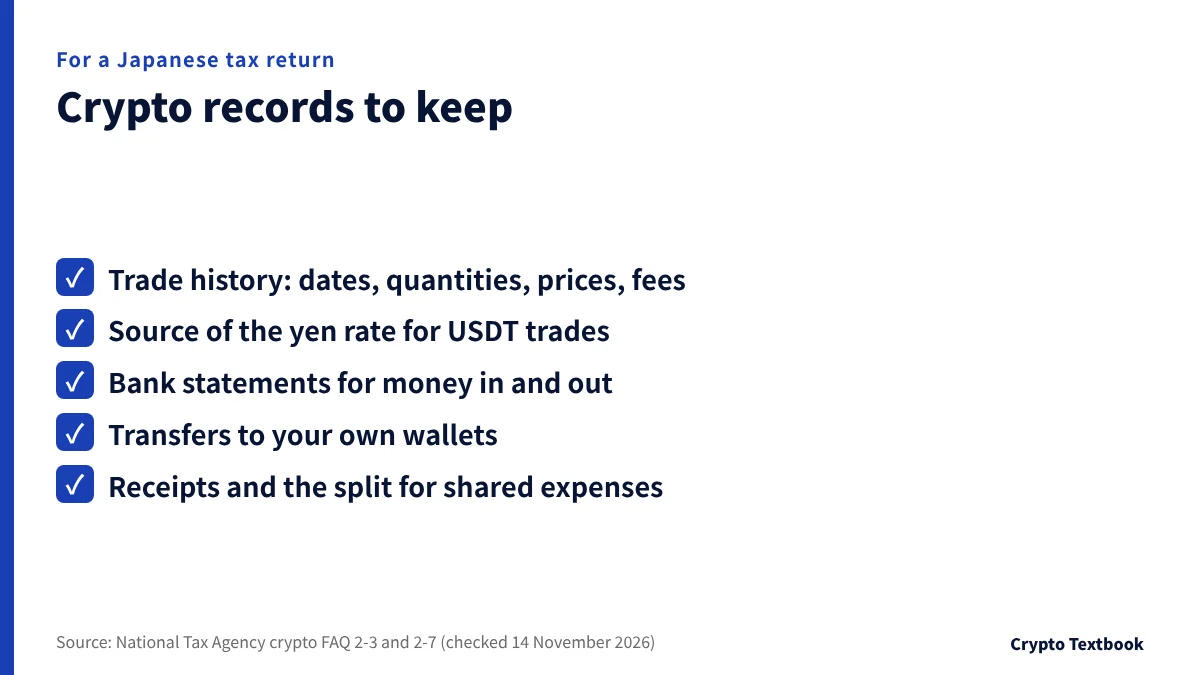
National Tax Agency ขอให้กระดานเทรดคริปโตในญี่ปุ่นออกรายงานการซื้อขายประจำปี (FAQ 2-7) สำหรับการซื้อขายบนกระดานเทรดต่างประเทศ คุณต้องยืนยันราคาทุนและราคาขายด้วยตนเอง
- ดาวน์โหลดประวัติการซื้อขาย (วันที่ จำนวน ราคา ค่าธรรมเนียม) ก่อนสิ้นปี
- สำหรับการซื้อขายที่เสนอราคาเป็น USDT ให้เก็บแหล่งอัตราแลกเปลี่ยนเยนที่ใช้
- เก็บรายการเดินบัญชีธนาคารที่แสดงเงินเข้าออกเมื่อซื้อหรือขาย
- เก็บบันทึกการโอนไปยังวอลเล็ตของตนเอง: ไม่ต้องเสียภาษี แต่จำเป็นต่อการกระทบยอดจำนวน
หากไม่มีบันทึก ต้นทุนอาจถูกกำหนดเป็น 5% ของราคาขาย (FAQ 2-7) การขาย 5 ล้านเยนจะมีต้นทุน 250,000 เยน ยิ่งคุณจ่ายจริงมากเท่าไร เงินได้ก็ยิ่งสูงเกินจริงมากเท่านั้น
| เมื่อยื่นแบบล่าช้า | ค่าปรับกรณีไม่ยื่นแบบ (ตั้งแต่ปีภาษี 2023) |
|---|---|
| โดยสมัครใจ ก่อนได้รับแจ้งการตรวจสอบ | 5% |
| หลังได้รับแจ้ง ก่อนการตรวจสอบ | 10% (15% สำหรับ 0.5 ล้านถึง 3 ล้านเยน; 25% สำหรับส่วนเกิน 3 ล้านเยน) |
| หลังการตรวจสอบ | 15% (20% สำหรับ 0.5 ล้านถึง 3 ล้านเยน; 30% สำหรับส่วนเกิน 3 ล้านเยน) |
ตามข้อมูลของ National Tax Agency การตรวจสอบภาคสนามบุคคลที่ซื้อขายคริปโตและสินทรัพย์ที่คล้ายกันมีจำนวน 613 รายในปีดำเนินงานกรกฎาคม 2024 ถึงมิถุนายน 2025 ภาษีเพิ่มเติมเฉลี่ยต่อรายอยู่ที่ 7.45 ล้านเยน
ภาษีคริปโตแยก 20% ในญี่ปุ่นเริ่มเมื่อใด?
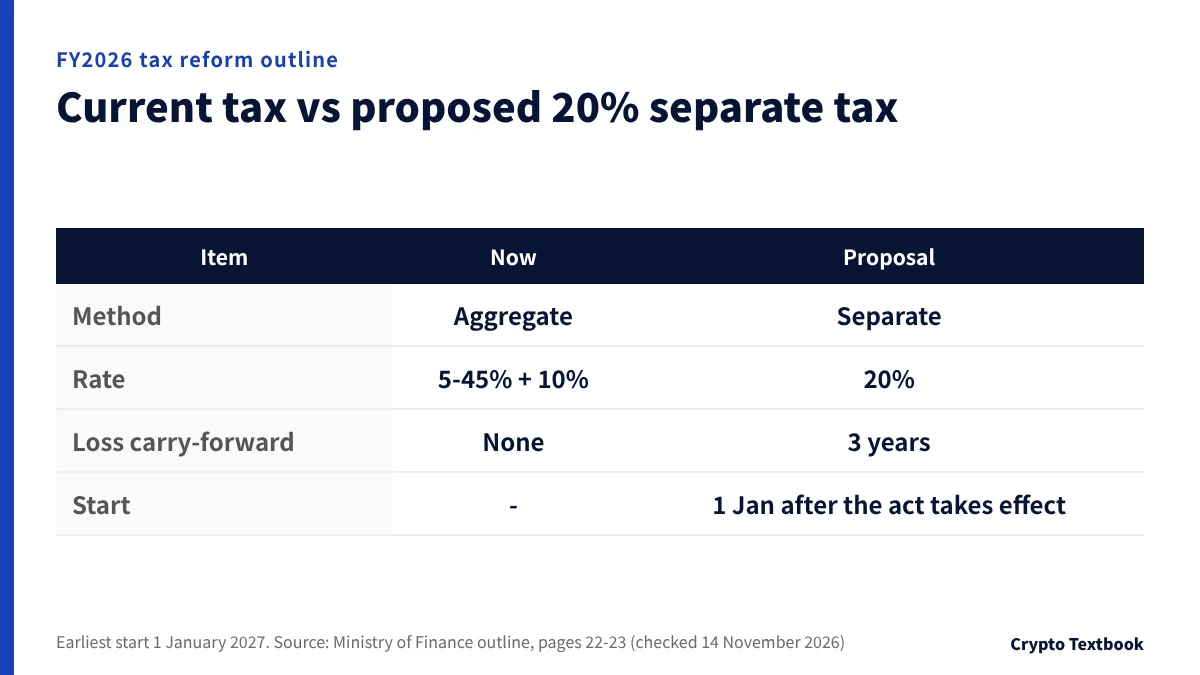
แนวทางการปฏิรูปภาษีปีงบประมาณ 2026 เสนอให้เก็บภาษีกำไรจากการโอนสินทรัพย์คริปโตที่กำหนดแยกจากเงินได้อื่นในอัตรา 20% (ภาษีเงินได้ 15% และภาษีท้องถิ่น 5%) ขาดทุนที่ยังใช้ไม่หมดสามารถยกไปได้สามปี
| รายการ | ปัจจุบัน (ปีภาษี 2026) | ข้อเสนอในแนวทาง |
|---|---|---|
| วิธี | รายได้เบ็ดเตล็ด การเสียภาษีแบบรวมรายได้ | การเก็บภาษีแยกแบบประเมินตนเอง |
| อัตรา | ภาษีเงินได้ 5-45% บวกภาษีท้องถิ่น 10% | 20% (ภาษีเงินได้ 15%, ภาษีท้องถิ่น 5%) |
| การยกขาดทุนไปปีถัดไป | ไม่มี | สามปี |
| ขอบเขต | สินทรัพย์คริปโตทั้งหมด | การโอนสินทรัพย์คริปโตที่กำหนดให้แก่ธุรกิจซื้อขายสินทรัพย์คริปโต (ชื่อชั่วคราว) |
ใช้ตั้งแต่ 1 มกราคมของปีถัดจากปีที่พระราชบัญญัติตราสารทางการเงินและตลาดหลักทรัพย์ฉบับแก้ไขมีผลบังคับ (บทเฉพาะกาล มาตรา 1 ของกฎหมายแก้ไขพระราชบัญญัติภาษีเงินได้) วันมีผลบังคับจะกำหนดโดยคำสั่งคณะรัฐมนตรีและยังไม่กำหนด
- หากกฎหมายที่แก้ไขมีผลบังคับระหว่างปี 2026: ตั้งแต่ 1 มกราคม 2027 (กรณีเร็วที่สุด)
- หากมีผลบังคับระหว่างปี 2027: ตั้งแต่ 1 มกราคม 2028
- ไม่ว่ากรณีใด การซื้อขายปี 2026 ยื่นภายใต้การเก็บภาษีแบบรวมในปัจจุบัน
- แนวทางไม่ได้ระบุว่าครอบคลุมการซื้อขายบนกระดานเทรดต่างประเทศหรือไม่
แนวทางไม่มีกฎเรื่องการนำขาดทุนก่อนการปฏิรูปเข้าสู่ระบบใหม่ หากวางแผนจะรอการเก็บภาษีแยก ให้จำไว้ว่าทั้งวันเริ่มและขอบเขตยังไม่แน่นอน
สิ่งที่ไม่ได้ผล: การให้ ชื่อผู้อื่น การไม่ยื่นแบบ
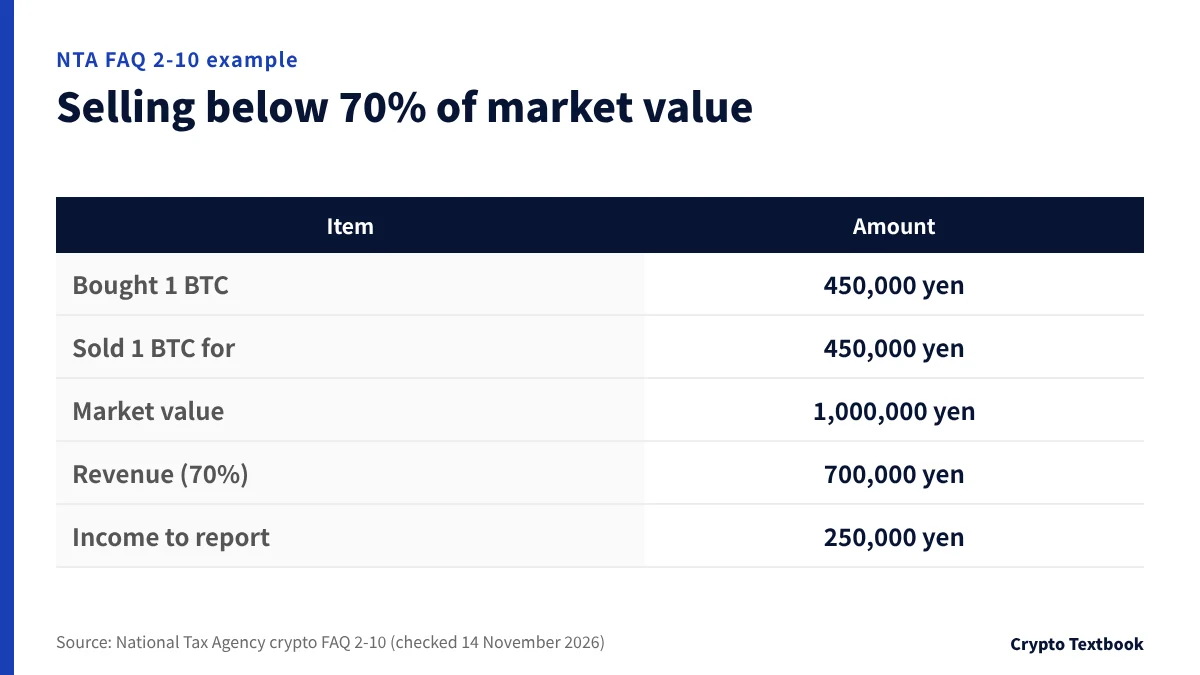
ความเชื่อที่ว่าการให้คริปโตแก่ครอบครัวช่วยลดภาษีไม่สอดคล้องกับแนวทางของ National Tax Agency ผู้ที่ให้คริปโตต้องบันทึกมูลค่าตลาด ณ เวลานั้นเป็นรายได้ (FAQ 1-4)
| ตัวอย่าง FAQ ของ NTA ข้อ 2-10 | จำนวนเงิน |
|---|---|
| ซื้อ 1 BTC วันที่ 9 เมษายน | 450,000 เยน |
| ขาย 1 BTC วันที่ 20 พฤษภาคม | 450,000 เยน |
| มูลค่าตลาดของ 1 BTC ณ เวลาขาย | 1,000,000 เยน |
| รายได้ที่บันทึก (70% ของมูลค่าตลาด) | 700,000 เยน |
| เงินได้ที่ต้องรายงาน | 250,000 เยน |
การขายต่ำกว่า 70% ของมูลค่าตลาดหมายความว่าส่วนต่างจนถึง 70% จะถูกบวกเข้ารายได้ สมาชิกครอบครัวที่ได้รับคริปโตอาจต้องเสียภาษีการให้ด้วย (FAQ 4-1)
- ไม่แจ้งกำไรจากกระดานเทรดต่างประเทศ: ผู้มีถิ่นที่อยู่ในญี่ปุ่นเสียภาษีจากเงินได้ทั่วโลก (FAQ 1-8)
- ถือว่าคริปโตที่ไม่เคยแปลงเป็นเยนไม่ต้องเสียภาษี: การแลกเปลี่ยนต้องเสียภาษี (FAQ 1-3)
- แบ่งการซื้อขายไปยังบัญชีในชื่อญาติ: เงินได้เป็นของผู้ที่ซื้อขายจริง
- ถอนเป็นเงินสดทีละน้อย: ดูจากยอดรวมทั้งปี
- ลบหรือไม่เก็บประวัติ: ต้นทุนอาจถูกกำหนดเป็น 5% ของราคาขาย
ภายใต้ CARF หน่วยงานภาษีของแต่ละประเทศเก็บข้อมูลผู้ไม่มีถิ่นที่อยู่จากผู้ให้บริการคริปโตในประเทศตน แล้วส่งต่อให้ประเทศถิ่นที่อยู่ ในญี่ปุ่น ผู้ที่ซื้อขายกับกระดานเทรดคริปโตในประเทศตั้งแต่ 1 มกราคม 2026 ต้องยื่นแจ้งประเทศถิ่นที่อยู่ต่อกระดานเทรดนั้น
สำหรับคริปโตที่บริษัทถือ สินทรัพย์ที่มีตลาดซื้อขายคล่องจะตีราคาตามมูลค่าตลาด ณ สิ้นปี (FAQ 3-1-3) ภาษีนิติบุคคลอาจเกิดกับกำไรที่ยังไม่รับรู้ จึงเปรียบเทียบกับบุคคลธรรมดาโดยตรงไม่ได้
กำไรคริปโตจากกระดานเทรดต่างประเทศจะถูกตรวจพบหรือไม่? CARF และการตรวจสอบภาษี →
ข้อสรุปของเรา: ควรทำอะไรก่อน ตามสถานการณ์
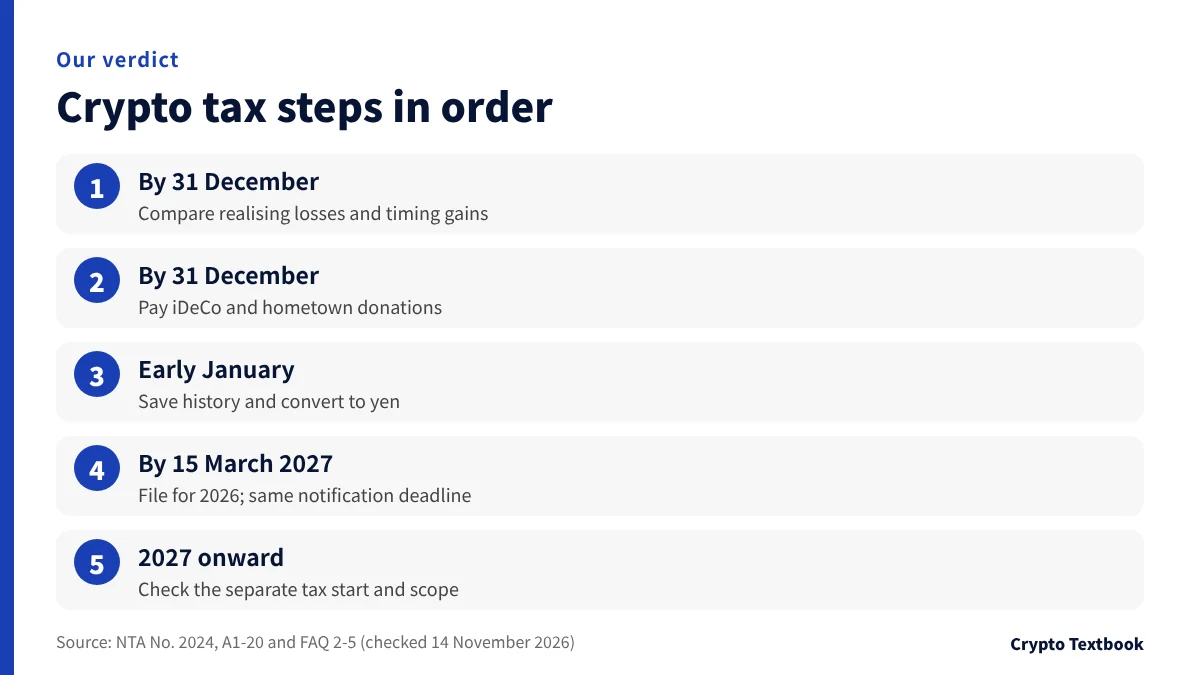
ลูกจ้างที่มีกำไรราว 200,000 เยน ควรตรวจสอบก่อนว่าเงินได้หลังหักค่าใช้จ่ายต้องยื่นแบบหรือไม่ ผู้ที่มีกำไรระดับล้านเยนควรเปรียบเทียบการรับรู้ขาดทุนกับการเลื่อนกำไรก่อน 31 ธันวาคม ผู้ที่ซื้อขายเหรียญเดียวบ่อย ๆ ควรตรวจสอบกำหนดแจ้งวิธีประเมินมูลค่าก่อน
| เมื่อใด | สิ่งที่ควรทำ |
|---|---|
| ภายใน 31 ธันวาคม | รับรู้ขาดทุน กำหนดเวลารับรู้กำไร ชำระ iDeCo และเงินบริจาคบ้านเกิด |
| ต้นเดือนมกราคม | บันทึกประวัติกระดานเทรด แปลงเป็นเยน จัดระเบียบใบเสร็จค่าใช้จ่าย |
| ภายใน 15 มีนาคม 2027 | ยื่นแบบปี 2026 (ตั้งแต่ 16 กุมภาพันธ์); แจ้งวิธีประเมินมูลค่าสำหรับปีแรก |
| ตั้งแต่ปี 2027 | จับตาวันเริ่มและขอบเขตของการเก็บภาษีแยก |
ราคาคริปโตผันผวน และการเทรดฟิวเจอร์สหรือใช้เลเวอเรจอาจขาดทุนเกินกว่าเงินที่ฝาก อย่ายอมขาดทุนจากการเทรดมากกว่าภาษีที่ตั้งใจจะประหยัด
คำถามที่พบบ่อย
ถาม: ในญี่ปุ่นการถือคริปโตเพียงอย่างเดียวต้องเสียภาษีหรือไม่?
ตอบ: ไม่ ภาษีเงินได้เกิดกับกำไรเมื่อคุณขาย แลกเปลี่ยน หรือใช้คริปโต (FAQ ของ NTA ข้อ 1-1 ถึง 1-3) การโอนระหว่างบัญชีหรือวอลเล็ตของคุณเองไม่ต้องเสียภาษี
ถาม: ก่อนสิ้นปีทำอะไรได้บ้างเพื่อลดภาษีคริปโตในญี่ปุ่น?
ตอบ: ขายเหรียญที่ขาดทุนยังไม่รับรู้เพื่อหักกลบกำไรปีนี้ เปรียบเทียบกับการเลื่อนกำไรไปปีหน้า และชำระเงินสมทบ iDeCo หรือเงินบริจาคภาษีบ้านเกิดภายในปี หลัง 31 ธันวาคม สิ่งเหล่านี้จะไม่นับสำหรับปี 2026
ถาม: ภาษีคริปโตของญี่ปุ่นมีช่องโหว่หรือไม่?
ตอบ: ไม่มี การให้ทำให้ผู้ให้ต้องบันทึกมูลค่าตลาดเป็นรายได้ (FAQ 1-4, 2-10) และการแลกเปลี่ยนต้องเสียภาษี (FAQ 1-3) การไม่ยื่นแบบจะมีค่าปรับและภาษีชำระล่าช้าเพิ่ม (No. 2024)
ถาม: ขาดทุนคริปโตหักกลบกับกำไรฟอเร็กซ์ได้หรือไม่?
ตอบ: หากทั้งสองเป็นเงินได้เบ็ดเตล็ด จะหักกลบกันภายในปีเดียวกัน NTA No. 1521 ถือว่าฟอเร็กซ์นอกตลาดที่ไม่ได้ซื้อขายกับผู้ประกอบธุรกิจตราสารทางการเงินประเภทที่ 1 โดยทั่วไปเป็นเงินได้เบ็ดเตล็ด ฟอเร็กซ์ในประเทศที่เสียภาษีแยกไม่สามารถหักกลบได้
ถาม: ในญี่ปุ่นยกขาดทุนคริปโตไปปีถัดไปได้หรือไม่?
ตอบ: ไม่ได้ตามกฎปัจจุบัน (FAQ 2-11) แนวทางปีงบประมาณ 2026 เสนอให้ยกขาดทุนไปได้สามปีสำหรับสินทรัพย์คริปโตที่กำหนด โดยใช้ตั้งแต่ 1 มกราคมหลังกฎหมายที่แก้ไขมีผลบังคับ และยังไม่กำหนดวันที่ดังกล่าว
ถาม: ควรใช้วิธีถัวเฉลี่ยรวมหรือถัวเฉลี่ยเคลื่อนที่?
ตอบ: คำนวณทั้งสองวิธีจากการซื้อขายของคุณเอง ในตัวอย่าง FAQ ของ NTA ข้อ 2-4 วิธีถัวเฉลี่ยรวมให้เงินได้ต่ำกว่า 25,800 เยน แต่ลำดับการซื้อขายอาจทำให้ผลกลับกัน หากต้องการใช้วิธีถัวเฉลี่ยเคลื่อนที่ ให้ยื่นแจ้งภายในกำหนดยื่นแบบของปีแรก
ถาม: มาตรการเหล่านี้ใช้กับกระดานเทรดต่างประเทศหรือไม่?
ตอบ: ใช่ ผู้มีถิ่นที่อยู่ในญี่ปุ่นเสียภาษีจากเงินได้ทั่วโลกด้วยการคำนวณเดียวกัน (FAQ 1-8) กระดานเทรดต่างประเทศไม่ส่งรายงานประจำปีของญี่ปุ่น จึงต้องเก็บประวัติและหลักฐานการแปลงเป็นเยนด้วยตนเอง (FAQ 2-7)
แหล่งที่มา
- National Tax Agency (ญี่ปุ่น) | การปฏิบัติทางภาษีของสินทรัพย์คริปโต ฯลฯ: FAQ แก้ไขล่าสุดธันวาคม 2025 (PDF, ภาษาญี่ปุ่น, ตรวจสอบ 14 พฤศจิกายน 2026) →
- National Tax Agency (ญี่ปุ่น) | การปฏิบัติทางภาษีของสินทรัพย์คริปโตและแบบคำนวณ (ธันวาคม 2025, ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 2260: อัตราภาษีเงินได้ (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 1900: ลูกจ้างที่ต้องยื่นแบบ (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 2250: การหักกลบกำไรขาดทุน (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 1521: การเก็บภาษีการซื้อขายเงินตราต่างประเทศแบบมาร์จิ้น (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 1135: การลดหย่อนเบี้ยกองทุนช่วยเหลือกิจการขนาดเล็ก (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 1150: การลดหย่อนเงินบริจาค (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 2072: การลดหย่อนพิเศษสำหรับแบบสีน้ำเงิน (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | Tax Answer No. 2024: การยื่นแบบหลังกำหนด (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | A1-20 แบบแจ้งวิธีประเมินมูลค่าสินทรัพย์คริปโต (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | A1-24 คำขอเปลี่ยนวิธีประเมินมูลค่าสินทรัพย์คริปโต (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | การแลกเปลี่ยนข้อมูลอัตโนมัติภายใต้ CARF (ภาษาญี่ปุ่น) →
- National Tax Agency (ญี่ปุ่น) | สถานะการตรวจสอบภาษีเงินได้และภาษีการบริโภค ปีดำเนินงาน 2024 (PDF, ภาษาญี่ปุ่น) →
- Ministry of Finance (ญี่ปุ่น) | แนวทางการปฏิรูปภาษีปีงบประมาณ 2026 (PDF, ภาษาญี่ปุ่น) →
- Ministry of Finance (ญี่ปุ่น) | ร่างกฎหมายปฏิรูปภาษีที่เสนอต่อสมัยประชุมสภาครั้งที่ 221 (ภาษาญี่ปุ่น) →
- Ministry of Internal Affairs and Communications (ญี่ปุ่น) | ภาษีท้องถิ่นบุคคลธรรมดา (ภาษาญี่ปุ่น) →
FX Textbook เป็นเว็บไซต์ข้อมูลอิสระ ไม่ใช่กระดานเทรดหรือผู้ให้คำแนะนำการลงทุนส่วนบุคคล การซื้อขายสินทรัพย์คริปโตมีความเสี่ยง ได้แก่ ความผันผวนของราคา การลิควิเดตสถานะที่ใช้เลเวอเรจ ความผิดพลาดในการโอน และความเสี่ยงด้านการดำเนินงานของกระดานเทรดและผู้ให้บริการ ซึ่งอาจทำให้คุณสูญเสียเงินลงทุนบางส่วนหรือทั้งหมด ไม่มีการรับประกันผลลัพธ์ใด ๆ
NEXT STEP
ก่อนใช้ตลาดซื้อขาย ให้ตรวจสอบเงื่อนไขและข้อมูลผู้ดำเนินการ
นิติบุคคลผู้ให้บริการ ค่าธรรมเนียม เลเวอเรจและการบังคับปิดสถานะ เงื่อนไข funding และ KYC จัดระเบียบเป็นรายแพลตฟอร์มแลกเปลี่ยน
กระดานเทรดที่เกี่ยวข้องกับคอลัมน์นี้
ค่าธรรมเนียม เลเวอเรจ ตัวเลือกการฝากเงิน และข้อเสนอปัจจุบันอยู่ในหน้าของแต่ละกระดานเทรด