คุณมีกำไรจากคริปโตและไม่ทราบว่าจะเพิ่มภาษีเท่าใด ตารางนี้แสดงภาษีของกำไรตั้งแต่ 200,000 ถึง 30 ล้านเยน สำหรับสองกรณี: มีเงินเดือนและไม่มีเงินเดือน
จากกำไร 1 ล้านเยน พนักงานที่มีรายได้ 5 ล้านเยนจะจ่ายเพิ่มประมาณ ¥193,000 และผู้ที่ไม่มีเงินเดือนจ่ายประมาณ ¥57,000 (รายได้ปี 2026 ภาษีเงินได้บวกภาษีผู้อยู่อาศัย แบบย่อ)
เมื่ออ่านจบ คุณจะหาแถวที่ใกล้เคียงกรณีของคุณที่สุดและอ่านค่าประมาณการภาษีได้
โดยสรุป: กำไร 1 ล้านเยนมีภาษีประมาณ ¥193,000 เมื่อมีเงินเดือน และ ¥57,000 เมื่อไม่มี
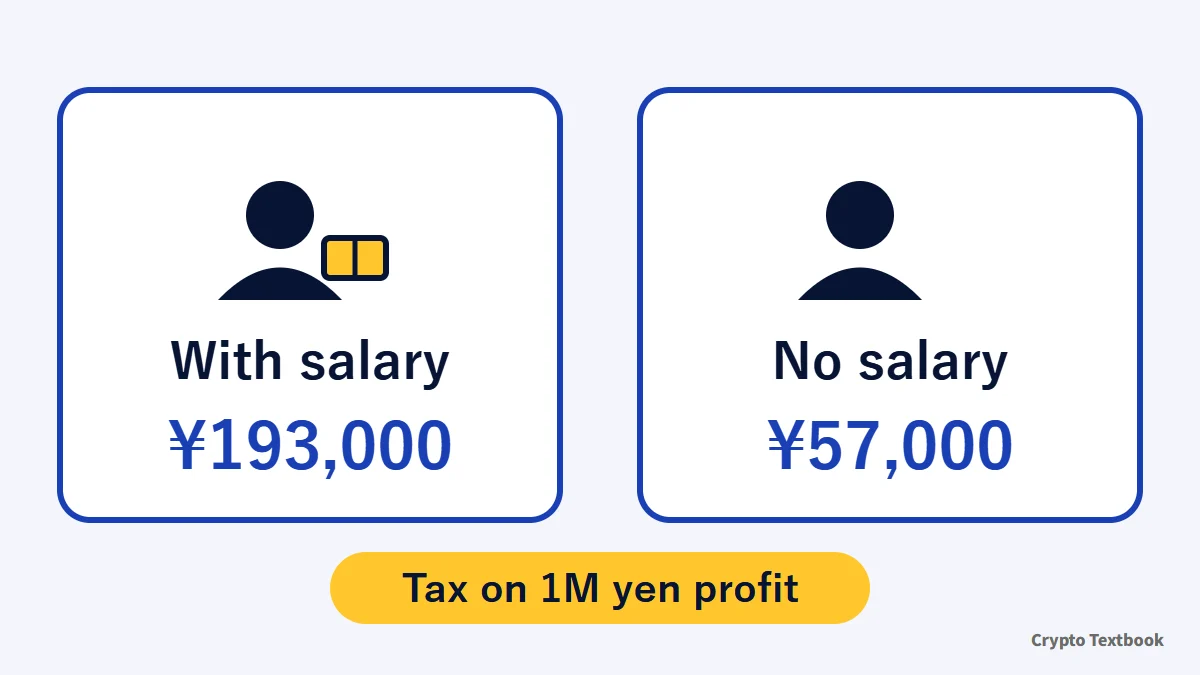
- พนักงานที่มีรายได้ 5 ล้านเยนจ่ายเพิ่ม ¥193,000 จากกำไร 1 ล้านเยน (19.3% ของกำไร)
- สำหรับพนักงานคนเดียวกัน กำไร 5 ล้านเยนมีค่าใช้จ่าย ¥1,449,000 (29.0%) และ 10 ล้านเยนมีค่าใช้จ่าย ¥3,449,000 (34.5%)
- เมื่อไม่มีเงินเดือน ภาษีคือ ¥57,000 สำหรับ 1 ล้านเยน, ¥905,000 สำหรับ 5 ล้านเยน และ ¥2,549,000 สำหรับ 10 ล้านเยน
- สัดส่วนเพิ่มขึ้นตามกำไร เมื่อมีเงินเดือนจะถึง 45.0% ที่ 30 ล้านเยน
- ตัวเลขทั้งหมดเป็นรายได้ปี 2026: รวมภาษีเงินได้ ภาษีเงินได้เพื่อการฟื้นฟู และภาษีผู้อยู่อาศัย
| กำไร | เมื่อมีเงินเดือน (5 ล้านเยน) | ไม่มีเงินเดือน (มีเฉพาะกำไร) |
|---|---|---|
| ¥1,000,000 | ¥193,000 (19.3%) | ¥57,000 (5.7%) |
| ¥5,000,000 | ¥1,449,000 (29.0%) | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥3,449,000 (34.5%) | ¥2,549,000 (25.5%) |
| ¥30,000,000 | ¥13,498,000 (45.0%) | ¥12,397,000 (41.3%) |
ผู้อยู่ในความอุปการะและการหักลดหย่อนเบี้ยประกันมีผลต่อผลลัพธ์ ควรตรวจสอบกับสำนักงานสรรพากรหรือนักบัญชีภาษีก่อนยื่นแบบ
ภาษีคริปโตเริ่มใช้เมื่อกำไรเท่าไร กฎ 200,000 เยนและเงื่อนไขการยื่นแบบ →
ตารางภาษีคริปโตของญี่ปุ่น: ภาษีเงินได้ 5-45% บวกภาษีท้องถิ่น (inhabitant tax) 10%
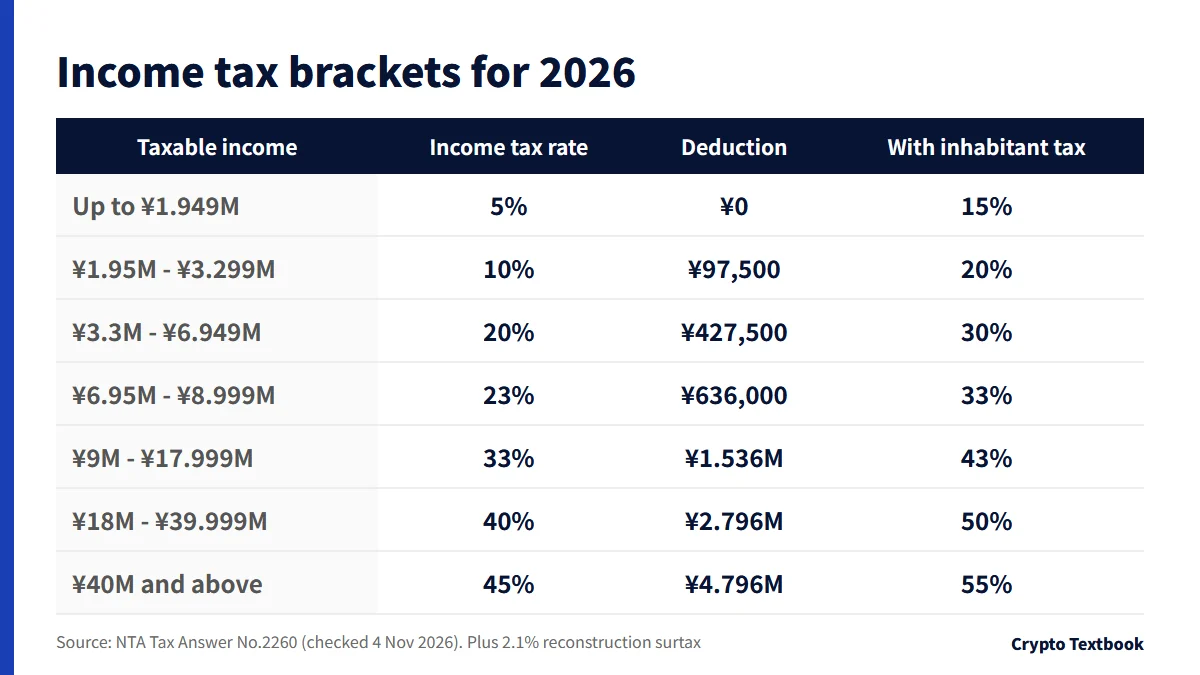
กำไรจากคริปโตเป็นรายได้เบ็ดเตล็ด (miscellaneous income) จะรวมกับเงินเดือนและเสียภาษีรวมกัน และอัตราภาษีจะสูงขึ้นตามรายได้ที่ต้องเสียภาษี
| เงินได้พึงประเมิน | อัตราภาษีเงินได้ | การหัก | รวมภาษีผู้อยู่อาศัย 10% |
|---|---|---|---|
| 1,000 เยน ถึง 1,949,000 เยน | 5% | 0 เยน | 15% |
| 1,950,000 ถึง 3,299,000 เยน | 10% | 97,500 เยน | 20% |
| 3,300,000 ถึง 6,949,000 เยน | 20% | 427,500 เยน | 30% |
| 6,950,000 ถึง 8,999,000 เยน | 23% | 636,000 เยน | 33% |
| 9,000,000 ถึง 17,999,000 เยน | 33% | 1,536,000 เยน | 43% |
| 18,000,000 ถึง 39,999,000 เยน | 40% | 2,796,000 เยน | 50% |
| 40,000,000 เยนขึ้นไป | 45% | 4,796,000 เยน | 55% |
ภาษีเงินได้คือรายได้ที่ต้องเสียภาษีคูณอัตรา ลบค่าลดหย่อน สำหรับรายได้ที่ต้องเสียภาษี 4 ล้านเยน: 4,000,000 x 20% - 427,500 = 372,500 เยน
สำหรับรายได้ปี 2026 จะมีการเพิ่ม 2.1% ของภาษีเงินได้ ตั้งแต่ปี 2027 จะมีการนำภาษีเงินได้พิเศษเพื่อการป้องกันประเทศมาใช้ และอัตรารวมไม่เปลี่ยนแปลง
พื้นฐานภาษีคริปโต (รายได้เบ็ดเตล็ดและจังหวะเวลา) คู่มือสำหรับมือใหม่ →
สมมติฐานเบื้องหลังตารางภาษีคริปโตของญี่ปุ่น: กรณีมีเงินเดือนและไม่มีเงินเดือน
ตารางภาษีนี้เป็นการคำนวณของเราเองภายใต้เงื่อนไขด้านล่าง เงื่อนไขที่ต่างกันให้ภาษีต่างกัน
| รายการ | เมื่อมีเงินเดือน | ไม่มีเงินเดือน |
|---|---|---|
| รายได้จากเงินเดือน | 5,000,000 เยน | ไม่มี |
| ค่าลดหย่อนรายได้จากการจ้างงาน | 1,440,000 เยน (รายได้ x 20% + 440,000) | ไม่มี |
| รายได้จากการจ้างงาน | 3,560,000 เยน | 0 เยน |
| รายการหักประกันสังคม | 750,000 เยน (สมมติว่าเป็น 15% ของเงินเดือน) | สมมติ 0 เยน |
| กำไรจากคริปโต | รายได้เบ็ดเตล็ดหลังหักค่าใช้จ่าย | เหมือนกัน |
| รายการหักอื่น | เฉพาะค่าลดหย่อนพื้นฐาน | เฉพาะค่าลดหย่อนพื้นฐาน |
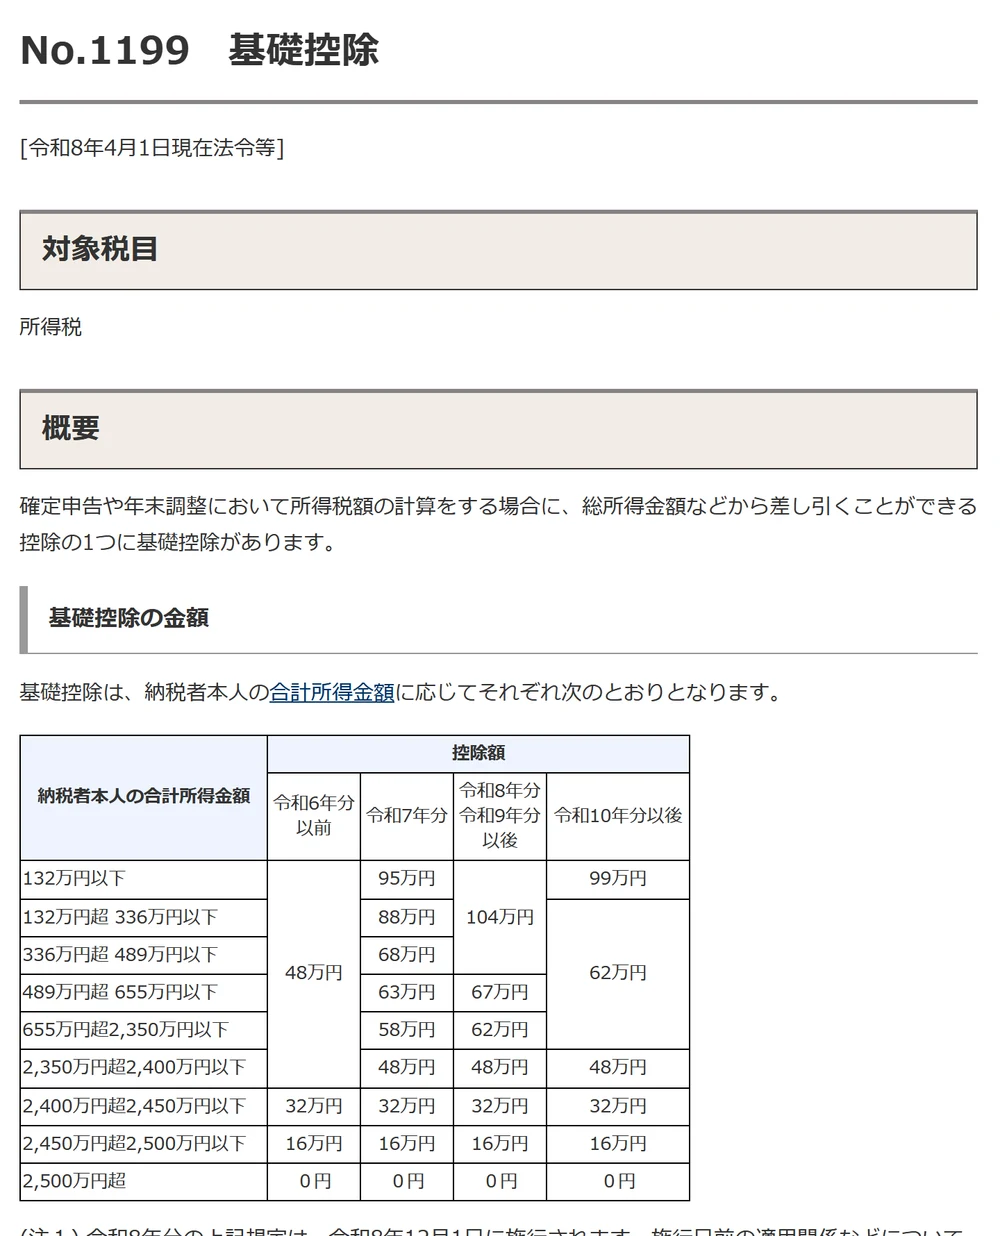
การหักลดหย่อนพื้นฐานขึ้นอยู่กับรายได้รวม สำหรับปี 2026 คือ 1,040,000 เยน สำหรับรายได้ไม่เกิน 4.89 ล้านเยน, 670,000 เยน สำหรับไม่เกิน 6.55 ล้านเยน และ 620,000 เยน สำหรับไม่เกิน 23.5 ล้านเยน
- เมื่อกำไรทำให้รายได้รวมเกิน 4.89 ล้านเยน การหักลดหย่อนพื้นฐานจะลดจาก 1,040,000 เป็น 670,000 เยน
- การหักลดหย่อนพื้นฐานของภาษีผู้อยู่อาศัยยังคงไม่เกิน 430,000 เยนสำหรับปีงบประมาณ 2027 แยกจากภาษีเงินได้
- ไม่รวมภาษีรายหัวและเครดิตปรับปรุงของภาษีผู้อยู่อาศัย
หากคุณจ่ายเบี้ยประกันสุขภาพแห่งชาติ ค่าลดหย่อนจะลดภาษีของคุณ ส่วนเบี้ยประกันเองเป็นค่าใช้จ่ายแยกต่างหาก
ภาษีคริปโตเมื่อมีเงินเดือน: ตารางภาษีสำหรับกำไรตั้งแต่ 200,000 ถึง 30 ล้านเยน
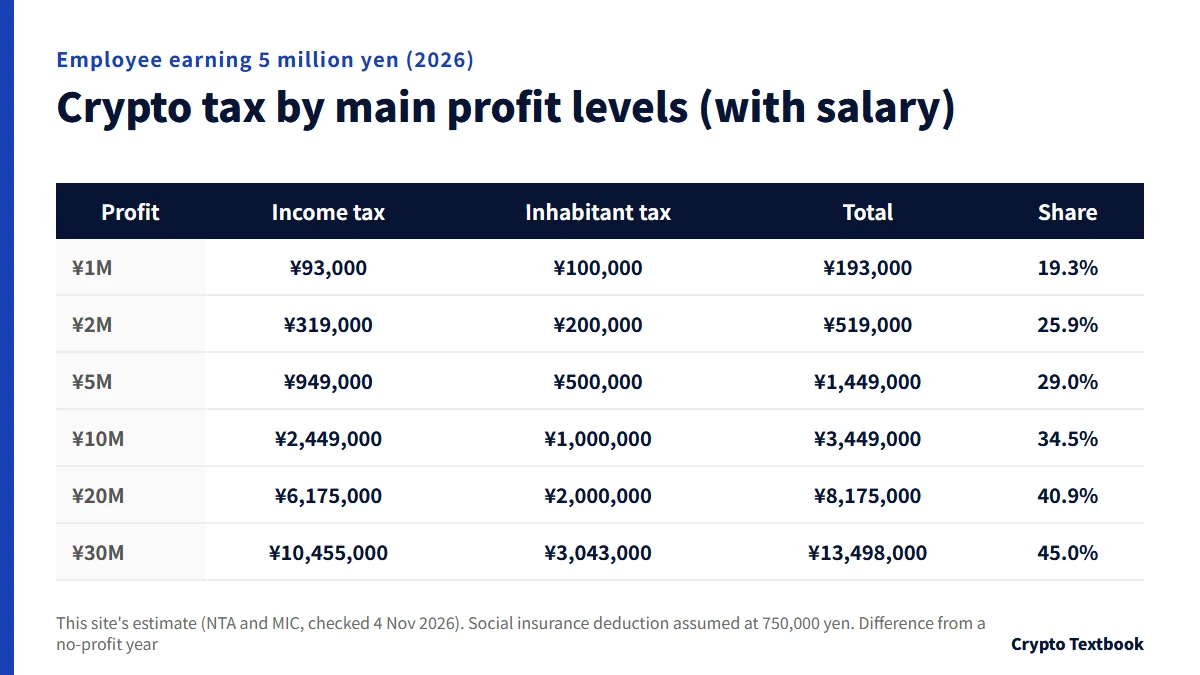
นี่คือภาษีเพิ่มที่พนักงานรายได้ 5 ล้านเยนต้องจ่ายจากกำไรคริปโต ปีที่ไม่มีกำไรมีภาษีเงินได้ ¥90,000 และภาษีผู้อยู่อาศัย ¥238,000 รวม ¥328,000
| กำไร | ภาษีเงินได้ + ภาษีเพิ่มเติม (surtax) | ภาษีท้องถิ่น (inhabitant tax) | รวม (สัดส่วนกำไร) |
|---|---|---|---|
| ¥200,000 | ¥11,000 | ¥20,000 | ¥31,000 (15.6%) |
| ¥500,000 | ¥42,000 | ¥50,000 | ¥92,000 (18.4%) |
| ¥1,000,000 | ¥93,000 | ¥100,000 | ¥193,000 (19.3%) |
| ¥2,000,000 | ¥319,000 | ¥200,000 | ¥519,000 (25.9%) |
| ¥3,000,000 | ¥533,000 | ¥300,000 | ¥833,000 (27.8%) |
| ¥5,000,000 | ¥949,000 | ¥500,000 | ¥1,449,000 (29.0%) |
| ¥10,000,000 | ¥2,449,000 | ¥1,000,000 | ¥3,449,000 (34.5%) |
| ¥20,000,000 | ¥6,175,000 | ¥2,000,000 | ¥8,175,000 (40.9%) |
| ¥30,000,000 | ¥10,455,000 | ¥3,043,000 | ¥13,498,000 (45.0%) |
- จากกำไร 200,000 เยน ไม่ต้องยื่นแบบภาษีเงินได้ และจ่ายเพียงภาษีผู้อยู่อาศัย ¥20,000 ส่วนภาษีเงินได้ ¥11,000 เป็นยอดที่สูตรให้หากยื่นแบบ
- สัดส่วนกระโดดเป็น 25.9% ที่ 2 ล้านเยน เพราะขั้นภาษีเพิ่มเป็น 20% และการหักลดหย่อนพื้นฐานลดจาก 1,040,000 เป็น 670,000 เยน
- ที่รายได้รวม 30 ล้านเยน ซึ่งเกิน 25 ล้านเยน ค่าลดหย่อนพื้นฐานเป็น 0 เยน และสัดส่วนอยู่ที่ 45.0%
เกณฑ์ไม่ต้องยื่นแบบสำหรับพนักงานเงินเดือน (กฎ 200,000 เยนและภาษีผู้อยู่อาศัย) →
ภาษีคริปโตเมื่อไม่มีเงินเดือน: ตารางภาษีตามกำไร
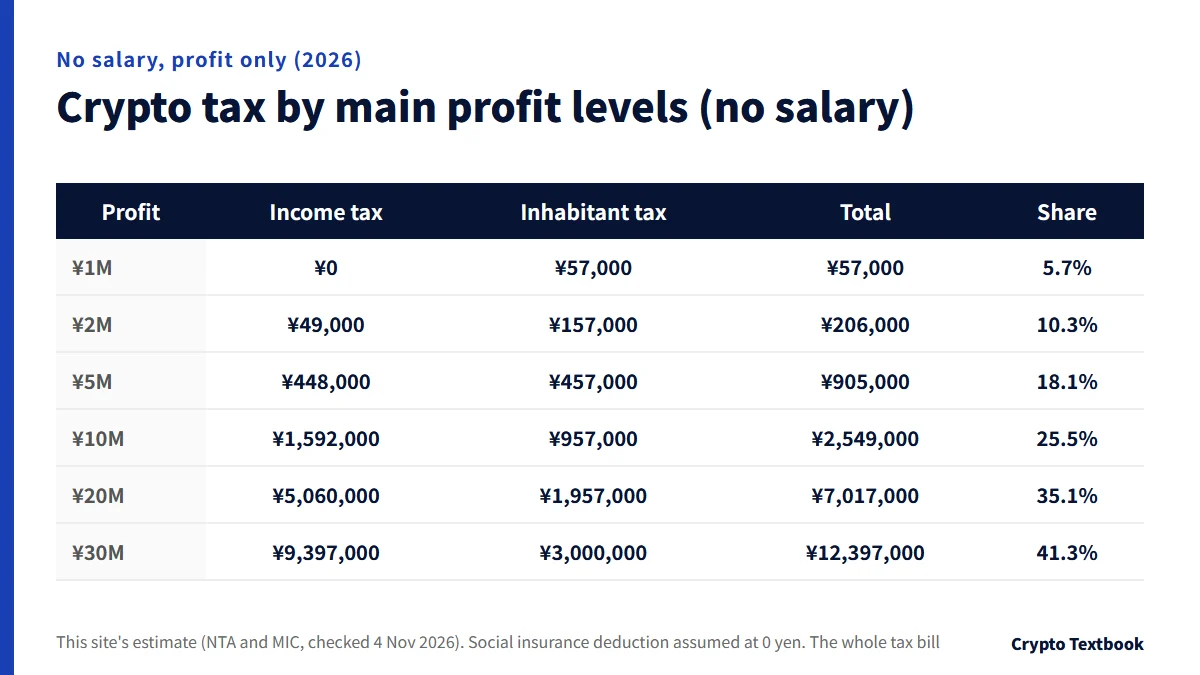
นี่คือภาษีรายปีของผู้ที่ไม่มีเงินเดือนและมีเพียงกำไรจากคริปโต สำหรับกำไรไม่เกิน 1,040,000 เยน การหักลดหย่อนพื้นฐานทำให้ไม่มีภาษีเงินได้
| กำไร | ภาษีเงินได้ + ภาษีเพิ่มเติม (surtax) | ภาษีท้องถิ่น (inhabitant tax) | รวม (สัดส่วนกำไร) |
|---|---|---|---|
| ¥200,000 | ¥0 | ¥0 | ¥0 (0.0%) |
| ¥500,000 | ¥0 | ¥7,000 | ¥7,000 (1.4%) |
| ¥1,000,000 | ¥0 | ¥57,000 | ¥57,000 (5.7%) |
| ¥2,000,000 | ¥49,000 | ¥157,000 | ¥206,000 (10.3%) |
| ¥3,000,000 | ¥101,000 | ¥257,000 | ¥358,000 (11.9%) |
| ¥5,000,000 | ¥448,000 | ¥457,000 | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥1,592,000 | ¥957,000 | ¥2,549,000 (25.5%) |
| ¥20,000,000 | ¥5,060,000 | ¥1,957,000 | ¥7,017,000 (35.1%) |
| ¥30,000,000 | ¥9,397,000 | ¥3,000,000 | ¥12,397,000 (41.3%) |
- การหักลดหย่อนพื้นฐานของภาษีผู้อยู่อาศัยคือ 430,000 เยน ดังนั้นภาษีเริ่มคิดจากกำไร 500,000 เยน (¥7,000)
- ภาษีเงินได้ใช้กับส่วนของกำไรที่เกิน 1,040,000 เยนเท่านั้น
- ค่าใช้จ่ายนอกเหนือจากภาษี เช่น เบี้ยประกันสุขภาพแห่งชาติ ก็อาจเพิ่มขึ้นตามรายได้ (ไม่รวมอยู่ในตาราง)
ยกขาดทุนไปหักในปีถัดไปได้หรือไม่ กฎปัจจุบันและการเปลี่ยนแปลงที่วางแผนไว้ →
วิธีคำนวณตัวเลข: กำไร 5 ล้านเยนเมื่อมีเงินเดือน
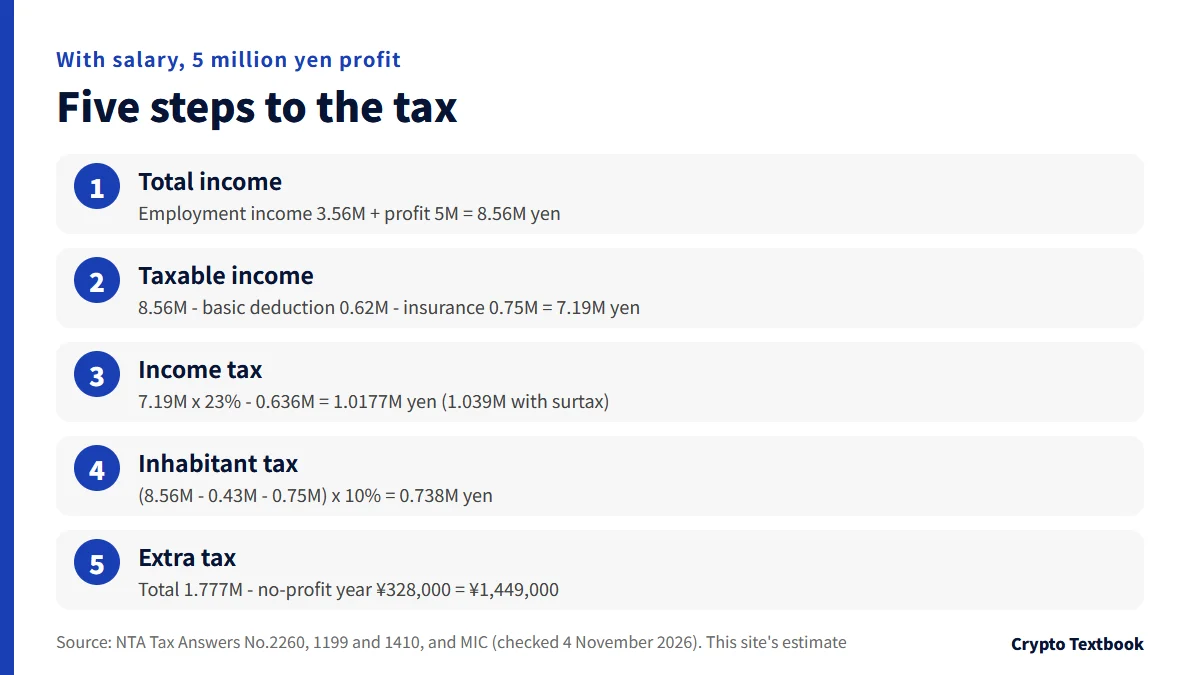
แถวของกำไร 5 ล้านเยนในกรณีมีเงินเดือนคำนวณใน 5 ขั้นตอน
- 01หารายได้รวม
รายได้จากการจ้างงาน 3,560,000 เยน บวกกำไร 5,000,000 เยน เท่ากับ 8,560,000 เยน
- 02หารายได้ที่ต้องเสียภาษี
หักการหักลดหย่อนพื้นฐาน 620,000 เยนและรายการหักประกัน 750,000 เยน จะได้ 7,190,000 เยน
- 03หาภาษีเงินได้
7,190,000 x 23% - 636,000 = 1,017,700 เยน เมื่อรวมภาษีเงินได้เพื่อการฟื้นฟูแล้วเป็น 1,039,000 เยน
- 04หาภาษีท้องถิ่น (inhabitant tax)
8,560,000 - 430,000 - 750,000 = 7,380,000 เยน คูณ 10% เป็น 738,000 เยน
- 05หาผลต่าง
ยอดรวมคือ 1,777,000 เยน หักออก ¥328,000 สำหรับปีที่ไม่มีกำไร จะได้ ¥1,449,000
รายได้จากการจ้างงานอ่านจากตารางของสำนักงานสรรพากรแห่งชาติ (National Tax Agency) จึงอาจมีการปัดเศษต่างกันเล็กน้อย
เหตุใดสัดส่วนจึงเพิ่มขึ้น และเปรียบเทียบกับการเก็บภาษีแบบแยก 20% อย่างไร
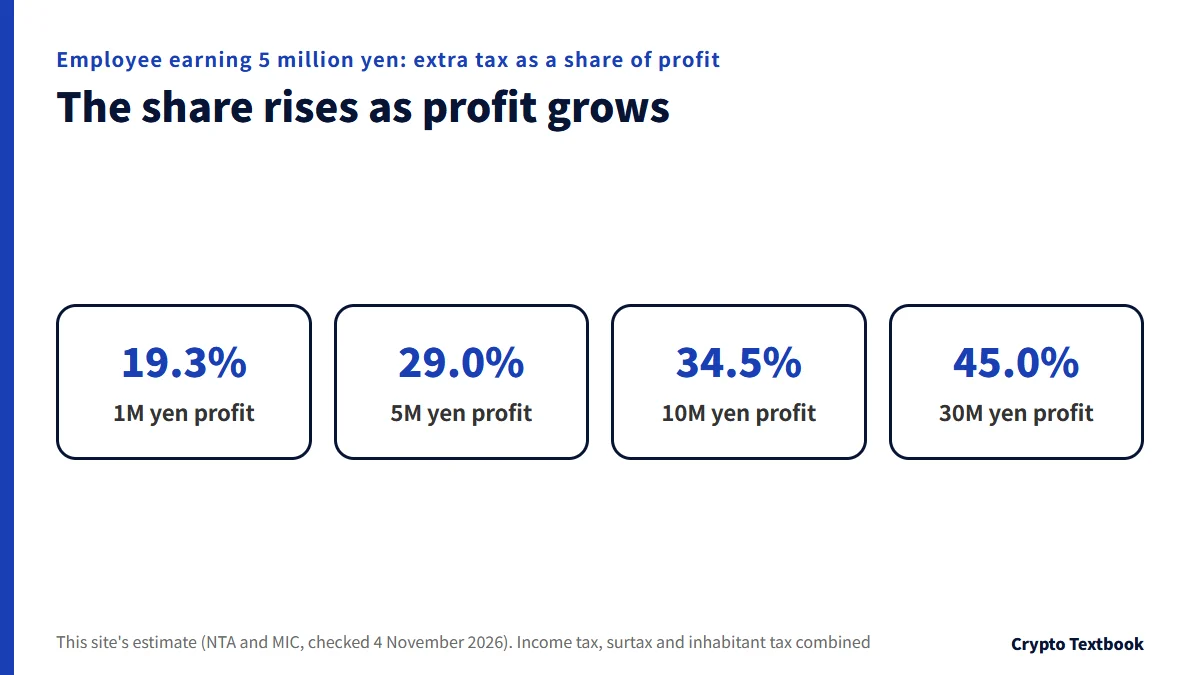
ภายใต้การเก็บภาษีรวม ยิ่งมีรายได้รวมมาก อัตราภาษียิ่งสูง ที่กำไร 5 ล้านเยนคุณเข้าสู่ขั้นภาษี 23% และแต่ละเยนที่เพิ่มถูกเก็บภาษีประมาณ 33.5%
ตั้งแต่ 1 มกราคมของปีถัดจากปีที่พระราชบัญญัติตราสารทางการเงินและการแลกเปลี่ยน (Financial Instruments and Exchange Act) ฉบับแก้ไขมีผลบังคับใช้ คาดว่ากำไรจากสินทรัพย์คริปโตที่กำหนดจะถูกเก็บภาษีแยกที่ 20% วันที่เร็วที่สุดคือ 1 มกราคม 2027 ดังนั้นรายได้ปี 2026 ยังอยู่ภายใต้กฎปัจจุบัน
| กำไร | เมื่อมีเงินเดือน | ไม่มีเงินเดือน | การเก็บภาษีแบบแยก (อ้างอิง) |
|---|---|---|---|
| ¥1,000,000 | ¥193,000 | ¥57,000 | ¥203,000 |
| ¥5,000,000 | ¥1,449,000 | ¥905,000 | ¥1,016,000 |
| ¥10,000,000 | ¥3,449,000 | ¥2,549,000 | ¥2,032,000 |
| ¥30,000,000 | ¥13,498,000 | ¥12,397,000 | ¥6,095,000 |
คาดว่าจะครอบคลุมสินทรัพย์คริปโตที่กำหนด และขอบเขตจะกำหนดภายหลัง คอลัมน์อ้างอิงเพียงแค่ใช้อัตรากับกำไร
หกเหตุผลที่ภาษีคริปโทของคุณอาจต่างจากตารางภาษี
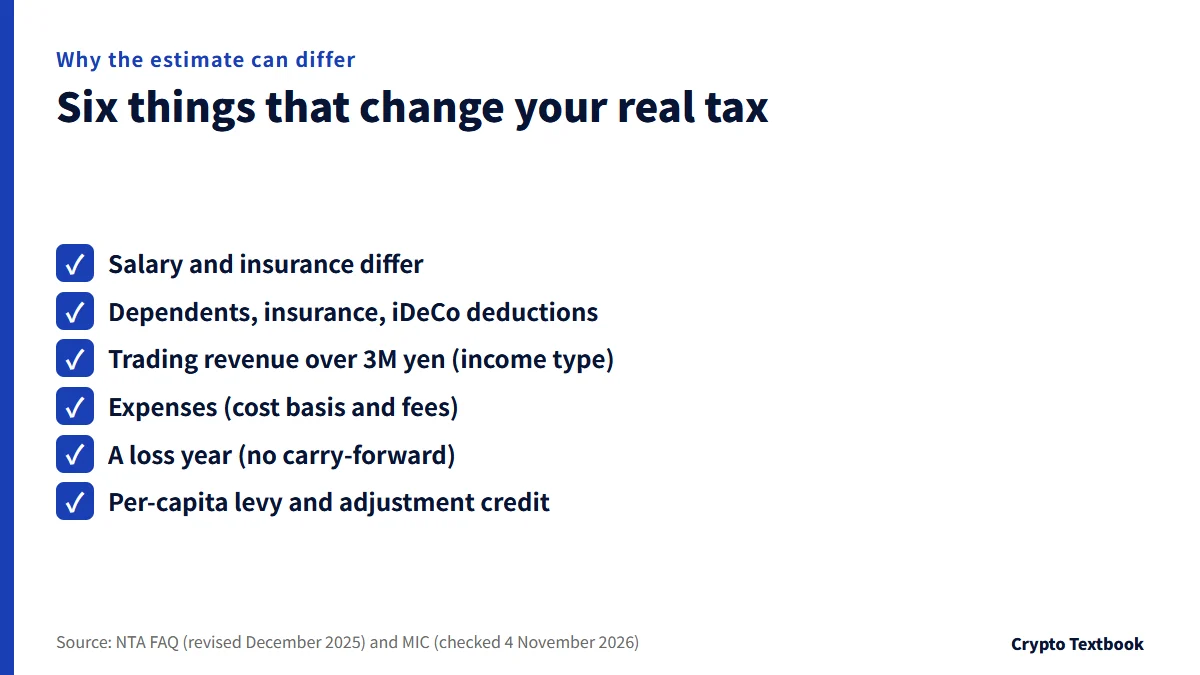
- เงินเดือนและประกันสังคมของคุณต่างจากสมมติฐานของตาราง
- คุณมีการหักลดหย่อนสำหรับคู่สมรส ผู้อยู่ในอุปการะ ประกันชีวิต iDeCo หรือการบริจาคเพื่อภาษีบ้านเกิด
- รายได้จากการซื้อขายต่อปีของคุณเกิน 3 ล้านเยน ซึ่งอาจทำให้เป็นรายได้จากธุรกิจหรือรายได้เบ็ดเตล็ดจากธุรกิจ (FAQ 2-2)
- ค่าใช้จ่ายของคุณ (ต้นทุนการได้มาและค่าธรรมเนียม) คำนวณต่างกัน
- คุณมีปีที่ขาดทุน (ขาดทุนจากรายได้เบ็ดเตล็ดไม่สามารถหักกลบกับรายได้อื่นหรือยกไปปีถัดไปได้)
- ไม่รวมภาษีรายหัวของผู้อยู่อาศัย (4,000 เยนต่อปี) และเครดิตปรับปรุง
วิธีลดภาษีด้วยการหักลดหย่อนอยู่ในบทความเรื่องการประหยัดภาษี ขั้นตอนการยื่นภาษีอยู่ในคู่มือการยื่นภาษีสำหรับแพลตฟอร์มแลกเปลี่ยนต่างประเทศ
8 วิธีประหยัดภาษีคริปโต และเหตุผลที่ไม่มีช่องโหว่ →
วิธียื่นแบบแสดงรายการภาษีสำหรับกำไรจากตลาดแลกเปลี่ยนต่างประเทศ →
วิธีตรวจสอบหน้าอย่างเป็นทางการ และข้อสรุปของเรา
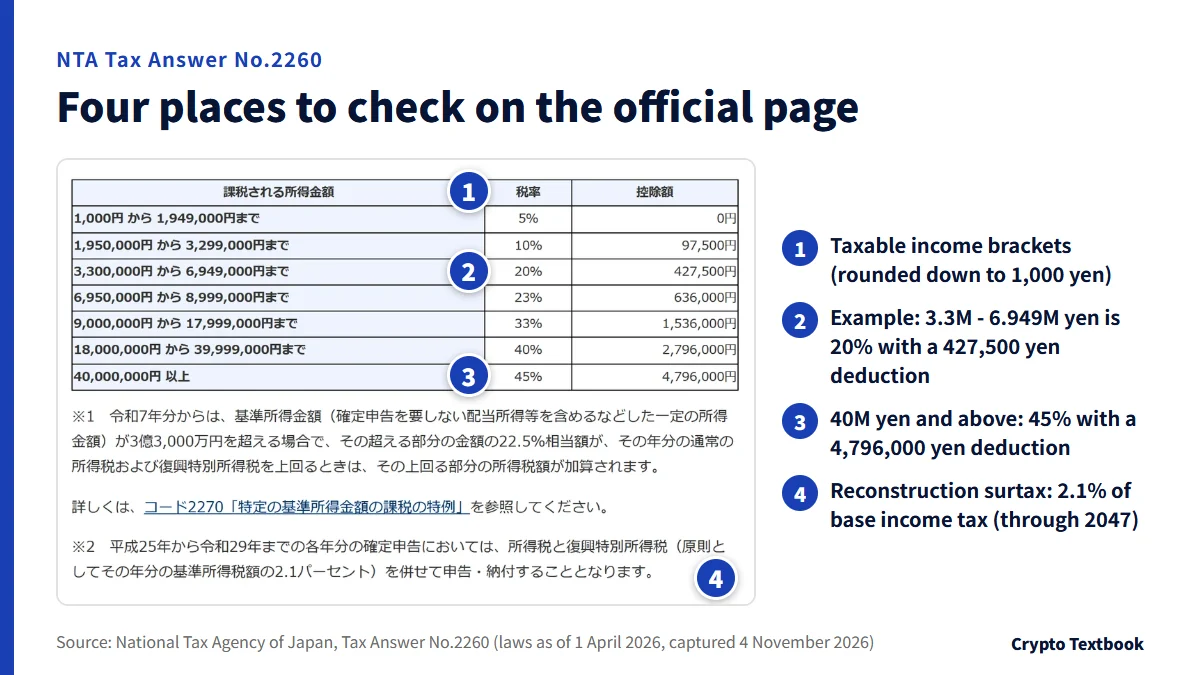
ตรวจสอบอัตราภาษีได้ที่หน้าสำนักงานสรรพากรแห่งชาติ (National Tax Agency) คำตอบภาษีหมายเลข 2260 ส่วนบนของหน้าระบุวันที่ของกฎหมายที่นำมาใช้
- 01อ่านวันที่
มองหาบรรทัดที่แสดงกฎหมายณ วันที่ 1 เมษายน 2026
- 02เลือกแถวของคุณในตาราง
หาช่วงรายได้ที่ต้องเสียภาษีของคุณ แล้วอ่านอัตราภาษีและค่าลดหย่อน
- 03อ่านหมายเหตุ
หมายเหตุใต้ตารางอธิบายภาษีพิเศษเพื่อการฟื้นฟูและภาษีพิเศษเพื่อการป้องกันประเทศ
หากคุณมีเงินเดือน การลดหย่อนพื้นฐานจะลดลงเมื่อรายได้รวมเกิน 4.89 ล้านเยน และสัดส่วนภาษีจะสูงขึ้น หากไม่มีเงินเดือน ภาษีท้องถิ่น (inhabitant tax) เริ่มที่กำไร 500,000 เยน และภาษีเงินได้เริ่มเมื่อเกิน 1,040,000 เยน สำหรับจำนวนมากหรือประเภทรายได้ที่ไม่ชัดเจน ให้สอบถามสำนักงานสรรพากรหรือนักบัญชีภาษี
กำไรจากตลาดแลกเปลี่ยนในต่างประเทศตรวจพบได้หรือไม่ CARF และการตรวจสอบภาษี →
คำถามที่พบบ่อย
ถาม: กำไรคริปโท 1 ล้านเยนในญี่ปุ่นต้องเสียภาษีเท่าไร
ตอบ: พนักงานที่มีรายได้ 5 ล้านเยนจ่ายเพิ่มประมาณ ¥193,000 ส่วนผู้ที่ไม่มีเงินเดือนจ่ายประมาณ ¥57,000 ตัวเลขเหล่านี้เป็นยอดรวมปี 2026 ของภาษีเงินได้ ภาษีเงินได้เพื่อการฟื้นฟู และภาษีผู้อยู่อาศัย โดยคิดเพียงค่าลดหย่อนพื้นฐานและค่าลดหย่อนประกันที่สมมติขึ้น
ถาม: ภาษีคริปโทจากกำไร 2 ล้าน 3 ล้าน และ 5 ล้านเยนเท่าไร
ตอบ: กรณีมีเงินเดือน: ¥519,000 ที่ 2 ล้านเยน, ¥833,000 ที่ 3 ล้านเยน และ ¥1,449,000 ที่ 5 ล้านเยน กรณีไม่มีเงินเดือน: ¥206,000, ¥358,000 และ ¥905,000
ถาม: ภาษีคริปโทจากกำไร 10 ล้าน 20 ล้าน และ 30 ล้านเยนเท่าไร
ตอบ: กรณีมีเงินเดือน: ¥3,449,000 ที่ 10 ล้านเยน, ¥8,175,000 ที่ 20 ล้านเยน และ ¥13,498,000 ที่ 30 ล้านเยน กรณีไม่มีเงินเดือน: ¥2,549,000, ¥7,017,000 และ ¥12,397,000
ถาม: อัตราภาษีคริปโทในญี่ปุ่นเท่าไร
ตอบ: กำไรเป็นรายได้เบ็ดเตล็ดภายใต้การเสียภาษีรวม ภาษีเงินได้มี 7 ขั้นตั้งแต่ 5% ถึง 45% ภาษีผู้อยู่อาศัยคือ 10% และในปี 2026 จะบวกอีก 2.1% ของภาษีเงินได้ ยอดรวมอยู่ที่ประมาณ 15% ถึง 55% ขึ้นอยู่กับเงินได้สุทธิรวมของคุณ
ถาม: หากกำไรคริปโทไม่เกิน 200,000 เยน จะไม่ต้องเสียภาษีหรือไม่
ตอบ: พนักงานเงินเดือนที่มีรายได้จากนายจ้างรายเดียวไม่เกิน 20 ล้านเยน ไม่ต้องยื่นแบบแสดงรายการภาษีเงินได้ หากรายได้นอกเหนือจากเงินเดือนไม่เกิน 200,000 เยน (สำนักงานบริหารภาษีแห่งชาติ No.1900) แต่ยังต้องแจ้งภาษีท้องถิ่น (ภาษีผู้อยู่อาศัย) หากมีเงินเดือน จะมีภาษีผู้อยู่อาศัยประมาณ 20,000 เยนสำหรับกำไรระดับนั้น
ถาม: เหตุใดสัดส่วนภาษีจึงเพิ่มขึ้นเมื่อกำไรเพิ่ม
ตอบ: ภาษีเงินได้เป็นอัตราก้าวหน้า ดังนั้นเงินได้สุทธิที่สูงขึ้นจะตกอยู่ในขั้นภาษีที่สูงขึ้น ค่าลดหย่อนพื้นฐานก็ลดลงเมื่อรายได้รวมเกิน 4.89 ล้านเยน หากมีเงินเดือน สัดส่วนจะอยู่ราว 45% ที่กำไร 30 ล้านเยน
ถาม: การเก็บภาษีแบบแยกตั้งแต่ปี 2027 จะลดภาษีคริปโทของฉันหรือไม่
ตอบ: เริ่มตั้งแต่วันที่ 1 มกราคมของปีถัดจากปีที่กฎหมายตราสารทางการเงินและการแลกเปลี่ยน (Financial Instruments and Exchange Act) ฉบับแก้ไขมีผลบังคับใช้ เร็วที่สุดคือ 1 มกราคม 2027 อัตราอยู่ที่ประมาณ 20.315% ซึ่งคาดว่าต่ำกว่าการเสียภาษีรวมสำหรับกำไรก้อนใหญ่ ครอบคลุมสินทรัพย์คริปโตที่กำหนด ซึ่งขอบเขตยังไม่แน่ชัด
ถาม: เหตุใดภาษีของฉันจึงต่างจากตารางภาษีคริปโทนี้
ตอบ: ตารางสมมติเงินเดือน 5 ล้านเยน ประกันสังคม 750,000 เยน และใช้เพียงค่าลดหย่อนพื้นฐาน ผู้อยู่ในอุปการะ ค่าลดหย่อนอื่น ค่าใช้จ่าย และประเภทรายได้ทำให้ผลลัพธ์เปลี่ยนไป โปรดยืนยันจำนวนจริงด้วยเครื่องมือยื่นภาษีอย่างเป็นทางการหรือนักบัญชีภาษี
แหล่งที่มา
- สำนักงานภาษีแห่งชาติ (NTA) | Tax Answer No.2260 อัตราภาษีเงินได้ (กฎหมาย ณ 1 เมษายน 2026 ตรวจสอบ 4 พฤศจิกายน 2026 ภาษาญี่ปุ่น) →
- สำนักงานภาษีแห่งชาติ (NTA) | Tax Answer No.1199 การหักลดหย่อนพื้นฐาน (กฎหมาย ณ 1 เมษายน 2026 จำนวนเงินปี 2026 ตรวจสอบ 4 พฤศจิกายน 2026 ภาษาญี่ปุ่น) →
- สำนักงานภาษีแห่งชาติ (NTA) | Tax Answer No.1410 การหักรายได้จากการจ้างงาน (จำนวนเงินปี 2026 ตรวจสอบ 4 พฤศจิกายน 2026 ภาษาญี่ปุ่น) →
- สำนักงานภาษีแห่งชาติ (NTA) | Tax Answer No.1900 พนักงานเงินเดือนที่ต้องยื่นแบบ (กฎ 200,000 เยน ตรวจสอบ 4 พฤศจิกายน 2026 ภาษาญี่ปุ่น) →
- สำนักงานภาษีแห่งชาติ (NTA) | Tax Answer No.1524 การจัดการภาษีของกำไรจากคริปโทแอสเซ็ต (ภาษาญี่ปุ่น) →
- สำนักงานภาษีแห่งชาติ (NTA) | คำถามที่พบบ่อยเกี่ยวกับการจัดการภาษีของคริปโทแอสเซ็ต แก้ไขล่าสุดธันวาคม 2025 (PDF ภาษาญี่ปุ่น) →
- กระทรวงกิจการภายในและการสื่อสาร | ภาษีผู้อยู่อาศัยส่วนบุคคล (อัตราตามรายได้ 10%: ระดับจังหวัด 4% บวกระดับเทศบาล 6% ภาษาญี่ปุ่น) →
- กระทรวงกิจการภายในและการสื่อสาร | คณะศึกษาภาษีผู้อยู่อาศัย ปีงบประมาณ 2026 เอกสารที่ 3 (29 พฤษภาคม 2026 PDF การหักลดหย่อนพื้นฐานของภาษีผู้อยู่อาศัยไม่เปลี่ยน สูงสุด 430,000 เยน ภาษาญี่ปุ่น) →
FX Textbook เป็นเว็บไซต์ข้อมูลอิสระ ไม่ใช่กระดานเทรดหรือผู้ให้คำแนะนำการลงทุนส่วนบุคคล การซื้อขายสินทรัพย์คริปโตมีความเสี่ยง ได้แก่ ความผันผวนของราคา การลิควิเดตสถานะที่ใช้เลเวอเรจ ความผิดพลาดในการโอน และความเสี่ยงด้านการดำเนินงานของกระดานเทรดและผู้ให้บริการ ซึ่งอาจทำให้คุณสูญเสียเงินลงทุนบางส่วนหรือทั้งหมด ไม่มีการรับประกันผลลัพธ์ใด ๆ
NEXT STEP
หากใช้ตลาดแลกเปลี่ยน ให้ตรวจสอบเงื่อนไขและผู้ดำเนินการก่อน
ผู้ให้บริการ ค่าธรรมเนียม เลเวอเรจและการบังคับปิดสถานะ การฝากและถอน และการตรวจสอบตัวตน จัดเรียงตามตลาดแลกเปลี่ยน