您在加密貨幣上獲利,卻不知道會增加多少稅。此表顯示獲利 200,000 日圓至 3,000 萬日圓的稅額,分為兩種情況:有薪資與無薪資。
若獲利 1 million 日圓,年薪 5 million 日圓的上班族約多繳 ¥193,000,無薪資者約繳 ¥57,000(2026 年所得,所得稅加住民稅,簡化計算)。
讀完後,您可以找到最接近自身情況的那一列,並讀出稅額估算。
簡言之:獲利 1 百萬日圓,有薪資者約繳 ¥193,000,無薪資者約繳 ¥57,000
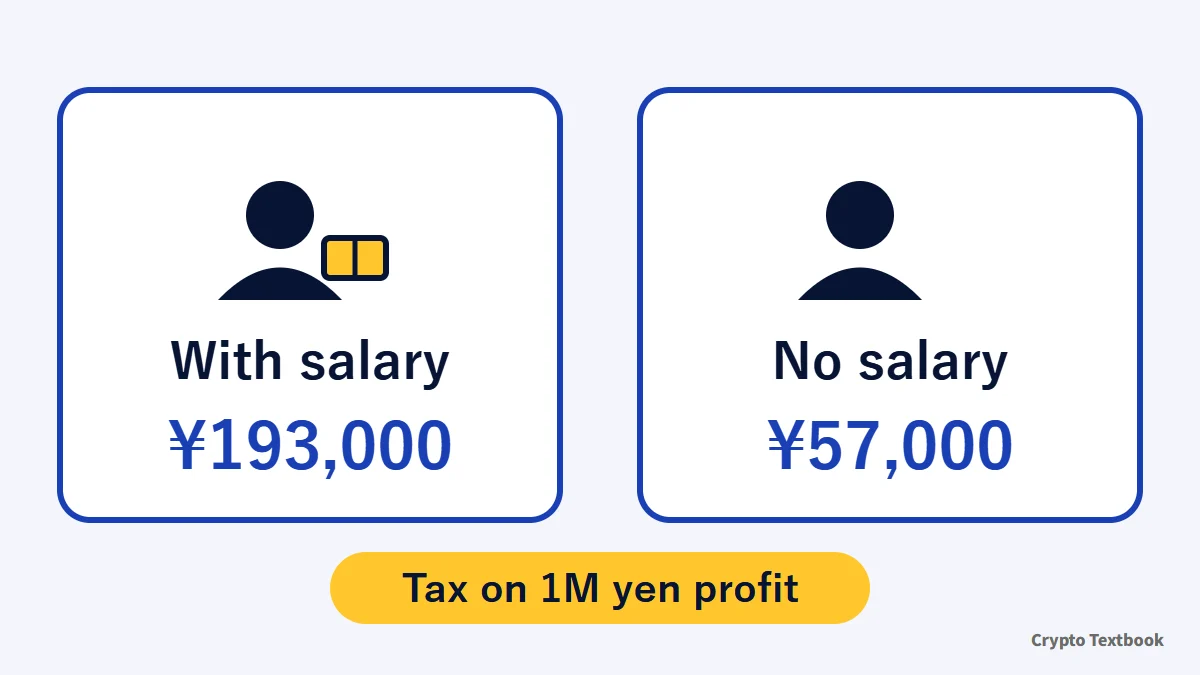
- 年收入 500 萬日圓的受薪者,在 100 萬日圓利潤下多繳 ¥193,000(利潤的 19.3%)
- 同一位上班族,獲利 5 百萬日圓的稅額為 ¥1,449,000(29.0%),獲利 10 百萬日圓則為 ¥3,449,000(34.5%)
- 無薪資時,獲利 100 萬日圓的稅額為 ¥57,000,500 萬為 ¥905,000,1,000 萬為 ¥2,549,000
- 占比隨獲利上升;有薪資時,在 3,000 萬日圓達到 45.0%
- 所有數字皆為 2026 年所得:所得稅、復興特別所得稅與居民稅合計
| 獲利 | 有薪資(500 萬日圓) | 無薪資(僅有利潤) |
|---|---|---|
| ¥1,000,000 | ¥193,000 (19.3%) | ¥57,000 (5.7%) |
| ¥5,000,000 | ¥1,449,000 (29.0%) | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥3,449,000 (34.5%) | ¥2,549,000 (25.5%) |
| ¥30,000,000 | ¥13,498,000 (45.0%) | ¥12,397,000 (41.3%) |
撫養親屬與保險扣除額會改變結果。申報前,請向稅務署或稅務會計師確認。
日本加密貨幣稅額表:所得稅 5-45% 加居民稅 10%
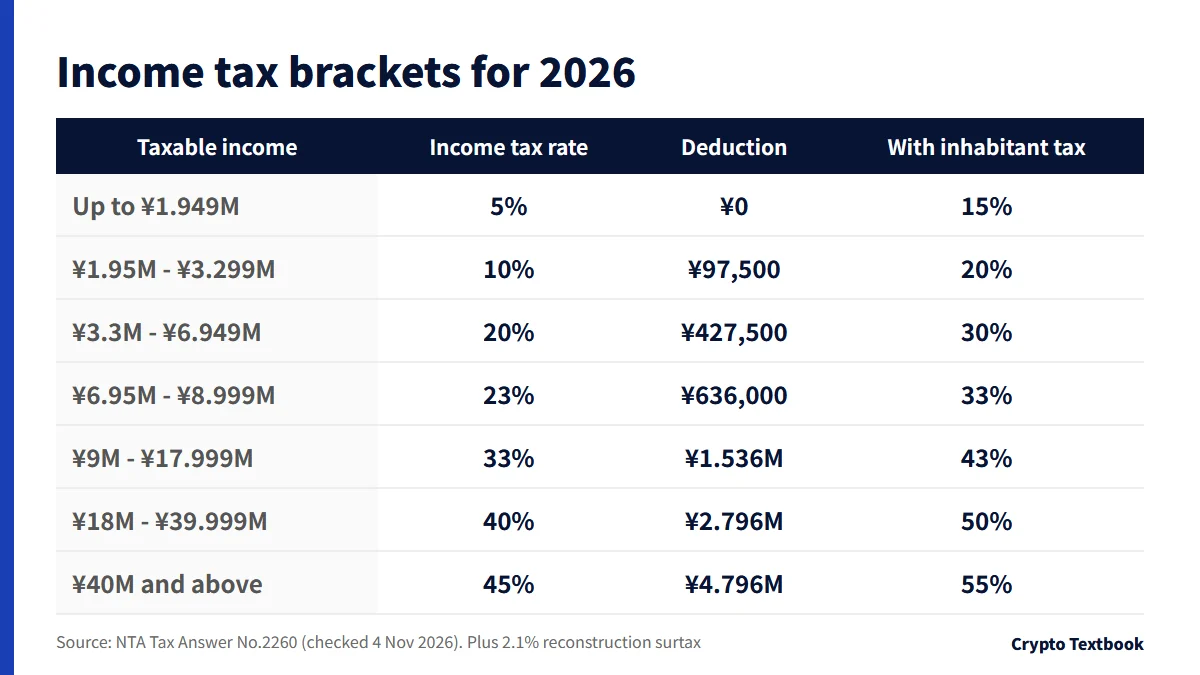
加密貨幣獲利屬於雜項所得。會與薪資合併計稅,稅率隨課稅所得增加而上升。
| 應稅所得 | 所得稅率 | 扣除 | 含 10% 住民稅 |
|---|---|---|---|
| 1,000 日圓至 1,949,000 日圓 | 5% | 0 日圓 | 15% |
| 1,950,000 至 3,299,000 日圓 | 10% | 97,500 日圓 | 20% |
| 3,300,000 至 6,949,000 日圓 | 20% | 427,500 日圓 | 30% |
| 6,950,000 至 8,999,000 日圓 | 23% | 636,000 日圓 | 33% |
| 9,000,000 至 17,999,000 日圓 | 33% | 1,536,000 日圓 | 43% |
| 18,000,000 至 39,999,000 日圓 | 40% | 2,796,000 日圓 | 50% |
| 40,000,000 日圓以上 | 45% | 4,796,000 日圓 | 55% |
所得稅為課稅所得乘以稅率,再減去扣除額。以課稅所得 4 百萬日圓為例:4,000,000 x 20% - 427,500 = 372,500 日圓。
2026 年所得須加計所得稅的 2.1%。自 2027 年起將導入防衛特別所得稅,合計稅率不變。
日本加密資產稅額表的假設:有薪資與無薪資
此稅額表是我們依下列條件自行計算的。條件不同,稅額也會不同。
| 項目 | 有薪資 | 無薪資 |
|---|---|---|
| 薪資所得 | 5,000,000 日圓 | 無 |
| 薪資所得扣除額 | 1,440,000 日圓(收入 x 20% + 440,000) | 無 |
| 薪資所得 | 3,560,000 日圓 | 0 日圓 |
| 社會保險費扣除額 | 750,000 日圓(假設為薪資的 15%) | 假設為 0 日圓 |
| 加密貨幣獲利 | 扣除必要費用後的雜項所得 | 相同 |
| 其他扣除額 | 僅計基礎扣除額 | 僅計基礎扣除額 |
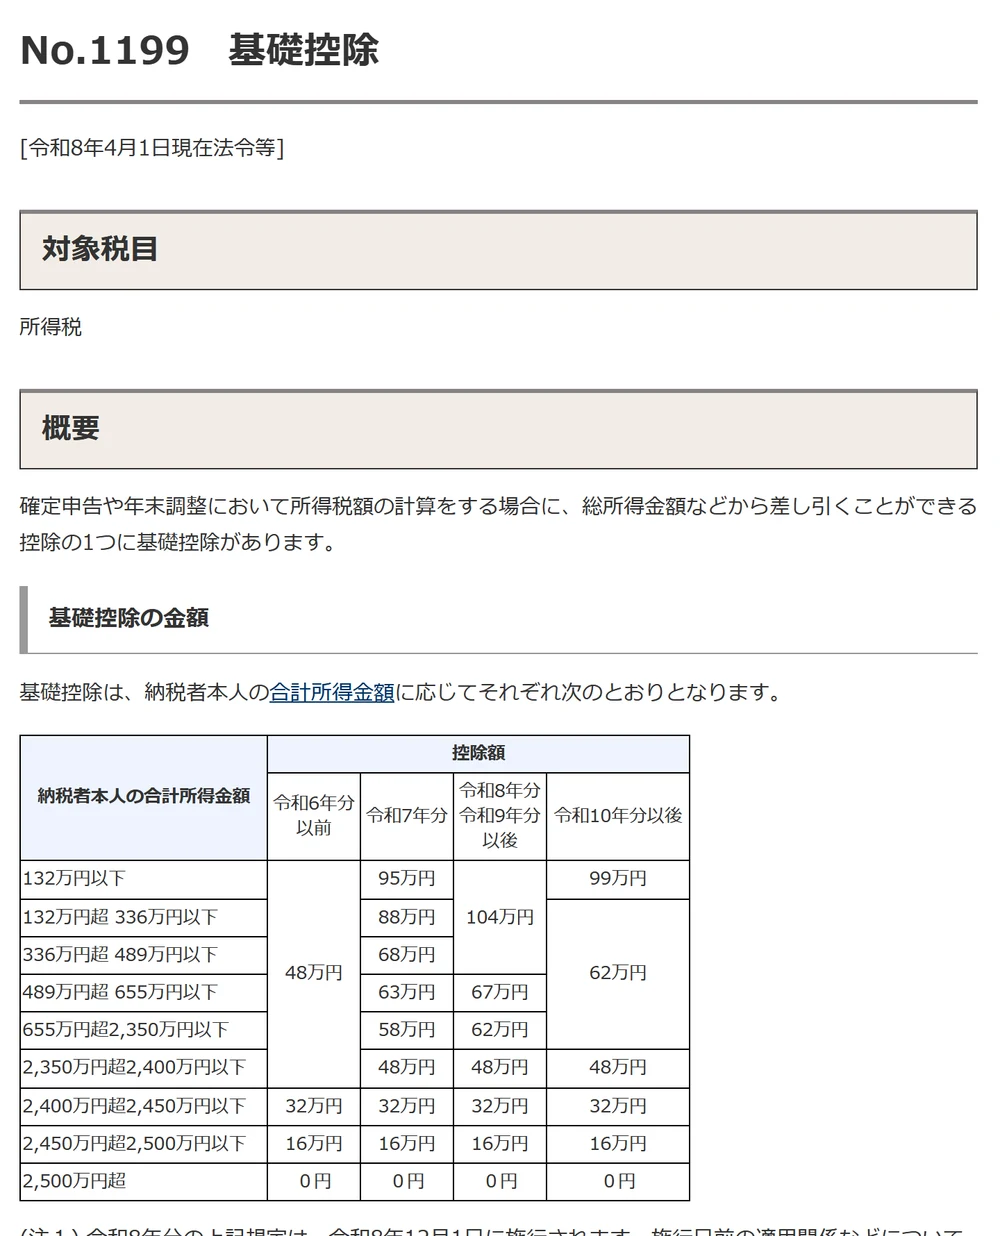
基礎扣除額視總所得而定。2026 年度為:4.89 百萬日圓以下 1,040,000 日圓,6.55 百萬日圓以下 670,000 日圓,23.5 百萬日圓以下 620,000 日圓。
- 當獲利使總所得超過 4.89 百萬日圓時,基礎扣除額會從 1,040,000 日圓降至 670,000 日圓
- 2027 年度住民稅的基礎扣除額維持在最高 430,000 日圓,與所得稅各自獨立
- 不含住民稅的均等割與調整扣除
若您繳納國民健康保險費,該扣除額會降低您的稅額。保險費本身則是另一項成本。
有薪資者的加密貨幣稅金:獲利 200,000 日圓至 30 百萬日圓的稅額表
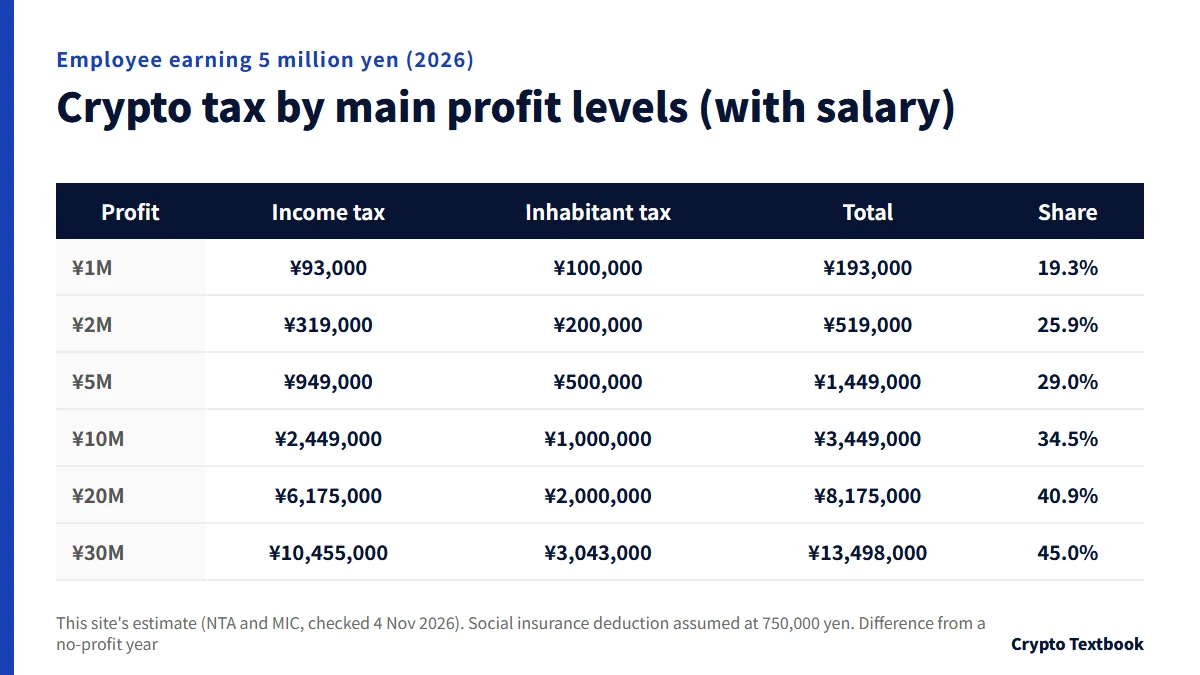
這是年收入 500 萬日圓的上班族,就加密貨幣獲利所需額外繳納的稅額。無獲利的年度需繳所得稅 ¥90,000 與住民稅 ¥238,000,合計 ¥328,000。
| 獲利 | 所得稅+附加稅 | 居民稅 | 合計(利潤占比) |
|---|---|---|---|
| ¥200,000 | ¥11,000 | ¥20,000 | ¥31,000 (15.6%) |
| ¥500,000 | ¥42,000 | ¥50,000 | ¥92,000 (18.4%) |
| ¥1,000,000 | ¥93,000 | ¥100,000 | ¥193,000 (19.3%) |
| ¥2,000,000 | ¥319,000 | ¥200,000 | ¥519,000 (25.9%) |
| ¥3,000,000 | ¥533,000 | ¥300,000 | ¥833,000 (27.8%) |
| ¥5,000,000 | ¥949,000 | ¥500,000 | ¥1,449,000 (29.0%) |
| ¥10,000,000 | ¥2,449,000 | ¥1,000,000 | ¥3,449,000 (34.5%) |
| ¥20,000,000 | ¥6,175,000 | ¥2,000,000 | ¥8,175,000 (40.9%) |
| ¥30,000,000 | ¥10,455,000 | ¥3,043,000 | ¥13,498,000 (45.0%) |
- 獲利 200,000 日圓時,無須申報所得稅,僅需繳納住民稅 ¥20,000;¥11,000 的所得稅是依公式在申報時算出的金額
- 獲利達 200 萬日圓時,占比躍升至 25.9%,因為稅率級距升至 20%,且基礎扣除額從 1,040,000 日圓降至 670,000 日圓
- 在 3,000 萬日圓時,總所得超過 2,500 萬,基礎扣除額變為 0 日圓,負擔比例為 45.0%
無薪資者的加密貨幣稅金:依獲利金額的稅額表
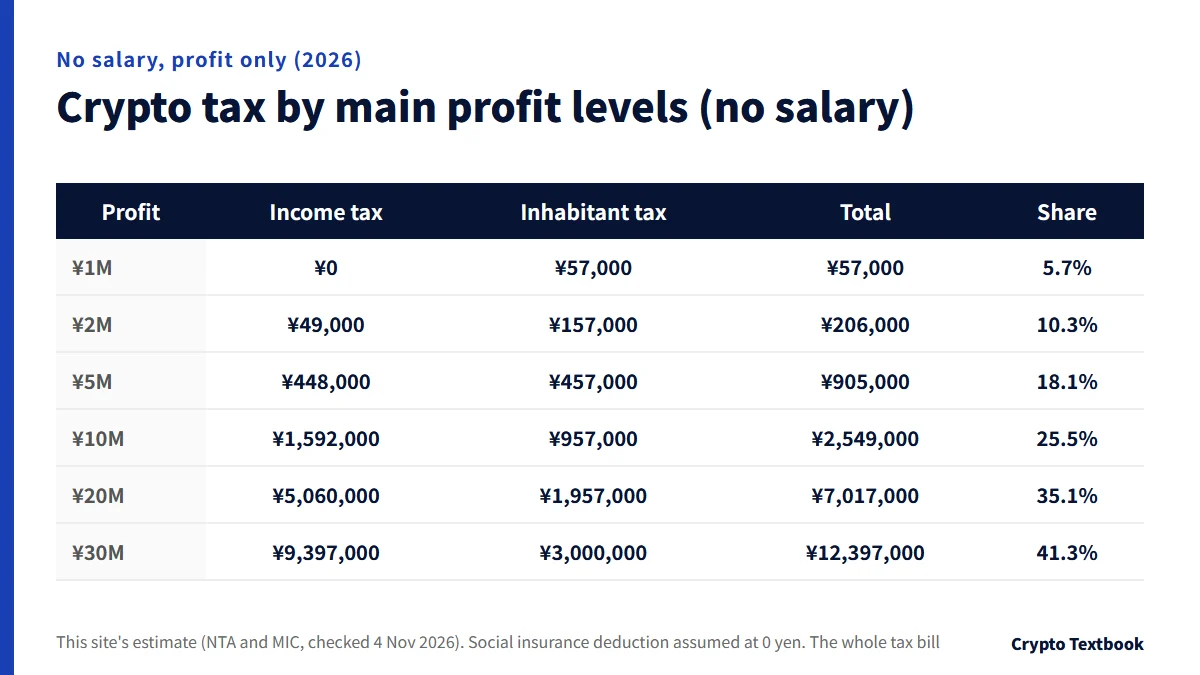
這是無薪資、僅有加密貨幣獲利者的年度稅額。獲利在 1,040,000 日圓以內時,基礎扣除額使得無須繳納所得稅。
| 獲利 | 所得稅+附加稅 | 居民稅 | 合計(利潤占比) |
|---|---|---|---|
| ¥200,000 | ¥0 | ¥0 | ¥0 (0.0%) |
| ¥500,000 | ¥0 | ¥7,000 | ¥7,000 (1.4%) |
| ¥1,000,000 | ¥0 | ¥57,000 | ¥57,000 (5.7%) |
| ¥2,000,000 | ¥49,000 | ¥157,000 | ¥206,000 (10.3%) |
| ¥3,000,000 | ¥101,000 | ¥257,000 | ¥358,000 (11.9%) |
| ¥5,000,000 | ¥448,000 | ¥457,000 | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥1,592,000 | ¥957,000 | ¥2,549,000 (25.5%) |
| ¥20,000,000 | ¥5,060,000 | ¥1,957,000 | ¥7,017,000 (35.1%) |
| ¥30,000,000 | ¥9,397,000 | ¥3,000,000 | ¥12,397,000 (41.3%) |
- 住民稅的基礎扣除額為 430,000 日圓,因此獲利從 500,000 日圓起開始課稅(¥7,000)
- 所得稅僅適用於獲利超過 1,040,000 日圓的部分
- 稅金以外的費用,例如國民健康保險費,也可能隨所得增加(未列入表中)
數字的計算方式:有薪資者獲利 5 百萬日圓
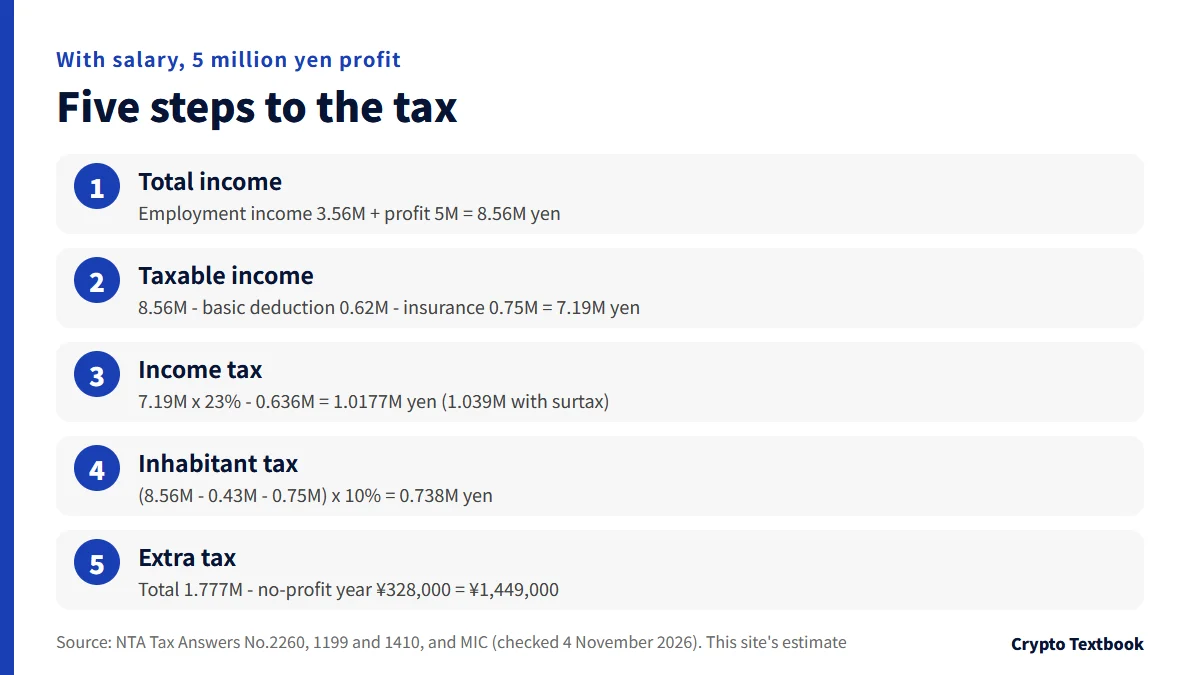
有薪資、獲利 500 萬日圓的那一列,以五個步驟計算。
- 01求出總所得
薪資所得 3,560,000 日圓加上獲利 5,000,000 日圓,合計為 8,560,000 日圓。
- 02求出課稅所得
扣除基礎扣除額 620,000 日圓與保險費扣除額 750,000 日圓後,為 7,190,000 日圓。
- 03求出所得稅
7,190,000 x 23% - 636,000 = 1,017,700 日圓。加計復興特別所得稅後為 1,039,000 日圓。
- 04求出居民稅
8,560,000 - 430,000 - 750,000 = 7,380,000 日圓,乘以 10%,為 738,000 日圓。
- 05找出差異
合計為 1,777,000 日圓。減去無獲利年度的 ¥328,000,即為 ¥1,449,000。
薪資所得依國稅廳的表格查得,因此四捨五入可能略有差異。
占比為何上升,以及與 20% 分離課稅的比較
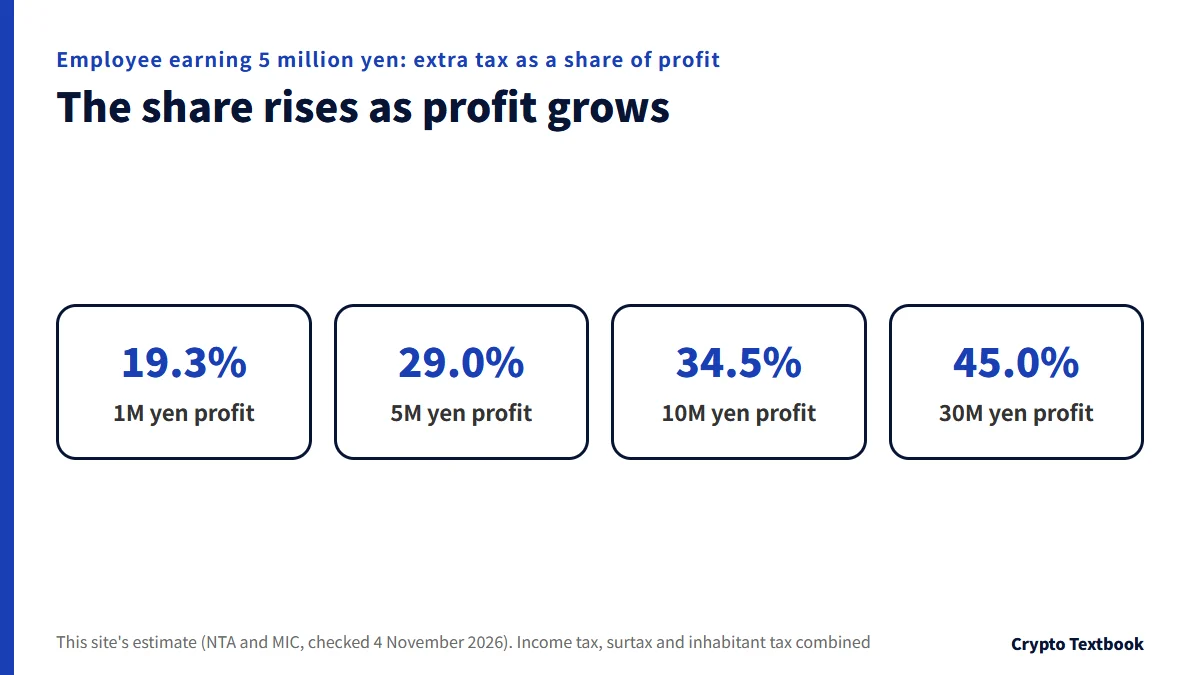
在綜合課稅下,總所得越高,稅率越高。獲利達 500 萬日圓時進入 23% 級距,每多 1 日圓約課徵 33.5% 的稅。
自修正後的《金融商品交易法》施行之次年 1 月 1 日起,特定加密資產的獲利預計將適用 20% 的申告分離課稅。最早日期為 2027 年 1 月 1 日,因此 2026 年所得仍適用現行規則。
| 獲利 | 有薪資 | 無薪資 | 分離課稅(參考) |
|---|---|---|---|
| ¥1,000,000 | ¥193,000 | ¥57,000 | ¥203,000 |
| ¥5,000,000 | ¥1,449,000 | ¥905,000 | ¥1,016,000 |
| ¥10,000,000 | ¥3,449,000 | ¥2,549,000 | ¥2,032,000 |
| ¥30,000,000 | ¥13,498,000 | ¥12,397,000 | ¥6,095,000 |
預計涵蓋特定加密資產,範圍將於日後訂定。參考欄位僅將稅率套用於獲利。
您的加密貨幣稅額可能與稅額表不同的六個原因
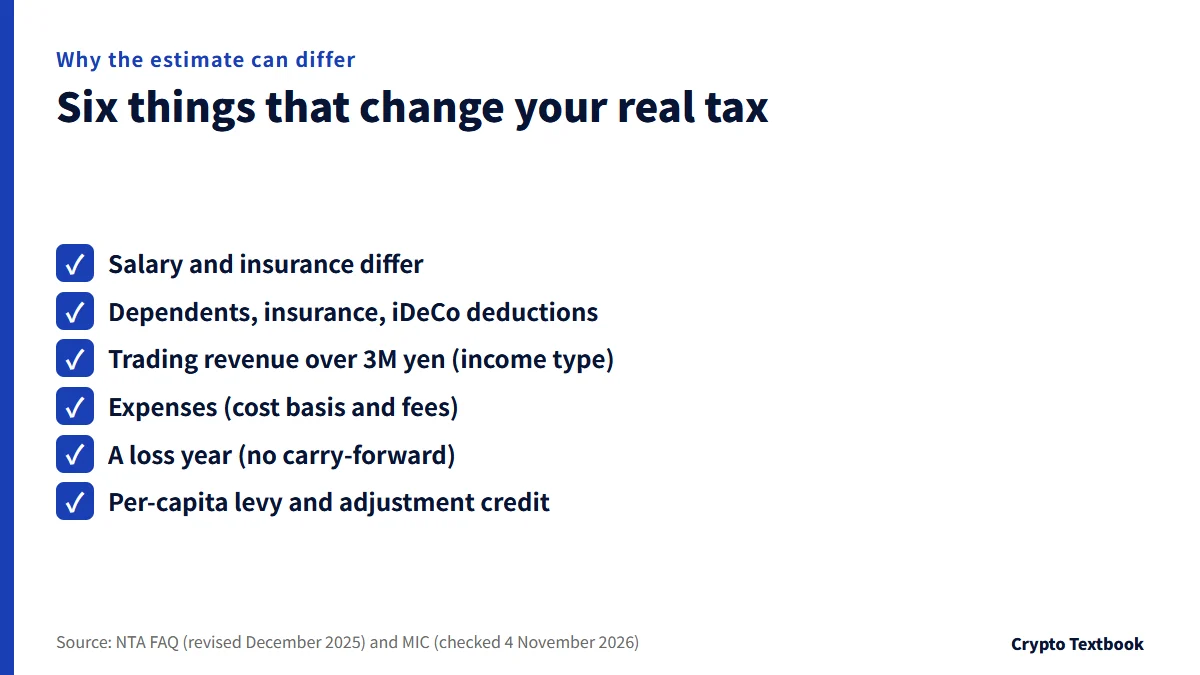
- 您的薪資與社會保險費與表格的假設不同
- 您有配偶、扶養親屬、人壽保險、iDeCo 或故鄉納稅捐款的扣除額
- 您的年度交易收入超過 300 萬日圓,可能被視為事業所得或業務雜所得(FAQ 2-2)
- 您的費用(取得成本與手續費)計算方式不同
- 您有虧損的年度(雜所得的虧損不能與其他所得損益通算,也不能結轉)
- 不含均等割住民稅(每年 4,000 日圓)與調整扣除
以扣除額降低稅額的方法,請見節稅文章。申報步驟請見海外交易所申報指南。
如何查看官方頁面,以及我們的結論
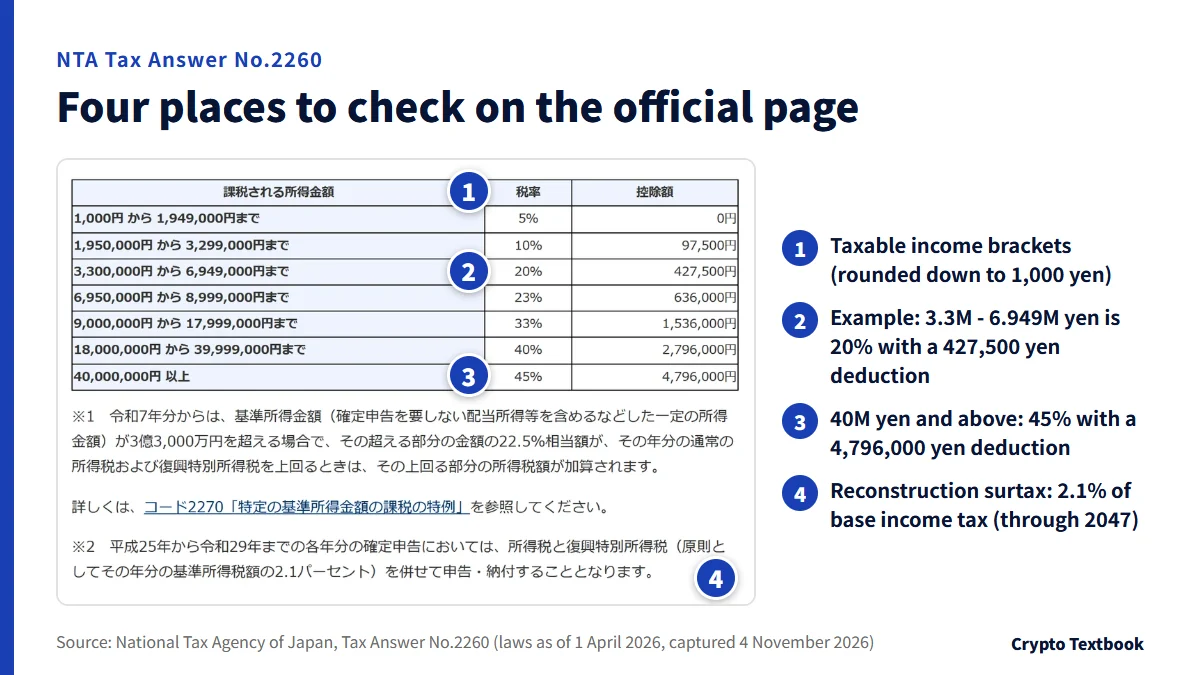
請至國稅廳(National Tax Agency)網頁查看稅率,即 Tax Answer No.2260。頁面頂端會標明其所反映的法令日期。
- 01確認日期
請找出標示截至 2026 年 4 月 1 日法令的那一行。
- 02在表格中選擇您所屬的列
找出您的課稅所得級距,並查看稅率與扣除額。
- 03閱讀附註
表格下方的註記說明了復興特別稅與防衛特別稅。
有薪資者的所得總額超過 4.89 百萬日圓後,基礎扣除額會下降,稅額占比也會上升。無薪資者的情況下,居民稅從獲利 500,000 日圓起算,所得稅則從超過 1,040,000 日圓起算。金額較大或所得類型不明時,請向稅務署或稅務會計師諮詢。
常見問題
Q. 在日本,加密貨幣獲利 1 million 日圓要繳多少稅?
答:年收入 500 萬日圓的受薪者,約多繳 ¥193,000。無薪資者約多繳 ¥57,000。這些是 2026 年所得稅、復興特別所得稅與居民稅的合計,僅計入基礎扣除額與假設的保險扣除額。
Q. 獲利 2 million、3 million 與 5 million 日圓時,加密貨幣稅額是多少?
答:有薪資時:200 萬日圓為 ¥519,000,300 萬為 ¥833,000,500 萬為 ¥1,449,000。無薪資時:¥206,000、¥358,000 與 ¥905,000。
Q. 獲利 10 million、20 million 與 30 million 日圓時,加密貨幣稅額是多少?
答:有薪資時:1,000 萬日圓為 ¥3,449,000,2,000 萬為 ¥8,175,000,3,000 萬為 ¥13,498,000。無薪資時:¥2,549,000、¥7,017,000 與 ¥12,397,000。
Q. 日本的加密貨幣稅率是多少?
答:在綜合課稅下,利潤屬於雜項所得。所得稅有 5% 至 45% 共七個級距,居民稅為 10%,2026 年另加所得稅額的 2.1%。合計大約為 15% 至 55%,由您的合併應稅所得決定。
Q. 加密貨幣獲利在 200,000 日圓以下就不用繳稅嗎?
答:從單一雇主領取 2,000 萬日圓以下薪資的受薪者,若薪資以外的所得在 200,000 日圓以下,則無須辦理所得稅申報(National Tax Agency No.1900)。但仍須申報居民稅。有薪資時,在該利潤水準下約適用 20,000 日圓的居民稅。
Q. 為什麼獲利越高,稅額占比越高?
答:所得稅採累進稅率,因此應稅所得越高,適用的級距越高。總所得超過 489 萬日圓後,基礎扣除額也會下降。有薪資時,利潤 3,000 萬日圓下的負擔比例約為 45%。
Q. 2027 年起改為分離課稅,加密貨幣的稅額會降低嗎?
答:自修正後的金融商品交易法施行之次年 1 月 1 日起適用,最早為 2027 年 1 月 1 日。稅率約為 20.315%,預期在利潤較大時低於綜合課稅。涵蓋的是特定加密資產,範圍尚未確定。
Q. 為什麼我的稅額與這張加密貨幣稅額表不同?
答:此表假設年薪為 500 萬日圓、社會保險費為 750,000 日圓,且只計基礎扣除額。扶養親屬、其他扣除額、費用與所得類型都會改變結果。請用官方申報工具或稅務會計師確認實際金額。
出處
- 國稅廳|稅務解答 No.2260 所得稅稅率(截至 2026 年 4 月 1 日的法令,2026 年 11 月 4 日確認,日文) →
- 國稅廳|稅務解答 No.1199 基礎扣除(截至 2026 年 4 月 1 日的法令;2026 年金額,2026 年 11 月 4 日確認,日文) →
- 國稅廳|稅務解答 No.1410 薪資所得扣除(2026 年金額,2026 年 11 月 4 日確認,日文) →
- 國稅廳|稅務解答 No.1900 須申報的受薪者(200,000 日圓規則,2026 年 11 月 4 日確認,日文) →
- 國稅廳|稅務解答 No.1524 加密資產獲利的課稅處理(日文) →
- 國稅廳|加密資產課稅處理常見問答,最後修訂於 2025 年 12 月(PDF,日文) →
- 總務省|個人住民稅(所得比例稅率 10%:都道府縣民稅 4% 加市町村民稅 6%;日文) →
- 總務省|令和 8 年度(2026 年度)住民稅研究會,資料 3(2026 年 5 月 29 日,PDF;住民稅基礎扣除額維持最高 430,000 日圓;日文) →
FX Textbook 是獨立的資訊網站,既非交易所,也不提供個人投資建議。加密資產交易具有風險:價格波動、槓桿部位被強制平倉、匯款失誤,以及交易所與服務業者的營運風險,都可能導致您損失部分或全部投入資本。不保證任何結果。
NEXT STEP
若您使用交易所,請先確認其條件與營運方。
依交易所整理:營運方、手續費、槓桿與強制平倉、入金與提款,以及身分驗證。