仮想通貨で利益が出たが、税金がいくらになるのか分からない。利益20万〜3,000万円の税額を、給与ありと給与なしの2パターンで早見表にしました。
利益100万円なら、給与収入500万円の会社員は19.3万円、給与がない人は5.7万円です(2026年分・所得税と住民税の合計の試算)。
読み終えると、自分に近い行から納税額の目安をつかめます。
結論:利益100万円の税金は、給与ありで約19.3万円・給与なしで約5.7万円
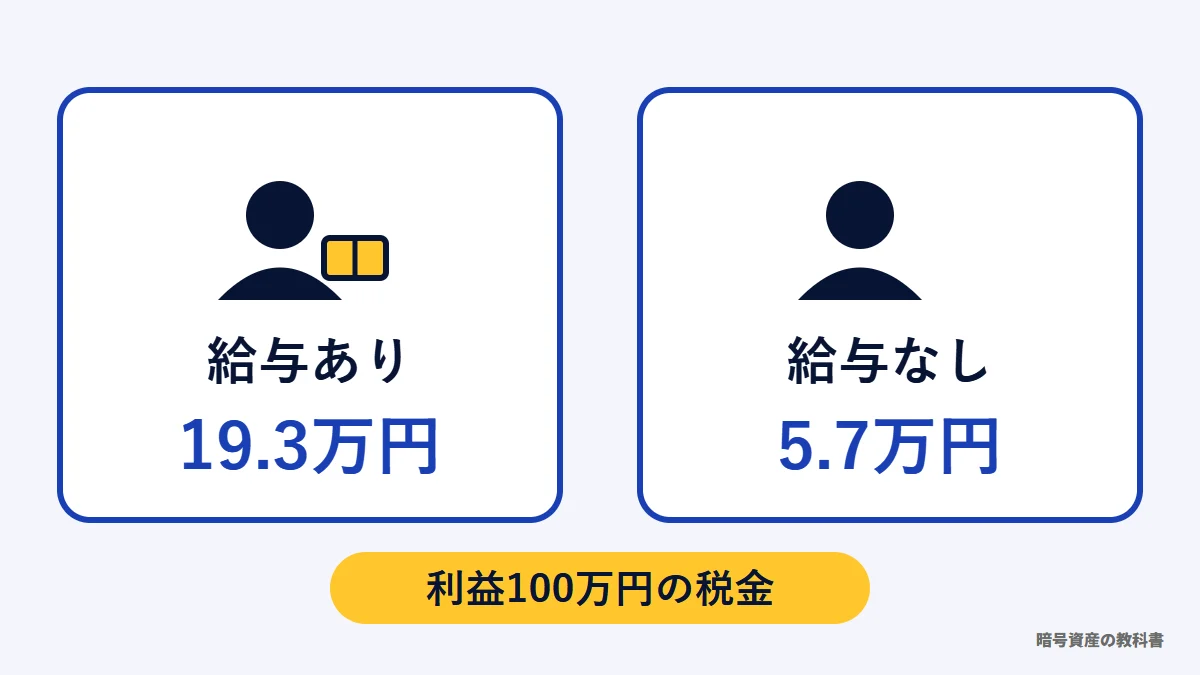
- 給与収入500万円の会社員は、利益100万円で税金が19.3万円増える(利益の19.3%)
- 同じ会社員で、利益500万円は144.9万円(29.0%)、1,000万円は344.9万円(34.5%)
- 給与がない人は、利益100万円で5.7万円、500万円で90.5万円、1,000万円で254.9万円
- 利益が増えるほど割合が上がり、給与ありは利益3,000万円で45.0%になる
- 税額は2026年分(令和8年分)の所得税・復興特別所得税・住民税の合計
| 利益 | 給与あり(給与収入500万円) | 給与なし(利益のみ) |
|---|---|---|
| 100万円 | 19.3万円(19.3%) | 5.7万円(5.7%) |
| 500万円 | 144.9万円(29.0%) | 90.5万円(18.1%) |
| 1,000万円 | 344.9万円(34.5%) | 254.9万円(25.5%) |
| 3,000万円 | 1,349.8万円(45.0%) | 1,239.7万円(41.3%) |
扶養や保険料控除などで税額は変わります。申告の前に、税務署か税理士に確認してください。
税率の早見表:所得税5〜45%と住民税10%で15〜55%
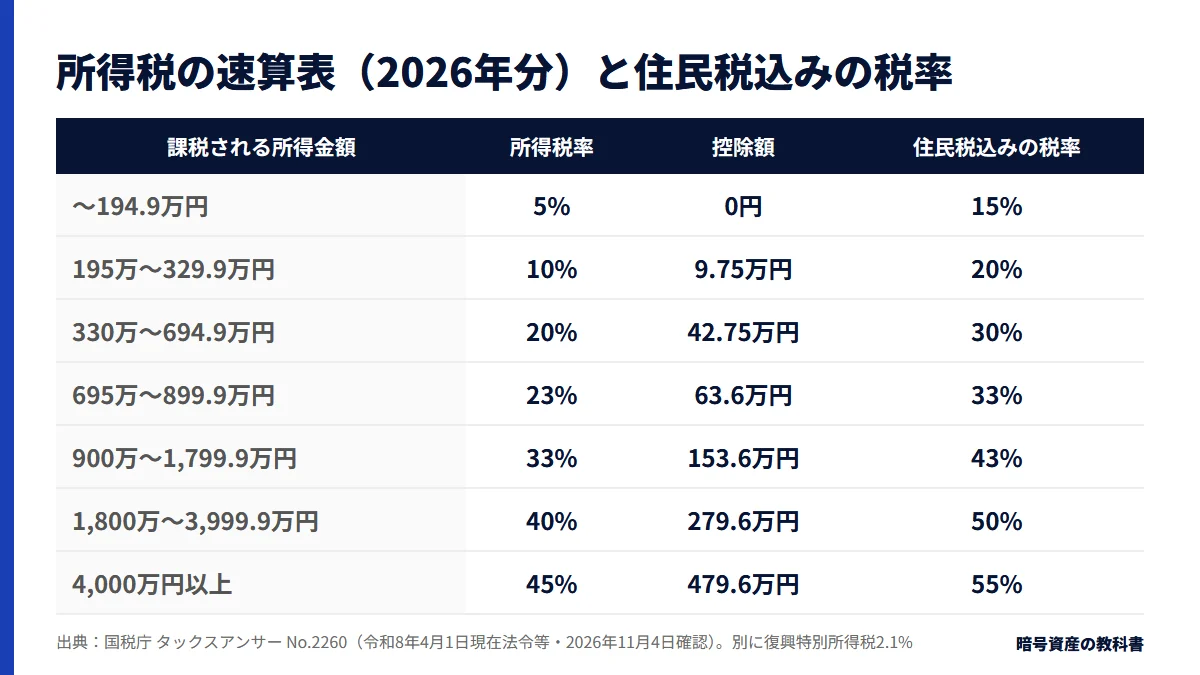
仮想通貨の利益は雑所得に区分され、給与などと合算して税額が決まる総合課税です。税率は課税される所得金額で上がります。
| 課税される所得金額 | 所得税率 | 控除額 | 住民税10%を足した税率 |
|---|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 | 15% |
| 195万円〜329万9,000円 | 10% | 9万7,500円 | 20% |
| 330万円〜694万9,000円 | 20% | 42万7,500円 | 30% |
| 695万円〜899万9,000円 | 23% | 63万6,000円 | 33% |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 | 43% |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 | 50% |
| 4,000万円以上 | 45% | 479万6,000円 | 55% |
所得税は「課税される所得金額×税率−控除額」で求めます。課税所得400万円なら、400万円×20%−42万7,500円=37万2,500円です。
2026年分は、所得税額に2.1%の復興特別所得税が加わります。2027年分からは防衛特別所得税が創設され、合計の税率は変わりません。
計算の前提:給与あり・給与なしの2パターン
早見表は、次の条件で当サイトが計算した試算です。条件が違えば、税額も変わります。
| 項目 | 給与あり | 給与なし |
|---|---|---|
| 給与収入 | 500万円 | なし |
| 給与所得控除 | 144万円(収入×20%+44万円) | なし |
| 給与所得 | 356万円 | 0円 |
| 社会保険料控除 | 75万円(給与収入の15%と仮定) | 0円と仮定 |
| 仮想通貨の利益 | 必要経費を引いた後の雑所得 | 同じ |
| ほかの控除 | 基礎控除のみ | 基礎控除のみ |
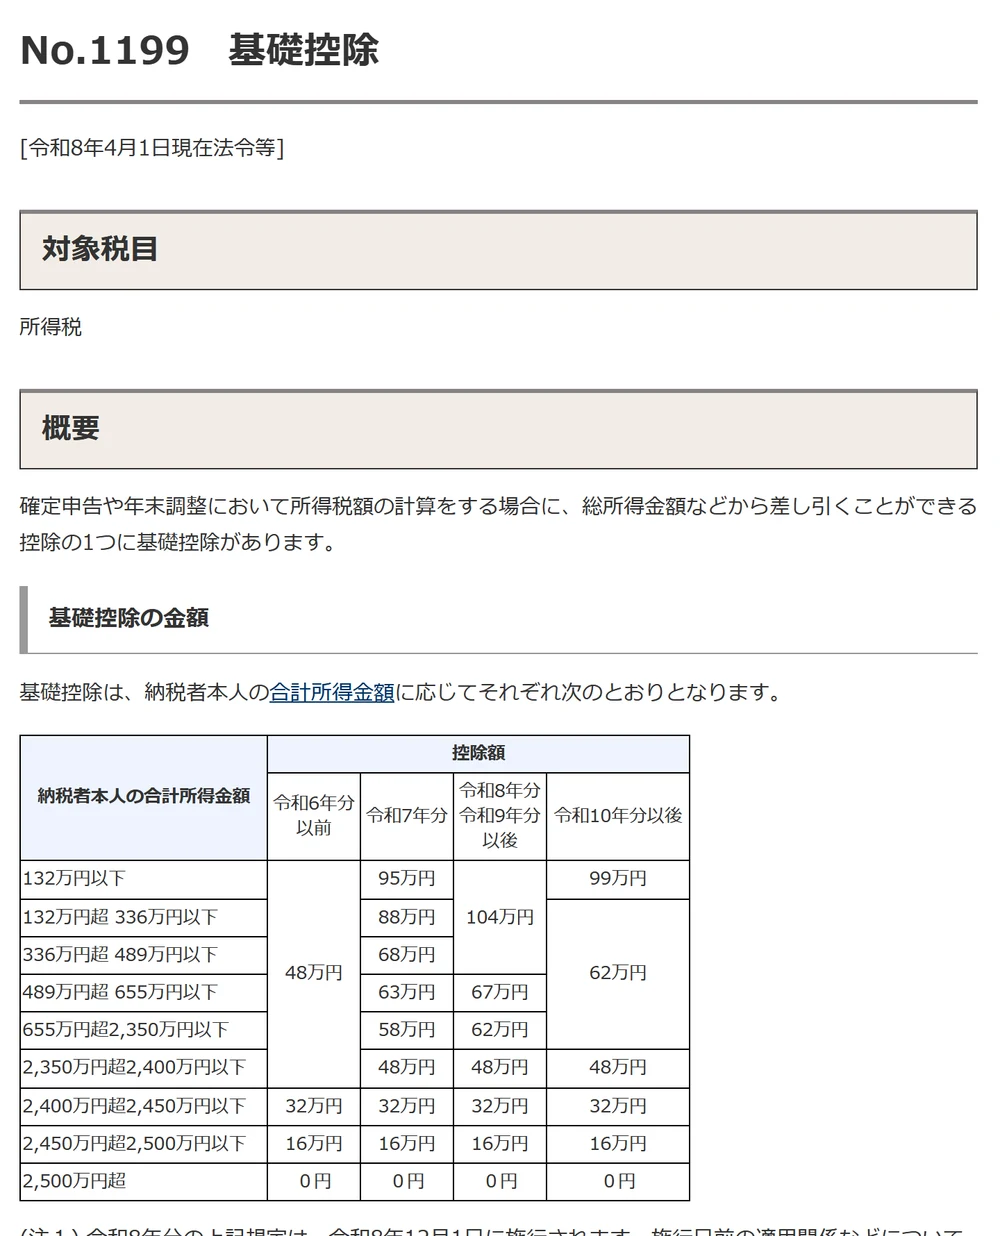
所得税の基礎控除は、合計所得金額で変わります。令和8年分は489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円です。
- 利益が増えて合計所得が489万円を超えると、基礎控除は104万円から67万円に下がる
- 住民税の基礎控除は令和9年度分も最高43万円で、所得税とは別
- 住民税の均等割・調整控除は、表に含めない
国民健康保険料などを払っている人は、控除で税額が下がります。保険料そのものは、税金とは別にかかります。
給与ありの会社員:利益20万〜3,000万円の税額早見表
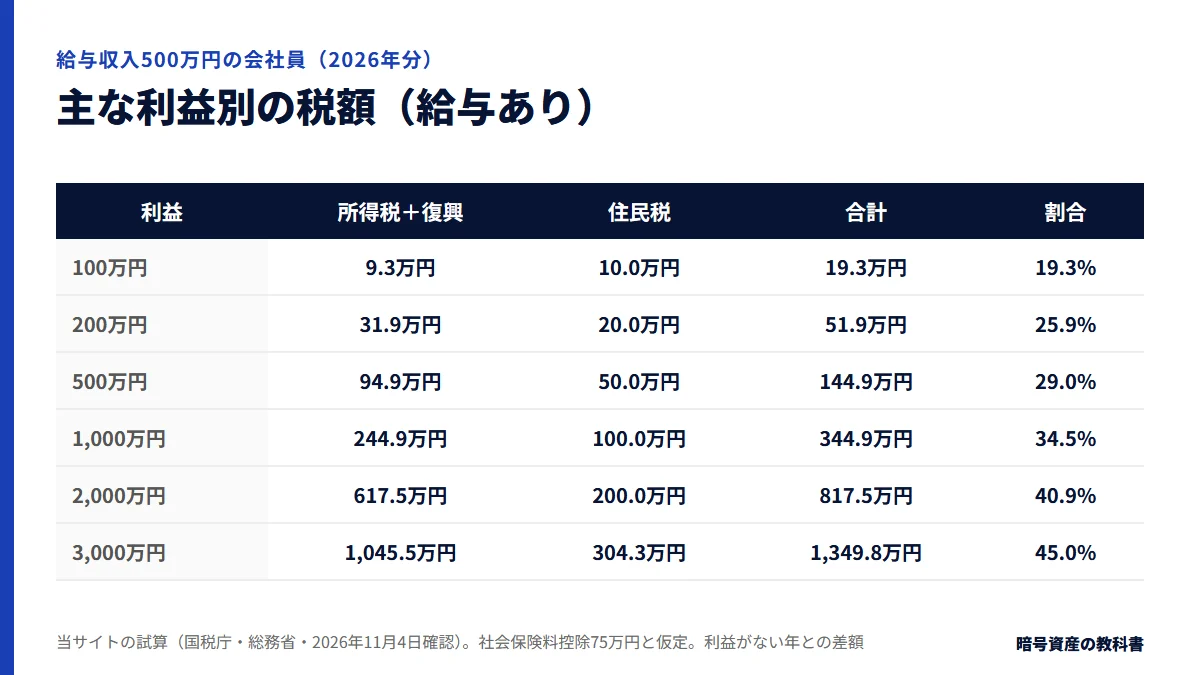
給与が年500万円の人が、仮想通貨で利益を出したときに、増える税金を次の表にしました。
利益がない年の税金は、合わせて32.8万円です。内訳は、所得税が9.0万円、住民税が23.8万円です。
| 利益 | 所得税+復興 | 住民税 | 合計(利益に対する割合) |
|---|---|---|---|
| 20万円 | 1.1万円 | 2.0万円 | 3.1万円(15.6%) |
| 50万円 | 4.2万円 | 5.0万円 | 9.2万円(18.4%) |
| 100万円 | 9.3万円 | 10.0万円 | 19.3万円(19.3%) |
| 200万円 | 31.9万円 | 20.0万円 | 51.9万円(25.9%) |
| 300万円 | 53.3万円 | 30.0万円 | 83.3万円(27.8%) |
| 500万円 | 94.9万円 | 50.0万円 | 144.9万円(29.0%) |
| 1,000万円 | 244.9万円 | 100.0万円 | 344.9万円(34.5%) |
| 2,000万円 | 617.5万円 | 200.0万円 | 817.5万円(40.9%) |
| 3,000万円 | 1,045.5万円 | 304.3万円 | 1,349.8万円(45.0%) |
- 利益20万円は所得税の申告が不要で、納めるのは住民税2.0万円のみ。表の所得税1.1万円は申告した場合の計算上の額
- 利益200万円で割合が25.9%に上がるのは、税率の区分が20%に上がり、基礎控除も104万円から67万円に下がるため
- 利益3,000万円は合計所得が2,500万円を超え、基礎控除が0円になる。割合は45.0%
給与なし(専業・無職)の場合:利益別の税額早見表
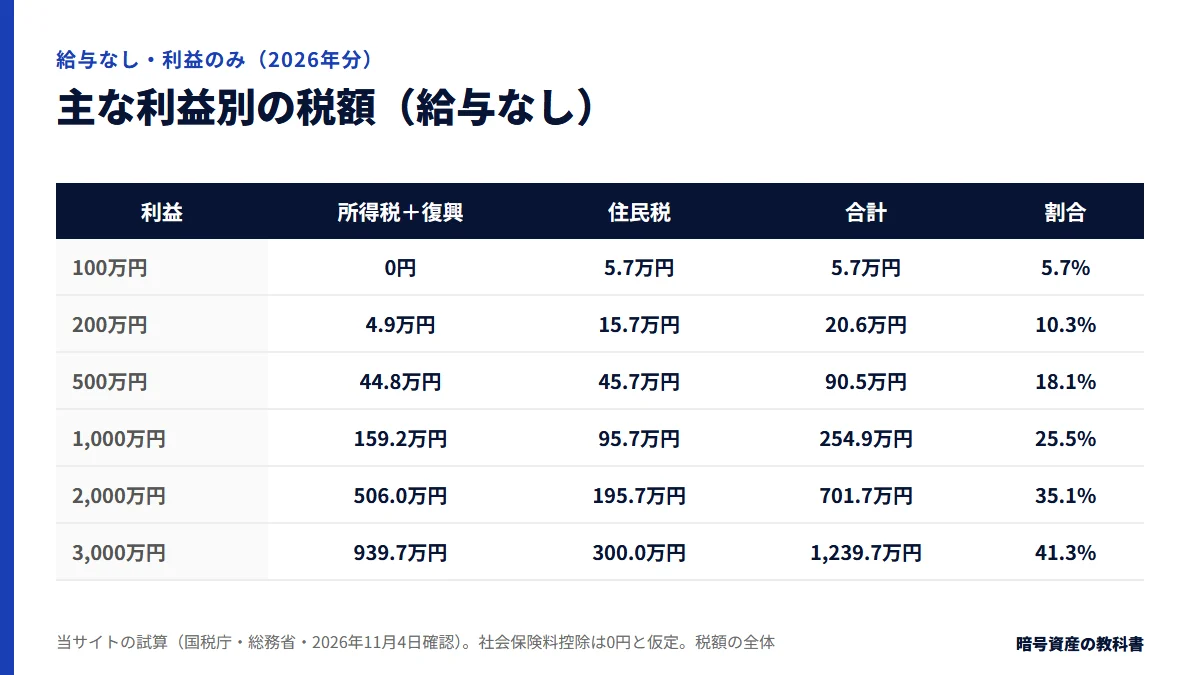
給与がなく、仮想通貨の利益だけがある人の1年の税金です。利益が104万円までは、基礎控除の範囲で所得税がかかりません。
| 利益 | 所得税+復興 | 住民税 | 合計(利益に対する割合) |
|---|---|---|---|
| 20万円 | 0円 | 0円 | 0円(0.0%) |
| 50万円 | 0円 | 0.7万円 | 0.7万円(1.4%) |
| 100万円 | 0円 | 5.7万円 | 5.7万円(5.7%) |
| 200万円 | 4.9万円 | 15.7万円 | 20.6万円(10.3%) |
| 300万円 | 10.1万円 | 25.7万円 | 35.8万円(11.9%) |
| 500万円 | 44.8万円 | 45.7万円 | 90.5万円(18.1%) |
| 1,000万円 | 159.2万円 | 95.7万円 | 254.9万円(25.5%) |
| 2,000万円 | 506.0万円 | 195.7万円 | 701.7万円(35.1%) |
| 3,000万円 | 939.7万円 | 300.0万円 | 1,239.7万円(41.3%) |
- 住民税は基礎控除が43万円で、利益50万円から課税される(利益50万円で0.7万円)
- 所得税は、利益が104万円を超えた部分から課税される
- 利益が増えると、国民健康保険料など税金以外の負担も増える場合がある(表には含めない)
計算の流れ:給与あり・利益500万円を例に
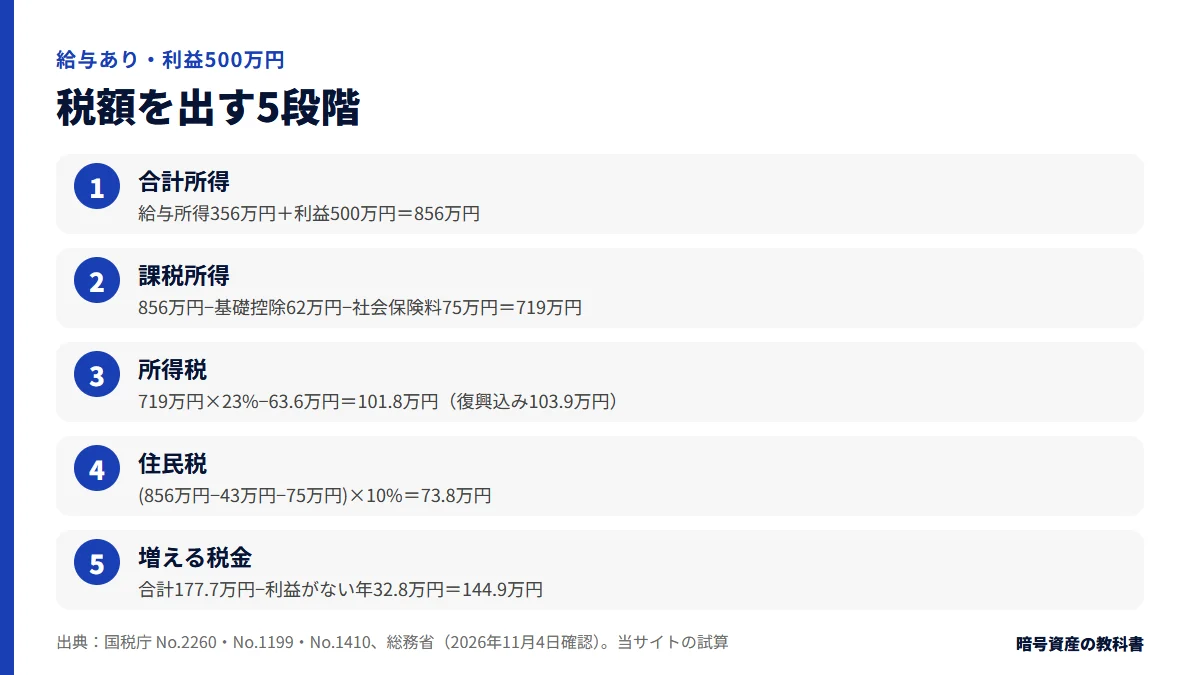
早見表の「給与あり・利益500万円」の行は、次の5段階で出しています。
- 01合計所得を出す
給与所得356万円に利益500万円を足し、856万円にします。
- 02課税所得を出す
856万円から基礎控除62万円と社会保険料控除75万円を引き、719万円にします。
- 03所得税を出す
719万円×23%−63万6,000円=101万7,700円。復興特別所得税を足して103万9,000円です。
- 04住民税を出す
856万円−43万円−75万円=738万円に10%をかけ、73万8,000円です。
- 05差額を出す
合計177万7,000円から、利益がない年の32.8万円を引いた144.9万円が増える税金です。
給与所得は国税庁の別表で求めるため、端数の扱いで差が出ます。
税率が上がる仕組みと、分離課税20%との比較
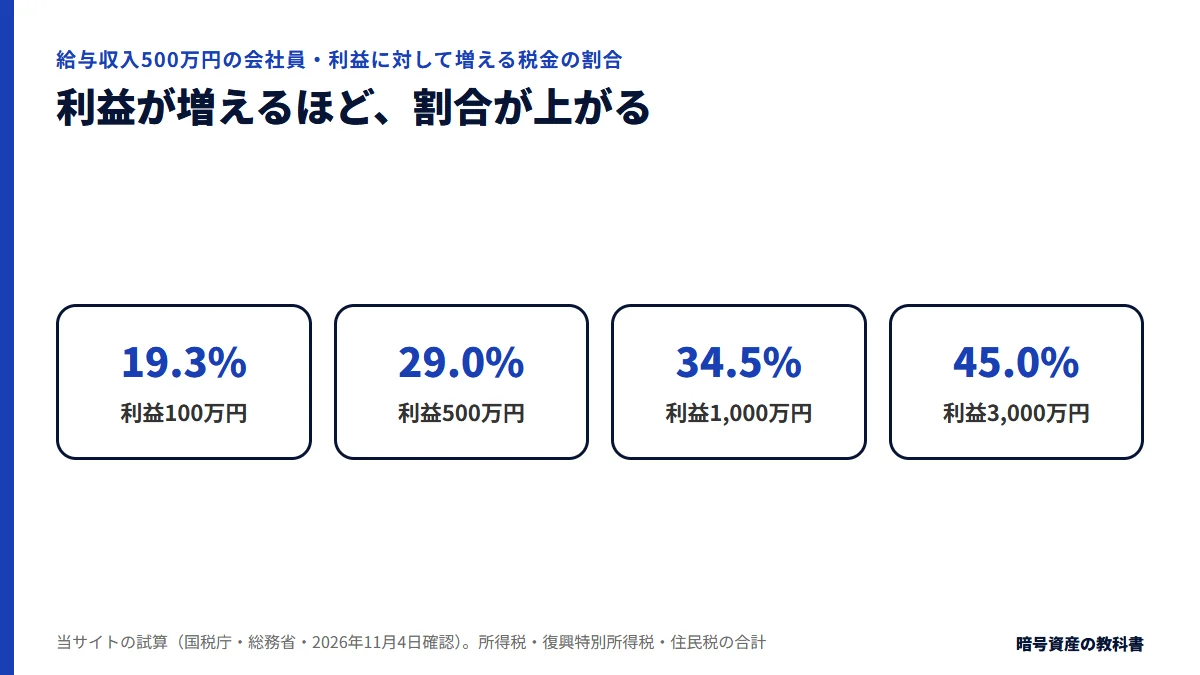
総合課税は、利益を足した合計所得が大きいほど税率が上がります。利益500万円の行は所得税率23%の区分に入り、追加の1円に約33.5%がかかります。
分離課税は、改正金商法が施行された翌年の1月1日から始まる見込みです。税率は20%で、早くても2027年1月1日からになります。2026年分は、今までどおり総合課税です。
| 利益 | 給与あり | 給与なし | 分離課税(参考) |
|---|---|---|---|
| 100万円 | 19.3万円 | 5.7万円 | 20.3万円 |
| 500万円 | 144.9万円 | 90.5万円 | 101.6万円 |
| 1,000万円 | 344.9万円 | 254.9万円 | 203.2万円 |
| 3,000万円 | 1,349.8万円 | 1,239.7万円 | 609.5万円 |
対象は特定暗号資産の見込みで、範囲は今後決まります。表の分離課税は、税率だけを当てはめた参考値です。
早見表と実際の税額がずれる6つの理由
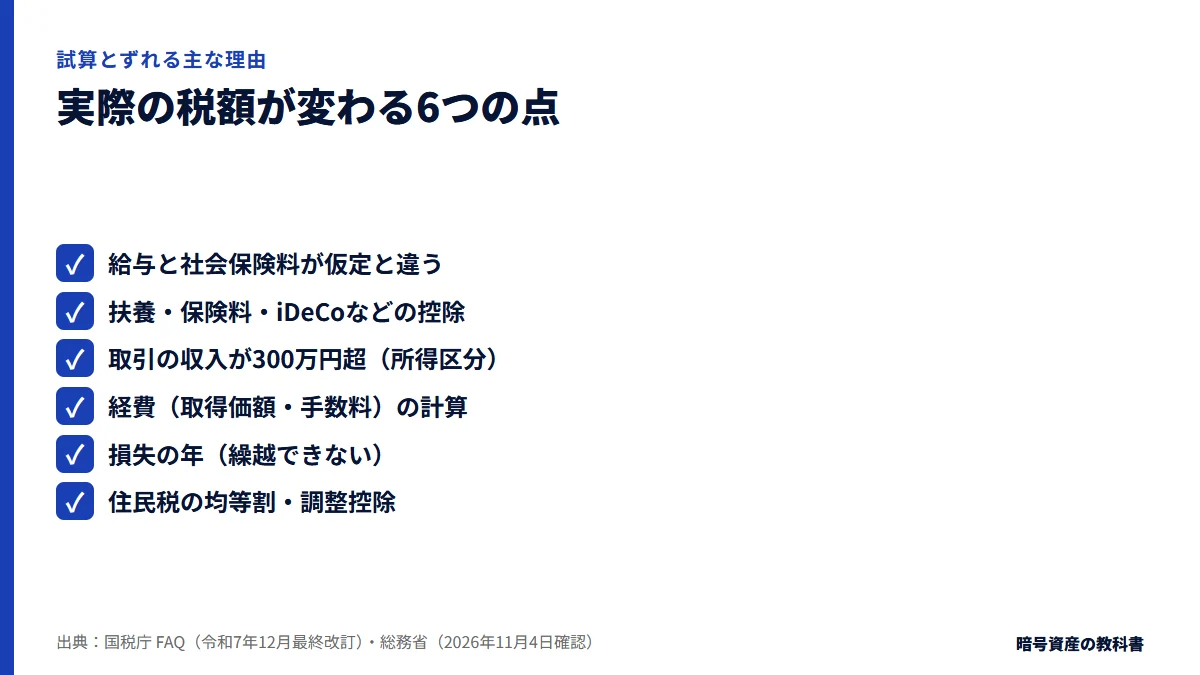
- 給与収入と社会保険料が、表の仮定と違う
- 配偶者・扶養・生命保険料・iDeCo・ふるさと納税などの控除がある
- 取引の収入金額が300万円を超え、事業所得や業務に係る雑所得になる(FAQ 2-2)
- 経費(取得価額・手数料)の計算が違う
- 損失の年がある(雑所得の損失は他の所得と通算できず、繰越もできない)
- 住民税の均等割(年4,000円)や調整控除を含めていない
控除を使った税額の下げ方は、税金対策の記事で整理しています。申告の手順は、海外取引所の確定申告の記事が詳しいです。
公式画面での確かめ方と、編集部の結論
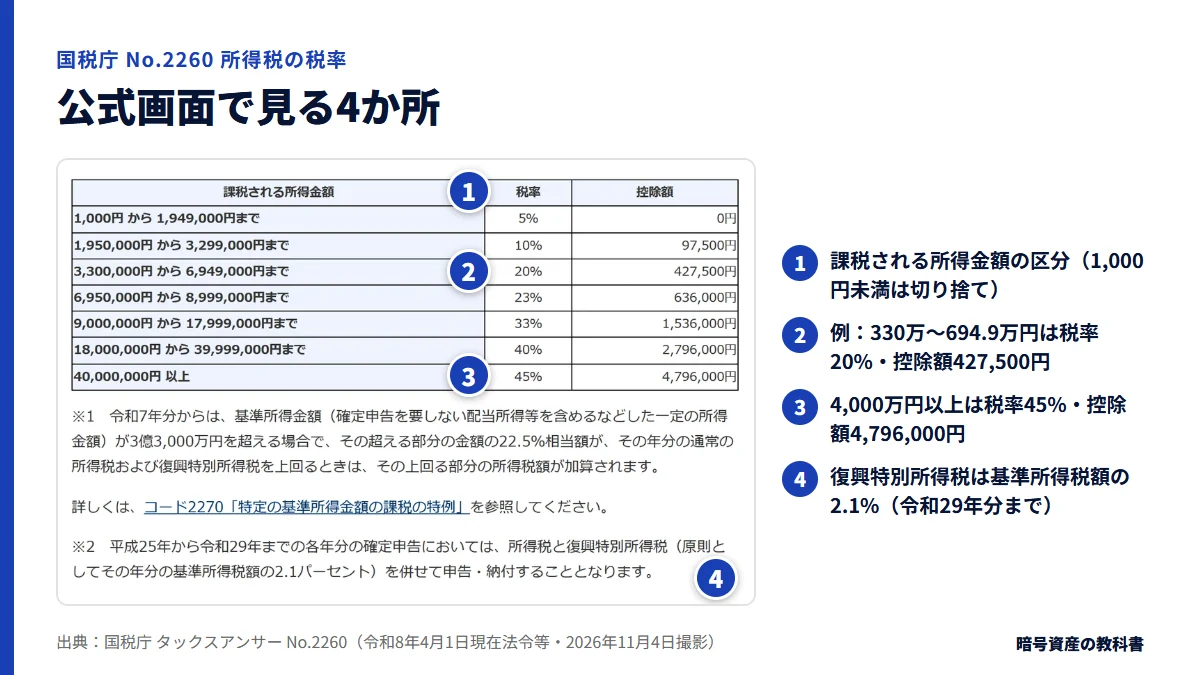
税率は、国税庁のタックスアンサー No.2260 で確かめます。ページの先頭に、どの日付の法令かが書いてあります。
- 01確認日を見る
ページ先頭の「令和8年4月1日現在法令等」の表示を確かめます。
- 02速算表で行を選ぶ
課税される所得金額の区分から、税率と控除額を読みます。
- 03注記を読む
復興特別所得税や防衛特別所得税の扱いが、表の下にあります。
給与のある人は、利益が増えて合計所得が489万円を超えると、基礎控除が下がり、割合が上がります。給与がない人は、住民税が利益50万円から、所得税が104万円を超えた分からかかります。金額が大きい人や、区分で迷う人は、税務署か税理士に聞いてください。
よくある質問
Q. 仮想通貨の利益が100万円だと税金はいくらですか?
A. 給与が年500万円の会社員なら、約19.3万円です。給与がない人なら、約5.7万円です。どちらも2026年分の、所得税と住民税を足したものです。ほかに引いたのは、基礎控除と、仮に決めた社会保険料だけです。
Q. 仮想通貨の利益が200万円・300万円・500万円の税金は?
A. 給与ありは、200万円で51.9万円、300万円で83.3万円、500万円で144.9万円です。給与なしは、20.6万円、35.8万円、90.5万円です。
Q. 仮想通貨の利益が1,000万円・2,000万円・3,000万円の税金は?
A. 給与ありは、1,000万円で344.9万円、2,000万円で817.5万円、3,000万円で1,349.8万円です。給与なしは、254.9万円、701.7万円、1,239.7万円です。
Q. 仮想通貨の税率は何%ですか?
A. 仮想通貨の利益は、雑所得として総合課税になります。所得税は5〜45%の7段階で、住民税は一律10%です。2026年分は、所得税額に2.1%の復興特別所得税もかかります。すべて合わせると、おおよそ15〜55%で、給与と足した課税所得によって決まります。
Q. 利益が20万円以下なら税金はかかりませんか?
A. 勤め先が1つで、給与が年2,000万円以下の人です。給与以外の所得が年20万円以下なら、確定申告をしなくてよいことになっています(国税庁 No.1900)。ただし、住民税の申告は別に必要です。給与がある人だと、住民税がおよそ2.0万円かかります。
Q. 利益が増えるほど税率が高くなるのはなぜですか?
A. 所得税は、所得が増えるほど高い税率になる累進課税だからです。合計所得が489万円を超えると、基礎控除が下がる影響も出ます。給与のある会社員は、利益3,000万円で割合が45%ほどになります。
Q. 2027年から分離課税になると税金は安くなりますか?
A. 適用は、改正金商法が施行された翌年の1月1日からで、早くても2027年1月1日です。分離課税はおよそ20.315%で、利益が大きい人ほど、今より低くなる見込みです。対象は特定暗号資産で、範囲はまだ決まっていません。
Q. 早見表の税額と、自分の税額が違うのはなぜですか?
A. 早見表は、給与500万円と、社会保険料75万円と、基礎控除だけを前提としています。扶養や、ほかの控除、かかった経費、収入の種類によって、税額は変わります。実際の金額は、税理士に聞くか、国税庁のサイトで計算してみてください。
出典・確認先
- 国税庁|タックスアンサー No.2260 所得税の税率(令和8年4月1日現在法令等・2026年11月4日確認) →
- 国税庁|タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分は104万円・67万円・62万円・2026年11月4日確認) →
- 国税庁|タックスアンサー No.1410 給与所得控除(令和8年分・2026年11月4日確認) →
- 国税庁|タックスアンサー No.1900 給与所得者で確定申告が必要な人(給与以外の所得20万円・2026年11月4日確認) →
- 国税庁|タックスアンサー No.1524 暗号資産を使用することにより利益が生じた場合の課税関係 →
- 国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)令和7年12月最終改訂(PDF) →
- 総務省|個人住民税(所得割の税率10%=道府県民税4%・市町村民税6%、均等割4,000円) →
- 総務省|令和8年度個人住民税検討会資料3「個人住民税の基礎控除等について」(令和8年5月29日・PDF・住民税の基礎控除は改正なし・最高43万円) →
本サイトは掲載する取引所・サービスの公式サイトではない独立した情報メディアです。個別の投資助言、売買の指示、利益の保証は行いません。暗号資産の取引には、価格変動、レバレッジ取引の強制決済、送金誤り、取引所や事業者の運営リスクにより、投じた資金の一部または全部を失う可能性があります。
次に確認する
取引所を使うなら、条件と運営情報を先に確認。
運営法人、手数料、レバレッジと清算、入出金、本人確認の要件を取引所ごとに整理しています。