Anda mendapat profit dari kripto dan tidak tahu berapa tambahan pajaknya. Tabel ini menunjukkan pajak atas profit dari 200,000 hingga 30 juta yen, untuk dua kasus: dengan gaji dan tanpa gaji.
Atas keuntungan 1 juta yen, karyawan berpenghasilan 5 juta yen membayar sekitar ¥193,000 lebih banyak, dan orang tanpa gaji membayar sekitar ¥57,000 (penghasilan 2026, pajak penghasilan ditambah pajak penduduk, disederhanakan).
Setelah membaca, Anda dapat menemukan baris yang paling mendekati kasus Anda dan membaca perkiraan pajaknya.
Singkatnya: keuntungan 1 juta yen dikenai pajak sekitar ¥193,000 dengan gaji dan ¥57,000 tanpa gaji
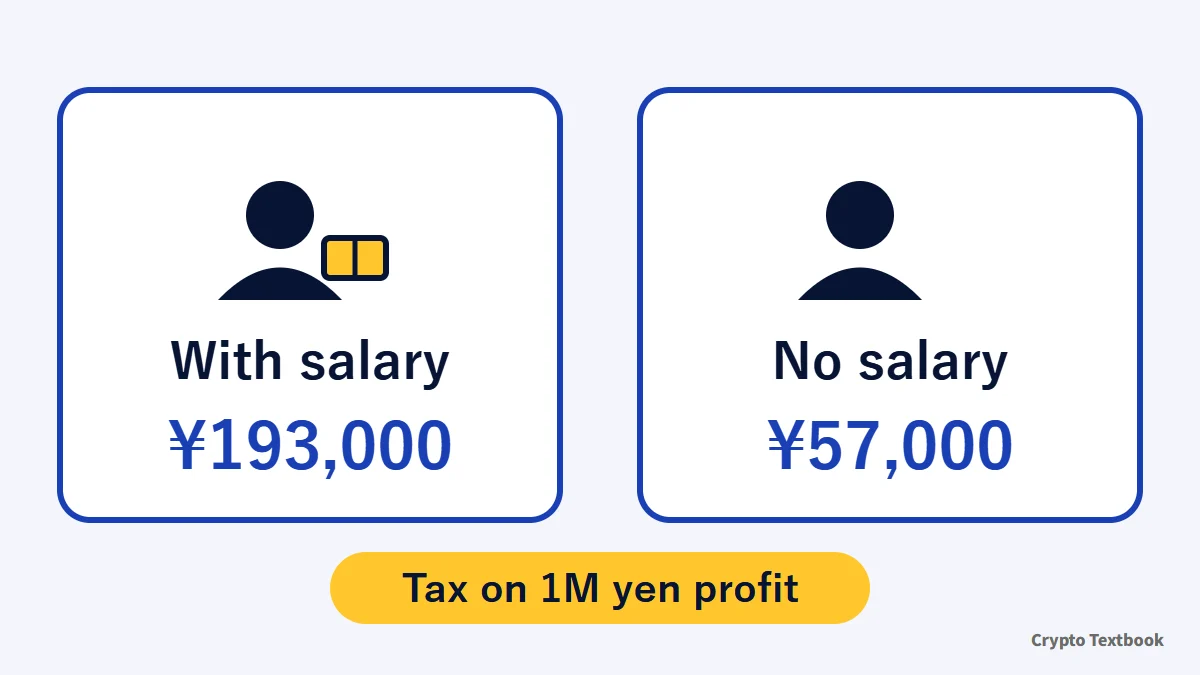
- Karyawan berpenghasilan 5 juta yen membayar ¥193,000 lebih banyak atas keuntungan 1 juta yen (19.3% dari keuntungan)
- Untuk karyawan yang sama, keuntungan 5 juta yen dikenai pajak ¥1,449,000 (29.0%) dan 10 juta yen dikenai ¥3,449,000 (34.5%)
- Tanpa gaji, pajaknya ¥57,000 atas 1 juta yen, ¥905,000 atas 5 juta, dan ¥2,549,000 atas 10 juta
- Porsinya naik seiring profit; dengan gaji, porsi mencapai 45.0% pada 30 juta yen
- Semua angka adalah penghasilan 2026: gabungan pajak penghasilan, pajak tambahan rekonstruksi, dan pajak penduduk
| Keuntungan | Dengan gaji (5 juta yen) | Tanpa gaji (hanya keuntungan) |
|---|---|---|
| ¥1,000,000 | ¥193,000 (19.3%) | ¥57,000 (5.7%) |
| ¥5,000,000 | ¥1,449,000 (29.0%) | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥3,449,000 (34.5%) | ¥2,549,000 (25.5%) |
| ¥30,000,000 | ¥13,498,000 (45.0%) | ¥12,397,000 (41.3%) |
Tanggungan dan pengurang asuransi mengubah hasilnya. Periksa dengan kantor pajak atau akuntan pajak Anda sebelum mengajukan laporan.
Mulai keuntungan berapa pajak kripto berlaku? Aturan 200,000 yen dan syarat pelaporan →
Tabel pajak kripto Jepang: pajak penghasilan 5-45% plus pajak penduduk 10%
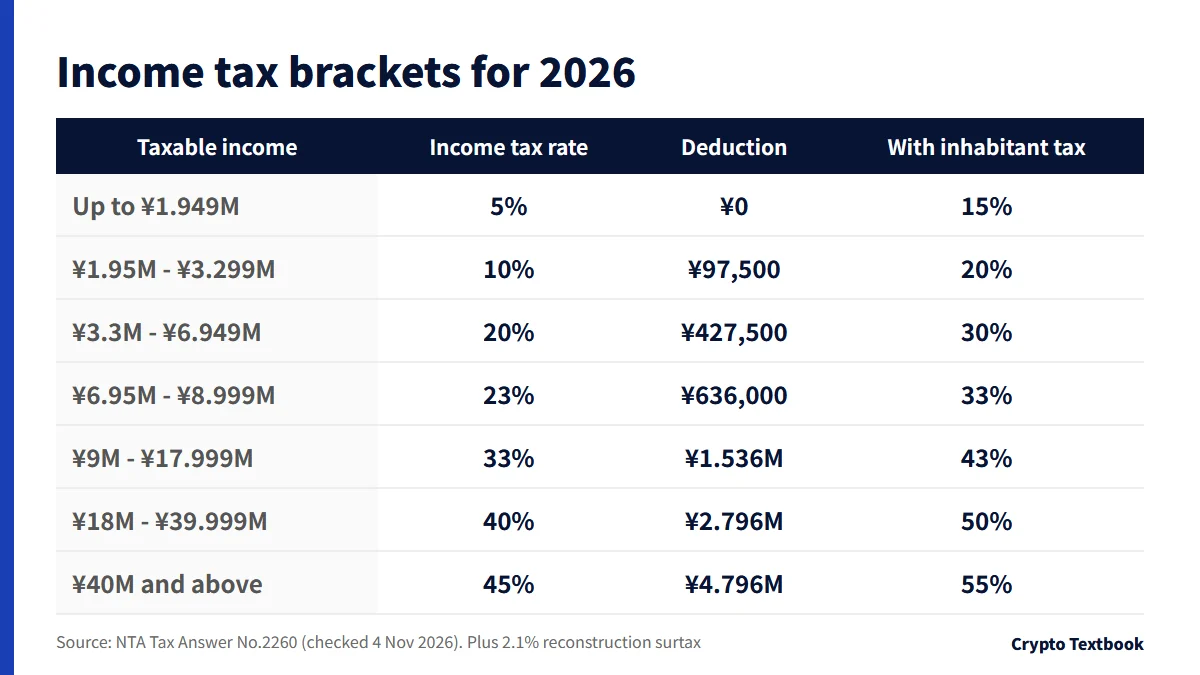
Keuntungan kripto adalah penghasilan lain-lain (miscellaneous income). Keuntungan ini ditambahkan ke gaji Anda dan dikenai pajak bersama, dan tarifnya naik seiring penghasilan kena pajak.
| Penghasilan kena pajak | Tarif pajak penghasilan | Pengurangan | Dengan pajak penduduk 10% |
|---|---|---|---|
| 1,000 yen hingga 1,949,000 yen | 5% | 0 yen | 15% |
| 1,950,000 hingga 3,299,000 yen | 10% | 97,500 yen | 20% |
| 3,300,000 hingga 6,949,000 yen | 20% | 427,500 yen | 30% |
| 6,950,000 hingga 8,999,000 yen | 23% | 636,000 yen | 33% |
| 9,000,000 hingga 17,999,000 yen | 33% | 1,536,000 yen | 43% |
| 18,000,000 hingga 39,999,000 yen | 40% | 2,796,000 yen | 50% |
| 40,000,000 yen ke atas | 45% | 4,796,000 yen | 55% |
Pajak penghasilan adalah penghasilan kena pajak dikali tarif, dikurangi pengurang. Untuk penghasilan kena pajak 4 juta yen: 4,000,000 x 20% - 427,500 = 372,500 yen.
Untuk penghasilan 2026, 2.1% dari pajak penghasilan ditambahkan. Mulai 2027 diperkenalkan pajak penghasilan khusus pertahanan, dan tarif gabungannya tidak berubah.
Dasar-dasar pajak kripto (penghasilan lain-lain dan waktu pengenaan), panduan pemula →
Asumsi di balik tabel pajak kripto Jepang: dengan gaji dan tanpa gaji
Tabel pajak ini adalah perhitungan kami sendiri dengan kondisi di bawah. Kondisi yang berbeda menghasilkan pajak yang berbeda.
| Item | Dengan gaji | Tanpa gaji |
|---|---|---|
| Penghasilan gaji | 5,000,000 yen | Tidak ada |
| Pengurang penghasilan dari pekerjaan | 1,440,000 yen (penghasilan x 20% + 440,000) | Tidak ada |
| Penghasilan dari pekerjaan | 3,560,000 yen | 0 yen |
| Pengurangan asuransi sosial | 750,000 yen (diasumsikan 15% dari gaji) | Diasumsikan 0 yen |
| Keuntungan kripto | Pendapatan lain-lain setelah dikurangi biaya | Sama |
| Pengurangan lainnya | Hanya pengurangan dasar | Hanya pengurangan dasar |
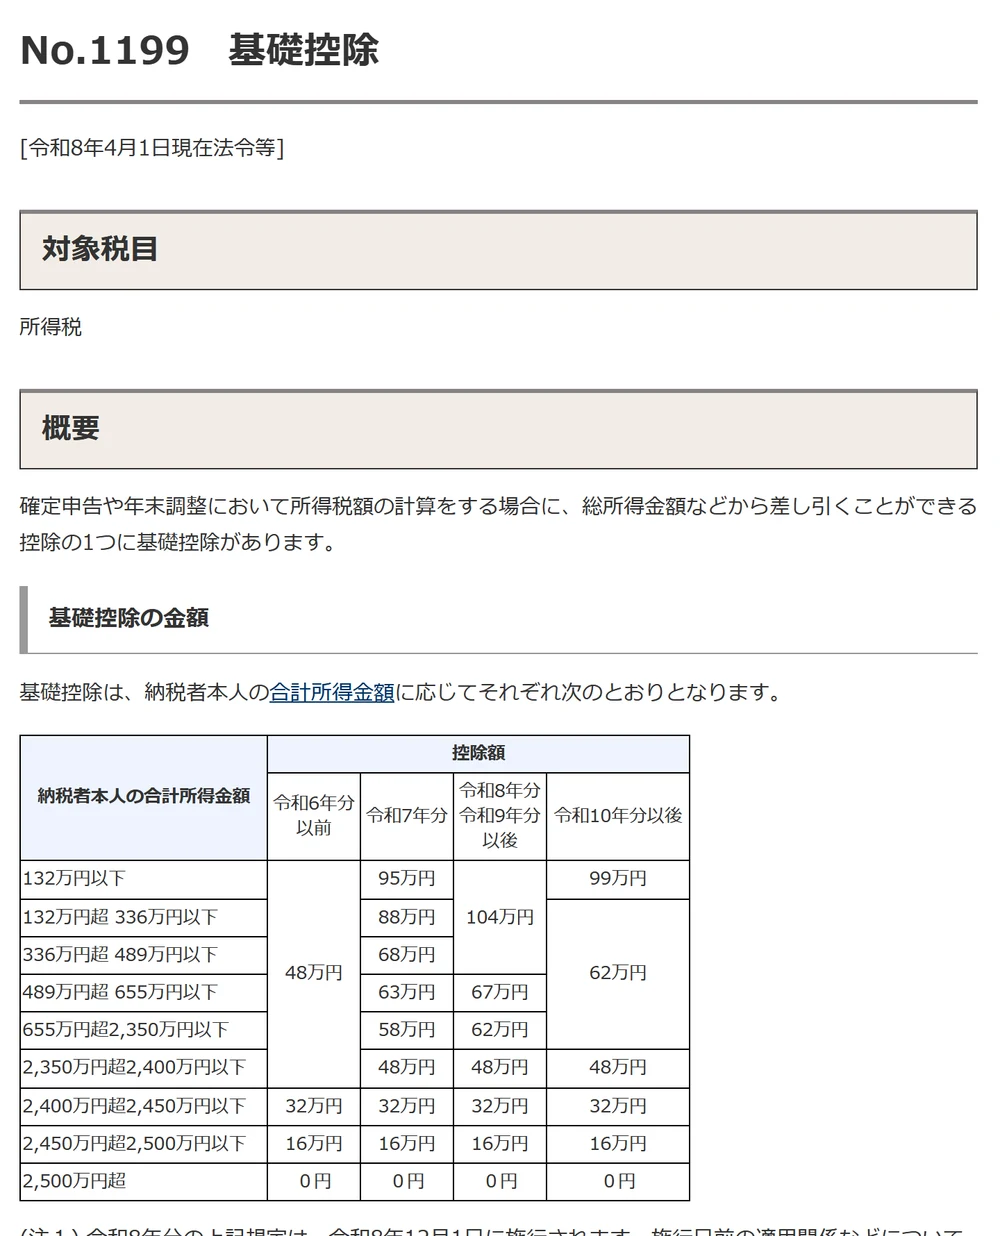
Pengurang dasar bergantung pada total penghasilan. Untuk tahun 2026, jumlahnya 1,040,000 yen untuk penghasilan hingga 4.89 juta yen, 670,000 yen hingga 6.55 juta yen, dan 620,000 yen hingga 23.5 juta yen.
- Ketika profit mendorong total penghasilan di atas 4.89 juta yen, pengurang dasar turun dari 1,040,000 menjadi 670,000 yen
- Pengurang dasar pajak penduduk tetap hingga 430,000 yen untuk tahun fiskal 2027, terpisah dari pajak penghasilan
- Pajak per kapita dan kredit penyesuaian untuk pajak penduduk tidak termasuk
Jika Anda membayar premi asuransi kesehatan nasional, pengurang tersebut menurunkan pajak Anda. Premi itu sendiri merupakan biaya tersendiri.
Pajak kripto dengan gaji: tabel pajak untuk keuntungan dari 200,000 hingga 30 juta yen
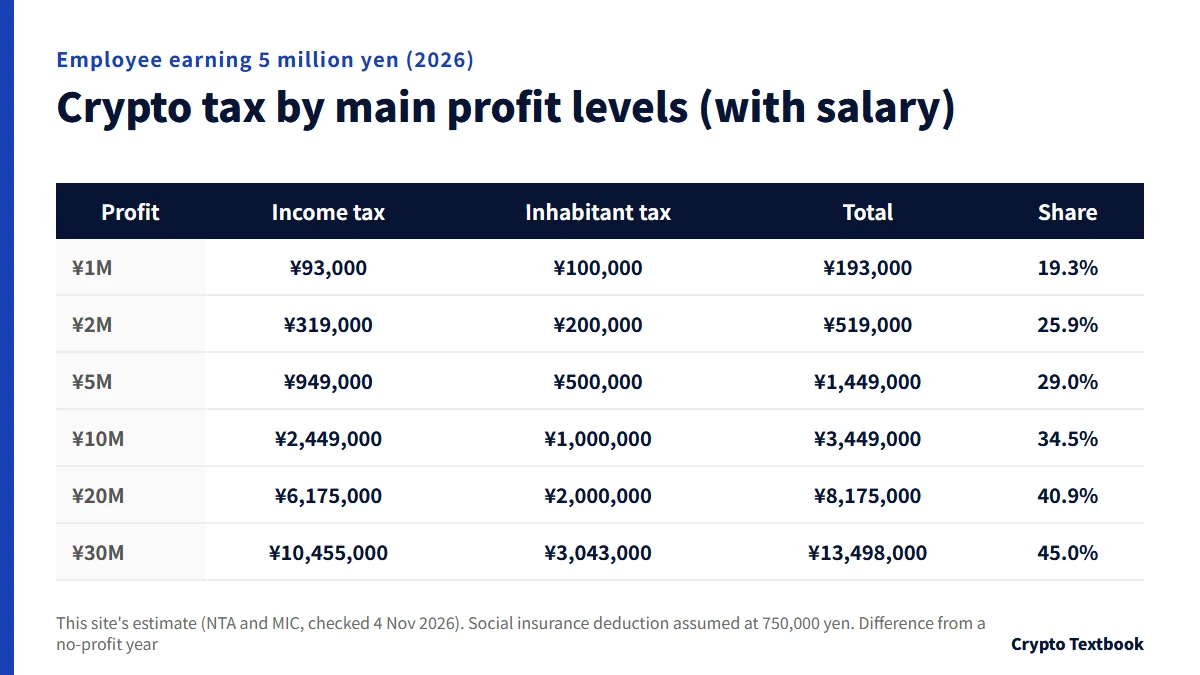
Ini adalah tambahan pajak yang dibayar karyawan berpenghasilan 5 juta yen atas profit kripto. Tahun tanpa profit dikenai pajak penghasilan ¥90,000 dan pajak penduduk ¥238,000, total ¥328,000.
| Keuntungan | Pajak penghasilan + pajak tambahan | Pajak penduduk | Total (bagian dari keuntungan) |
|---|---|---|---|
| ¥200,000 | ¥11,000 | ¥20,000 | ¥31,000 (15.6%) |
| ¥500,000 | ¥42,000 | ¥50,000 | ¥92,000 (18.4%) |
| ¥1,000,000 | ¥93,000 | ¥100,000 | ¥193,000 (19.3%) |
| ¥2,000,000 | ¥319,000 | ¥200,000 | ¥519,000 (25.9%) |
| ¥3,000,000 | ¥533,000 | ¥300,000 | ¥833,000 (27.8%) |
| ¥5,000,000 | ¥949,000 | ¥500,000 | ¥1,449,000 (29.0%) |
| ¥10,000,000 | ¥2,449,000 | ¥1,000,000 | ¥3,449,000 (34.5%) |
| ¥20,000,000 | ¥6,175,000 | ¥2,000,000 | ¥8,175,000 (40.9%) |
| ¥30,000,000 | ¥10,455,000 | ¥3,043,000 | ¥13,498,000 (45.0%) |
- Atas keuntungan 200,000 yen Anda tidak perlu mengajukan SPT pajak penghasilan dan hanya membayar pajak penduduk ¥20,000; pajak penghasilan ¥11,000 adalah hasil rumus jika Anda melapor
- Porsinya melonjak menjadi 25.9% pada 2 juta yen karena tarif naik ke 20% dan pengurang dasar turun dari 1,040,000 menjadi 670,000 yen
- Pada total penghasilan 30 juta yen, melewati 25 juta, pengurangan dasar menjadi 0 yen, dan porsinya 45.0%
Garis tanpa pelaporan bagi karyawan bergaji (aturan 200,000 yen dan pajak penduduk) →
Pajak kripto tanpa gaji: tabel pajak berdasarkan keuntungan
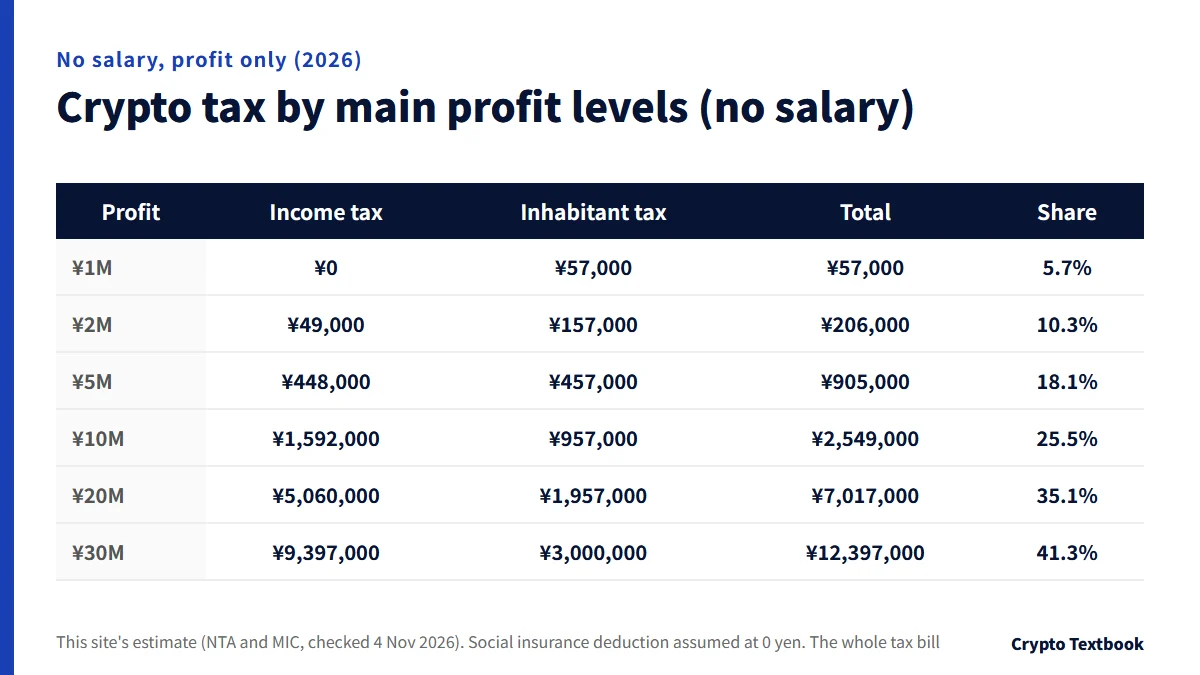
Ini adalah pajak tahunan untuk orang tanpa gaji yang hanya memiliki profit kripto. Hingga profit 1,040,000 yen, pengurang dasar membuat tidak ada pajak penghasilan.
| Keuntungan | Pajak penghasilan + pajak tambahan | Pajak penduduk | Total (bagian dari keuntungan) |
|---|---|---|---|
| ¥200,000 | ¥0 | ¥0 | ¥0 (0.0%) |
| ¥500,000 | ¥0 | ¥7,000 | ¥7,000 (1.4%) |
| ¥1,000,000 | ¥0 | ¥57,000 | ¥57,000 (5.7%) |
| ¥2,000,000 | ¥49,000 | ¥157,000 | ¥206,000 (10.3%) |
| ¥3,000,000 | ¥101,000 | ¥257,000 | ¥358,000 (11.9%) |
| ¥5,000,000 | ¥448,000 | ¥457,000 | ¥905,000 (18.1%) |
| ¥10,000,000 | ¥1,592,000 | ¥957,000 | ¥2,549,000 (25.5%) |
| ¥20,000,000 | ¥5,060,000 | ¥1,957,000 | ¥7,017,000 (35.1%) |
| ¥30,000,000 | ¥9,397,000 | ¥3,000,000 | ¥12,397,000 (41.3%) |
- Pengurang dasar pajak penduduk adalah 430,000 yen, sehingga pajak mulai dikenakan dari profit 500,000 yen (¥7,000)
- Pajak penghasilan hanya berlaku pada bagian keuntungan di atas 1,040,000 yen
- Biaya di luar pajak, seperti premi asuransi kesehatan nasional, juga dapat naik seiring penghasilan (tidak ada dalam tabel)
Bisakah kerugian dibawa ke tahun berikutnya? Aturan saat ini dan perubahan yang direncanakan →
Cara angka dihitung: keuntungan 5 juta yen dengan gaji
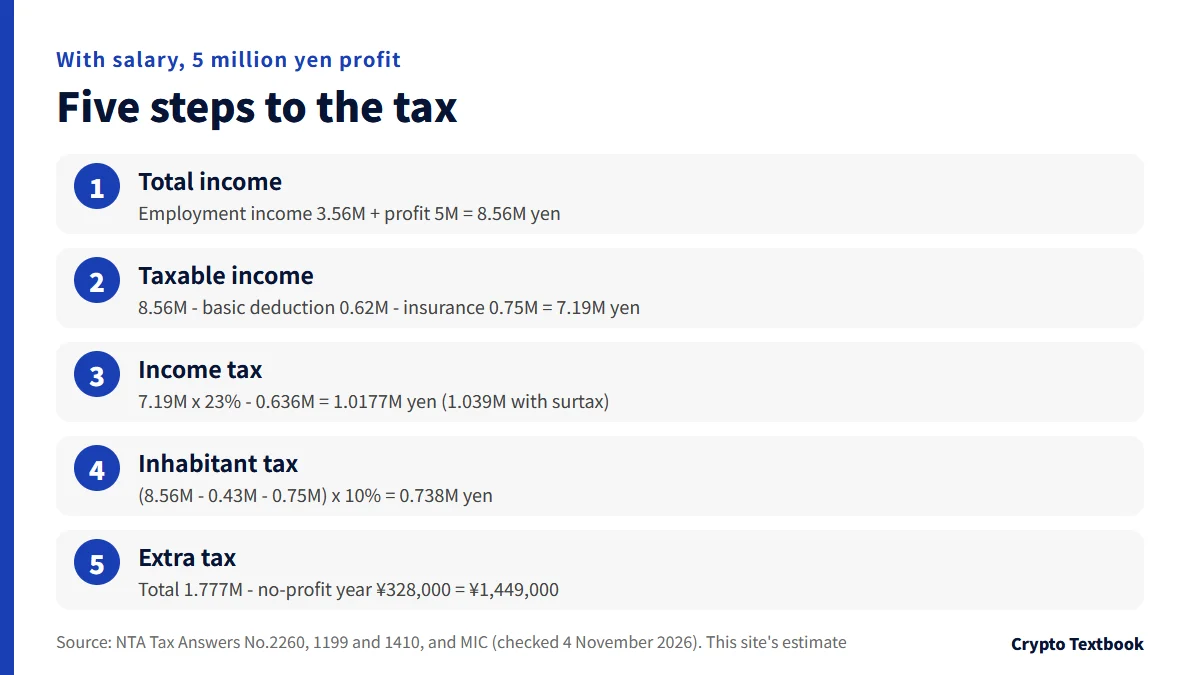
Baris untuk profit 5 juta yen dengan gaji dihitung dalam lima langkah.
- 01Cari total penghasilan
Penghasilan dari pekerjaan sebesar 3,560,000 yen ditambah keuntungan 5,000,000 yen menghasilkan 8,560,000 yen.
- 02Cari penghasilan kena pajak
Kurangi pengurangan dasar 620,000 yen dan pengurangan asuransi 750,000 yen untuk mendapatkan 7,190,000 yen.
- 03Cari pajak penghasilan
7,190,000 x 23% - 636,000 = 1,017,700 yen. Dengan pajak tambahan menjadi 1,039,000 yen.
- 04Cari pajak penduduk
8,560,000 - 430,000 - 750,000 = 7,380,000 yen, dikalikan 10%, menjadi 738,000 yen.
- 05Cari selisihnya
Totalnya 1,777,000 yen. Kurangi ¥328,000 untuk tahun tanpa profit sehingga menjadi ¥1,449,000.
Penghasilan dari pekerjaan dibaca dari tabel National Tax Agency, sehingga pembulatan dapat sedikit berbeda.
Mengapa porsinya naik, dan perbandingannya dengan pajak terpisah 20%
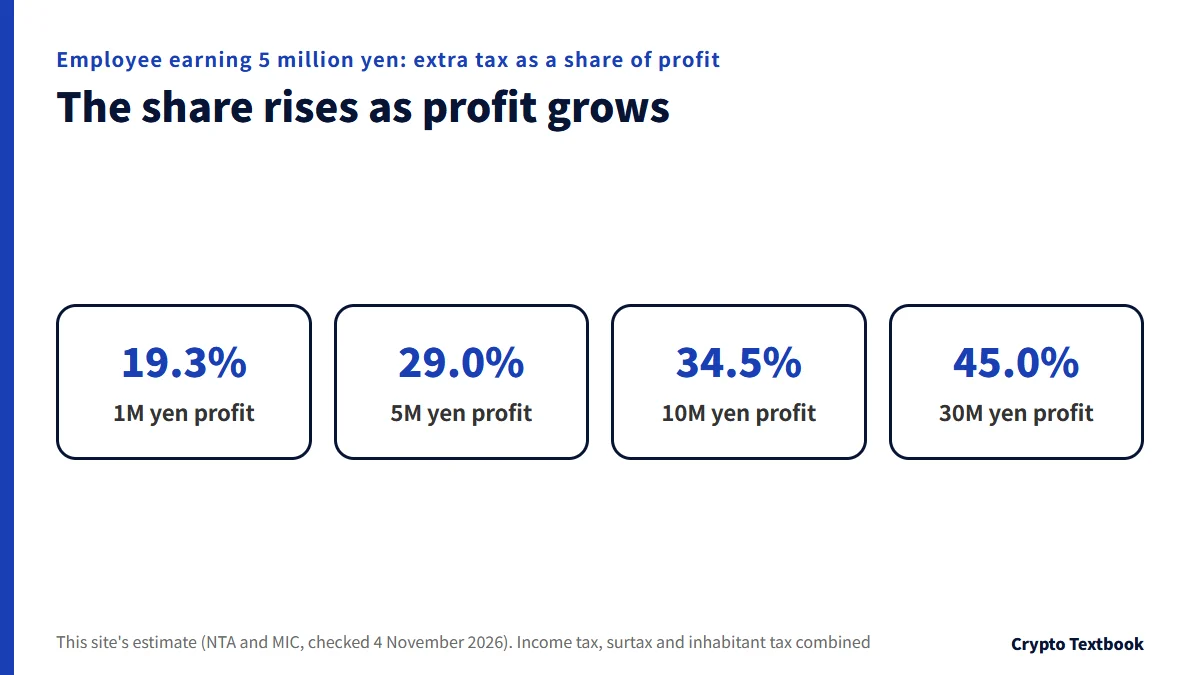
Pada pajak komprehensif, semakin besar total penghasilan Anda, semakin tinggi tarifnya. Pada profit 5 juta yen Anda masuk ke tarif 23%, dan setiap yen tambahan dikenai pajak sekitar 33.5%.
Mulai 1 Januari tahun setelah amandemen Financial Instruments and Exchange Act berlaku, keuntungan atas aset kripto tertentu diperkirakan dikenai pajak terpisah sebesar 20%. Tanggal paling awal adalah 1 Januari 2027, sehingga penghasilan 2026 tetap tunduk pada aturan saat ini.
| Keuntungan | Dengan gaji | Tanpa gaji | Pajak terpisah (referensi) |
|---|---|---|---|
| ¥1,000,000 | ¥193,000 | ¥57,000 | ¥203,000 |
| ¥5,000,000 | ¥1,449,000 | ¥905,000 | ¥1,016,000 |
| ¥10,000,000 | ¥3,449,000 | ¥2,549,000 | ¥2,032,000 |
| ¥30,000,000 | ¥13,498,000 | ¥12,397,000 | ¥6,095,000 |
Diperkirakan mencakup aset kripto tertentu, dan cakupannya akan ditetapkan kemudian. Kolom referensi hanya menerapkan tarif pada keuntungan.
Enam alasan pajak kripto Anda bisa berbeda dari tabel pajak
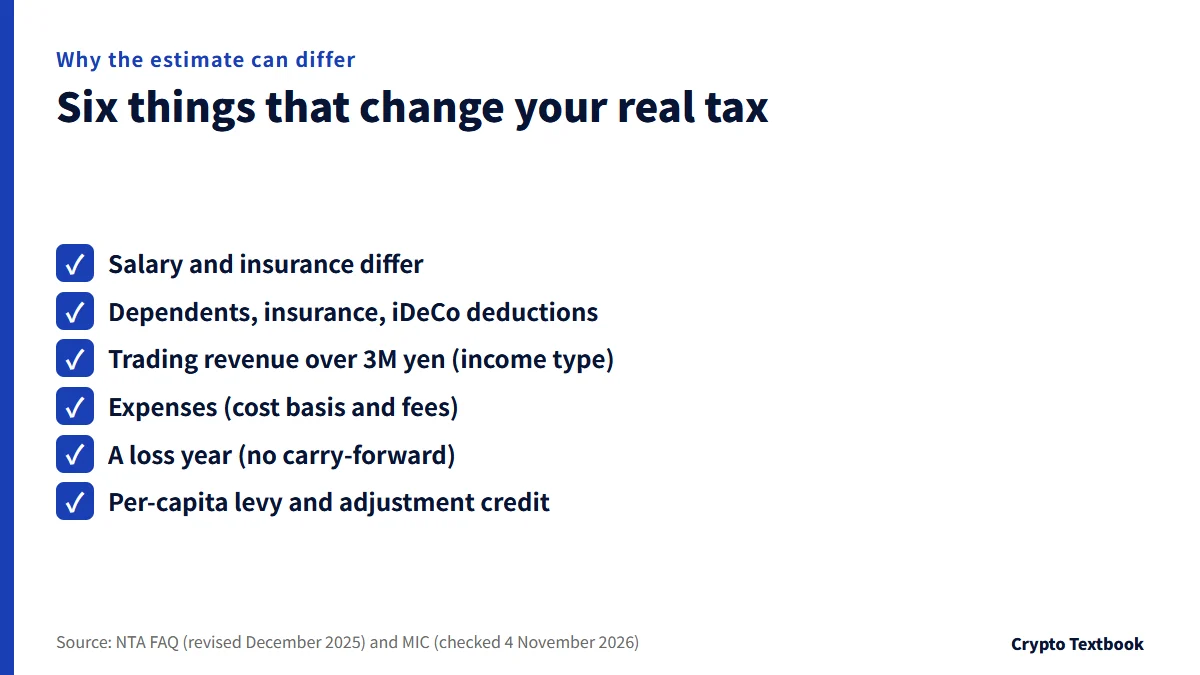
- Gaji dan asuransi sosial Anda berbeda dari asumsi tabel
- Anda memiliki pengurang untuk pasangan, tanggungan, asuransi jiwa, iDeCo, atau donasi pajak kampung halaman
- Pendapatan trading tahunan Anda melebihi 3 juta yen, yang dapat menjadikannya penghasilan usaha atau penghasilan usaha lain-lain (FAQ 2-2)
- Biaya Anda (biaya perolehan dan biaya transaksi) dihitung secara berbeda
- Anda mengalami tahun rugi (kerugian pada penghasilan lain-lain tidak dapat dikompensasikan dengan penghasilan lain atau dibawa ke tahun berikutnya)
- Pajak per kapita penduduk (4,000 yen per tahun) dan kredit penyesuaian tidak termasuk
Cara menurunkan pajak dengan pengurang dibahas dalam artikel penghematan pajak. Langkah pelaporan ada di panduan pelaporan untuk bursa luar negeri.
Delapan cara menghemat pajak kripto, dan mengapa tidak ada celah →
Cara mengajukan laporan pajak atas keuntungan di bursa luar negeri →
Cara memeriksa halaman resmi, dan kesimpulan kami
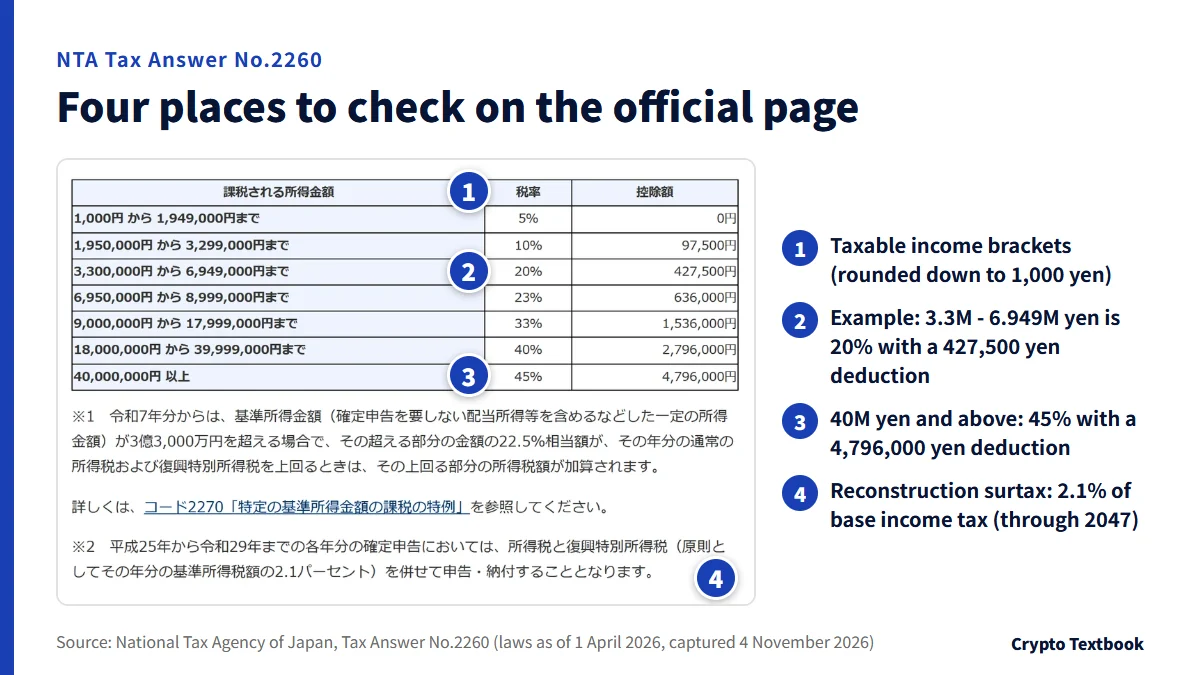
Periksa tarifnya di halaman Badan Pajak Nasional (National Tax Agency), Tax Answer No.2260. Bagian atas halaman mencantumkan tanggal undang-undang yang tercermin di dalamnya.
- 01Baca tanggalnya
Cari baris yang menunjukkan undang-undang per 1 April 2026.
- 02Pilih baris Anda di tabel
Temukan golongan penghasilan kena pajak Anda dan baca tarif serta pengurangnya.
- 03Baca catatannya
Catatan di bawah tabel menjelaskan pajak khusus rekonstruksi dan pajak khusus pertahanan.
Jika Anda memiliki gaji, pengurang dasar turun begitu total penghasilan melewati 4.89 juta yen, dan porsi pajak naik. Tanpa gaji, pajak penduduk dimulai pada keuntungan 500,000 yen dan pajak penghasilan di atas 1,040,000 yen. Untuk jumlah besar atau jenis penghasilan yang tidak jelas, tanyakan kepada kantor pajak atau akuntan pajak Anda.
Bisakah profit di bursa luar negeri diketahui? CARF dan pemeriksaan pajak →
Pertanyaan yang sering diajukan
T. Berapa pajak yang saya bayar atas keuntungan kripto 1 juta yen di Jepang?
A. Karyawan berpenghasilan 5 juta yen membayar sekitar ¥193,000 lebih banyak. Orang tanpa gaji membayar sekitar ¥57,000. Ini adalah total tahun 2026 dari pajak penghasilan, pajak tambahan rekonstruksi, dan pajak penduduk, hanya dengan pengurangan dasar dan pengurangan asuransi yang diasumsikan.
T. Berapa pajak kripto atas keuntungan 2 juta, 3 juta, dan 5 juta yen?
A. Dengan gaji: ¥519,000 pada 2 juta yen, ¥833,000 pada 3 juta, dan ¥1,449,000 pada 5 juta. Tanpa gaji: ¥206,000, ¥358,000, dan ¥905,000.
T. Berapa pajak kripto atas keuntungan 10 juta, 20 juta, dan 30 juta yen?
A. Dengan gaji: ¥3,449,000 pada 10 juta yen, ¥8,175,000 pada 20 juta, dan ¥13,498,000 pada 30 juta. Tanpa gaji: ¥2,549,000, ¥7,017,000, dan ¥12,397,000.
T. Berapa tarif pajak kripto di Jepang?
A. Profit adalah penghasilan lain-lain dalam pajak komprehensif. Pajak penghasilan memiliki tujuh bracket dari 5% hingga 45%, pajak penduduk 10%, dan 2.1% dari pajak penghasilan ditambahkan untuk 2026. Totalnya sekitar 15% hingga 55%, ditentukan oleh gabungan penghasilan kena pajak Anda.
T. Apakah tidak ada pajak jika keuntungan kripto saya 200,000 yen atau kurang?
A. Karyawan bergaji hingga 20 juta yen dari satu pemberi kerja tidak perlu mengajukan SPT pajak penghasilan jika penghasilan selain gaji 200,000 yen atau kurang (National Tax Agency No.1900). Pajak penduduk tetap harus dilaporkan. Dengan gaji, sekitar 20,000 yen pajak penduduk berlaku pada keuntungan tersebut.
T. Mengapa porsi pajak naik seiring keuntungan bertambah?
A. Pajak penghasilan bersifat progresif, sehingga penghasilan kena pajak yang lebih tinggi masuk ke bracket yang lebih tinggi. Pengurangan dasar juga menurun setelah total penghasilan melewati 4.89 juta yen. Dengan gaji, porsinya sekitar 45% pada keuntungan 30 juta yen.
T. Apakah pajak terpisah mulai 2027 akan menurunkan pajak kripto saya?
A. Berlaku mulai 1 Januari tahun setelah Undang-Undang Instrumen dan Bursa Keuangan yang diamendemen berlaku, paling cepat 1 Januari 2027. Tarifnya sekitar 20.315%, yang diperkirakan lebih rendah daripada pajak komprehensif untuk keuntungan yang lebih besar. Ini mencakup aset kripto tertentu, dan cakupannya belum final.
T. Mengapa pajak saya berbeda dari tabel pajak kripto ini?
A. Tabel mengasumsikan gaji 5 juta yen, asuransi sosial 750,000 yen, dan hanya pengurangan dasar. Tanggungan, pengurangan lain, biaya, dan jenis penghasilan mengubah hasilnya. Pastikan jumlah sebenarnya dengan alat pengajuan resmi atau akuntan pajak.
Sumber
- Badan Pajak Nasional (NTA) | Tax Answer No.2260 Income tax rates (undang-undang per 1 April 2026, diperiksa 4 November 2026, bahasa Jepang) →
- Badan Pajak Nasional (NTA) | Tax Answer No.1199 Basic deduction (undang-undang per 1 April 2026; jumlah 2026, diperiksa 4 November 2026, bahasa Jepang) →
- Badan Pajak Nasional (NTA) | Tax Answer No.1410 Employment income deduction (jumlah 2026, diperiksa 4 November 2026, bahasa Jepang) →
- Badan Pajak Nasional (NTA) | Tax Answer No.1900 Salaried workers who must file a return (aturan 200,000 yen, diperiksa 4 November 2026, bahasa Jepang) →
- Badan Pajak Nasional (NTA) | Tax Answer No.1524 Tax treatment of profits from crypto assets (bahasa Jepang) →
- Badan Pajak Nasional (NTA) | FAQ tentang perlakuan pajak aset kripto, terakhir direvisi Desember 2025 (PDF, bahasa Jepang) →
- Kementerian Dalam Negeri dan Komunikasi | Pajak penduduk perorangan (tarif berbasis penghasilan 10%: 4% prefektur ditambah 6% kota; bahasa Jepang) →
- Kementerian Dalam Negeri dan Komunikasi | Kelompok Studi Pajak Penduduk TA2026, Materi 3 (29 Mei 2026, PDF; pengurangan dasar pajak penduduk tidak berubah hingga 430,000 yen; bahasa Jepang) →
FX Textbook adalah situs informasi independen, bukan bursa maupun penyedia saran investasi pribadi. Perdagangan aset kripto mengandung risiko: volatilitas harga, likuidasi posisi berleverage, kesalahan transfer, dan risiko operasional bursa serta penyedia layanan dapat menyebabkan Anda kehilangan sebagian atau seluruh modal yang diinvestasikan. Tidak ada hasil yang dijamin.
NEXT STEP
Jika Anda menggunakan bursa, periksa dahulu syarat dan operatornya.
Operator, biaya, leverage dan likuidasi, setoran dan penarikan, serta pemeriksaan identitas, disusun menurut bursa.